
- 又一輪令人鼓舞的美國數據公佈後,美元需求重新抬頭。
- 美國將於週五發布10月非農就業人數報告。
- 金價下挫約50.00美元,近期指標顯示金價可能會延續下跌。
華爾街開盤後,現貨黃金遭遇強勁賣壓,黃金兌美元從紀錄高位大幅回撤,目前交投於日低2731.45美元附近。週三,美國(US)數據顯示經濟成長維持韌性,勞動市場健康,降息預期降溫,風險偏好情緒籠罩金融市場。
聯準會(Fed)將於下週召開會議,並於11月7日(週四)宣布貨幣政策決定。降息25個基點(bps)的機率為94.5%,略低於一週前的95.5%。不過,市場人士仍在思考,共和黨在即將到來的總統大選中獲勝是否會迫使聯準會放緩寬鬆步伐。
同時,日本央行(BoJ)週四決定維持利率目標在0.25%不變,並重申通膨率將持續接近2%目標的預測。這一消息對日圓(JPY)構成了壓力,為美元提供了支持。
最後,美國報告稱,截至 10 月 25 日當周美國上周初請失業金人數從上週修正值 22.8 萬改善,降至 21.6 萬。該國還發布了 9 月個人消費支出(PCE)物價指數,這是聯準會(Fed)最重視的通膨指標。美國PCE物價指數年率上升 2.1%,月率上升 0.2%,符合預期;核心 PCE 物價指數年率達 2.7%,高於 2.6%。
亞歐股指大幅走低,導致華爾街連續第二天大幅下挫。
目前,市場焦點轉向將於週五發布的美國非農就業人數(NFP)報告。預計 10 月美國非農將新增 11.3 萬,失業率將穩定在 4.1%。
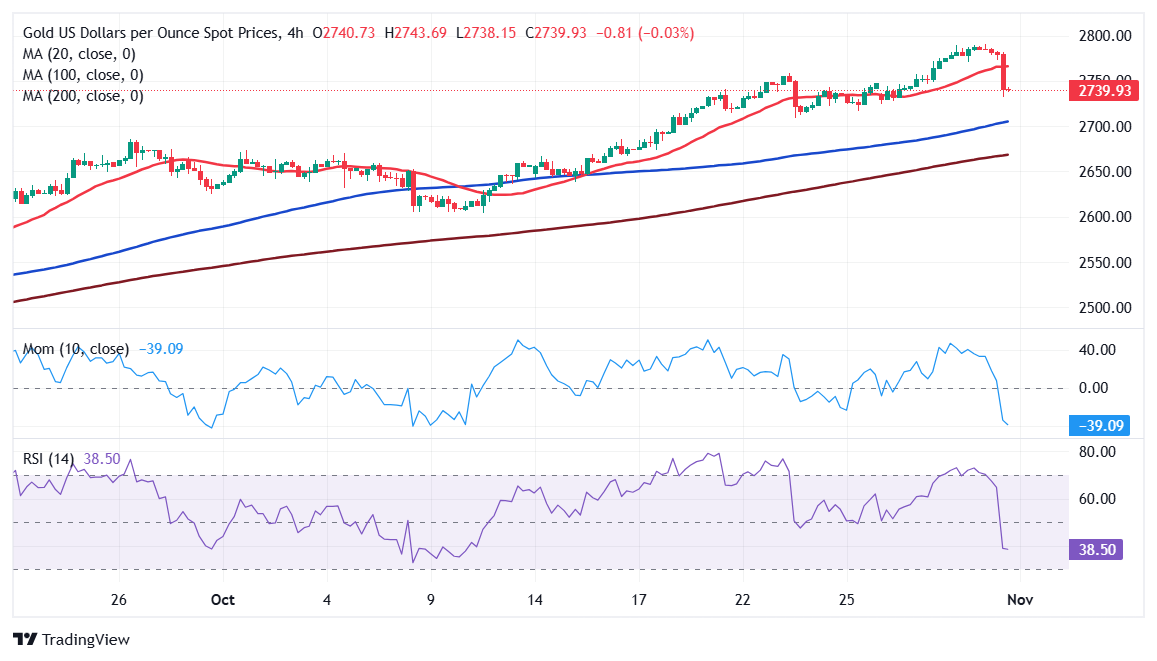
黃金/美元短線技術前景
黃金/美元跌去大部分週漲幅,日圖顯示可能會延續整理下跌,即便金價遠未出現看跌傾向。日圖顯示,技術指標從超買讀數大幅回撤,並堅挺朝南,處在中線上方。同時金價仍處於所有均線上方,這些均線維持看漲傾向。 20 SMA(均線)目前處在 2,696.00 美元附近,構成動態支援。
短期內,4 小時圖顯示,金價風險偏向下檔。金價跌破了 20 簡單移動均線,該均線在 2,766.00 美元附近失去了看漲動能。不過100 和 200 簡單移動均線繼續堅定朝北,處於現價遠下方。最後,技術指標穿過中線進入負區,維持急遽下跌傾向,符合再次走低的趨勢。
支持程度: 2,731.45 2,716.90 2,701.70
阻力等級: 2,747.75 2,760.40 2,772.50
本頁面資訊包含前瞻性陳述,涉及風險和不確定性。本頁所介紹的市場和工具僅供參考,不應以任何方式被視為購買或出售這些資產的建議。在做任何投資決定之前,你都應該做充分的調查。FXStreet不以任何方式保證該資訊沒有錯誤、錯誤或重大錯報。它也不保證這些資料是及時的。在公開市場投資涉及很大的風險,包括損失全部或部分投資,以及精神上的痛苦。所有與投資有關的風險、損失和成本,包括本金的全部損失,均由您負責。本文僅代表作者個人觀點,並不代表FXStreet或其廣告商的官方政策或立場。作者不對本頁連結的資訊負責。
如果文章正文中沒有明確提到,在撰寫本文時,作者在本文中提到的任何股票中都沒有頭寸,也沒有與文中提到的任何公司有業務關係。除了FXStreet,作者沒有收到撰寫這篇文章的報酬。
FXStreet和作者不提供個性化的建議。作者對該資訊的準確性、完整性或適用性不作任何陳述。FXStreet和作者將不承擔任何錯誤,遺漏或任何損失,傷害或損害由此資訊及其顯示或使用引起的。錯誤和遺漏除外。本文作者和FXStreet並非註冊投資顧問,本文內容無意提供任何投資建議。
編輯精選

卡塔爾首相表示,海灣國家必須就伊朗採取一致行動
卡達首相謝赫·穆罕默德·本·阿卜杜拉赫曼·阿勒薩尼表示,海灣國家必須共同努力恢復中東穩定,並幫助促成美國(US)與伊朗之間的解決方案,彭博社週日報導。 "我們希望這場戰爭能給所有人敲響警鐘,"阿勒薩尼表示。"作為一個地區,我們必須負責任地共同採取行動,"他補充道。
CFTC報告:隨著日元多頭倉位增加,持倉轉向更加防禦性
一週一句話:截至 9 月 15 日當週,日元持倉大幅增加至可觀的淨多頭,而原油買盤伴隨著油價大幅上漲。加元空頭也有所回落,但儘管金價走低,黃金敞口仍然擁擠。歐元和澳元持倉則隨著較弱的貨幣而走軟。 日元(JPY)非商業淨多頭顯著改善至約 120.4K 份合約,創下自 8 月初以來的最大單週增幅。
GBP/USD 逆轉;焦點現已轉向 1.3400
GBP/USD 自先前低點反彈,並在週五華爾街收盤前於接近關鍵 1.3400 關口附近交易。英鎊兌美元的回升與美元動能減弱以及更廣泛風險資產整體改善同步出現。
比特幣周度預測:BTC無視CLARITY法案受挫和偏鷹派美聯儲
本週比特幣(BTC)價格走勢保持韌性,週五撰寫本文時交投於78,000美元上方,正逼近一個關鍵阻力區間。機構需求已顯現初步疲軟跡象,現貨交易所交易基金(ETF)有望連續第二週出現資金流出,截至週四在中東緊張局勢升級之際已錄得超過4.2億美元。與此同時,交易員仍需保持謹慎

下周前瞻 – 偏鷹派美聯儲為初值PMI定下基調,瑞士央行決定政策
本週美元表現優於所有主要貨幣對手,在週三之前因預期美聯儲將採取鷹派立場而佔據上風,並在央行滿足鷹派市場押注後加速上漲。 委員會通過一致投票決定自2023年以來首次按下加息按鈕,理由是通脹居高不下且存在上行風險、國內需求、就業和投資具有韌性。官員上調了2026年的GDP和通脹預測,而新的點陣圖顯示年底前還將再加息一次。