澳元兌美元的預測和新聞
AUD/USD 不受重力影響;焦點重新回到 0.7000
澳元/美元在週二亞洲開盤前維持在0.6970附近的買盤偏向。該貨幣對延續了週五的反彈,儘管美元再度走強,仍重新瞄準0.7000關口。展望後市,西太平洋銀行將在國內經濟日程中公布其消費者信心指數
最新澳元新聞
澳元兌美元技術概況
在日線圖上,AUD/USD 交投於 0.6968,維持短線看跌偏向,因現貨價格仍低於 200 日簡單移動平均線(SMA)0.7032、100 日 SMA 0.7056 以及 55 日 SMA 0.7081。上方均線群,加上 0.7079 的水平阻力,顯示目前反彈仍受限;同時,相對強弱指標(14)徘徊在 34 附近,令下行動能持續受到關注,而平均方向指數位於 39,暗示趨勢階段正在增強。
下行方面,初步支撐見於 0.6833 附近的水平位,之後是更深一層的底部 0.6660,另有 0.6593 與 0.6414 的緩衝區,之後才是 0.6373 的結構性基底。上行方面,立即阻力由 200 日 SMA 0.7032 定義,其後為 100 日 SMA 0.7056 與 0.7079 障礙;再往上,0.7278/0.7283 區間及 0.7661 標記為後續阻礙,若要中和更廣泛的看跌基調,則需重新站回這些水平之上。
國內支撐、外部壓力:澳元夾在中間
澳元短線前景上方仍持續籠罩著一些陰雲。
澳洲的國內背景與許多已開發經濟體相比表現相對有利,而澳洲央行(RBA)也不急於放棄其鷹派立場。這些因素應可在一定程度上抑制看跌動能。
然而,澳元的反彈仍易受美元再度走強、持續的地緣政治不確定性,以及中國經濟僅是趨於穩定而非加速成長的影響。
200 日 SMA 仍是中期前景的關鍵水平。守在其上方可維持 建設性 結構,但要進一步延續漲勢,則需要明確突破 0.7200。
然而,這樣的走勢將需要美元下行趨勢重啟、風險敏感資產需求增強、美國通膨進一步降溫,或聯準會(Fed)出現(可能性較低的)鴿派轉向。
在此之前,外部因素對澳元的影響可能會大於國內 基本面。
基本概述
澳元(AUD)在本週相當正面的開局中進一步加速,推動 AUD/USD 延續上週五的可觀漲勢,並將其多頭走勢擴展至關鍵 0.7000 關口附近。
儘管美元(USD)再度表現強勁,在普遍風險趨避情緒與持續地緣政治緊張局勢主導的背景下,該貨幣對仍延續上升趨勢。
在 9 月高點接近 0.7250 之後,該貨幣對上週一度逼近 0.6900 爭奪區間時回吐了超過 3 美分,隨後不久又重新獲得一些動能。
總體而言,只要現貨價格持續低於其 200 日簡單移動平均線,進一步下跌的大門仍然敞開。然而,澳洲央行(RBA)鷹派的政策傾向,加上澳洲通膨仍處於高位,短期內應可對任何深度回調形成緩衝。
澳洲韌性遇上動能放緩跡象
在國內需求與正向經濟成長的支撐下,澳洲經濟持續相較於許多 G10 同儕表現優於。持續的通膨也支持 RBA 謹慎、依賴數據的政策立場。
然而,在最終數據顯示 9 月製造業採購經理人指數(PMI)降至 49.6、服務業 PMI 由 52.0 和 53.2 分別放緩至 51.9 之後,商業活動似乎失去了一些動能。
貿易數據也提供了另一個正面但溫和的訊號,8 月貿易順差僅為 4.95 億澳元,較前一個月錄得的 13.51 億澳元順差(由 19.23 億澳元下修)有所增加。
然而,成長數據則不那麼鼓舞人心。事實上,2026 年第二季國內生產毛額(GDP)季增 0.4%,高於前值 0.3%,但年增率為 2.1%,低於前一年的 2.5% 年增幅。
勞動市場在 8 月也呈現喜憂參半的訊號,失業率升至 4.6%,就業變動增加 3.95 萬人,扭轉了 7 月近 1.6 萬人的下降。
通膨似乎失去了一些動能,最受關注的截尾均值(Trimmed Mean)在過去十二個月為 3.6%,儘管整體 CPI 年增率則升至 4.0%。
墨爾本研究院的消費者通膨預期指標在 9 月維持於 4.9% 不變,進一步印證了上述數據。
這些數據使 RBA 的通膨任務仍然未完成。決策者預期通膨要到 2028 年初才會回到目標區間,這使得政策重點仍放在耐心等待,而非即將轉向。
中國提供穩定,但對澳幣缺乏燃料
中國為澳洲經濟提供了穩定性,但並未帶來過去擴張期間支撐澳元的成長動能。
中國經濟在 4 至 6 月期間年增 4.3%,工業生產成長重新獲得動能,年初至今擴張 5.2%,7 月貿易順差在進出口均有不錯增長的支撐下擴大至 1,191 億美元。然而,另一方面,消費支出仍然疲弱,零售銷售僅較一年前增加 0.4%。
此外,商業調查呈現出令人鼓舞的景象:國家統計局公布 9 月製造業 PMI 升至 50.1(前值 49.8),服務業 PMI 升至 50.2(前值 49.0)。同樣地,RatingDog 等民間指標也維持在擴張區間,製造業為 52.1(前值 51.5),服務業為 51.6(前值 51.4)。
8 月通縮壓力似乎暫時喘息,CPI 年增 0.8%,高於前值 0.5%,而月增則上升 0.4%。生產者物價在過去十二個月上升 3.8%,低於前一個月錄得的 3.5% 增幅。
中國人民銀行(PBoC)週一稍早維持貸款市場報價利率不變,1 年期利率維持在 3.00%,5 年期利率維持在 3.50%。
因此,中國既沒有帶來重大提振,也沒有造成顯著拖累。除非數據顯示更明確的加速或惡化,否則其對 AUD/USD 的影響可能仍將有限。
RBA 再度升息,通膨仍不配合
在一致決議下,RBA 於週二會議將其 OCR 上調 25 個基點至 4.60%。
聲明指出,中東衝突已將全球能源價格推升至遠高於其 8 月預測所假設的水準,而通膨也證明比預期更強,短期通膨預期仍維持高位。儘管自年初以來的政策緊縮已使經濟放緩,董事會仍認為需要進一步抑制,以便在合理的時間內使通膨回到目標
在她的記者會上,總裁 Michele Bullock 表示,國內產能壓力仍是通膨的主要驅動因素,並警告稱,若中東衝突持續,企業可能會將更高成本轉嫁給消費者。儘管金融條件已經 具限制性,董事會仍認為有必要再升息一次,並強調政策將繼續以循序漸進的方式收緊。
Bullock 補充說,決策者需要看到季度核心通膨放緩至約 0.6%,才能對通膨正朝目標回落建立更大信心。
結論
澳洲央行(RBA)採取偏鷹派升息,反映出由持續的國內價格壓力、居高不下的通膨預期以及更高能源成本所推動的通膨前景惡化。雖然未來仍可能進一步收緊,但後續決策將繼續取決於最新公布的通膨數據。
澳元/美元反彈受阻於 200 日均線
基準展望
過去幾週,中期前景已經惡化,因為該貨幣對仍無法持續重拾上行動能。只要位於 200 日均線(0.7030)下方,該貨幣對就應面臨進一步下跌的機率上升。在此背景下,當前跌勢若延續,可能下探至 6 月低點附近的 0.6860(6 月 30 日)。
值得注意的是,日線相對強弱指標(RSI)已自超賣區反彈,儘管仍接近該區域。
要重新恢復看漲偏向,可能需要強勁催化因素,也就是風險偏好趨勢持續改善,或美元重新且持續走弱。
上行情境
更強的風險偏好環境,初步阻力應在 200 日均線,之後是 0.7140 的週高點(9 月 21 日)。再往上,將可望測試接近 0.7280 的 2026 年高點。
下行情境
全球風險情緒進一步惡化、美元持續走強,或中國數據再度疲弱,都可能進一步助長當前的賣壓。
初步支撐位於 0.6947 的 9 月低點(9 月 30 日)。若跌破該水平,將提高在 6 月底部之前重新測試 0.6922 週低點(7 月 29 日)的可能性。
隨著看空動能加速,空頭再度大量進場
根據美國商品期貨交易委員會(CFTC)數據,截至 9 月 29 日當週,澳元的看空部位明顯惡化。事實上,淨投機部位降至略高於 63.2 萬口,較前一週的降幅擴大逾一倍。4 週變動也顯著惡化至 -23,833,前值為 -2,359,確認看空動能已 加速。
此外,未平倉合約僅小幅增加,升至接近 31 萬口。隨著淨空頭部位加深,而整體參與度大致穩定,這一變化顯示的是 失去樂觀情緒以及部分新的空頭建立,而非市場整體看空曝險大幅擴張。
投機性曝險降至 -20.4%,而其百分位仍維持在偏高的 72.4。淨部位百分位降至 33.7,顯示淨部位雖偏空,但尚未達到歷史 極端。因此,看空曝險雖然明顯,但尚未達到通常與完全 擁擠的澳元空頭相關的水準。
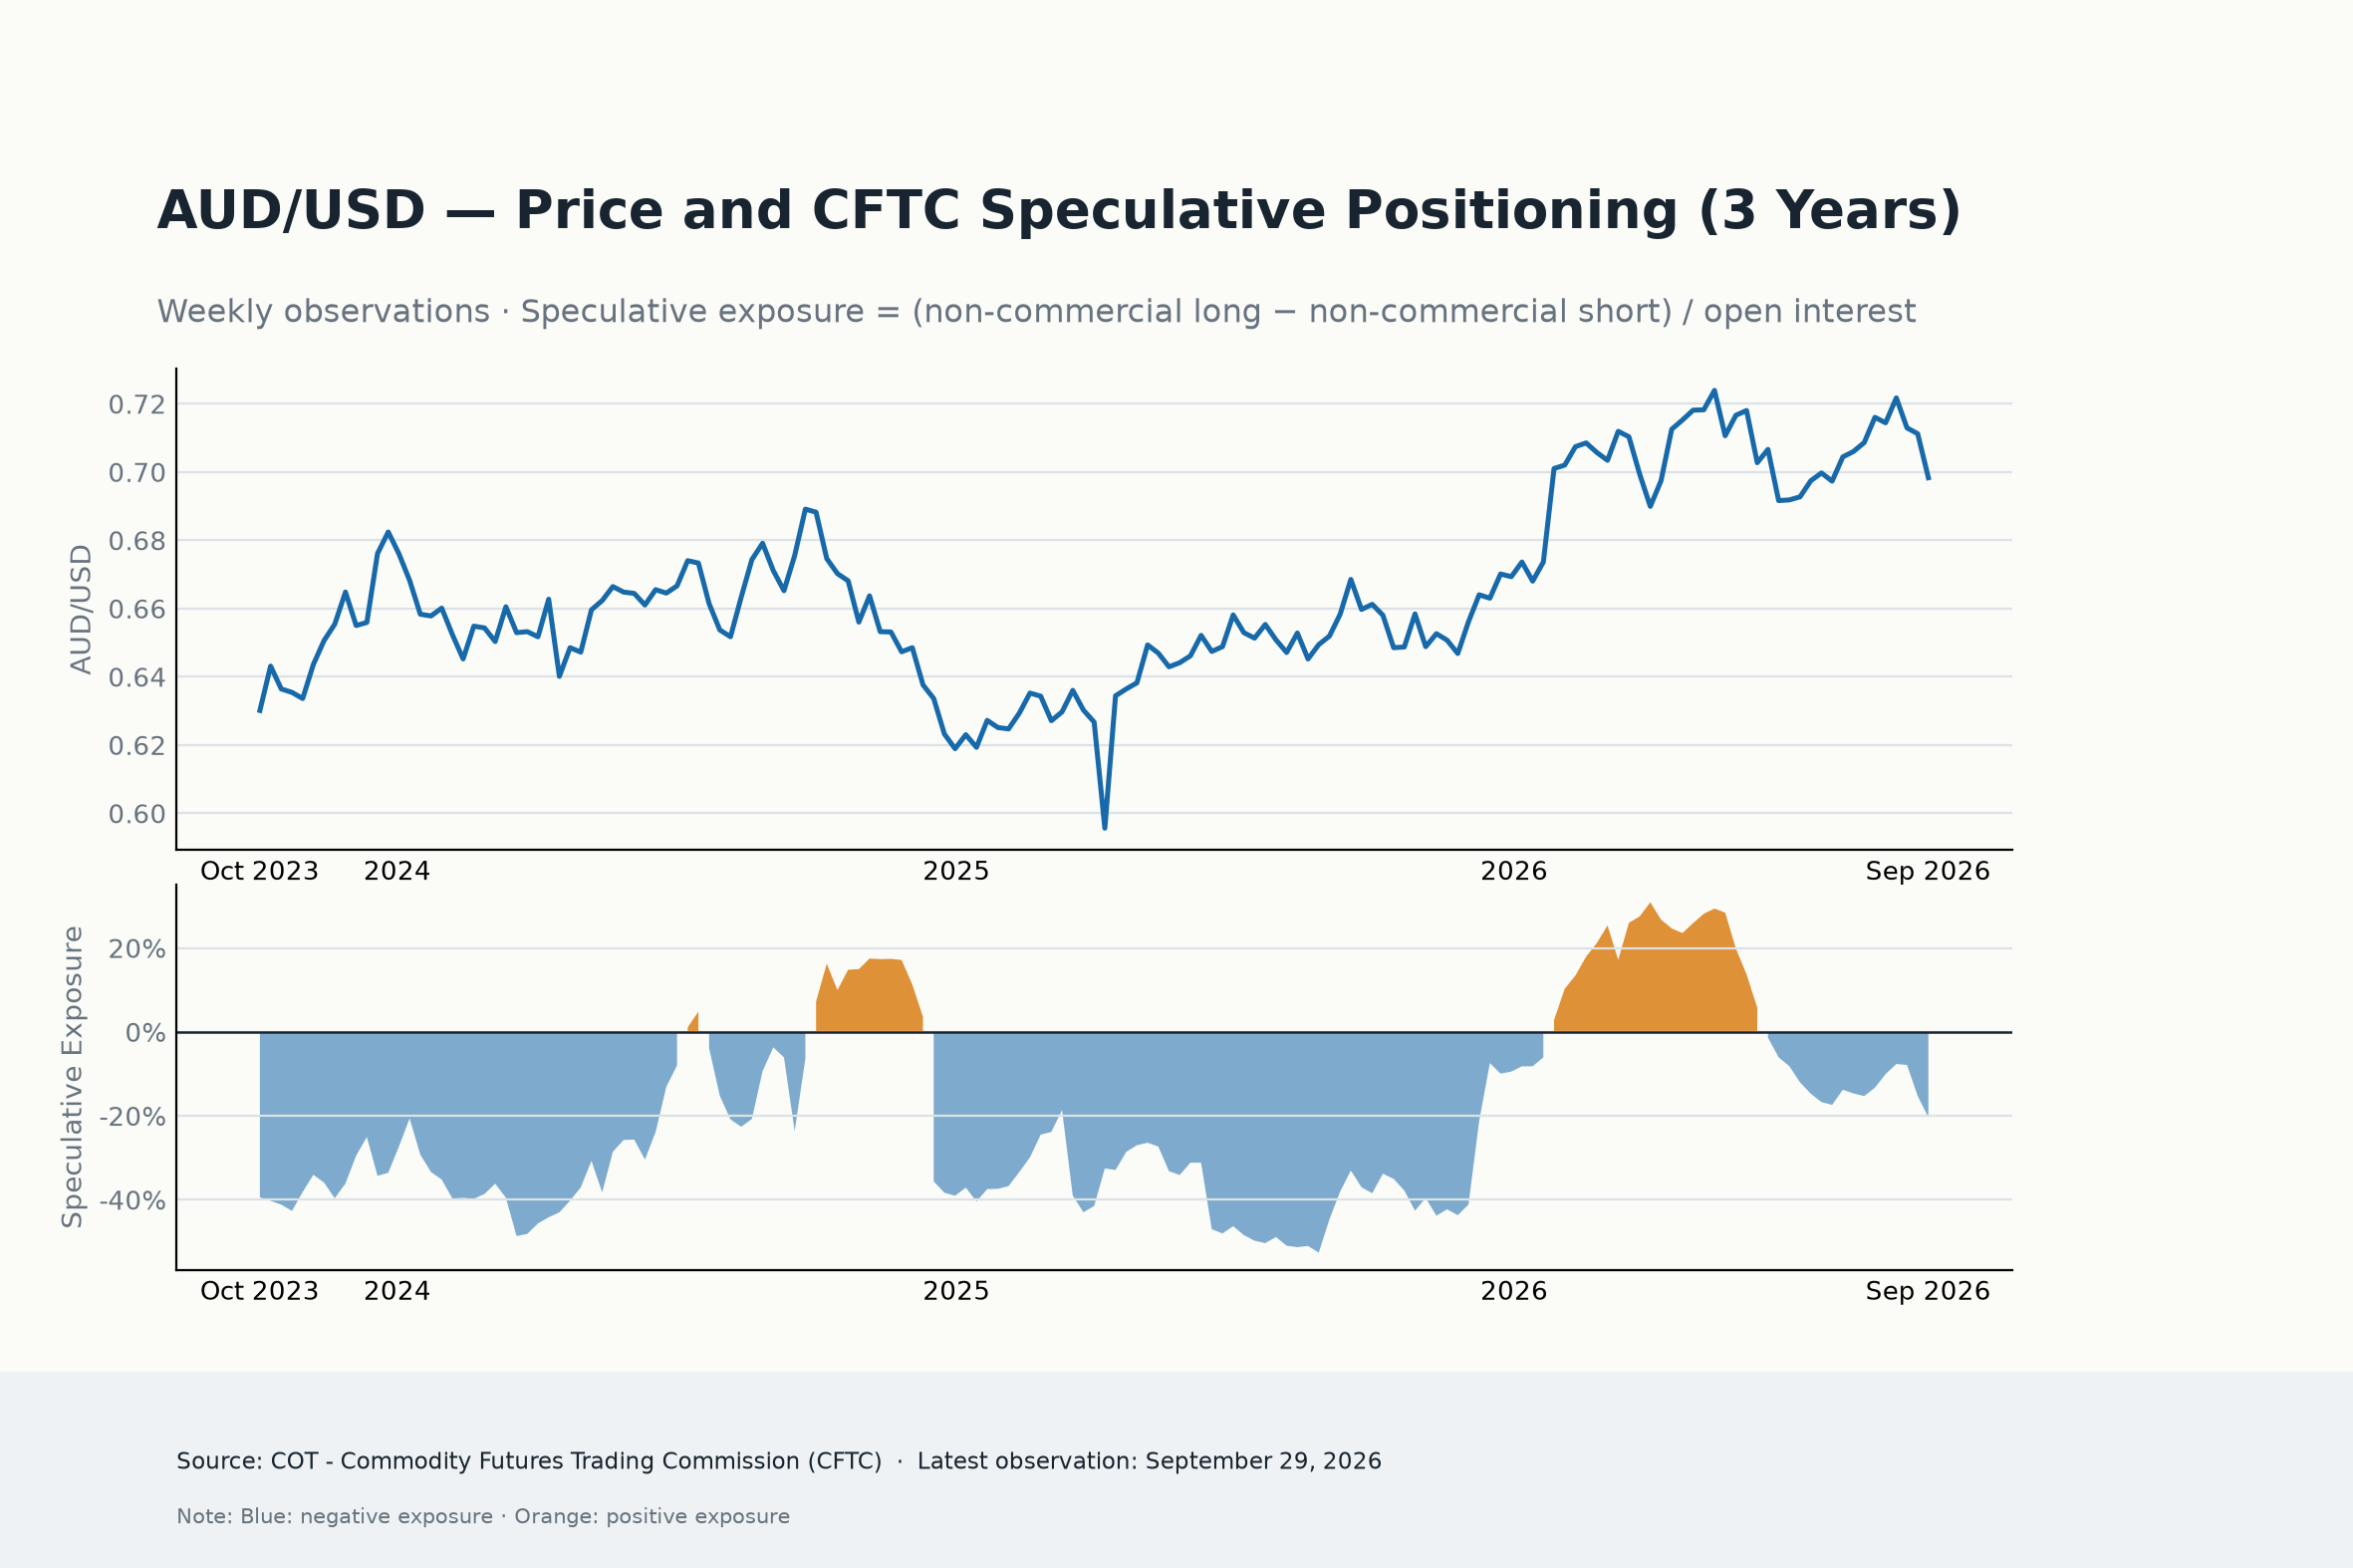
整體而言,澳元部位背景已明顯轉為 更 負面。每週的急劇惡化以及 4 週動能的崩落,顯示該貨幣正面臨 重新承壓,而穩定的未平倉合約則顯示看空情緒正在 加深,而非透過大規模新增參與者而加速。若趨勢持續,進一步下跌仍可能增加空頭部位更為擁擠的風險。
澳元/美元接下來會怎麼走?
美元動態、全球風險情緒以及地緣政治發展,仍是澳元/美元近期的主要驅動因素。
與此同時,國內經濟日曆上的下一項數據發布將是 Westpac 公布的消費者信心指數。
除了即將公布的數據外,主要風險還包括中國經濟更明顯放緩、聯準會持續偏鷹、投資人風險偏好惡化,或澳洲央行當前政策立場出現變化。上述任何發展都可能迅速改變澳元前景。
最新澳元分析
編輯的選擇
AUD/USD 不受重力影響;焦點重新回到 0.7000
澳元/美元在週二亞洲開盤前維持在0.6970附近的買盤偏向。該貨幣對延續了週五的反彈,儘管美元再度走強,仍重新瞄準0.7000關口。展望後市,西太平洋銀行將在國內經濟日程中公布其消費者信心指數
EUR/USD 仍承壓於 1.1200 附近
EUR/USD 已迅速忘記了週五的看漲嘗試,重新聚焦於下行,並在今日稍早回落至 1.1150 區域附近,或 17 個月低點。美元的強勁表現,加上法國新的財政擔憂,使得現貨在本週初持續承壓。

黃金在4,150美元附近持平
黃金目前重新恢復一些平靜,並在週一晚間接近每金衡盎司4,150美元關口。這種貴金屬反覆震盪的價格走勢,是對美元持續走強以及美國公債殖利率曲線各期限上行動能再度回升的反應。
Pi Network價格預測:隨著看跌動能增強,PI面臨更陡峭的下跌風險
Pi Network(PI)周一跌破0.090美元,延續跌勢,連續第五個交易日穩步下滑。散戶需求依然穩固,活躍永續合約的名義價值維持在1000萬美元上方。隨著看跌動能增強,PI的技術前景仍然看跌。 Pi Network在衍生品市場保持穩固的散戶支撐。CoinAnk數據顯示,PI期貨未平倉合約(OI)為1015萬美元,高於前一日的978萬美元。
未來一周:歐洲成為焦點,投資者消化非農就業數據的影響
本週初,歐洲成為焦點,因為財政和政治擔憂衝擊了該地區。歐元下跌0.5%,並在週一延續跌勢,EUR/USD回落至1.12美元下方,創2025年5月以來最低水平。不過,法國是這些擔憂的中心,西班牙也準備提前舉行選舉,這加劇了投資者的擔憂。 在法國債券收益率上週飆升、與德國的利差達到債務危機水平之後,市場將密切關注歐洲債券市場是否出現傳染跡象。現在的問題是,西班牙會是下一個嗎?法國債券和歐元上週遭到拋售,且這種下行勢頭本週可能持續,這表明歐洲不受投資者青睞,而債券市場警惕者正密切關注歐元區的事態發展。
主要貨幣對
加密貨幣
簽章
關於澳元/美元
澳元/美元
澳元/美元貨幣對(俗稱「Aussie」)表示購買1澳元(基礎貨幣)所需支付的美元(報價貨幣)數量。澳元與新西蘭元(NZD)、加元(CAD)同屬商品貨幣,因澳大利亞大量出口貴金屬、原油及農產品等原材料。
澳洲聯儲(RBA)歷來維持高於其他工業國的利率水平,疊加澳元較高的流動性,使其成為尋求高收益的套利交易者首選標的。
澳大利亞經濟及澳元走勢與中國(其最大貿易夥伴)深度綁定。中國經濟波動往往顯著牽動澳元。此外,因深度參與亞洲經濟體,澳元常被視為多元化投資工具。
澳元/美元匯率與黃金價格存在聯動。黃金作為對沖通脹的避險資產,屬全球交易最活躍的大宗商品之一。
對澳元/美元有影響力的機構和人士
RBA新聞與分析
美聯儲新聞與分析
對澳元/美元影響最大的資產
- 債券:GACGB10(澳大利亞10年期國債收益率)及T-Note 10Y(美國10年期國債)。