
在避險環境中,歐元/美元貨幣對在美元(USD)反彈的情況下收於下跌區域,但仍處於有限的範圍內。謹慎情緒在過去幾天中大多有利於美元,而在收盤前的獲利了結為歐元提供了短期支撐。該貨幣對收於1.0500水平以下,投資者為年終央行會議做準備。
歐洲央行更加鴿派但表現平平
歐洲央行(ECB)週四宣布,決策者決定將三大主要利率各下調25個基點(bps),如預期一致。因此,存款便利利率、主要再融資操作利率和邊際貸款便利利率分別降至3.00%、3.15%和3.40%。
隨附聲明顯示,決策者認為通脹過程"進展順利",預計未來三年通脹將徘徊在2%左右,持續接近管理委員會的2%中期目標。
關於增長,官員們下調了9月的預測。工作人員預計2024年經濟增長0.7%,2025年增長1.1%,2026年增長1.4%,2027年增長1.3%。此外,一些決策者提到可能的50個基點降息,但這一想法未獲支持。
最後,行長克里斯蒂娜·拉加德在新聞發布會上繼續使用較少鷹派的語言,引發了歐洲央行貨幣政策接近中性的猜測。拉加德表示,通脹風險現在是雙向的,同時重申決策將依賴數據,並在每次會議上做出。
歐元/美元貨幣對在公告中上下波動,但歐洲央行未能引發相關的方向性運動。
美國通脹上升
在大西洋彼岸,焦點在於通脹。美國(US)報告了多項通脹相關數據,顯示價格壓力上升。一方面,11月消費者價格指數(CPI)同比上升2.7%,高於10月的2.6%。按月計算,CPI上升0.3%,高於10月的0.2%。最後,年核心CPI同比上升3.3%。所有數據均符合投資者的預期。根據這些數據,通脹連續第二個月加速,並創下過去七個月來的最大漲幅。
此外,同月的生產者價格指數(PPI)同比上升3%,高於預期的2.6%和10月的2.6%。年核心PPI同比上升3.4%,超過分析師預期的3.2%。
價格壓力的上升不足以影響即將到來的美聯儲(Fed)降息預期,儘管實現2%目標的進展幾乎停滯。華爾街仍然押注美聯儲將在下週會議上宣布降息25個基點,投資者希望主席傑羅姆·鮑威爾能提供2025年的一些線索。考慮到即將到來的共和黨總統任期和最近幾個月通脹上升的數據,減緩降息步伐已在討論中。
宏觀經濟日曆升溫
在數據方面,日曆提供的內容不多。德國確認11月消費者物價調和指數(HICP)同比上升2.4%,與之前的估計一致。相反,接下來的幾天將更多地揭示歐盟和美國的經濟健康狀況。
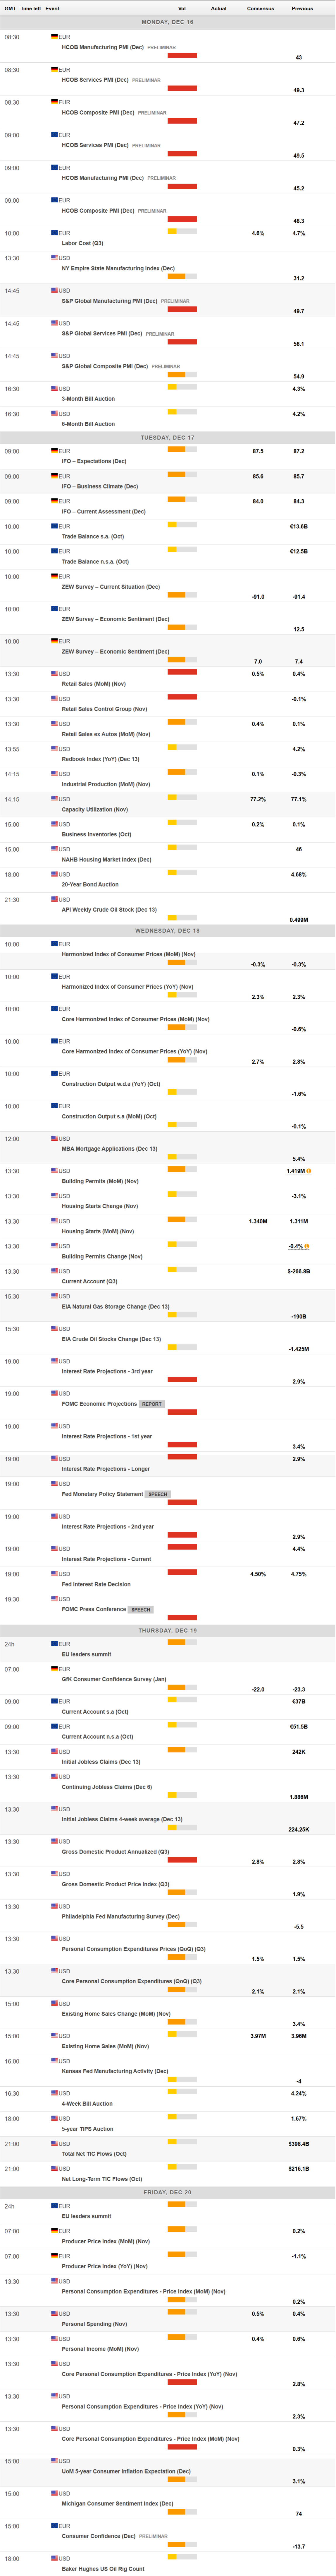
標普全球和漢堡商業銀行(HCOB)將於週一發布歐盟和美國12月採購經理人指數(PMI)的初步估計。週二,美國將發布11月零售銷售數據,而週三將帶來歐盟通脹更新。美國將於週四發布第三季度國內生產總值(GDP)的最終估計,而最後,週五將發布11月個人消費支出(PCE)價格指數,這是美聯儲最喜歡的通脹指標。
如前所述,美聯儲將在週中宣布其貨幣政策決定,儘管利率方面不會有驚喜,但未來央行的路徑可能會有所不同。
作為附註,除了美聯儲,日本央行(BoJ)和英國央行(BoE)也將宣布其貨幣政策決定,並在金融市場上引發噪音。
歐元/美元技術展望
從技術角度來看,歐元/美元貨幣對有望延續其近期的下滑。在週線圖中,該貨幣對在所有移動平均線下方發展。20簡單移動平均線(SMA)轉向南方,儘管仍在方向不明的100 SMA上方發展。與此同時,200 SMA在較短的移動平均線上方緩慢下滑。技術指標在修正超賣條件後恢復下滑,反映出賣方仍佔據主導地位。
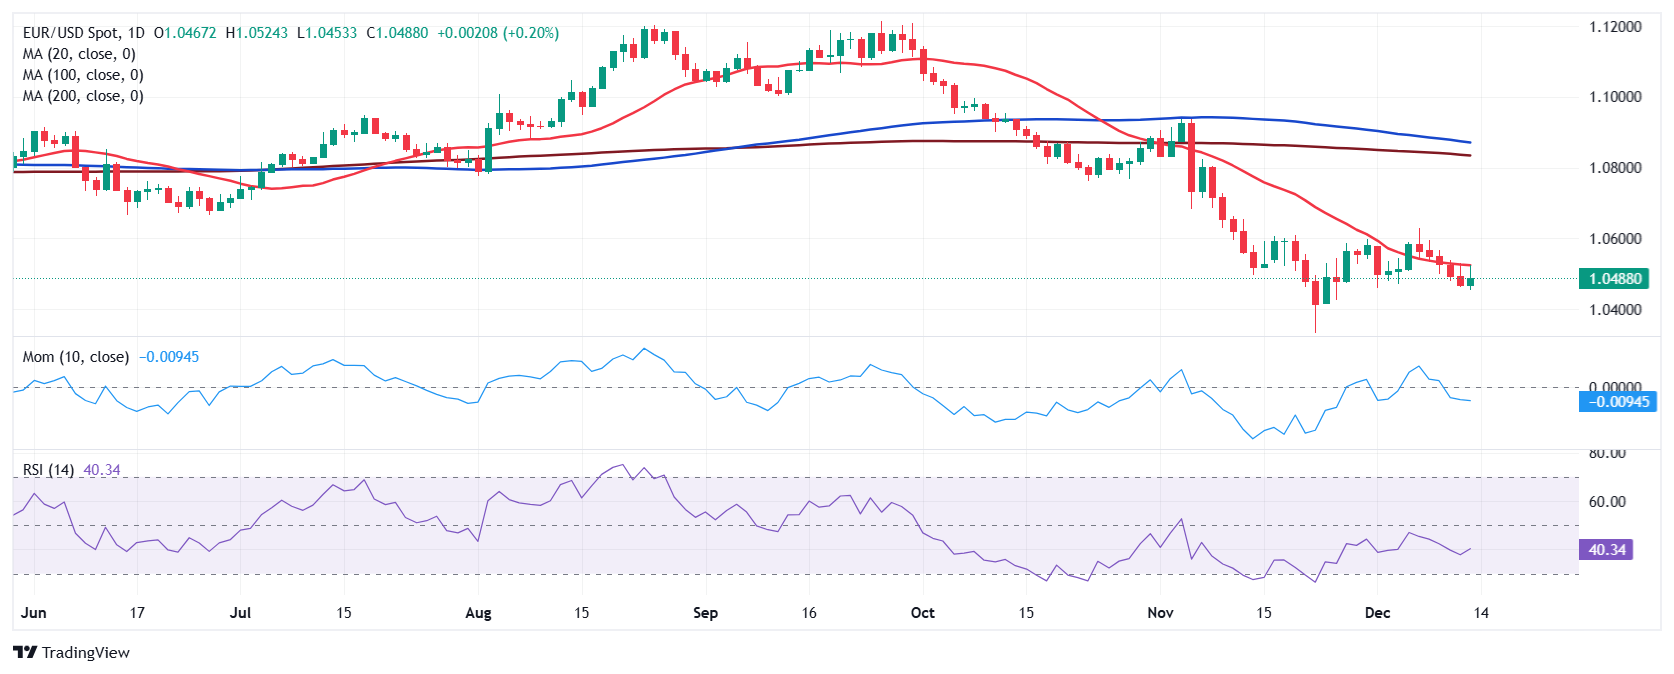
歐元/美元貨幣對的日線圖顯示,自上週三以來,20 SMA提供了動態阻力,目前位於1.0525左右。與此同時,100和200 SMA在當前水平上方300點以上獲得看跌力量,在未來幾天的技術圖景中影響較小,但無論如何反映出空頭佔據主導地位。最後,同一圖表顯示,動量指標在其100水平附近無方向,未能提供方向線索,而相對強弱指數(RSI)指標在41左右徘徊,也缺乏方向力量。
該貨幣對在1.0440區域有即時支撐,這是10月份的低點,隨後是1.0320-1.0330價格區間。阻力位於前述的1.0530區域,隨後是1.0600門檻。若明確突破後者,應為延伸至1.0700價格區間打開大門。
作者

Valeria Bednarik
FXStreet
Valeria Bednarik was born and lives in Buenos Aires, Argentina. Her passion for math and numbers pushed her into studying economics in her younger years.





