本週亞洲研究重點
亞洲展望 2027:增長擴圍,資本更趨選擇性
韓國:預計韓國央行將加息 25 個基點
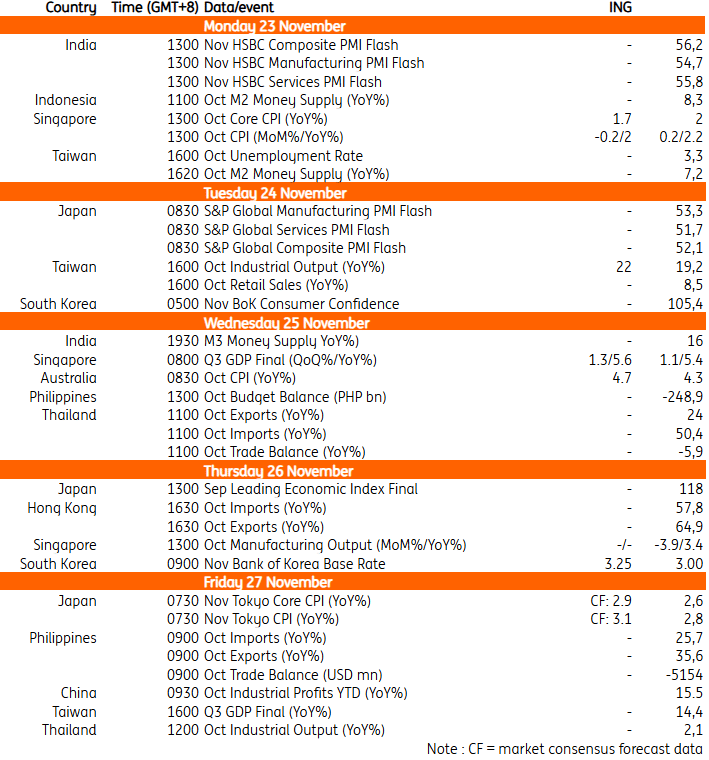
預計韓國央行將於下週三把政策利率上調 25 個基點至 3.25%,這將是當前緊縮週期中的第三次加息。通脹仍高於目標,10 月份總體 CPI 和核心 CPI 同比均維持在 2.8%,而強勁的半導體出口繼續支撐增長。與此同時,家庭信貸增速放緩表明,此前的加息開始收緊金融條件。
中國:工業利潤復甦仍不均衡
中國將於下週五公布 10 月工業利潤數據。儘管 2026 年以來利潤總體有所恢復,但反彈仍不均衡。漲幅主要集中在人工智能和電子相關行業以及上游大宗商品生產商,而汽車製造商、建築相關行業以及許多面向消費者的製造商仍面臨顯著壓力。疲弱的國內需求可能會使這些行業在 10 月數據中繼續承壓。
台灣:科技支撐工業生產增長
台灣將公布 10 月工業生產數據。我們預計,在科技行業持續強勁的推動下,產出增速將加快至同比 22.0%。不過,科技行業之外的活動可能仍將較為溫和。若數據強勁,將強化市場對第四季度經濟穩健增長的預期。
日本:東京通脹預計走強
日本將於下週四公布 11 月東京 CPI 數據。市場普遍預計,總體通脹率將從 10 月的 2.8%同比加速至 3.1%,而核心通脹率預計將從 2.6%同比升至 2.9%。若數據大致符合預期,將表明潛在價格壓力依然堅挺,並強化我們對日本央行將在 12 月加息的預期。
下週亞洲的關鍵事件
作者

ING Global Economics Team
ING Economic and Financial Analysis
From Trump to trade, FX to Brexit, ING’s global economists have it covered. Go to ING.com/THINK to stay a step ahead.
更多來自 ING Global Economics Team





