歐元兌美元在歐元區-美國第三季 GDP初值和德國通膨數據公佈前盤整
- 在歐元區和美國發布關鍵經濟數據之前,歐元/美元在 1.0800 附近橫盤整理。
- 法國第三季度經濟增長 0.4%,符合預期。
- 特朗普在美國總統大選中獲勝可能會對歐元區經濟增長產生不利影響。


周三歐洲時段,歐元/美元交易價格接近周二高點,略高於 1.0800。由於投資者等待歐元區和美國公布的關鍵宏觀經濟數據,該主要貨幣對連續第三天橫盤整理,這可能會給該貨幣對帶來波動。
在歐洲,德國及其六個州以及西班牙的 10 月份消費者物價指數(HICP)初值數據將表明通脹壓力是否繼續保持在歐洲央行(ECB)2% 的目標範圍內。
經濟學家估計,德國的 HICP 增長速度將從 9 月份的 1.8% 加快到 2.1%,而西班牙的通貨膨脹率預計仍將低於 2%。
除非出現大的上行驚喜,否則通脹數據對歐央行在即將於 12 月召開的政策會議上采取利率行動的影響預計不會太大,因為官員們認為物價壓力的軟化速度要快於央行的預期。
歐央行決策者最近的評論表明,他們對經濟增長疲軟導致通貨膨脹持續走低感到擔憂。市場參與者對歐元區經濟前景感到擔憂。
與此同時,美國總統大選前的不確定性依然存在。雖然全國民調顯示美國前總統唐納德-特朗普和現任副總統卡馬拉-哈裏斯之間的競爭激烈,但交易商似乎在為特朗普獲勝定價,這也將對歐元區產生深遠影響。
特朗普承諾對所有進口商品普遍征收 10%的關稅,但來自中國的商品除外,因為中國將面臨更大的關稅。關稅威脅可能會嚴重影響歐元區強大的出口部門。投資銀行公司高盛預計,如果普遍征收10%的關稅,歐元區國內生產總值(GDP)將下降1%。
周三盤中,投資者還將重點關註歐元區及其主要地區的第三季度 GDP 快報數據。市場參與者將密切關註德國經濟增長數據,因為預計該地區最大經濟體將連續第二個季度收縮。
與此同時,法國第三季度 GDP 初值的預期增速為 0.4%,快於今年第二季度的 0.2%。
每日市場動向摘要:歐元/美元保持觀望,因美元上漲受阻
- 由於美元(USD)的上漲似乎已經停滯,歐元/美元維持橫盤整理。在疲軟的美國(US)9月份JOLTS職位空缺數據再度引發對勞動力市場痛苦的擔憂之後,美元面臨壓力。衡量美元對六種主要貨幣價值的美元指數(DXY)跌至104.20附近。
- 周二公布的職位空缺數據顯示,新增職位空缺為744.3萬個,低於預估的799萬個和前值發布的786.1萬個。疲軟的職位空缺指向勞動力需求放緩,這使得美聯儲(Fed)對剩余一年的鴿派押註持續不減。根據10月23日至29日的路透社民調,美聯儲將在11月和12月的政策會議上降息25個基點。
- 要獲得更多的利率線索,投資者將關註北美時段公布的ADP就業變化和美國第三季度GDP速報數據。經濟學家預計,10月份私營部門新增就業人數為11.5萬人,低於9月份的14.3萬人。同時,預計美國經濟年化增長率將穩定在 3.0%。
- 本周晚些時候,投資者將密切關註 10 月份非農就業人數和 ISM 製造業采購經理人指數數據,以及 9 月份個人消費支出價格指數(PCE)數據。
技術分析:歐元/美元維持在 1.0800 附近的狹小區間內波動
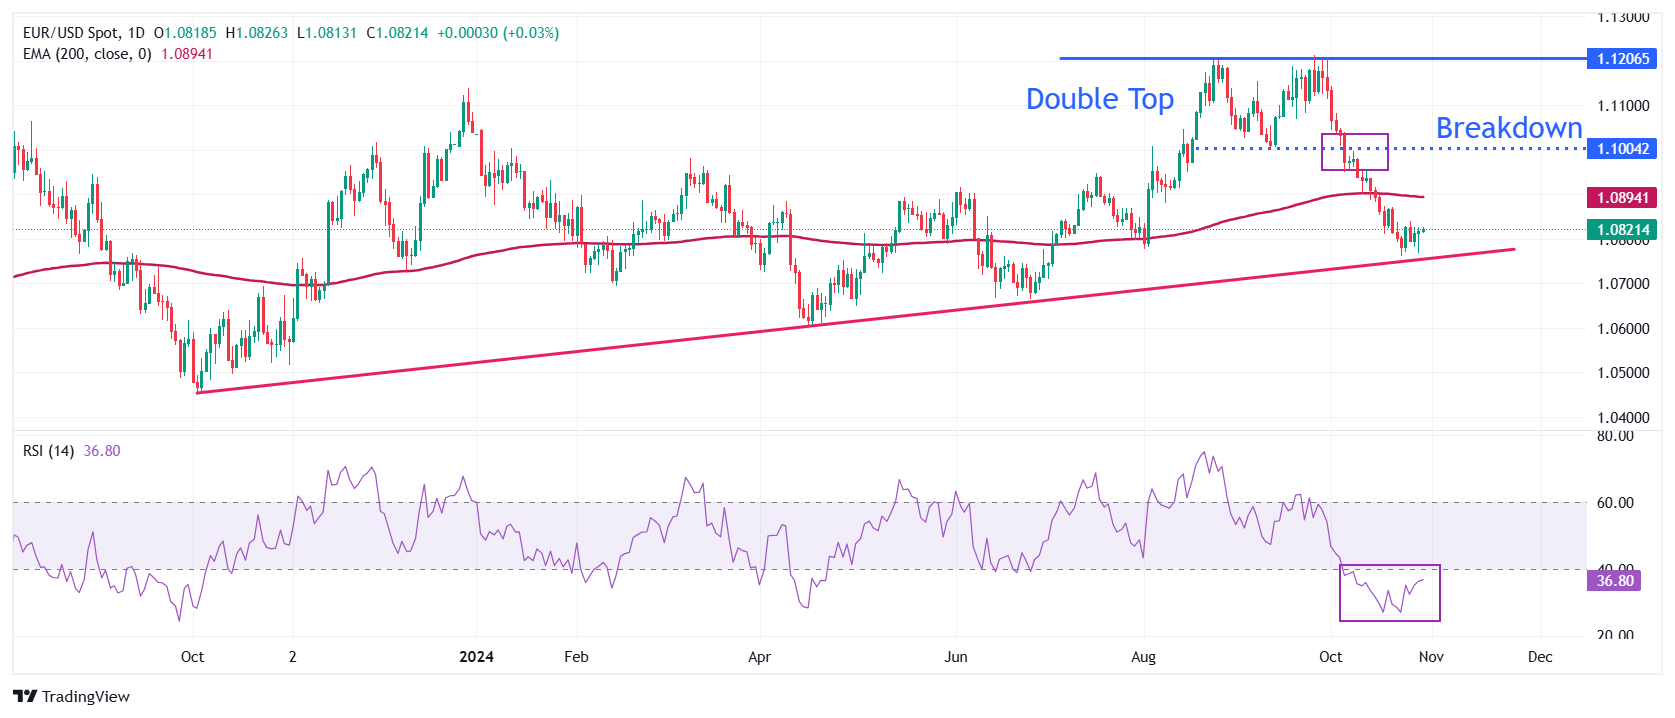
周三歐洲交易時段,歐元/美元在 1.0800 附近盤整。該主要貨幣對繼續保持在 1.0750 附近的上行趨勢線上方,該趨勢線是從 2023 年 10 月 3 日的低點 1.0450 左右繪製的。然而,該主要貨幣對的整體前景依然看跌,因其維持在 200 日指數移動均線(EMA)下方,該均線在 1.0900 附近交投。
在跌破 9 月 11 日低點 1.1000 附近的日圖雙頂形態頸線後,導致歐元/美元看跌逆轉。
14 天相對強弱指數(RSI)仍位於 20.00-40.00 區間,表明未來還有更多下行空間。
下行方面,如果滑落至 1.0750 下方,則歐元/美元可能會更加疲軟,跌向 1.0700 的整數水平支持。同時,1.0900 附近的 200 日指數移動均線和1.1000 這一心理關口將成為關鍵阻力。
歐元常見問題解答
歐元是屬於歐元區的 19 個歐盟國家的貨幣。它是僅次於美元的全球交易量第二大的貨幣。2022 年,它占所有外匯交易的 31%,日均交易額超過 2.2 萬億美元。歐元/美元是全球交易量最大的貨幣對,約占所有交易的 30%,其次是歐元/日元 (4%)、歐元/英鎊 (3%) 和歐元/澳元 (2%)。
位於德國法蘭克福的歐洲中央銀行是歐元區的儲備銀行。歐洲央行設定利率並管理貨幣政策。歐洲央行的主要任務是維持物價穩定,這意味著要麼控製通脹,要麼刺激增長。它的主要工具是提高或降低利率。相對較高的利率——或者更高利率的預期——通常對歐元有利,反之亦然。歐洲央行管理委員會每年召開八次會議,製定貨幣政策決定。決定是由歐元區國家銀行行長和包括歐洲央行行長克裏斯蒂娜·拉加德在內的六個常任理事國做出的。
歐元區通脹數據以消費者價格協調指數(HICP)衡量,是歐元的重要計量經濟指標。如果通貨膨脹率高於預期,特別是高於歐洲央行2%的目標,歐洲央行就不得不提高利率以控製通脹。與其他國家相比,相對較高的利率通常會對歐元有利,因為它使該地區作為全球投資者投資的地方更具吸引力。
發布的數據可以衡量經濟的健康狀況,並可能對歐元產生影響。GDP、製造業和服務業PMI、就業和消費者信心調查等指標都可能影響歐元的走向。強勁的經濟有利於歐元。這不僅會吸引更多的外國投資,還可能鼓勵歐洲央行提高利率,這將直接增強歐元。否則,如果經濟數據疲軟,歐元可能會下跌。歐元區四大經濟體(德國、法國、意大利和西班牙)的經濟數據尤為重要,因為它們占歐元區經濟的75%。
歐元的另一個重要數據是貿易平衡。該指標衡量的是一個國家在一定時期內出口收入與進口支出之間的差額。如果一個國家生產受歡迎的出口產品,那麼它的貨幣將純粹從尋求購買這些商品的外國買家創造的額外需求中獲得價值。因此,凈貿易余額為正會使貨幣走強,反之亦然。
作者
FXStreet Team
FXStreet
Composed of a group of economic journalists and FX experts, the FXStreet content team produces and oversees all content published on FXStreet. It provides a purely journalistic approach to the Forex market.





