歐元/美元價格預測:買家在200日SMA上方仍占主導地位
- 歐元/美元守在關鍵日均線之上,技術前景保持建設性。
- 隨著 RSI 回落至 60 多中段且 MACD 柱狀圖減弱,動能略有降溫。
- 1.1633 的 200 日 SMA 在當前水平下方提供即時支撐。

週四歐元/美元幾乎持平,此前該貨幣對本週早些時候攀升至三個月高點 1.1711 後,價格走勢進入盤整。短期基本面和技術面背景繼續有利於歐元,儘管動量指標顯示出早期降溫跡象,因為該貨幣對正試圖在 200 日簡單移動平均線(SMA)上方不遠處構築底部。
截至發稿時,歐元/美元交投於 1.1651 附近。美聯儲(Fed)主席凱文-沃什(Kevin Warsh)週五在傑克遜霍爾研討會上的講話是關鍵風險事件,可能決定美元的下一步走勢,進而影響歐元/美元的方向。
歐洲央行收緊預期支撐歐元
Brown Brothers Harriman 的策略師指出,"歐元/美元在 1.1650 附近缺乏方向,200 日移動均線位於 1.1632 提供關鍵支撐",強調市場正在盤整而非趨勢性運行。他們指出,"掉期曲線幾乎已完全計入歐洲央行在 9 月 10 日下次會議上加息 25 個基點至 2.50%,以及未來十二個月累計收緊 60 個基點",他們認為這一政策路徑"合理且有利於歐元"。在他們看來,"歐元區通脹高於目標,領先指標指向更強勁的經濟活動"的背景,進一步強化了歐洲央行繼續收緊政策的理由,並在當前水平為歐元提供支撐。
技術分析
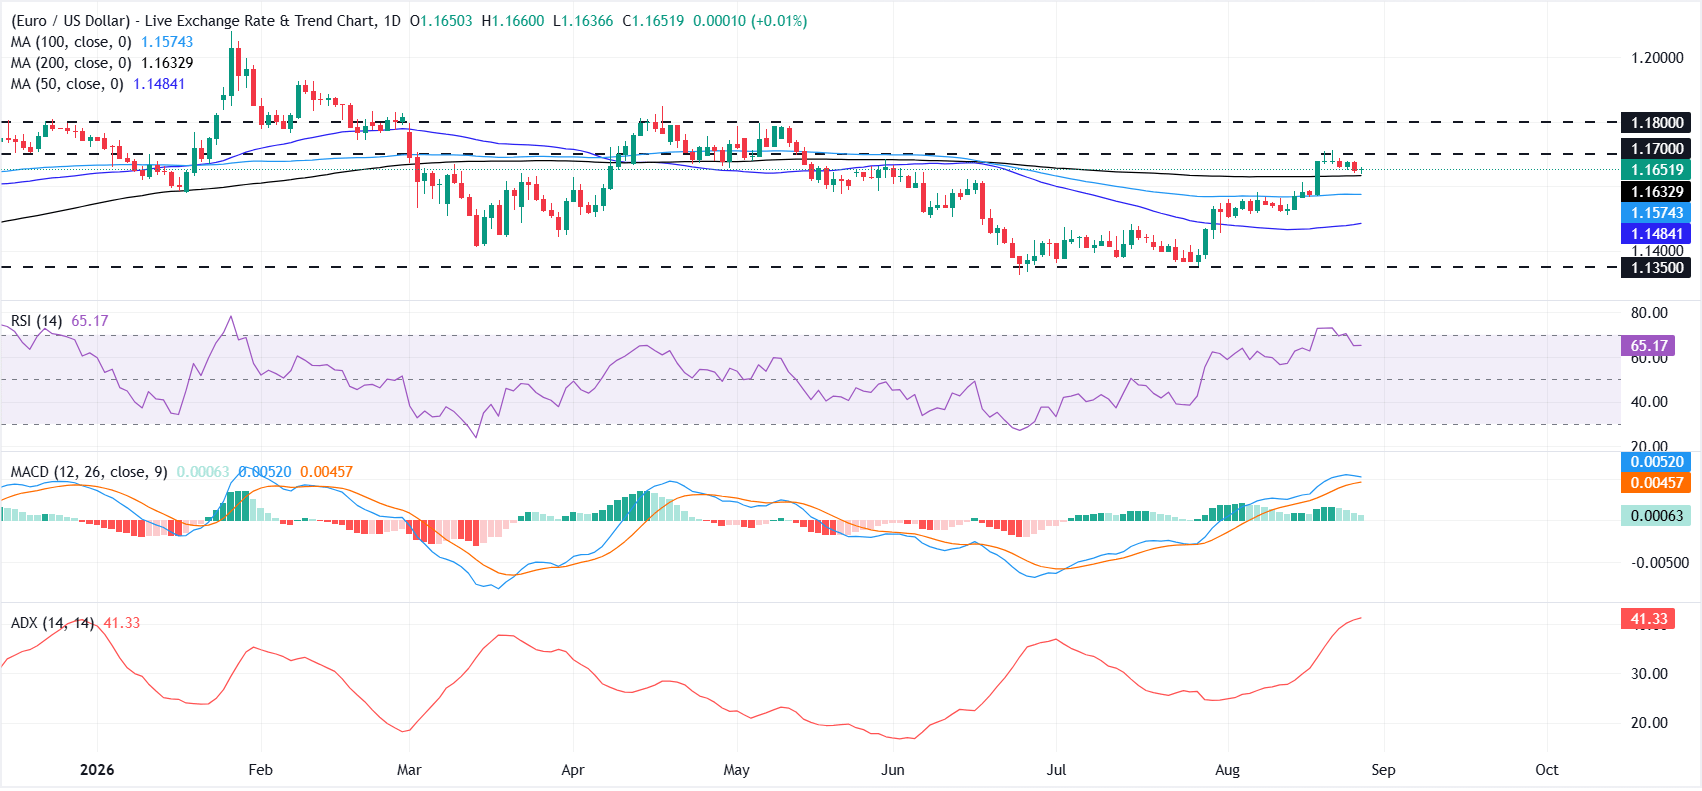
從技術角度看,歐元/美元自本月初以來一直保持穩步上升趨勢,形成更高的高點和更高的低點序列,同時重新站上關鍵的 50 日、100 日和 200 日簡單移動平均線(SMA),這些均線大致集中在 1.1480 至 1.1630 之間。
動量指標仍然提供支撐,不過上行強度正顯現出一些降溫跡象。相對強弱指數(RSI)在短暫進入超買區域後已回落至 65 左右,而移動平均趨同背離(MACD)仍處於正值區域,儘管綠色柱狀圖正在減弱。與此同時,40 上方的平均趨向指數(ADX)表明底層趨勢強勁,而非修正性反彈。
上行方面,1.1700 心理關口構成即時阻力,隨後是 1.1800 水平。下行方面,1.1633 附近的 200 日 SMA 提供初步支撐,隨後是 1.1574 附近的 100 日 SMA 和 1.1484 附近的 50 日 SMA。更深的回撤可能將 1.1350 區域暴露出來。
(本故事的技術分析是在 AI 工具的幫助下撰寫的。 了解更多。)
歐央行常見問題(FAQ)
位於德國法蘭克福的歐洲中央銀行是歐元區的儲備銀行。歐洲央行為該地區設定利率並管理貨幣政策。歐洲央行的主要任務是維持物價穩定,這意味著將通脹率保持在2%左右。它實現這一目標的主要工具是提高或降低利率。相對較高的利率通常會導致歐元走強,反之亦然。歐洲央行管理委員會每年召開八次會議,製定貨幣政策決定。決定是由歐元區國家銀行行長和包括歐洲央行行長克裏斯蒂娜·拉加德在內的六個常任理事國做出的。」
「在極端情況下,歐洲央行可以實施一種叫做量化寬松的政策工具。量化寬松是指歐洲央行印製歐元,然後用這些歐元從銀行和其他金融機構購買資產——通常是政府債券或公司債券。量化寬松通常會導致歐元走弱。當僅僅降低利率不太可能實現價格穩定的目標時,量化寬松是最後的手段。歐洲央行在2009年至2011年的金融危機期間、2015年通脹持續低迷期間以及新冠肺炎大流行期間都使用了這種方法。」
量化緊縮(QT)是量化寬松的反面。它是在量化寬松之後,當經濟正在復蘇,通脹開始上升時進行的。在量化寬松中,歐洲央行(ECB)從金融機構購買政府和公司債券,為它們提供流動性,而在QT中,歐洲央行停止購買更多債券,並停止將其持有的到期債券本金進行再投資。這通常對歐元有利(或看漲)。
作者
Vishal Chaturvedi
FXStreet
I am a macro-focused research analyst with over four years of experience covering forex and commodities market. I enjoy breaking down complex economic trends and turning them into clear, actionable insights that help traders stay ahead of the curve.





