日元對美元保持堅挺;期待美國ADP數據帶來新的動力
- 在日本央行(BoJ)加息押注的推動下,日元兌美元躍升至一個多月來的高點。
- 對日美利差進一步縮小的預期也支撐了日元。
- 對特朗普貿易關稅打擊日本的擔憂和積極的風險情緒可能會限制日元的漲幅。

日元(JPY)在周三的欧洲早盘交易中保持看涨偏向,美元/日元货币对徘徊在153.00上方或自12月13日以来的最低水平。日本實際工資的上升重申了市場對日本央行(BoJ)將再次加息的押注,這反過來為日元提供了強勁的支撐。此外,美聯儲(Fed)進一步放鬆政策的前景將導致美日利差進一步縮小。這成為推動資金流向低收益日元的另一個因素。
與此同時,市場預期美聯儲將在今年年底前進一步降低借貸成本,拖累美元(USD)至新的周低點,並導致美元/日元貨幣對周圍的賣壓加重。然而,擔憂日本也將成為美國總統唐納德·特朗普關稅的最終目標,加上普遍的風險偏好環境,可能會阻止交易商在避險日元周圍建立新的看漲押注。交易商現在期待美國ADP報告和美國ISM服務業PMI,以在北美早盤交易期間尋找短期機會。
日本央行加息押注繼續支撐日元;似乎有望進一步升值
- 本週三早些時候公佈的初步政府數據顯示,日本12月經通脹調整後的實際工資同比增長0.6%。此外,上個月的讀數被修正為0.5%的增長,而最初報告為下降0.3%
- 與此同時,政府用於計算實際工資的消費者通脹率從11月的3.4%加速至4.2%,為2023年1月以來的最快增速。這反過來支持了日本央行進一步收緊政策的前景,並提振了日元
- 日本央行貨幣事務局局長正木和弘表示,央行認為基礎通脹正逐漸向2%靠攏,服務價格溫和上漲。正木進一步補充說,疫情後價格上漲主要由成本推動因素驅動
- 標普全球市場情報編制的一項調查顯示,日本1月服務業活動連續第三個月擴張。事實上,au Jibun銀行服務業採購經理人指數(PMI)從1月的50.9上升至53.0,創2024年9月以來的最高水平
- 美國勞工統計局(BLS)週二在職位空缺和勞動力流動調查(JOLTS)中報告稱,12月最後一個工作日的職位空缺數量為760萬。低於11月的809萬和預期的800萬
- 數據顯示就業市場放緩,這可能允許美聯儲進一步降息。這與日本央行的鷹派預期形成了巨大分歧,並在週三亞洲時段拖累美元/日元貨幣對跌至一個多月低點
- 美聯儲副主席菲利普·傑斐遜週二表示,由於經濟強勁,進一步降息無需急於進行,謹慎是合適的。利率可能在中期內下降,美聯儲面臨政府政策的不確定性,傑斐遜進一步補充
- 美國總統唐納德·特朗普向加拿大和墨西哥提供了讓步,將25%的貿易關稅延遲30天。此外,對美中貿易突破的希望有助於緩解貿易戰擔憂,並支持普遍的風險偏好環境
- 投資者仍然擔心日本也將成為特朗普貿易關稅的最終目標。日本首相石破茂本週晚些時候將與特朗普會面,他們的對話可能會提供更多關於風險的線索,因為日本對美國有大量貿易順差
- 交易員現在期待美國經濟日程——包括發布ADP私營部門就業報告和ISM服務業PMI。數據在備受關注的美國非農就業報告(NFP)週五公佈之前為美元提供了一些動力
美元/日元仍有望挑戰100日均線,跌破153.00關口
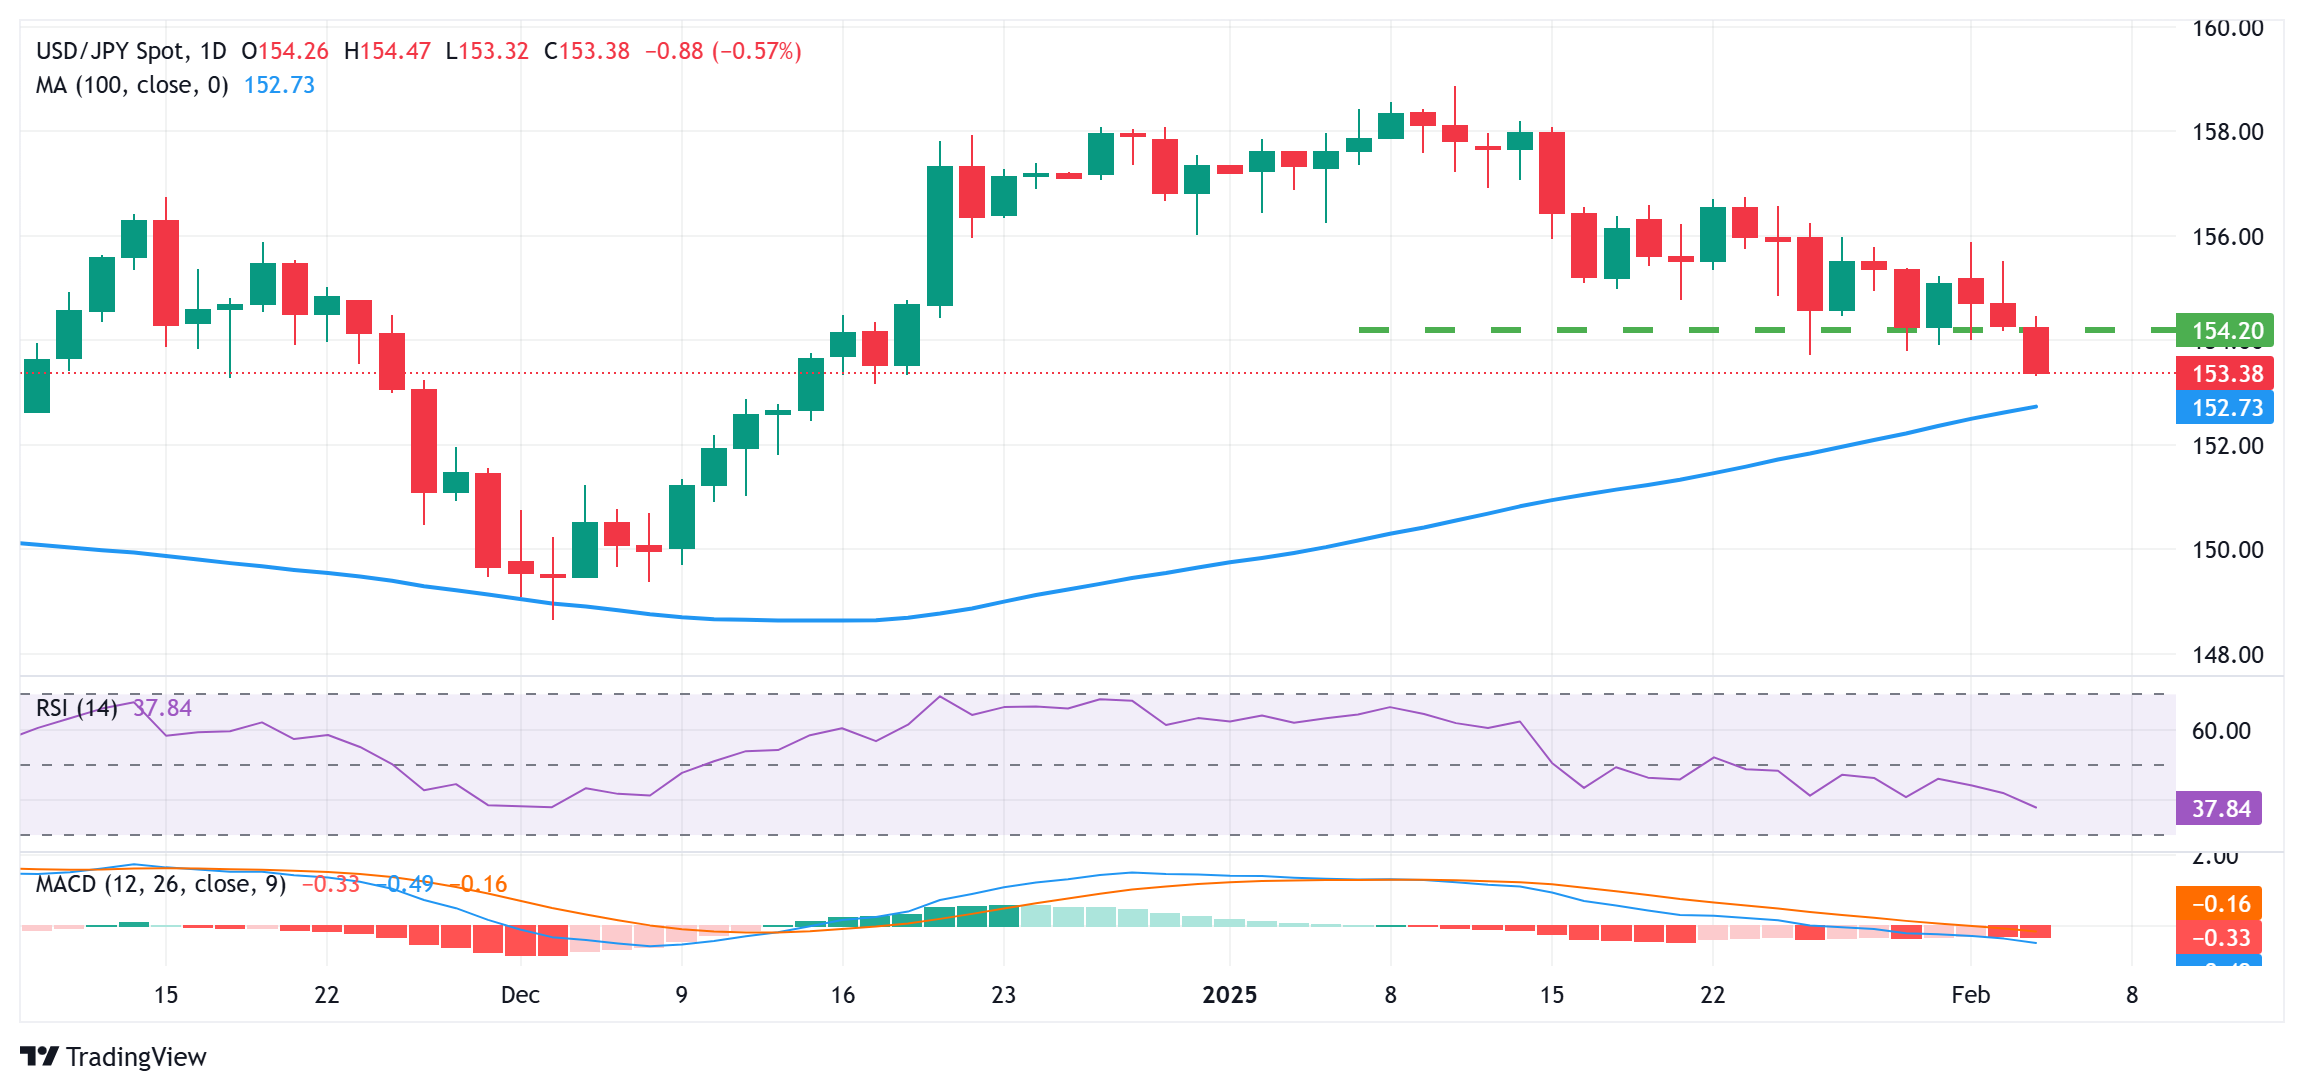
從技術角度來看,盤中跌破並確認154.00關口可能被視為看跌交易員的新觸發點。此外,日線圖上的振盪指標正在獲得負面動能,且仍未進入超賣區域。這反過來表明,美元/日元貨幣對的最小阻力路徑是下行,並支持進一步貶值的前景。因此,隨後跌至153.00關口,然後是目前位於152.45區域的100日簡單移動平均線(SMA),看起來是一個明顯的可能性。
另一方面,任何嘗試的反彈現在可能會面臨154.00整數關口附近的直接阻力。然而,若有後續買盤,可能會引發空頭回補反彈,並將美元/日元貨幣對推升至154.70-154.75的中間障礙,然後是155.00心理關口。同時,進一步的上漲可能被視為賣出機會,並在155.25-155.30區域附近受限。後者應作為一個關鍵的樞紐點,如果被果斷突破,將否定負面前景,並將短期偏向轉向看漲交易員。
作者
Haresh Menghani
FXStreet
Haresh Menghani is a detail-oriented professional with 10+ years of extensive experience in analysing the global financial markets.





