隨著美元調整,歐元兌美元強勢反彈,歐元區/美國通膨成為焦點
- 由於美元小幅下跌,歐元兌美元在跌破1.0800後反彈。
- 外界普遍預計,歐洲央行將在6月的政策會議上宣布降息措施。
- 據估計,4月份美國核心個人消費支出物價指數(PCE)將穩定成長。


歐元兌美元在周四歐洲市場跌破1.0800的關鍵支撐位後反彈。儘管市場情緒依然謹慎,但隨著美元(USD)的修正,該貨幣對開始復甦。追蹤美元對六種主要貨幣價值的美元指數(DXY)在創下略高於105.00的兩週新高後下跌。
投資人紛紛湧向美元,因為他們預期聯準會短期內不會傾向降息。聯準會決策者已經明確表示,他們希望看到通膨在幾個月內放緩,以獲得信心,即物價壓力將持續回到預期的2%的水平。
聯準會官員認為進一步升息的可能性較小,但如果反通膨進程停滯不前,仍有可能升息。為尋找有關利率前景的新線索,投資者將焦點轉向美國4月核心個人消費支出物價指數(PCE),該數據將於週五公佈,將對聯準會9月降息的臆測產生重大影響。據估計,年度和月度核心個人消費支出通膨數據分別穩定成長2.8%和0.3%。
每日市場動態:美元小幅下跌,歐元兌美元收復失地
歐元兌美元從1.0800的整數支撐位下方大幅反彈。儘管投資人確信歐洲央行(ECB)似乎將從6月會議開始降息,而聯準會尚未承諾降息的時機,但歐元兌美元盤中收復失地。
注意到歐元區的核心通膨率已經下降到2.7%,服務業的反通貨膨脹進程在11月至3月期間停滯後已經恢復,歐洲央行的政策制定者對央行從6月開始轉向政策正常化的預期感到滿意。
由於6月降息似乎已成定局,對歐洲央行6月後降息路徑的猜測將預示歐元的下一步走勢。目前,金融市場預計歐洲央行今年將再降息一次。不過,路透社在5月21 - 28日對82位分析師進行的調查顯示,歐洲央行今年將再降息兩次。
今年初,投資人預測歐洲央行今年將六次降息。然而,由於歐洲央行決策者警告稱,激進的寬鬆政策可能再次引發物價壓力,對降息次數的預期有所降低。此外,圍繞著薪資成長動能的不確定性,增加了採取漸進式降息方式的可能性。
在經濟方面,投資人將關注週五公佈的歐元區5月初步通膨數據。通膨數據將為歐洲央行下調關鍵借款利率的幅度和速度提供線索。經濟學家預計,年度消費者物價協調指數(HICP)將從先前的2.4%上升至2.5%。年度核心HICP估計已從4月的2.7%加速至2.8%。
同時,歐元區5月失業率從預估及先前的6.5%降至6.4%。
技術分析:歐元兌美元跌破1.0800後反彈
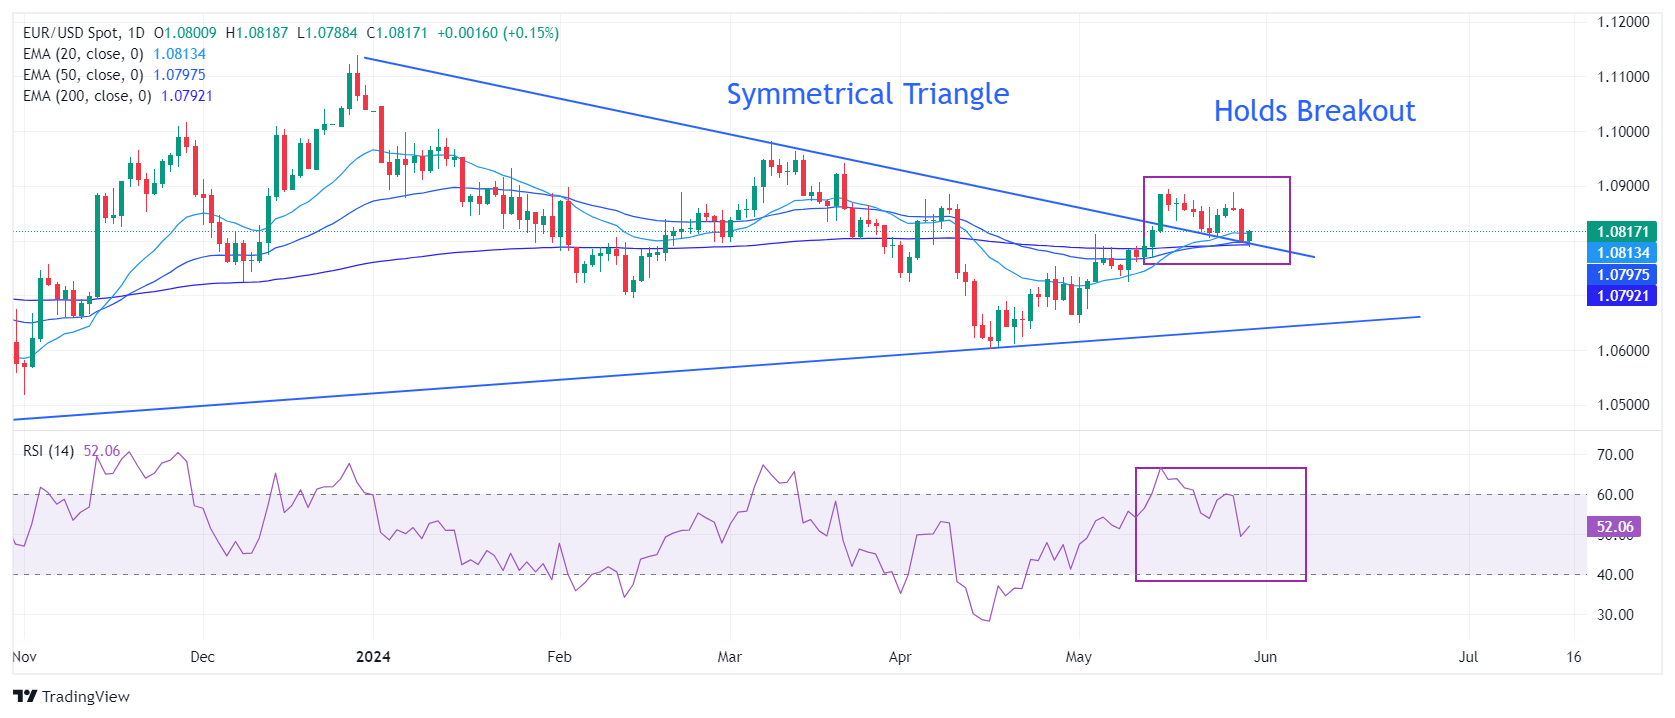
歐元兌美元在日時間框架上形成的對稱三角形圖表形態突破附近發現買盤興趣後反彈,該形態略低於1.0800。歐元的短期前景不確定,因為它難以維持在所有短期和長期指數移動平均線(ema)上方。
14期相對強弱指數(RSI)已下滑至40.00-60.00區間,顯示傾向上行的動能目前已消退。
如果該貨幣對重新收復1.0900附近的兩個月高點,將會走強。決定性突破該水準將推動該資產向3月21日的高點1.0950附近和1.1000的心理阻力位前進。然而,如果跌破200日移動均線1.0800,可能會進一步下跌。
作者
FXStreet Team
FXStreet
Composed of a group of economic journalists and FX experts, the FXStreet content team produces and oversees all content published on FXStreet. It provides a purely journalistic approach to the Forex market.





