印度GDP數據公佈前,美元/印度盧比擴大跌勢
- 周五亞市,印度盧比下跌至歷史低點附近
- 印度股市下跌趨勢以及進口商對美元的需求上升打壓盧比
- 印度 10 月份聯邦財政赤字和2025財年第二季度 GDP 增長數據將於周五晚些時候發布。


印度盧比(INR)在周五延續跌勢至歷史低點附近。美國債券收益率上升、月末美元(USD)需求和外國投資組合投資者(FPI)拋售印度股票對盧比造成了一定的拋售壓力。儘管面臨這些挑戰,印度央行(RBI)仍可能通過拋售美元對外匯(forex)市場進行例行干預,以防止印度盧比在全球波動中貶值。
周五晚些時候,印度 10 月份聯邦財政赤字和 2024 年 7-9 月季度(2025財年第二季度)國內生產總值 (GDP) 增長數據將成為焦點。如果 GDP 報告顯示結果強於預期,這將有助於限制印度盧比的跌幅。
印度盧比在多重逆風中脆弱不堪
- 外匯數據初步顯示,周四外國投資者從印度股票市場撤資近 14 億美元,引發印度BSE Sensex指數下跌1.5%。這些投資者上個月從印度股票中撤資 110 億美元。
- 據估計,印度國內生產總值(GDP)增長將與印度央行2025財年第二季度7.0%的目標保持一致。
- 路透社的一項民意調查顯示,由於消費疲軟抵消了政府支出的強勁復甦,印度經濟在截至9月底的三個月裡可能會以一年半以來最慢的速度增長。
- 據路透社報導,由於消費者通脹率急劇上升,印度央行將於12月6日按兵不動,維持利率不變。
- 根據 CME FedWatch 工具,市場目前認為美聯儲 12 月降息四分之一個點的概率接近 66.5%,高於美國PCE通脹數據公布前的 55.7%。
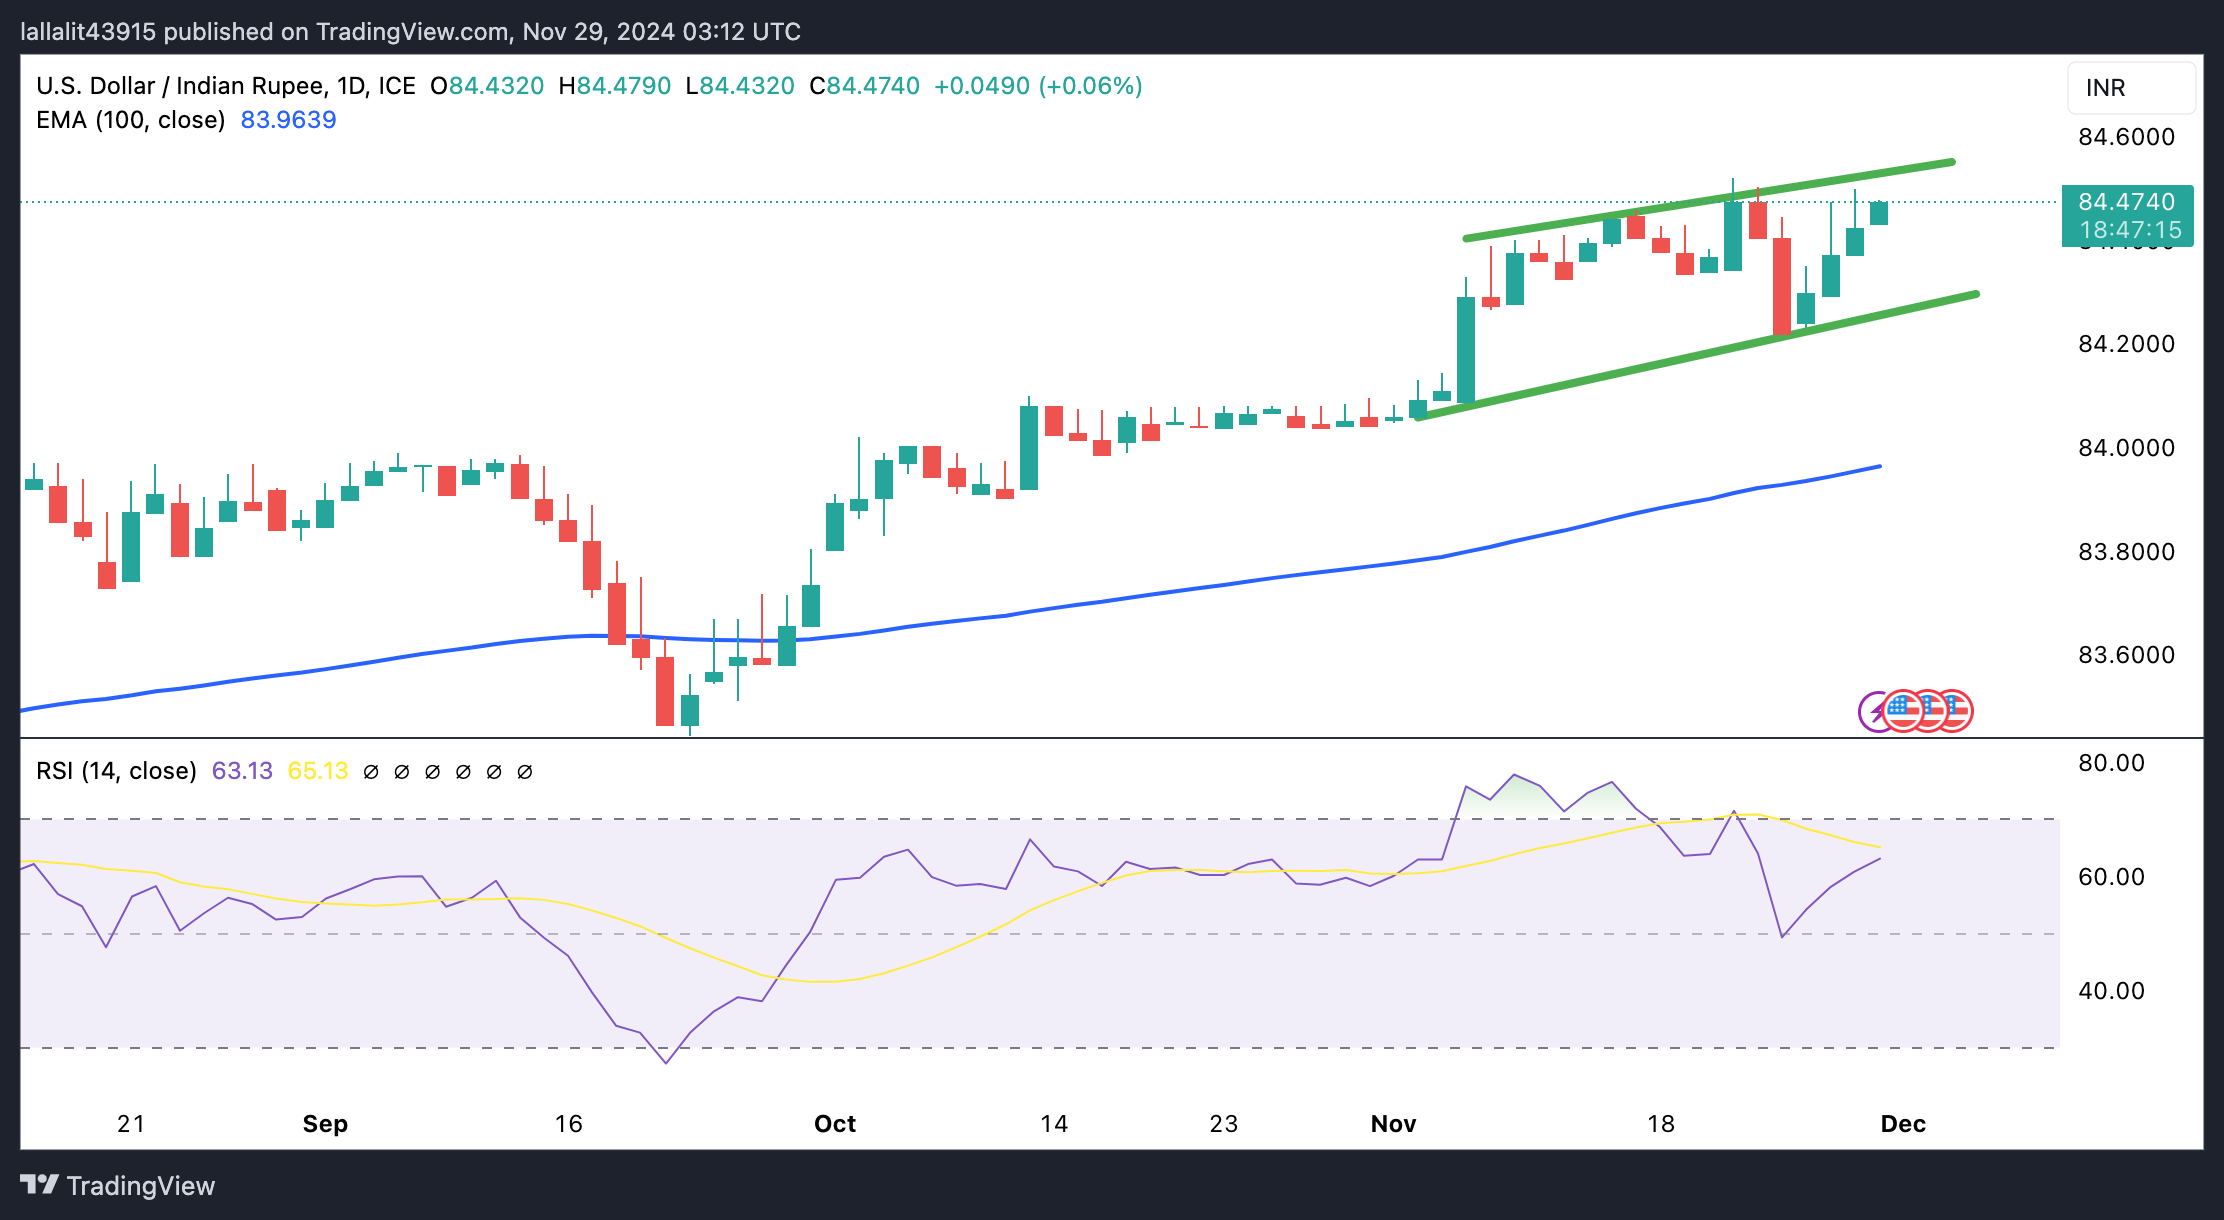
美元/印度盧比維持更長期來看的看漲者信心
看漲方面,關鍵阻力位於84.50-84.55 區域。持續交投於其上可能吸引足夠的動能交易員推動美元/印度盧比至85.00的心理關口。
反之,如果持續交投於趨勢通道下限 84.27 下方,則匯價可能重新測試 100 天 EMA均線83.96。跌破上述水平可能會導致其下跌。下一個需要關注的支持水平是 8 月 1 日的低點 83.65。
Indian Rupee FAQs
印度盧比(INR)是對外部因素最敏感的貨幣之一。原油價格(該國高度依賴進口石油)、美元價值(大多數貿易以美元進行)和外國投資水平都有影響。印度儲備銀行(RBI)對外匯市場的直接幹預以保持匯率穩定,以及RBI設定的利率水平,是影響盧比的進一步主要因素。
印度儲備銀行(RBI)積極幹預外匯市場,以維持穩定的匯率,幫助促進貿易。此外,印度儲備銀行試圖通過調整利率將通貨膨脹率維持在4%的目標。較高的利率通常會使盧比升值。這是由於「套息交易」的作用,投資者在利率較低的國家借入資金,然後將資金放在利率相對較高的國家,並從中獲利。
影響盧比價值的宏觀經濟因素包括通貨膨脹、利率、經濟增長率(GDP)、貿易平衡和外國投資流入。更高的增長率可能會帶來更多的海外投資,從而推高對盧比的需求。貿易逆差減少將最終導致盧比走強。更高的利率,特別是實際利率(利率減去通貨膨脹)也對盧比有利。風險環境可能導致更多的外國直接和間接投資(FDI和FII)流入,這也有利於盧比。
較高的通脹率,尤其是相對高於印度其他國家的通脹率,通常對盧比不利,因為它反映了供應過剩導致的貶值。通貨膨脹也增加了出口成本,導致更多的盧比被出售來購買外國進口商品,這是盧比負的。與此同時,較高的通貨膨脹通常會導致印度儲備銀行(RBI)提高利率,這對盧比可能是積極的,因為國際投資者的需求增加。低通脹則會產生相反的效果。
作者
FXStreet Team
FXStreet
Composed of a group of economic journalists and FX experts, the FXStreet content team produces and oversees all content published on FXStreet. It provides a purely journalistic approach to the Forex market.





