因英國經濟前景改善、美元走弱,英鎊維持強勁
- 英鎊/美元因風險偏好情緒上升至1.2660
- 英國樂觀的製造業採購經理人指數(PMI)數據和房價上漲表明,2023 年下半年英國經濟衰退程度較淺。
- 美國非農就業數據將引導美元的下一步走勢。


週四倫敦時段,英鎊兌美元立志擴大反彈行情至一週高點1.2660上方。由於英國最近的經濟指標顯示,英國經濟在 2023 年下半年陷入技術性衰退後預計將恢復成長,英鎊兌美元表現強勁。同時,由於美國供應管理協會(ISM)3 月服務業採購經理人指數資料不佳,美元走軟也提振了英鎊兌美元。
在國內需求強勁的推動下,英國製造業 PMI 在連續 20 個月萎縮後,3 月出人意料地出現擴張。強勁的英國工廠數據將商業樂觀情緒推高至2023年4月以來的最高水平,58%的製造商預計未來12個月的生產水平將提高。此外,3月英國房價上漲1.6%,創下2022年12月以來的最高漲幅,顯示儘管 利率處於歷史高位,但房地產行業仍在堅挺。
在歐洲時段,英國央行(BOE)最新發布的2月份決策者小組(DMP)調查顯示,大多數企業認為未來一年的銷售價格和薪資通膨將降溫。銷售價格預期從4.3%降至4.1%,為兩年多來的最低值。以三個月移動平均值計算,薪資成長預期從2月的5.2%放緩至4.9%。
每日市場動態摘要:英鎊延續第三個交易日上漲動能
- 英鎊兌美元升至1.2660後轉為橫盤整理。由於市場情緒看漲,加上美國ISM服務業採購經理人指數疲軟打壓美元,預計英鎊將延續升勢。標普 500 指數期貨在亞洲時段大幅上漲。
- 週三,美國 3 月服務業採購經理人指數意外從預期的 52.7 和前值 52.6 降至 51.4。服務業採購經理人指數衡量的是占美國經濟三分之二的服務業的商業活動。因此,服務業採購經理人指數不佳對美元的影響非常不利,拖累美元指數(DXY)下跌超過 0.5%,至 104.15。 ISM 報告也顯示,新訂單和支付價格分項指數大幅下降。
- 本週,美元走勢的主要驅動因素將是周五公佈的美國 3 月份非農就業報告(NFP)。該經濟數據將極大地影響市場對聯準會是否會從 6 月會議開始降息的預期。預計 非農業報告將顯示該月新增非農人口20萬,低於 2 月的 27.5 萬。
- 在英國方面,英鎊將受市場對英國央行降息的預期和標準普爾全球/CIPS 服務業採購經理人指數(S&P Global/CIPS Services PMI)的指引,該指數將於格林威治時間08:30(北京時間16:30) 公佈。由於英國通膨持續放緩,投資人預計英國央行將在 6 月啟動降息週期。就全年而言,英國央行行長安德魯貝利(Andrew Bailey)表示,他認為兩到三次降息預期是 "合理的"。
- 服務業採購經理人指數預計與初值 53.4 持平。樂觀的 PMI 數據將加強英國的經濟前景。本週二公佈的 3 月製造業 PMI 終值在連續 20 個月萎縮後恢復成長。
技術分析:英鎊升至 1.2660 附近的一週高點
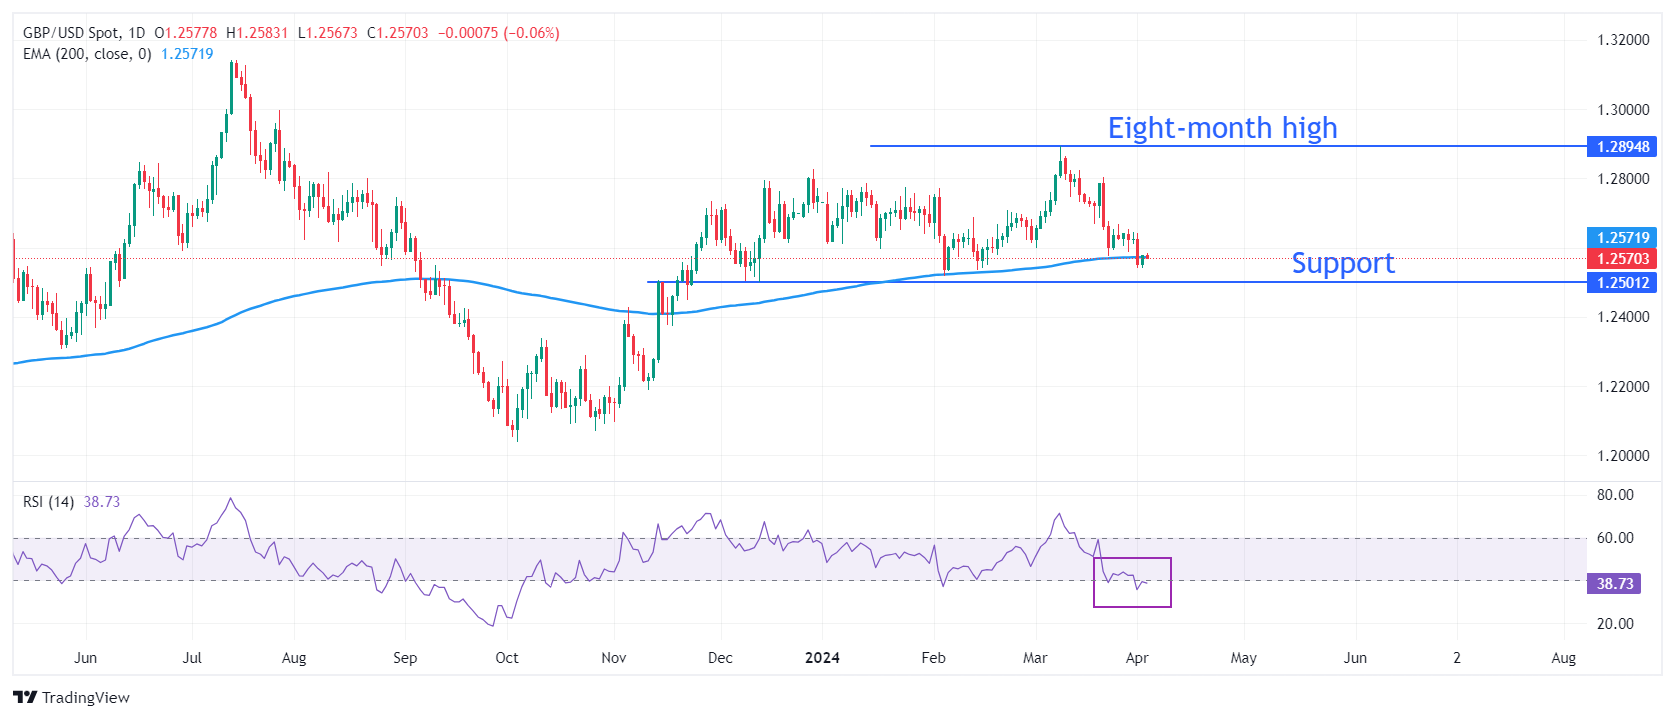
英鎊從六週低點 1.2540 發現買盤興趣後反彈至一周高點 1.2660 附近。英鎊/美元貨幣對在周四的第三個交易日中繼續走強。英鎊/美元多頭站上了 200 天指數移動 平均線(EMA)1.2566。1.2660 附近的 20 日 EMA 可能會成為未來的強阻力位。
從更廣泛的時間框架來看,12 月 8 日低點 1.2500 的水平支撐將為英鎊提供進一步的緩衝。同時,預計上行空間仍將受限於八個月高點 1.2900 附近。
14 期相對強弱指數 (RSI) 在跌破 40.00 後反彈至 40.00 以上。在該指數果斷突破 60.00 之前,不應將其視為 "看漲反轉"。
作者
FXStreet Team
FXStreet
Composed of a group of economic journalists and FX experts, the FXStreet content team produces and oversees all content published on FXStreet. It provides a purely journalistic approach to the Forex market.





