歐洲貨幣又經歷了糟糕的一周,這一次歐元/美元跌至 1.0950 附近,為 2025 年 4 月初以來首次。
該貨幣對的大幅回撤完全跟隨美元(USD)的走勢,主要表現為市場愈發押注聯準會(Fed)將進一步加息。
就後者而言,部分市場討論似乎傾向於認為聯準會可能大幅加息 50 個基點,這反過來在過去幾周為美元提供了額外支撐。
沒有消息幾乎也不是什麼好消息
地緣政治緊張局勢仍頑固地處於高位。美國與伊朗圍繞荷莫茲海峽的熟悉對峙幾乎沒有緩和跡象,而持續的俄烏衝突又增添了一層不確定性,使避險情緒持續存在,並支撐避險資產需求。
雖然中東衝突本身無疑會通過原油價格帶來通脹壓力,但隨著天然氣價格最終上漲,歐洲預計將受到最嚴重的衝擊,因為歐洲是一個"極度"依賴能源進口的地區。
能源價格令歐洲央行重新陷入被動
地緣政治影響在能源市場中日益明顯。原油價格繼續攀升,歐洲燃料成本不斷上漲,天然氣價格預測也一再上調。對於能源依賴型歐元區而言,這不僅意味著家庭預算面臨進一步擠壓:它還可能將外部價格衝擊轉化為更持久的通脹問題。
這正是歐洲央行面臨的最大挑戰。政策制定者可以忽略能源價格的暫時性上漲,但如果更高的成本蔓延至工資、服務和通脹預期,則無法置之不理。在經濟增長已經容易受到昂貴能源進口衝擊的情況下,歐洲央行可能不得不在經濟走弱之際收緊政策,以防止通脹根深蒂固。能源衝擊持續的時間越長,進一步收緊政策的理由就越充分。市場目前已經定價年末前進一步加息約 18 個基點。
保持冷靜,然後……繼續前行?
歐洲央行官員最近的言論暗示了一個熟悉的問題:能源成本可能推動通脹走高,但關鍵在於這種壓力是否會蔓延至整個經濟:桑托斯·佩雷拉表示,二輪影響的可能性仍然很大,而武伊契奇警告稱,信心下降和利率上升可能通過降低 GDP 來幫助抑制過高的通脹。
因此,爭論的重點不在於最初的能源衝擊,而在於該衝擊的持續性。如果燃料價格上漲集中出現,央行或許可以忽略其中一部分影響。如果這些漲價開始傳導至薪資、服務和更廣泛的定價行為,那麼支持收緊政策的理由將明顯增強。
約阿希姆·納格爾的評估意味著,政策制定者尚未走到那一步。他說:"通脹過高",但補充稱,貨幣政策已經處於某種限制性區域,通脹預期也得到牢固錨定。
目前,歐洲央行似乎滿足於保持冷靜,並觀察能源衝擊是消退還是開始蔓延。
空頭紛紛入場,但期權市場並不認同
歐元(EUR)的困境幾乎沒有緩解跡象。歐元/美元已跌破 1.1000 關口,延續了過去三個月令該貨幣價值縮水近 6% 的跌勢。美元重新走強,使賣方牢牢掌控局面,而最新價格走勢幾乎沒有顯示方向即將改變的跡象。
但表面之下,情況正變得更加複雜。
隨著該貨幣對走低,新的期貨敞口正在進入市場。與此同時,投機性倉位仍明顯偏向看跌歐元。然而,期權市場似乎出人意料地不願跟隨拋售走勢,對下行保護的需求遠沒有現貨跌勢通常所應引發的那麼迫切。
問題在於,歐元是否正在吸引新一輪看跌信念,或者一項日益擁擠的交易是否開始顯現其局限性。
期貨市場並未停滯不前
芝加哥商品交易所(CME)的最新數據提供了一個有趣的切入點。
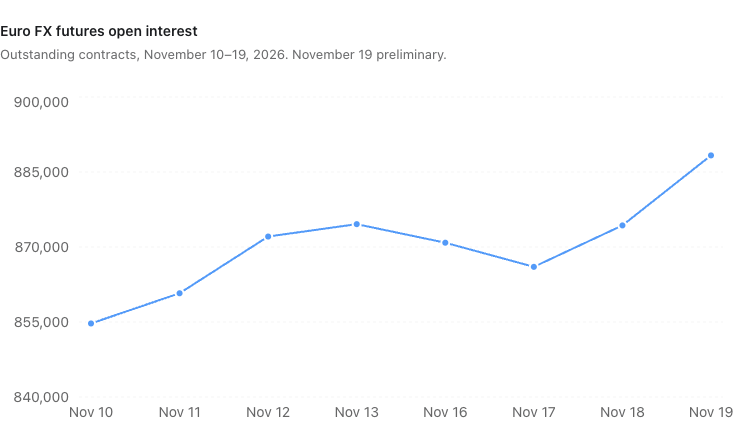
11 月 10 日至 11 月 19 日期間,歐元期貨下跌約 1.76%,而未平倉合約增加約 4%。
這幾乎不像是一個參與者全面撤出的市場所留下的痕跡。
事實上,在 11 月 18 日和 11 月 19 日未平倉合約大幅增加後,最後兩個交易日尤其具有揭示意義,交易量也相對較高。
價格下跌與未平倉合約增加相結合,表明交易者正在跌勢中建立新倉位。這表明,歐元疲弱吸引了更多期貨敞口,而不是導致現有倉位被清算。
不過,這裡有一項重要限定。未平倉合約衡量的是未結算合約數量,並不表明發起這些合約的交易者的方向或身分。未平倉合約增加本身並不能證明投機基金正在建立新的空頭倉位。
此外,交易量也沒有在整個時期內持續增加。市場活動並不均衡,最強勁的數據集中在最近幾個交易日。
儘管如此,未平倉敞口的擴大值得關注。此次拋售並不是發生在一個越來越空蕩的期貨市場中。
投機者早已大舉看空歐元
這就引出了美國商品期貨交易委員會(CFTC)最新的倉位數據。
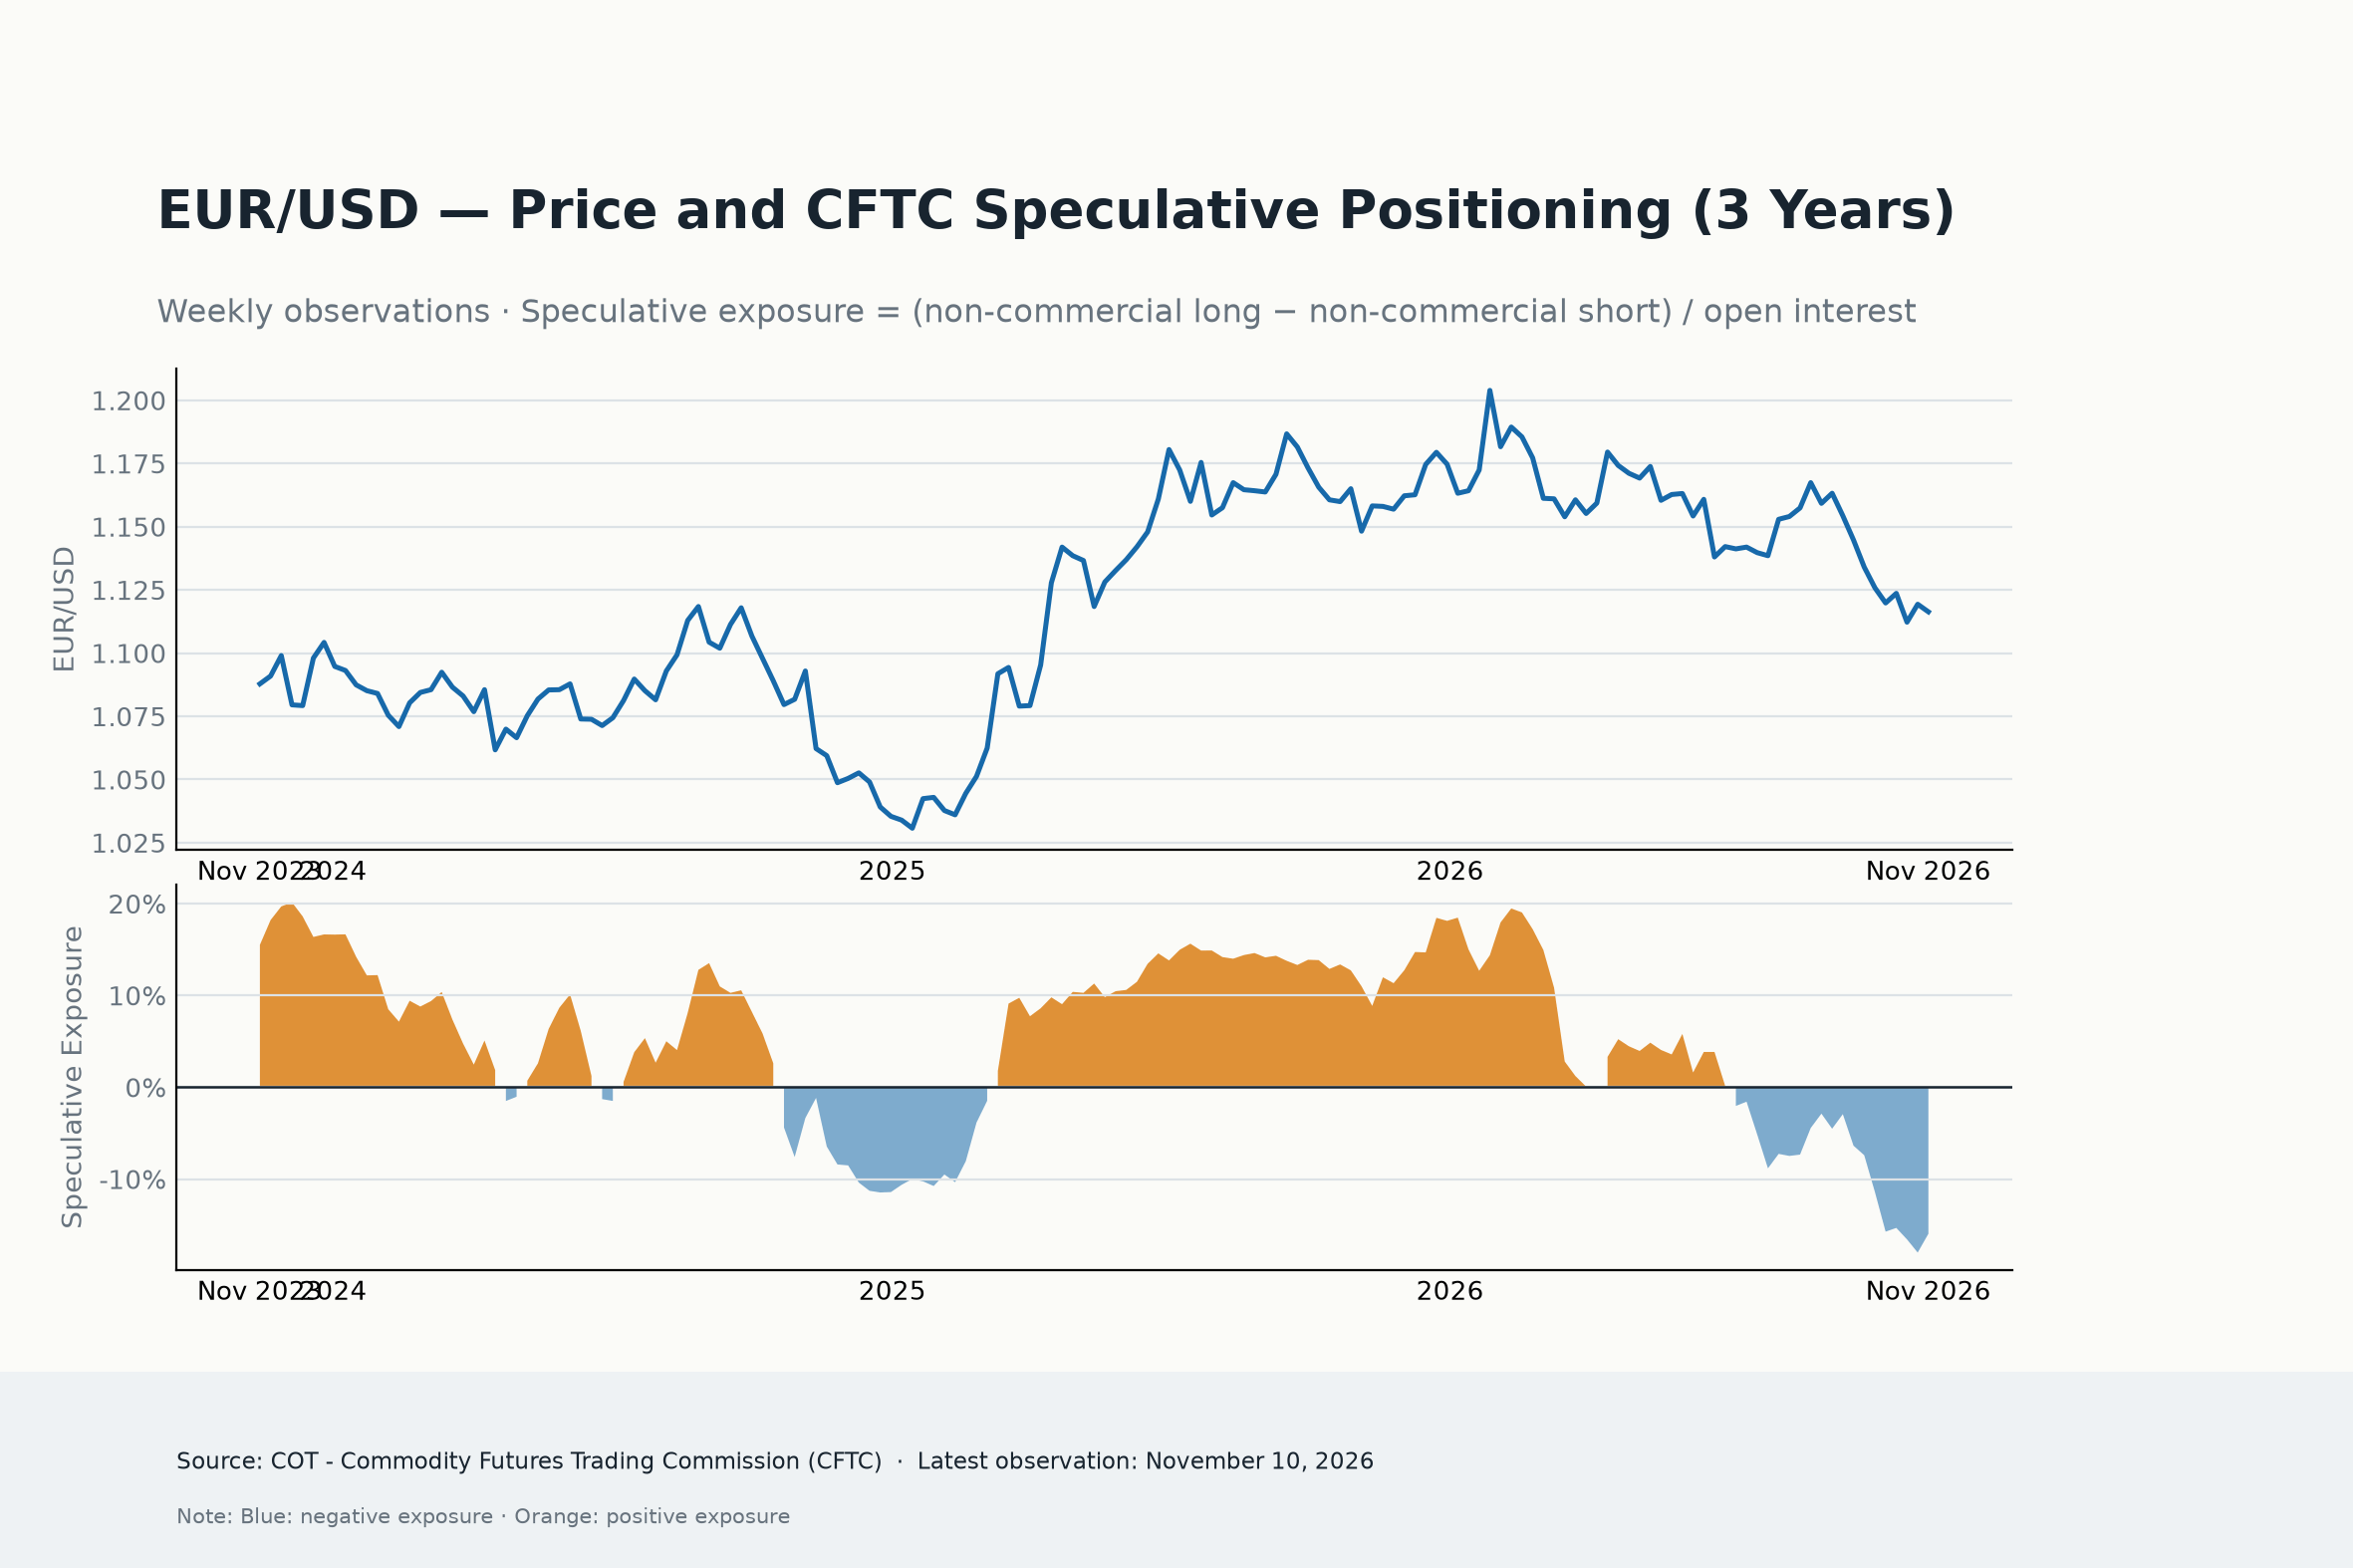
截至 11 月 10 日當周,非商業參與者持有的淨空頭倉位相當於未平倉合約的約 16%。
更引人注目的是,淨倉位僅處於過去五年分布的第 1.5 個百分位,z 值為 -2.54。
換句話說,按照歷史標準衡量,看跌敞口已經處於極端水平。
然而,周度變化卻呈現出不同的情況:報告期內淨空頭減少,表明看跌投機敞口大幅降低,而不是再次累積淨空頭。
這一差異十分重要。
CFTC 數據表明,截至 11 月 10 日,投機性倉位明顯看跌,但並未告訴我們這些交易者在隨後幾個交易日中的行為。
自該日期以來,CME 未平倉合約的增加可能反映了投機性賣盤重新入場、額外的對沖活動或市場參與情況的其他變化。在缺乏最新交易者類別細分數據的情況下,將這一增幅歸因於對沖基金或槓桿帳戶還為時過早。
我們可以確認的是,歐元在進入最新一輪跌勢時,投機性看跌倉位基礎異常擁擠,而期貨總敞口隨後進一步擴大。
這是一個潛在的強力組合,儘管對於在行情啟動後才入場的交易者而言,這未必令人感到舒適。
期權交易者並未追逐跌勢
期權市場帶來了另一個複雜因素。
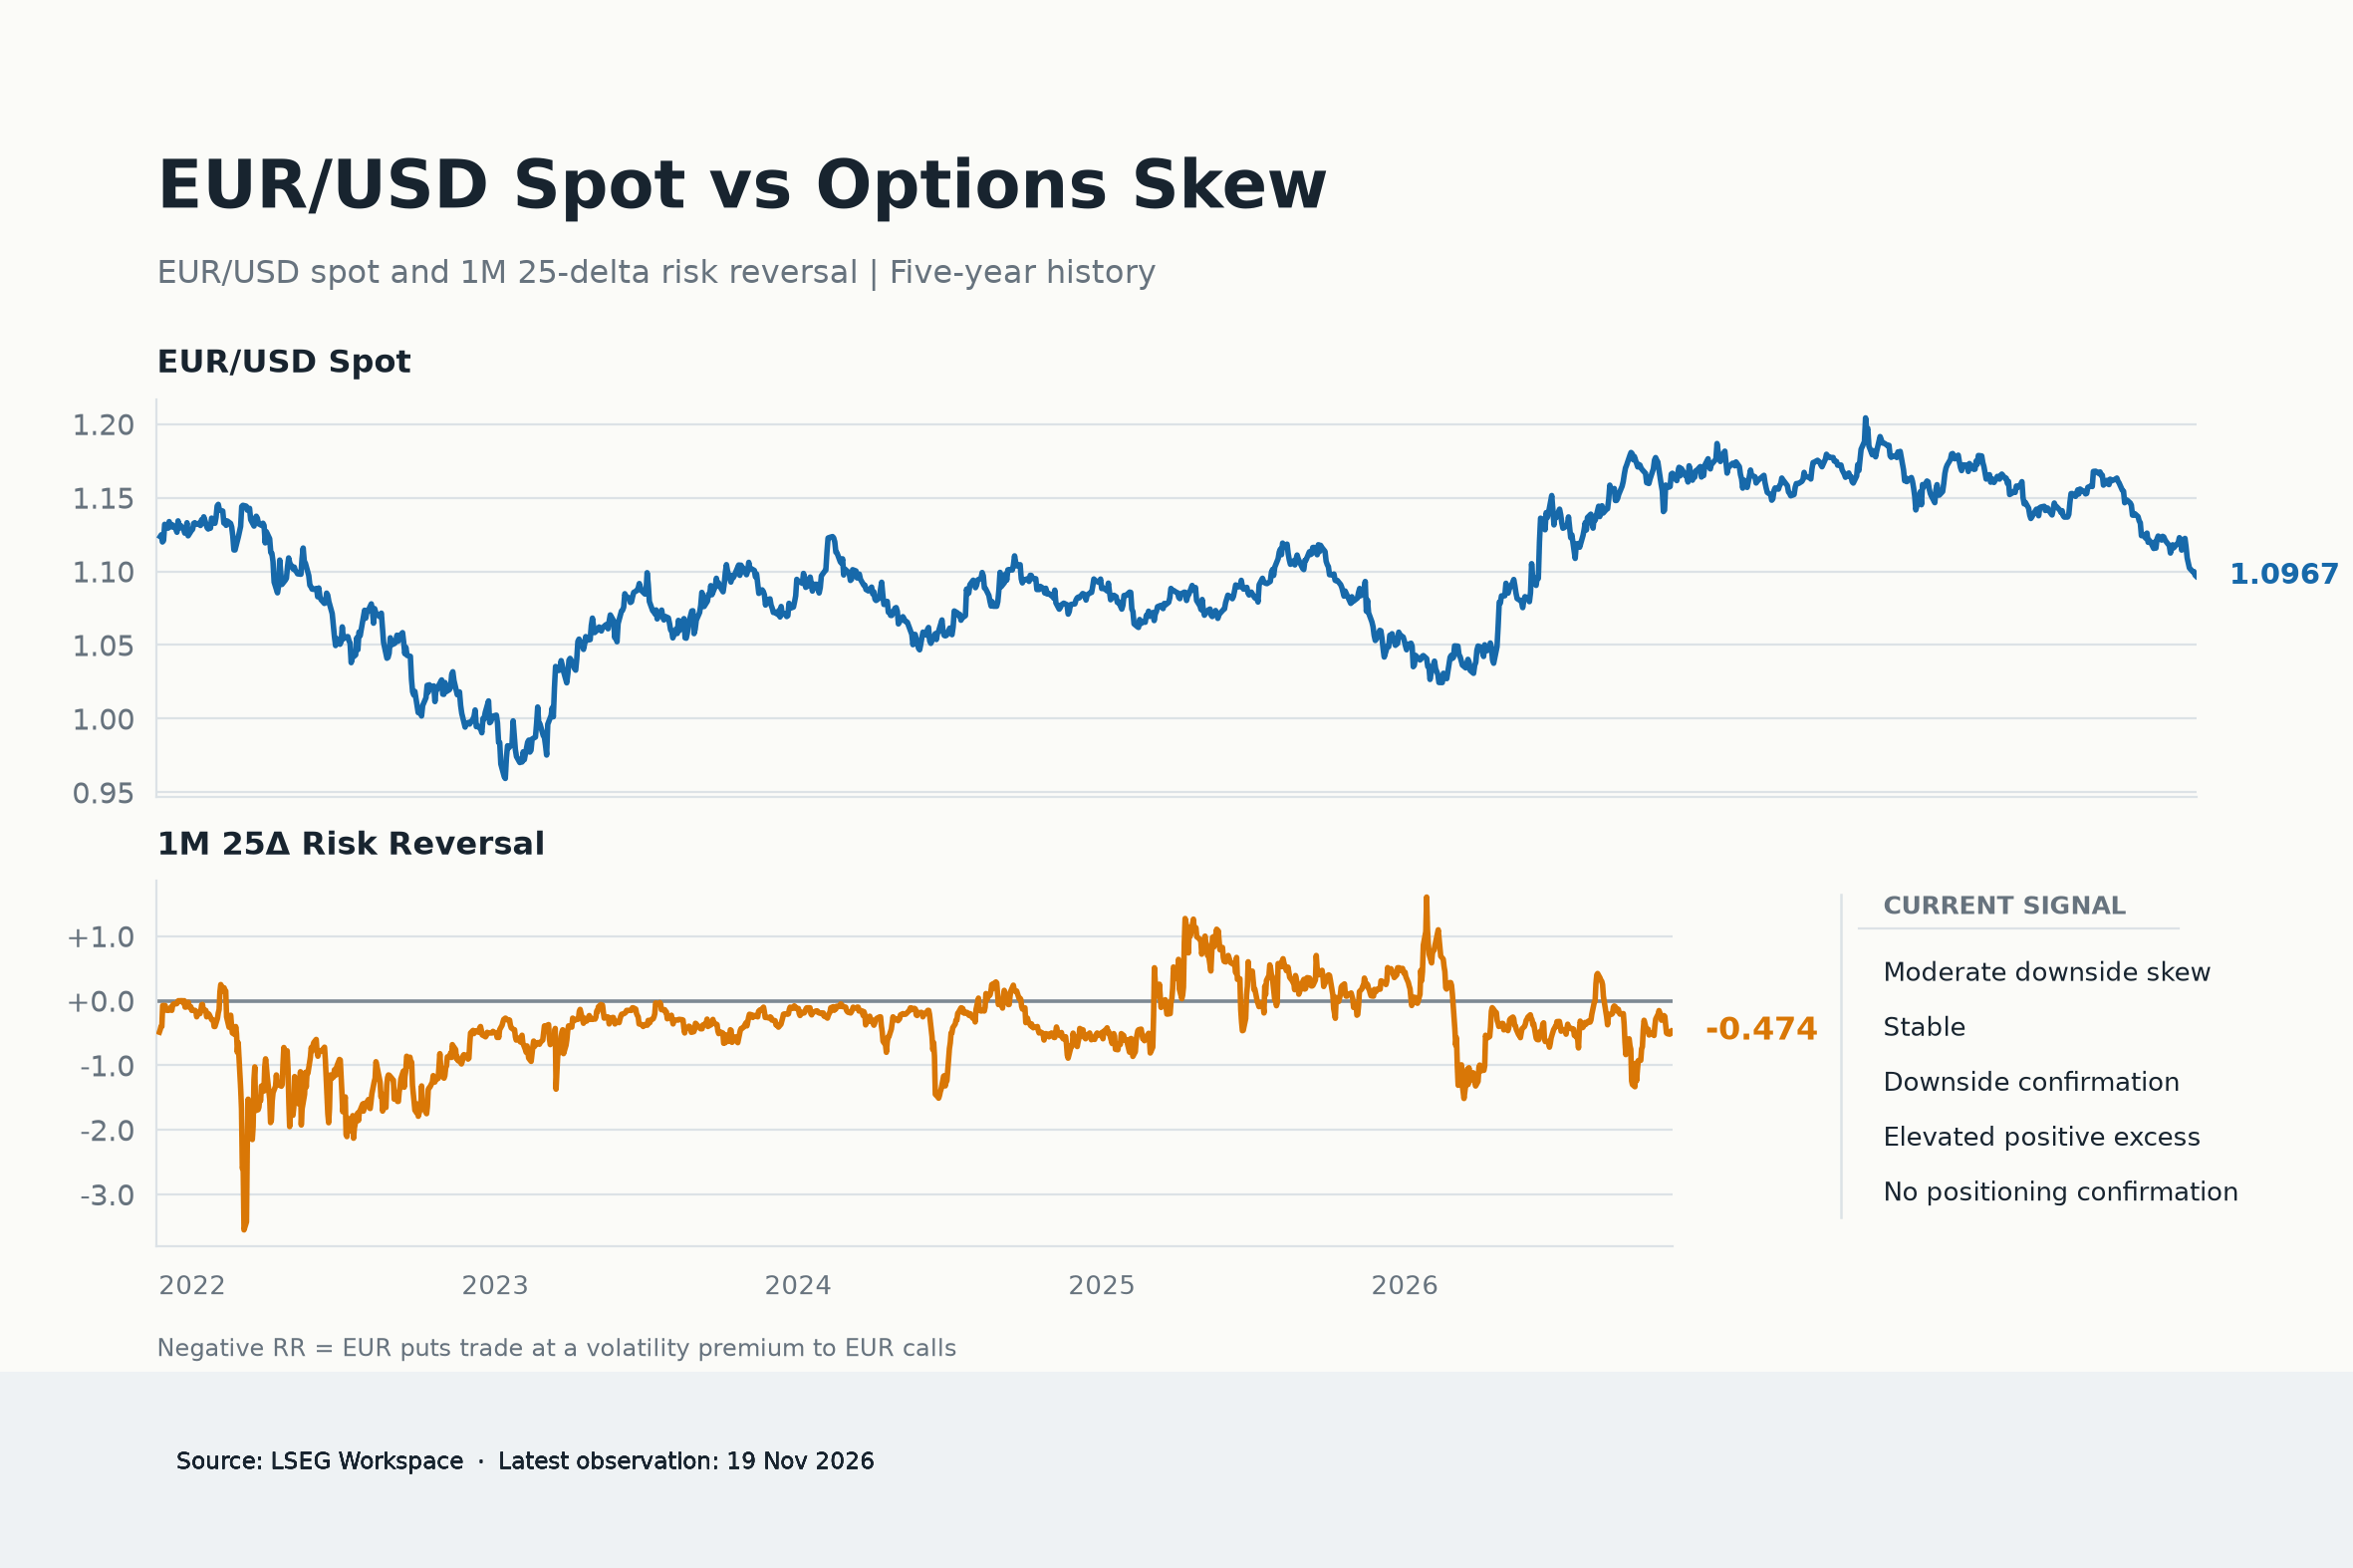
截至11月19日,一個月期25-Delta風險逆轉指標為-0.474個波動率點,這表明歐元看跌期權的溢價仍高於等值的看漲期權。
負偏度與市場仍在尋求防範歐元進一步走弱的保護相一致。
然而,該讀數位於其五年分布的第36.4百分位,遠未達到下行對沖需求的極端水平。
更重要的是,近期風險逆轉指標的變化相對於歐元/美元的惡化而言一直極為有限。
過去一個月,即期匯率下跌2.37%,而一個月期風險逆轉指標僅下降0.032個波動率點。
相反,實際跌幅僅為這一幅度的約十分之一。
由此產生的0.330個波動率點的正殘差位於我們滾動樣本外分布的第86.9百分位。
換句話說,期權偏度的表現明顯好於歐元價格走勢通常所暗示的程度。
周度數據進一步印證了這一點。在最近五個交易日的窗口內,歐元/美元下跌0.79%,但風險逆轉指標實際上上升了0.025個波動率點。相應的經即期匯率調整後的殘差達到+0.178,位於歷史第82.9百分位。
這並不能證明投資者突然轉而看漲歐元。下行保護的成本仍高於上行敞口,三個月期風險逆轉動能仍堅定地處於負值。
儘管如此,期權偏度的相對韌性表明,最新的拋售壓力並未伴隨著對看跌保護需求的同比例增加。
對於一項正處於新低的貨幣而言,這一點值得關注。
市場看跌,但並非一致看跌
綜合來看,這三組數據描繪出一幅頗為不同尋常的圖景。
歐元/美元持續走弱,期貨未平倉合約增加。這些變化表明,跌勢正在吸引更多市場參與者。
與此同時,在最新的美國商品期貨交易委員會(CFTC)報告日,投機性倉位已經處於歷史上極度偏向一側的水平,而期權交易者並未表現出願意為下行保護支付越來越激進溢價的意願。
這些信號未必相互矛盾。期貨參與者和期權交易者的目標、時間跨度以及風險敞口各不相同。
不過,他們的行為引出了一個有關最新行情質量的重要問題。
歐元是在吸引新一輪投機性賣盤,還是期貨敞口的增加由對沖及其他活動推動,而方向性信念正在減弱?
目前,現有證據無法回答這個問題。
到目前為止,歐元/美元顯示出沒有倉位確認,這反映了看跌投機敞口、近期淨空頭回補以及相對有韌性的期權偏度的組合影響。
隨後芝加哥商品交易所(CME)未平倉合約增加,使這一判斷更加複雜,但並未推翻該判斷。期貨總參與度有所擴大;但這種擴大的構成仍不得而知。
下一步走勢可能給出重要線索
不能僅僅因為期權交易者變得不那麼激進,就認為歐元的下行趨勢不值得重視。
歐元仍承壓,最新期貨數據表明,隨著價格下跌,市場正在增加敞口。
如果未平倉合約進一步增加,同時歐元/美元持續走弱且風險逆轉指標重新惡化,那麼看跌信念正在擴大這一判斷將得到進一步強化。
另一種可能性則更加耐人尋味。
如果歐元/美元繼續承壓,而期權偏度保持韌性、期貨未平倉合約開始收縮,那麼倉位清算和空頭回補推動反彈的可能性將變得更加難以忽視。
當投機性倉位已經接近其五年歷史上的看跌極端水平時,這一風險尤其值得關注。
目前,賣方仍佔據優勢。但一種貨幣因市場各處的看跌信念增強而下跌,與一種貨幣在市場重要組成部分越來越不願跟隨的情況下下跌,兩者之間存在差別。
歐元仍在下跌。但空頭是否更加堅定地參與這筆交易,則完全是另一個問題。
歐元/美元前景如何?
未來一周可能是歐元/美元的關鍵時期:德國和歐元區標普全球製造業及服務業採購經理人指數(PMI)初值將為近期該地區商業活動的演變提供新的線索。
在大西洋彼岸,市場還將關注商業活動初值指標,同時等待聯準會青睞的通脹指標——個人消費支出(PCE)數據,以及第三季度 GDP 增長率的另一項估值。美國的"例外論"能否繼續存在?
作者

Pablo Piovano
FXStreet
Born and bred in Argentina, Pablo has been carrying on with his passion for FX markets and trading since his first college years.





