英偉達(NVDA)已承諾向供應商支付 3900 億美元用於零組件採購,這一規模對應的銷售額在 2028 財年必須增長約 75%。原本打算購買這些晶片的客戶付款速度更慢,而英偉達也在對幫助他們購買晶片的融資進行配給。
由 Jensen Huang 創立的英偉達在週二業績公布前的一個月內市值蒸發了 25%,這輪下跌始於 Huang 於 11 月 11 日辭職之前。隨後,公司公布營收為 1158.44 億美元,高於約 1090 億美元的預期,並上調了業績展望。交易員隨即將近 3% 的漲幅全部回吐,因此,這個創紀錄的季度財報讓股價受益不到一個交易日。
沒人懷疑這個季度的表現。真正令人懷疑的是未來一年,以及與之同時披露的文件。英偉達已經為打造一個大得多的業務簽下了零組件訂單,而其客戶卻需要更長時間才能為他們已經拿到的晶片付款。交易員正等待看下一批訂單由誰買單,而營收數字無法告訴他們答案。
無論買家是否出現,零組件都已經下單
英偉達對供應商的承諾在 10 月 25 日升至 3900 億美元,三個月前為 2790 億美元。公司表示,這一增幅大部分是提前數年採購的記憶體晶片,其中總額中的 2030 億美元將在 2028 財年到期,該財年截至 2028 年 1 月。記憶體晶片正是臨時執行長 Colette Kress 在 8 月歸咎於壓縮利潤率的部分,而英偉達如今已為更多此類晶片簽下訂單。
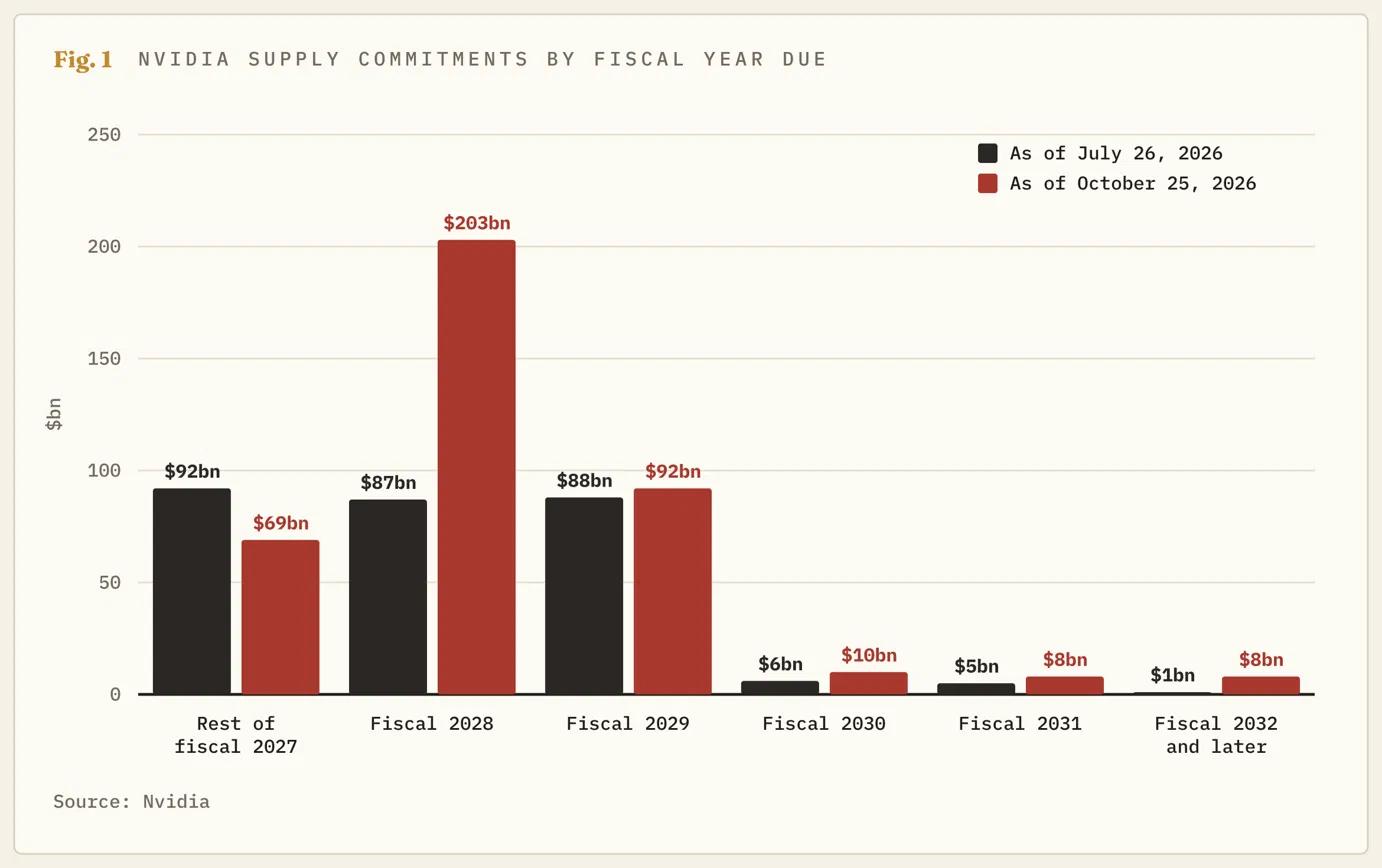
要看 2030 億美元意味著什麼,先從 Kress 自己的目標說起。她週二告訴分析師,2028 財年營收應增長約 75%。按已公布的 9 個月銷售額,加上她對當前季度 1300 億美元的預測,2027 財年營收接近 4240 億美元,因此這一目標相當於約 7410 億美元。她預計在晶片製造成本之後,每筆銷售可保留 72%-73% 的收入,這意味著成本將為 2000 億至 2080 億美元。
從這裡開始,風險只會朝一個方向發展,因為為 75% 增長年份提前採購的零組件,對任何低於這一增速的情況來說都顯得過多。如果銷售增長只有 50%,英偉達很可能會手握一堆無人下單晶片的零組件,因為評論中沒有任何內容表明,訂單減少時帳單也會縮小。其原材料庫存已從 1 月的 38.07 億美元飆升至 158.02 億美元,增至四倍。2030 億美元是一份合同,而 75% 前面還帶著"約"這個詞。
這份預測裡包含了十四週
在這一目標之前,是當前季度,1300 億美元的預測高於分析師此前大約 1250 億美元的預估。按季度計算,這看起來比剛公布的季度增長 12%,但英偉達的日曆讓本季度有 14 週,而不是通常的 13 週。按週計算,這一預測大約高出 4%,而英偉達剛剛公布的增長為 20%。Kress 上一次預測的實際結果高出 7%,因此真實數字很可能更高。即便如此,要從接近 1210 億美元的 13 週節奏達到 7410 億美元,意味著接下來四個季度每個季度都需要增長約 18%。12% 和 4% 是同一份預測,唯一的區別在於那多出來的一週是否算數。
大部分新增銷售尚未收到付款
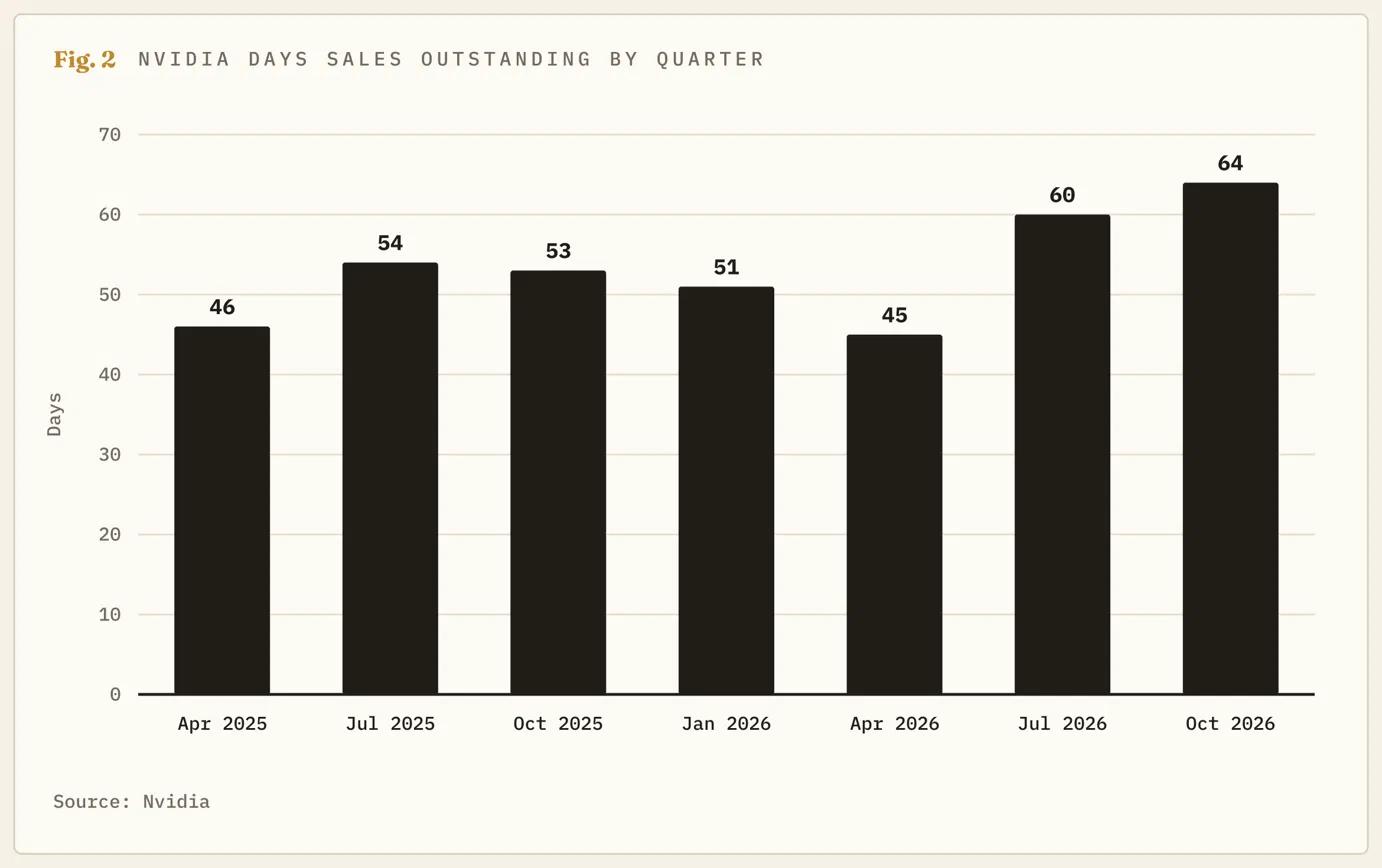
英偉達客戶在本季度平均用了 64 天付款,高於上一季度的 60 天,也高於 1 月的 51 天,這一指標被稱為應收帳款周轉天數(DSO)。客戶欠款達到 810.33 億美元,較上一季度增加 180.52 億美元,而該季度營收僅增長 196.23 億美元。兩位客戶合計欠款占總額的 35%,也就是兩者之間約 280 億美元。
在这一点上,英伟达的解释是其新 Rubin 芯片出货的时间安排,以及对某些具有投资级信用、也就是最高评级客户的更长期限。相同的评论还称,许多出租其芯片的小型云服务公司——英伟达称之为 neoclouds——以及许多正在构建最大人工智能(AI)模型的实验室,增长速度已经超过了其资产负债表所能支撑的水平。英伟达在同一份质疑增长最快客户信用状况的文件中,为欠其款项客户的信用背书。
对于这些客户,英伟达一直参与融资。其担保承诺——即在他人违约时承诺付款——从 108.50亿美元升至 1180亿美元。其中,1050亿美元是为 SB Energy 在俄亥俄州为 OpenAI 建设的园区提供支持,而 SB Energy 自己的股权出售文件称 OpenAI 并不是投资级租户。其余 95亿美元是新增的,而该评论现在将硬件融资列为英伟达提供支持的项目之一,却没有说明是哪一方的硬件。
在 Kress 的领导下,即便担保总额上升,这种支持也变得越来越难以获得。她告诉分析师,这将是有纪律且有选择性的,而对 neoclouds 承诺的金额已从 360亿美元降至 320亿美元。新的措辞称,如果这些公司无法筹集自己的资金,其中部分金额可能会被削减或取消。如果客户需要英伟达的帮助才能购买今年的芯片,那么他们很可能还需要更多帮助才能购买多出 75%的芯片,而就在零部件账单到来之际,这种帮助正被配给式发放。
一家拥有二十年租约的芯片设计商
除了担保之外,英伟达还签下了自己的数据中心租约。在 7 月季度的评论中,公司列出了 250亿美元尚未开始的租约,以及另外 200亿美元为第三方签署的租约,并表示预计会将其转租出去。本季度,单独列出的那一项已经消失,尚未开始的租约总额达到 740亿美元,期限最长可达 20年。现在的措辞称,英伟达可能会转让其中一些租约。公司将这些空间描述为供自身研究使用的场所,而 630亿美元的租金将在 2032财年或之后到期,因此即便建设放缓,这些租金仍然需要支付。对于一家设计芯片却不拥有任何芯片工厂的公司来说,这是一项长期承诺。
本季度现金确实到账了
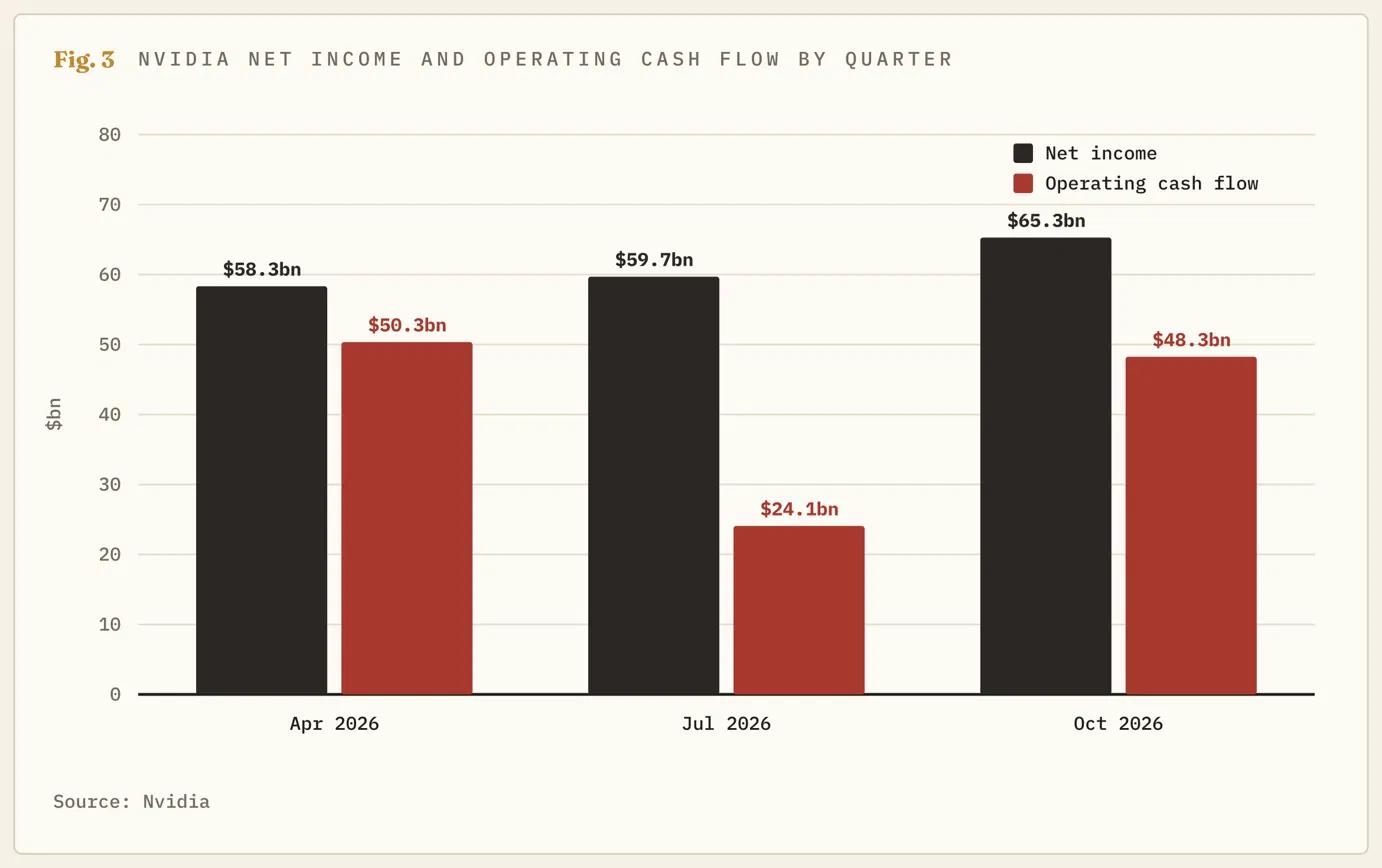
到目前为止,这些都还没有让英伟达付出任何代价,而且本季度的现金状况也好于上季度。经营活动带来了 482.53亿美元现金,而利润为 652.87亿美元,是上季度 240.77亿美元的两倍,尽管英伟达表示税款支付时点起到了帮助作用。持股收益仅增加了 17.67亿美元,低于 77.71亿美元,因此几乎全部利润都来自芯片销售。
从库存来看,证据也指向同样的方向。准备发货的芯片从 1月的 87.74亿美元降至 61.55亿美元,因此库存增加的是等待组装的零部件,而不是等待买家的成品。英伟达尚未在任何担保项下支付过一美元,而首个俄亥俄州担保要到 2029财年才会生效。
从这些证据来看,客户只是付款延迟,而不是消失不见,而且按英伟达的说法,期限更长的客户都是投资级。一家在三个月内创造了 437.77亿美元自由现金流——即资本支出后的剩余现金——的公司,也有能力等待付款较慢的客户。公司在同一季度向股东返还了 281亿美元,这并不是一家担心账单的公司通常会做的事。
市场正在等待看谁来付款
目前,市场倾向于不把这次业绩超预期视为万事大吉,因为业绩超预期衡量的是芯片出货,而悬而未决的问题是芯片是否已经收款。第一个检验将是完整的季度报告,英伟达尚未提交。该报告会详细说明业绩摘要中仅提到的付款条款和融资安排。
之后,就要看 1月季度的情况了。如果付款天数回落至 60天以下,经营活动现金流追上利润,而且零部件承诺不再上升,那么客户只是付款较慢而已。在这种情况下,账单就能被覆盖,而 25%的回调看起来会像是对一家经营正常公司的丑闻折价。如果付款天数第三次上升,而且承诺再次增加,那么这种倾向就会加剧。届时,英伟达将同时为供应商的账单和客户的信用提供资金,而这一年公司已承诺业务规模将扩大 75%。
在这些结果中的任何一个出现在文件之前,任何反弹都将建立在尚未收回的收入之上。这就是交易员在周二业绩公布后拒绝为之买单的原因。
作者

Joshua Gibson
FXStreet
Joshua joins the FXStreet team as an Economics and Finance double major from Vancouver Island University with twelve years' experience as an independent trader focusing on technical analysis.