未來一週——感恩節前PMI初值和PCE通脹備受關注
- 美國初步PMI和PCE通脹數據可能影響聯準會降息預期。
- 歐元區和英國PMI將提供商業活動的早期觀察。
- 澳洲CPI數據可能影響市場對澳洲儲備銀行下一步行動的預期。
- 東京通脹數據可能影響日本央行利率預期和日圓。


美國PMI和PCE數據將考驗美元漲勢
本週美元延續漲勢,繼續受到市場對聯準會隱含利率路徑鷹派重定價的推動。在10月強勁的非農就業數據、同月高於預期的CPI數據以及多位聯準會官員的鷹派言論之後,投資者確信聯準會將在12月8日至9日的會議上按下升息按鈕。
根據聯邦基金期貨,25個基點的升息已被完全計入,而50個基點升息的機率接近10%。至於明年,市場參與者預計到9月前累計升息約80個基點。這意味著,如果官員們下個月升息25個基點,那麼明年還會再升息兩次,第三次升息的機率約為20%。
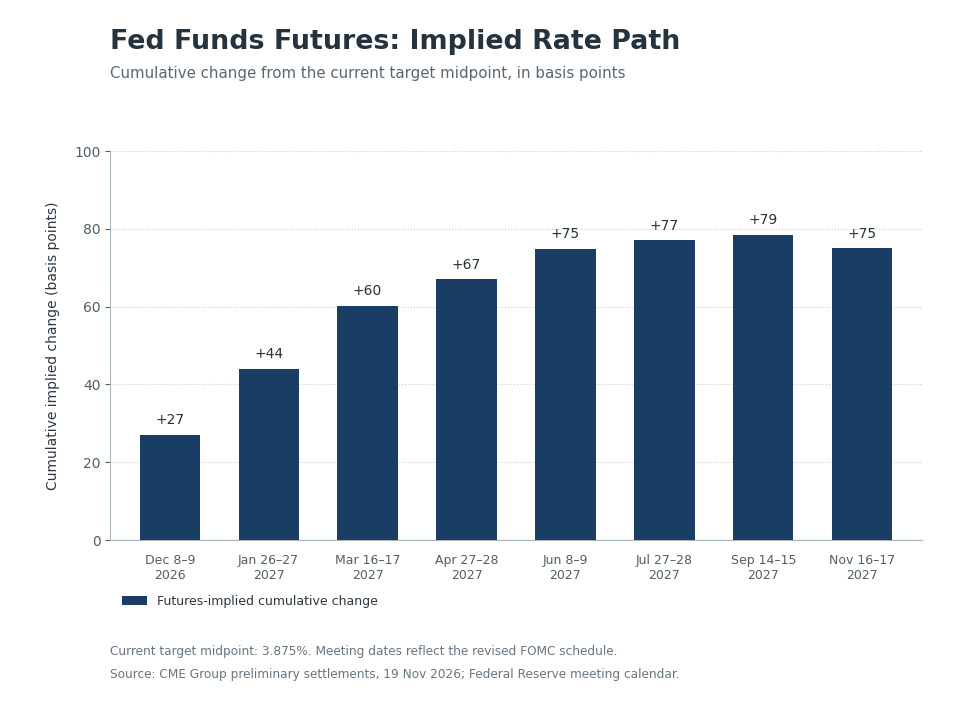
鑑於所有這些鷹派預期已反映在近期美元漲勢中,投資者可能會將注意力轉向下週公布的11月S&P Global初步PMI數據,以及美國第三季度GDP第二次估值和10月PCE通脹數據。
PMI將於週一率先登場,之所以備受關注,是因為它們將提供美國11月商業活動表現的初步線索。鑑於聯準會充分就業和物價穩定的雙重使命,就業和價格分項指數也將受到密切關注。
週三公布的第三季度GDP第二次估值將提供更新資訊,說明全球最大經濟體是否能夠承受更多升息,而作為聯準會最青睞的通脹指標,PCE通脹指數將確認12月之後進一步升息的預期是否合理。
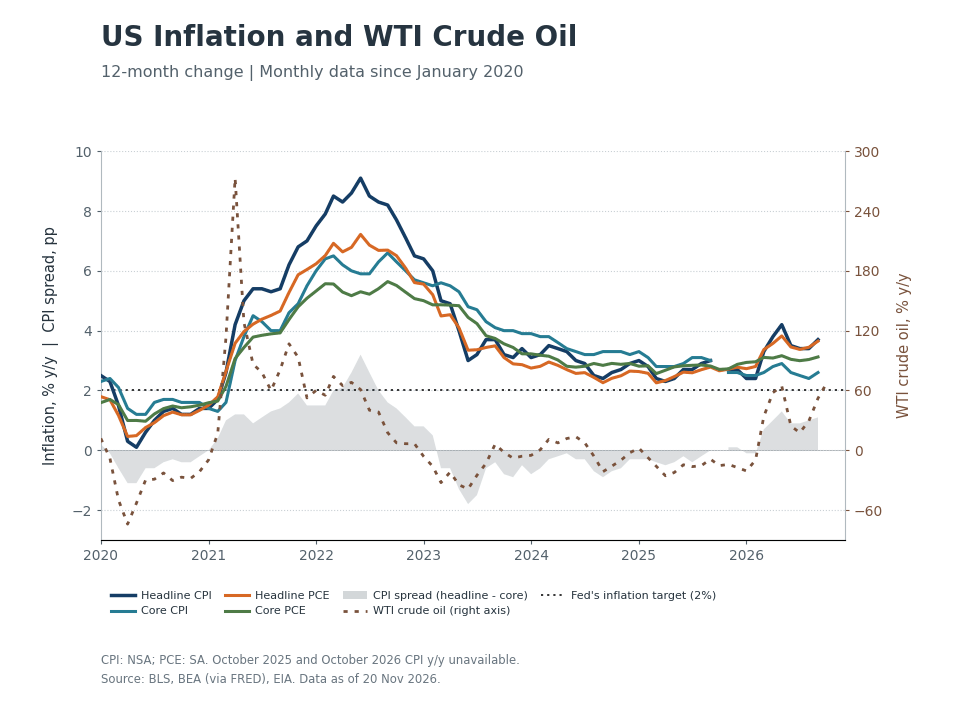
如果美國數據促使投資者在明年的計算中加入更多升息基點,美元很可能會再獲提振,並在美國國債收益率進一步上升的背景下繼續走高。
不過,週四是美國的感恩節。華爾街和美國債券市場都將休市,雖然週五會重新開市,但會提前收盤。許多交易員將離開交易桌與家人共度節日並搶購黑色星期五優惠,導致流動性稀薄。這可能在沒有重大催化劑的情況下引發美元突然且劇烈的波動。
歐元區和英國初步PMI也將公布
在美國PMI公布之前,S&P Global將發布歐元區和英國指數的初步估值。
從歐元區開始,在 10 月 29 日的最新會議上,歐洲央行(ECB)一致決定維持利率不變,儘管政策制定者積極討論是否有必要再次升息。鑑於整體潛在通脹大體穩定、工資增長放緩以及經濟活動面臨下行風險,他們選擇按兵不動。歐洲央行重申數據依賴和逐次會議決策的做法,未預先承諾利率路徑,這促使投資者在一定程度上削減了對升息的押注。
不過,在該決定之後,10 月份 HICP 通脹數據表明,歐元區整體通脹率從 3.8% 升至 4.0%,是歐洲央行 2% 目標的兩倍,而核心通脹率則從 2.5% 升至 2.6%。整體通脹率上升主要受中東衝突背景下能源價格飆升 21.0% 所推動,而潛在通脹的回升可能引發對第二輪效應的擔憂。
考慮到這一點,投資者已完全計入歐洲央行 12 月會議升息 25 個基點的預期,而明年還將再有兩次同等幅度的升息被計入價格。儘管如此,歐元一直在承受來自美元的壓力,改善的 PMI 是否能改變其命運仍存疑,尤其是如果下週的美國數據促使投資者進一步上調對聯準會隱含路徑的預期。
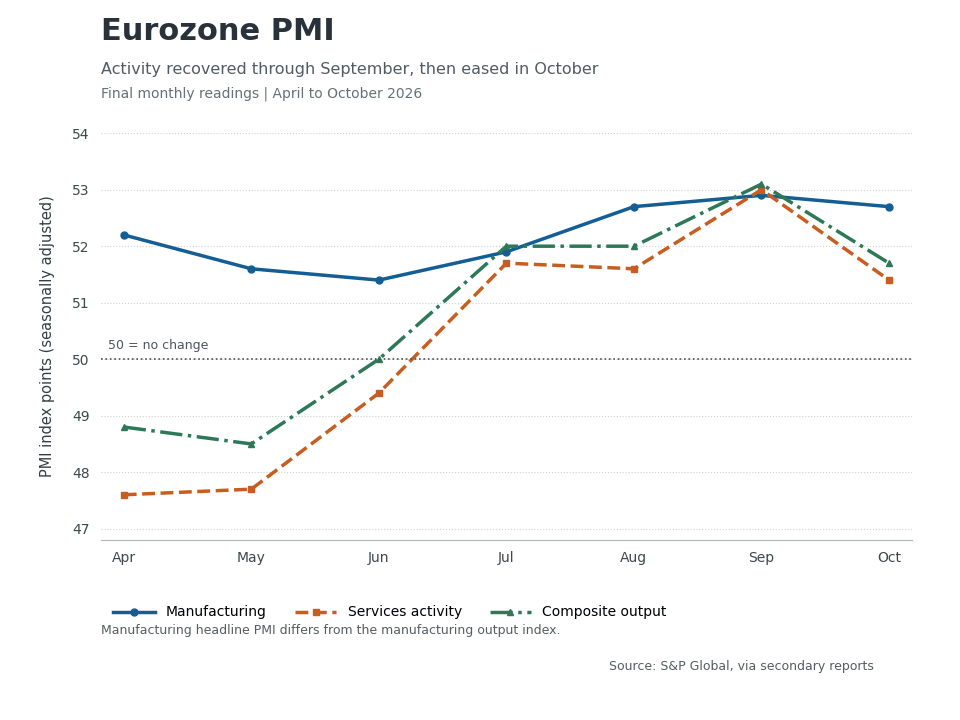
10 月 29 日歐洲央行會議紀要將於週四公布,如果其確認的鷹派程度低於此前會議,那麼歐元即便受益於 PMI 可能改善,空間也可能有限。
至於英國數據,儘管 10 月英國 CPI 數據低於英國央行(BoE)自身預測,但英國央行預計在 2027 年將繼續升息的次數仍將多於歐洲央行和聯準會,如果 PMI 顯示英國商業活動進一步擴張,英鎊可能獲得支撐。
澳洲和東京 CPI 數據會幫助澳元和日圓嗎?
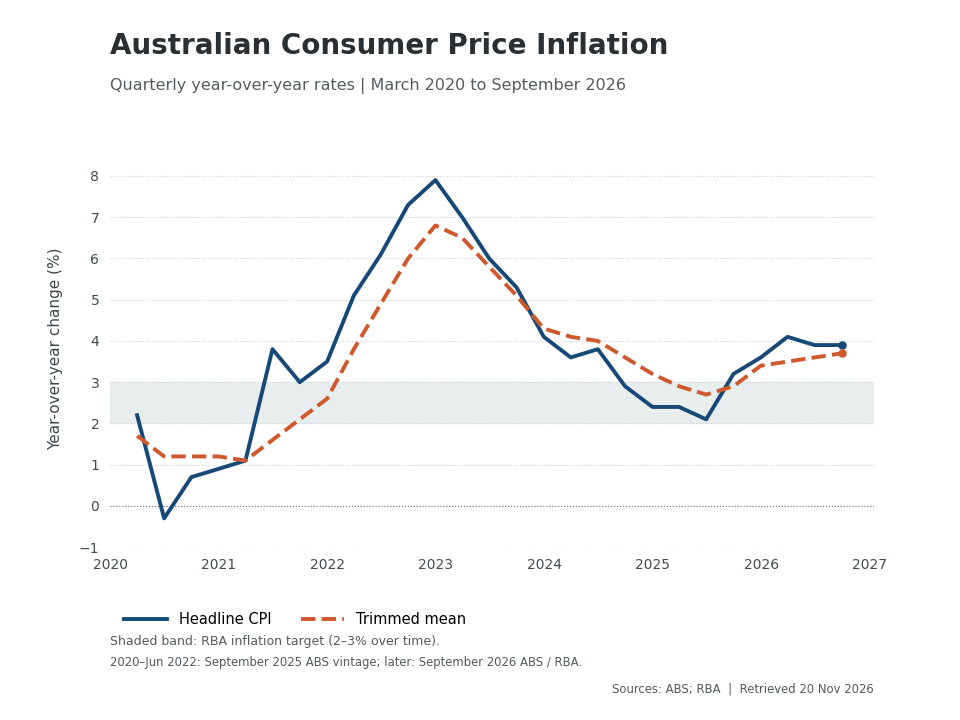
在其他方面,澳元交易員將密切關注澳洲 10 月 CPI 數據,而日圓交易員則可能關注 11 月東京 CPI 數據。
澳洲儲備銀行(RBA)本月初將利率上調,這是本輪週期中的第五次升息,但有三名成員投票反對該決定,主張將利率維持在 4.60% 不變。行長米歇爾-布洛克(Michele Bullock)指出,近期升息的全部影響尚未完全傳導至經濟,因此在本月升息後暫停一下並評估即將公布的數據是審慎之舉,這意味著週三的 CPI 數據可能會受到特別關注。儘管市場參與者普遍預計該行將在 12 月維持利率不變,但若數據意外偏強,可能會讓明年年初再次升息的可能性繼續存在,從而使澳元收復近期部分失地。
在日本,由於東京 CPI 與全國 CPI 數據高度相關,東京數據可能影響日本央行升息預期以及日圓。市場也預計日本央行到 2027 年底將累計升息約三次,每次 25 個基點,而下一次升息在 12 月落地的機率約為 75%。
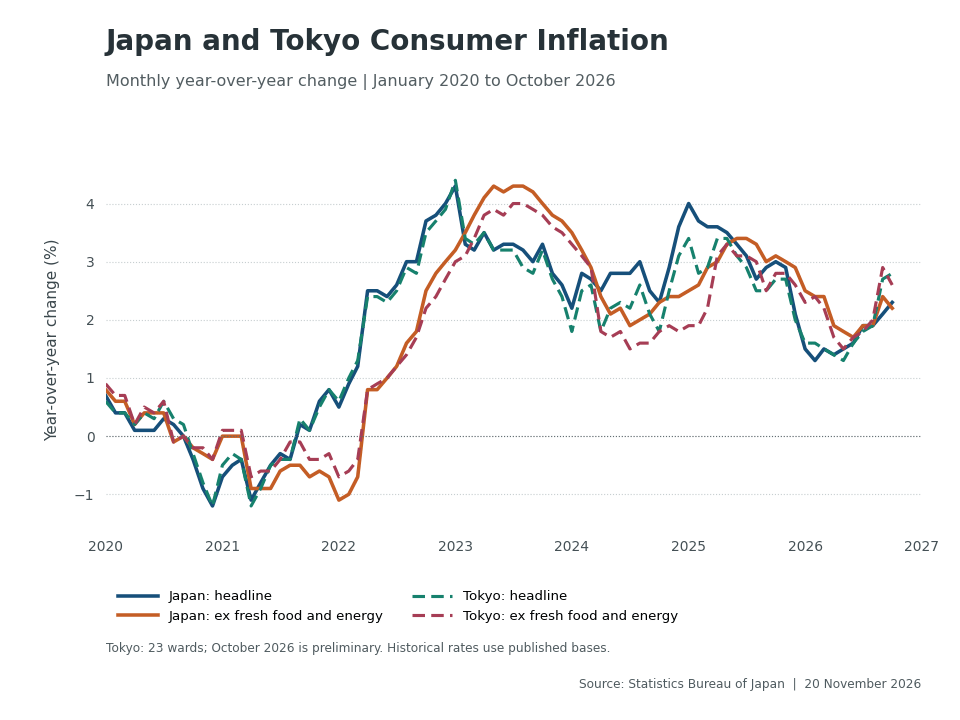
由於日本當局存在干預擔憂,美元/日圓在 160.00 附近受阻,若東京數據強於預期,可能會延續回調。不過,目前來看,日圓更廣泛的上行趨勢似乎不太可能。高市早苗首相一直呼籲日本央行維持低利率,她還可能間接影響政策決定。明年若任命更多鴿派進入董事會,將對當前隱含利率路徑構成下行風險,從而使任何日圓漲幅都保持有限且短暫。
作者
Charalampos joined Trading Point in August 2022 as a senior market analyst. He has extensive experience in analyzing financial markets, gained through a decade-long career, with his primary focus being on the currency market.





