英國零售銷售數據好於預期後,英鎊在三個月低點企穩
- 英鎊/美元在八個交易日中七天下跌後,從三個月低點反彈。
- 美國通脹預期下降,但聯準會官員仍提出加息50個基點。
- 英國和美國採購經理人指數以及英倫銀行首席經濟學家皮爾週一發表講話,隨後週三公布美國核心 PCE 數據。

英國零售銷售數據強於預期,美國通脹預期下降,這讓英鎊暫時喘息,但也僅此而已。英鎊/美元跌至略低於1.3100,為三個多月來的最低水平,目前回升至略高於該水平。此前連續八個交易日中有七天下跌,此次反彈尚未超過週四的波動區間中點。
聯準會理事沃勒週三呼籲在12月8日至9日的會議上加息50個基點,芝加哥聯準銀行行長古爾斯比也沒有排除這一可能性。加息25個基點已被市場完全定價,這將使聯準會利率升至4.00%-4.25%,而英倫銀行召開會議前八天,英倫銀行(BoE)的銀行利率為4%。交易員預計英倫銀行加息的概率接近80%,低於週三英國通脹數據公布前的90%,因此,預期利率在英鎊兩側均朝著不利於英鎊的方向移動。
英國10月份零售銷售增長0.7%,預期為不變。英國國家統計局表示,部分增長歸因於政府"做好準備"應急宣傳活動後購買的罐頭食品和長期保質期牛奶;這反映的是囤貨,而不是支持英倫銀行加息的需求。密西根大學一年期通脹預期從4.3%降至3.7%,削弱了聯準會加息50個基點的理由。
日程安排
英國11月份採購經理人指數(PMI)數據將於週一GMT09:30公布,英倫銀行首席經濟學家皮爾將於GMT13:00發表講話。他在11月14日接受英國《金融時報》採訪時表示,繼12月份之後,利率還需要在2027年再次上調,因此這兩項因素都將影響12月17日的決定。
聯準會理事庫克將於週五GMT17:15發表講話,紐約聯準銀行行長威廉姆斯將於週一GMT21:00發表講話。美國10月份核心個人消費支出價格指數(PCE)通脹數據將於11月25日週三GMT13:30公布,預計同比為3.2%,高於此前的3.1%。該數據將影響12月9日加息25個基點還是50個基點的選擇。
圖表走勢
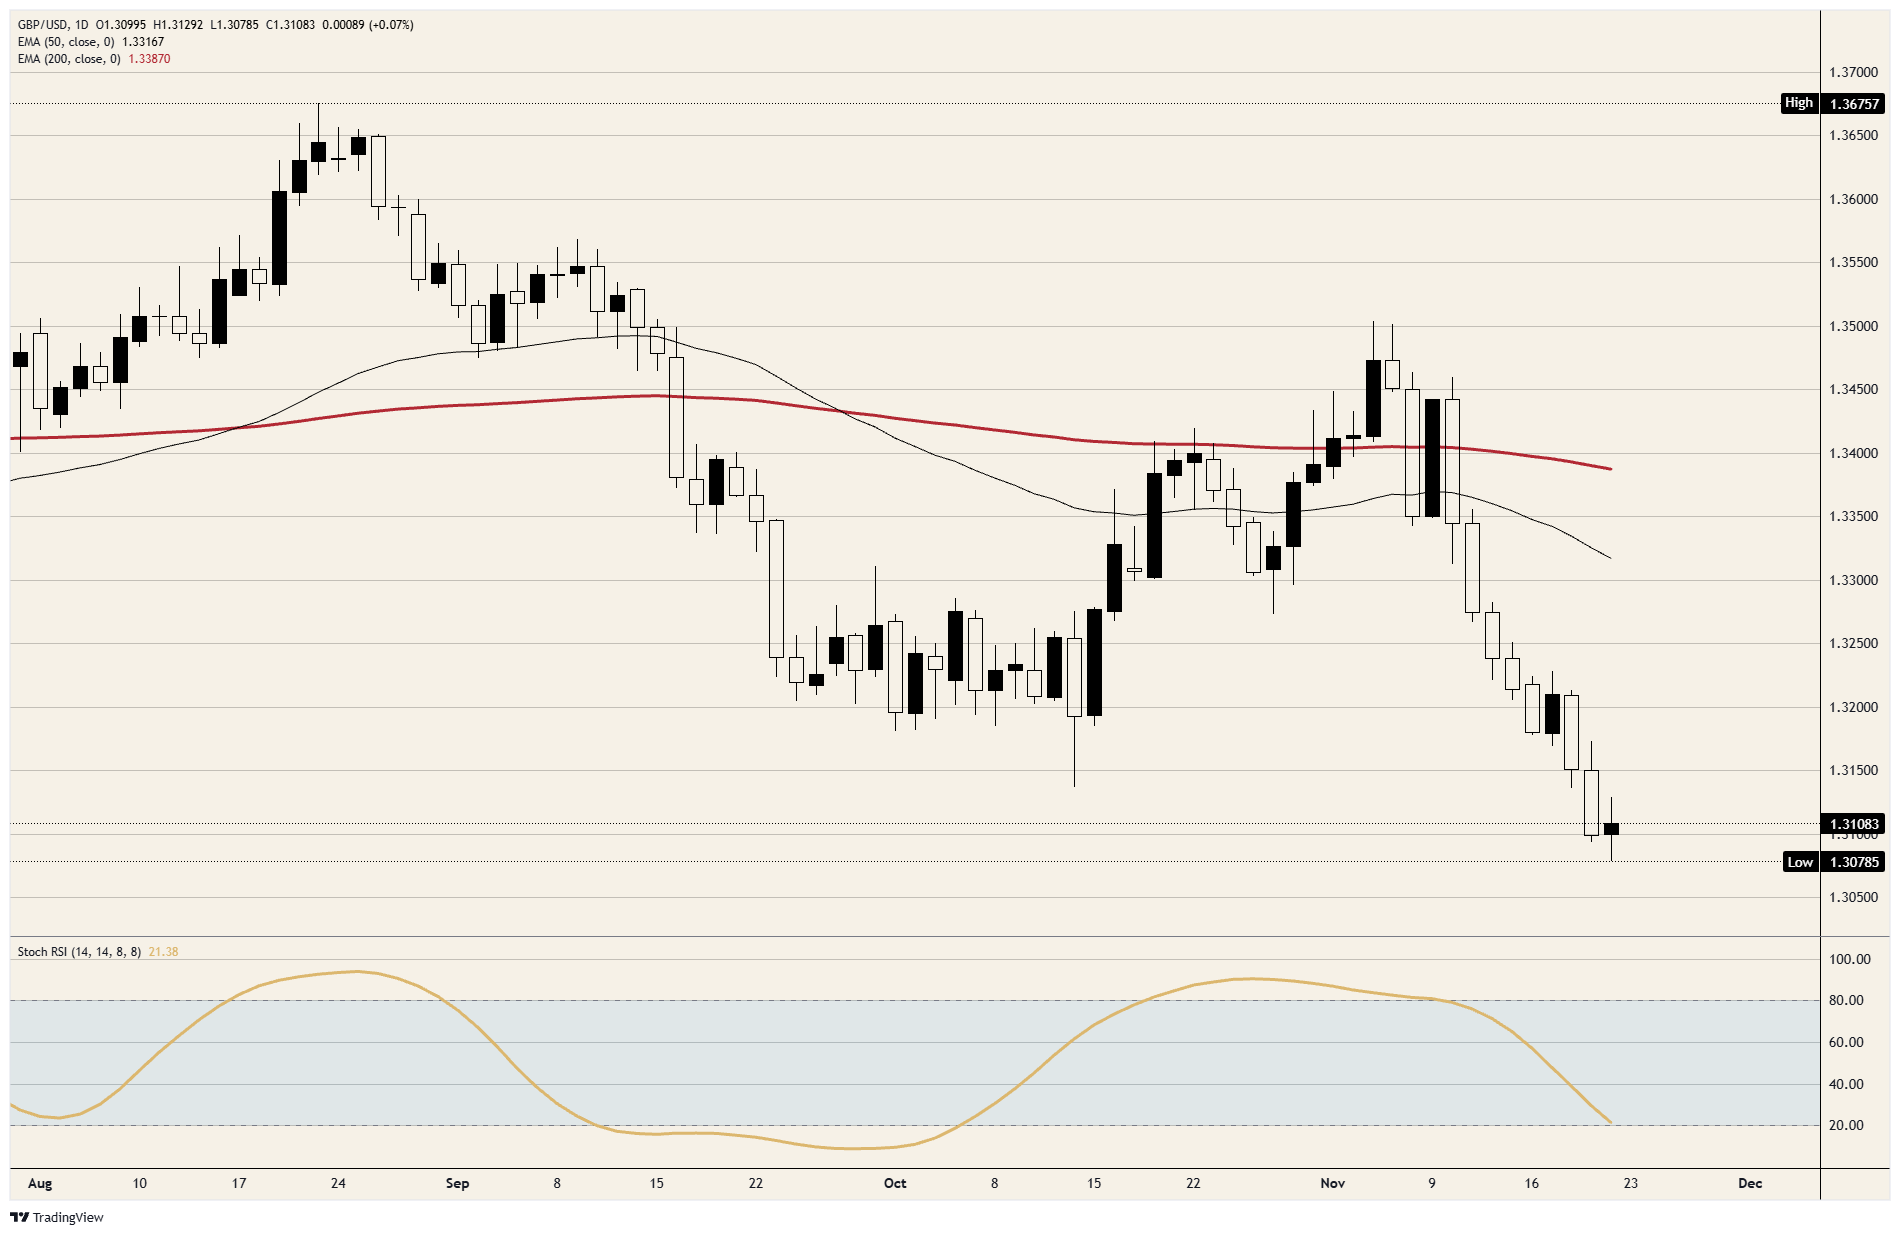
英鎊/美元從10月份接近1.3150的低點攀升至11月4日接近1.3500的高點,收復了8月份略低於1.3700的峰值以來跌幅的約三分之二,而目前這些漲幅已全部回吐。50日指數移動平均線(EMA)略高於1.3300,位於略低於1.3400的200日指數移動平均線下方。日線動能已從11月初的超買水平跌至接近超賣水平。
英鎊/美元日線圖
英鎊常見問題(FAQ)
英鎊(GBP)是世界上最古老的貨幣(公元886年),也是英國的官方貨幣。根據2022年的數據,它是全球第四大外匯交易單位,占所有交易的12%,平均每天6300億美元。它的主要交易對是英鎊/美元,也被稱為「Cable」,占外匯的11%,英鎊/日元,或被交易員稱為「龍(Dragon)」(3%),歐元/英鎊(2%)。英鎊由英格蘭銀行(BoE)發行。
「影響英鎊價值的唯一最重要的因素是英格蘭銀行決定的貨幣政策。英國央行的決定是基於它是否實現了「物價穩定」的主要目標——穩定在2%左右的通脹率。實現這一目標的主要工具是調整利率。當通脹過高時,英國央行將試圖通過提高利率來控製通脹,從而提高個人和企業獲得信貸的成本。這總體上對英鎊有利,因為更高的利率使英國成為對全球投資者更具吸引力的投資場所。當通脹降得太低時,這是經濟增長放緩的跡象。在這種情況下,英國央行將考慮降低利率以降低信貸成本,這樣企業就會借入更多資金,投資於促進增長的項目。」
「公布的數據可以衡量經濟的健康狀況,並可能影響英鎊的價值。GDP、製造業和服務業pmi以及就業等指標都可以影響英鎊的走勢。強勁的經濟有利於英鎊。這不僅會吸引更多的外國投資,還可能鼓勵英國央行提高利率,這將直接推高英鎊。否則,如果經濟數據疲軟,英鎊可能會下跌。」
「英鎊的另一個重要數據是貿易帳。該指標衡量的是一個國家在一定時期內出口收入與進口支出之間的差額。如果一個國家生產非常受歡迎的出口產品,其貨幣將純粹受益於尋求購買這些商品的外國買家所創造的額外需求。因此,凈貿易余額為正會使貨幣走強,反之亦然。」
作者
Joshua Gibson
FXStreet
Joshua joins the FXStreet team as an Economics and Finance double major from Vancouver Island University with twelve years' experience as an independent trader focusing on technical analysis.





