澳元/美元週四延續跌勢,早盤一度跌至 2026 年新低 0.6662。由於令人失望的澳大利亞就業數據強化了市場對澳大利亞央行(RBA)已達到貨幣緊縮週期終點的預期,澳元(AUD)兌美元(USD)繼續承受巨大壓力。
自 11 月初以來,澳元兌美元已下跌約 4.5%,成為十國集團(G10)中表現最差的貨幣之一。此次下跌反映了國內經濟狀況惡化、大宗商品價格下跌以及美元重新走強等多重因素。
澳大利亞勞動力市場惡化改變 RBA 前景
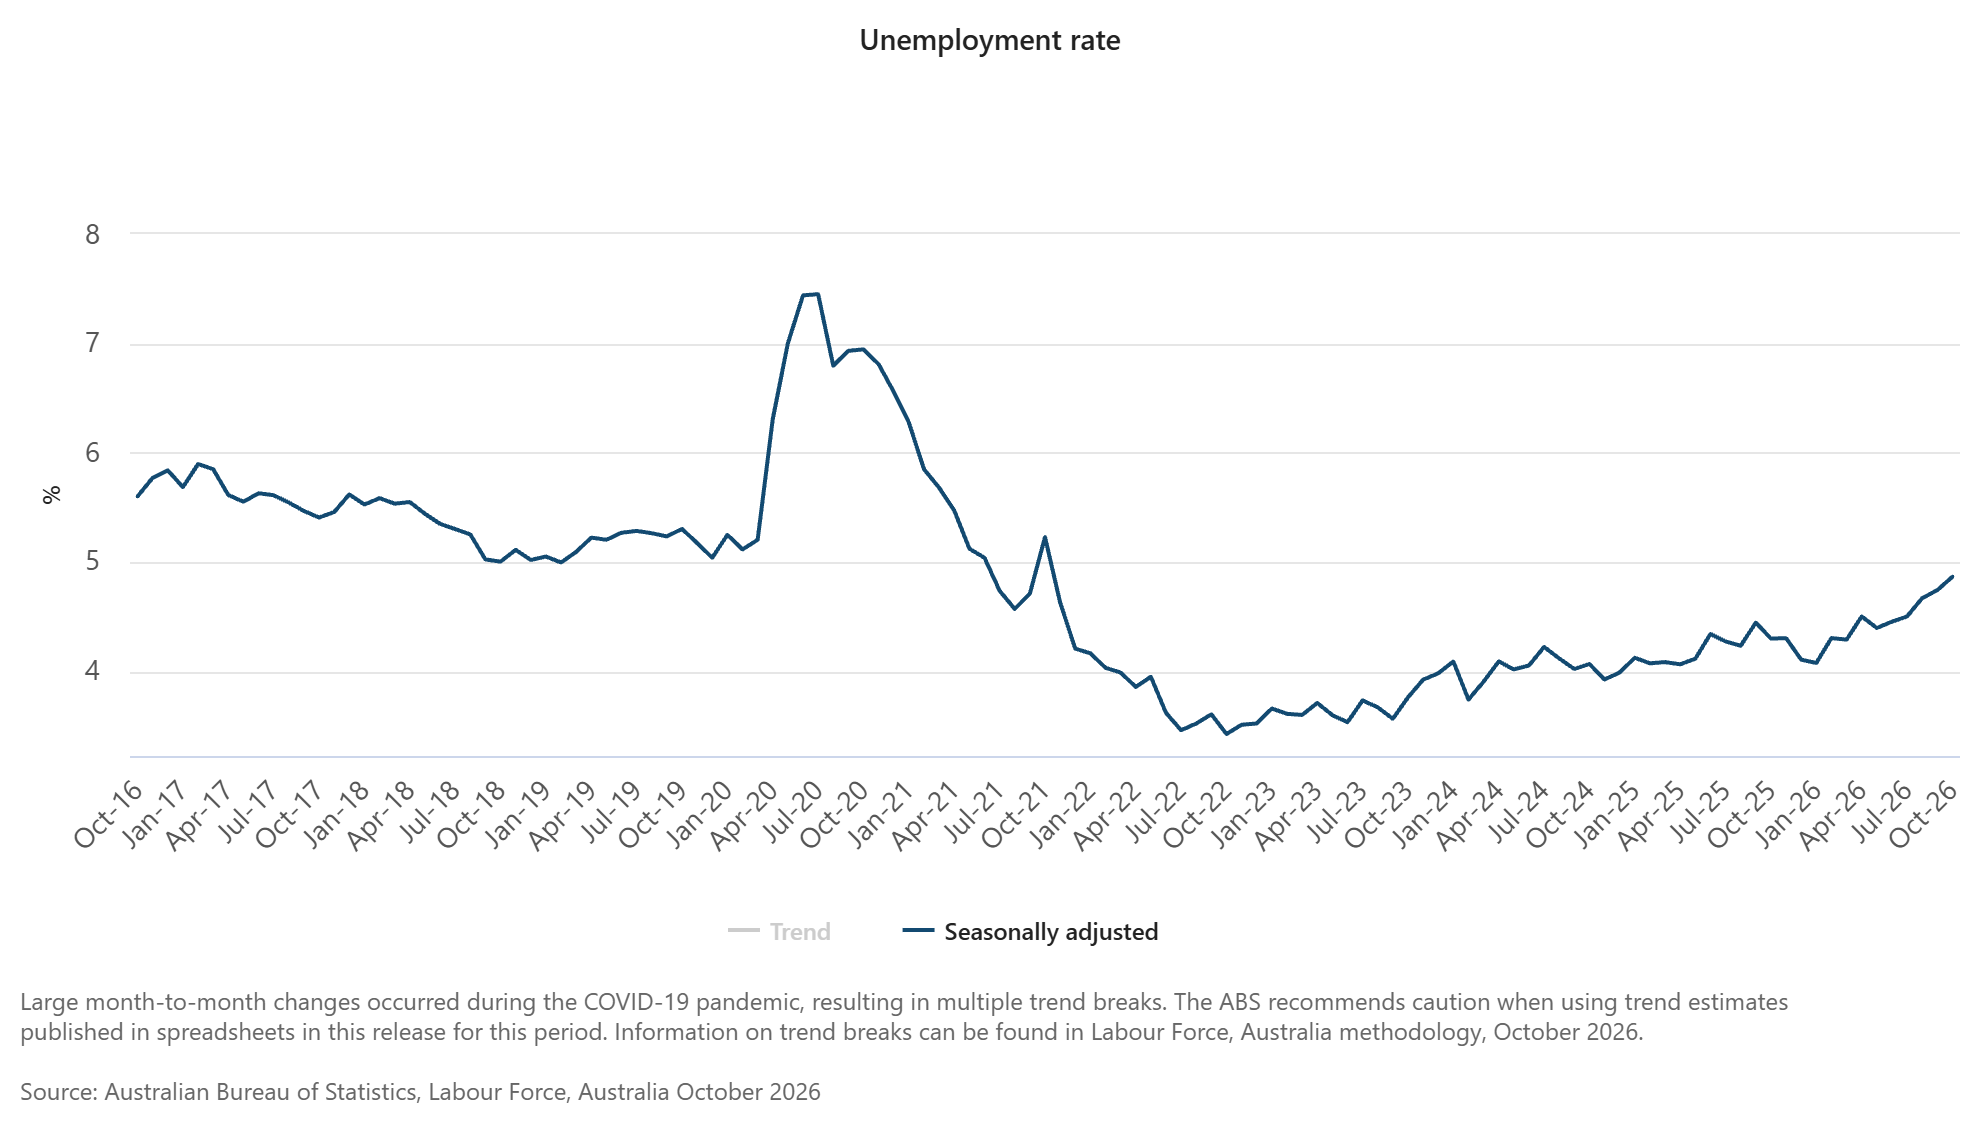
澳大利亞統計局(ABS)最新公布的就業報告帶來了重大負面意外。澳大利亞 10 月份失業率升至 4.9%,為 2021 年 6 月以來的最高水平,高於 9 月份的 4.7%,也高於市場預期的維持不變。就業人數減少 4.35 萬,明顯不及增加 2.5 萬個就業崗位的預期。此前 9 月份就業人數經修正後減少 3.64 萬,表明勞動力市場的惡化並非僅限於一個令人失望的月份。
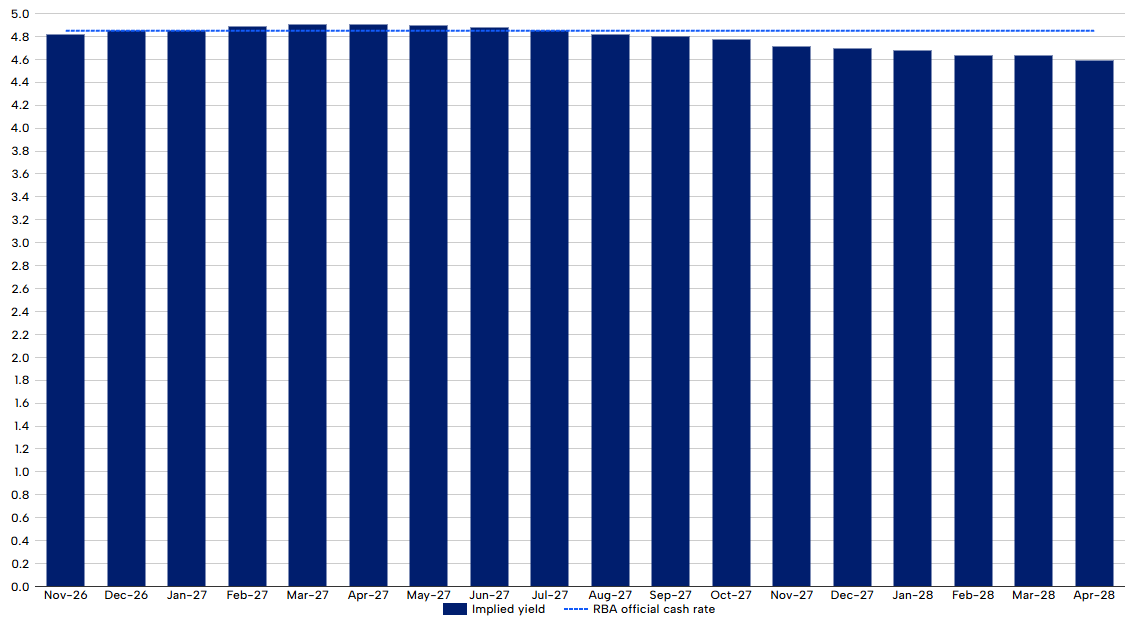
這些數據對 RBA 構成了重大挑戰。為了遏制通脹,RBA 今年累計加息 125 個基點。該央行目前的政策利率為 4.85%,是 2008 年全球金融危機以來的最高水平。然而,越來越多的經濟疲軟證據正在削弱進一步收緊政策的理由。
法國興業銀行強調了最新就業數據的重要性:"澳大利亞 10 月份就業人數驟降(減少 4.35 萬,而市場共識為增加 2.5 萬),失業率躍升至 4.9%,這一水平 RBA 自身此前預計要到 2027 年底才會出現,這實際上已經消除了進一步收緊政策的理由。"該行指出。
RBA 是否已達到緊縮週期的終點?
就業市場的惡化進一步加劇了市場對 RBA 最新貨幣政策會議紀要中已顯現的擔憂。三位政策制定者反對最近一次加息,並警告稱,限制性貨幣環境可能會導致澳大利亞經濟出現更嚴重的放緩。
德國商業銀行強調了該央行日益謹慎的立場:"我們認為,這表明 RBA 目前可能會對進一步加息持謹慎態度。"
不過,通脹前景使政策制定者無法宣布已經戰勝價格壓力。澳大利亞第三季度工資價格指數季率上漲 1.1%,高於 1% 的預期;工資年增長率則從 3.2% 加快至 3.5%。因此,該央行正面臨在持續性通脹與勞動力市場疲軟之間日益艱難的權衡。
目前,金融市場已經完全計價 RBA 最早將在 2027 年 8 月降息,較此前對進一步收緊政策的預期發生了重大轉變。
鷹派美聯儲加劇澳元困境
澳元還受到澳大利亞與美國貨幣政策預期分歧擴大的影響。儘管市場越來越預計澳大利亞央行最終將降息,但在持續的通脹壓力下,美聯儲(Fed)仍維持限制性立場。
美聯儲10月會議紀要顯示,政策制定者認為可能有必要進一步加息以恢復價格穩定,不過官員們決定等待更多經濟證據後再採取行動。美聯儲理事克里斯托弗・沃勒進一步強化了這一鷹派信息,他表示,12月加息50個基點可能是合適的。
根據 CME 美聯儲觀察工具,市場已完全計價12月加息25個基點,同時認為1月再次加息的概率約為75%,3月第三次加息的概率為55%。
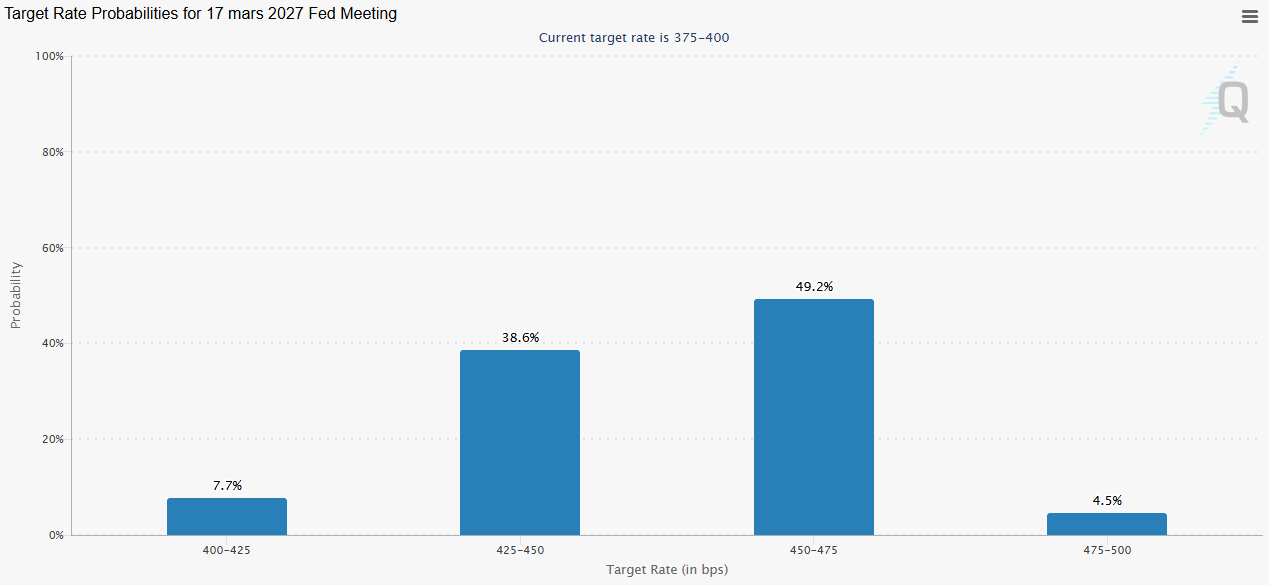
美國利率走高的前景提升了美元計價資產的相對吸引力,從而支撐美元。同時,大宗商品價格下跌,尤其是鐵礦石價格下跌,打壓澳元,因為澳大利亞依賴原材料出口。圍繞科技股和全球風險偏好的擔憂加劇,進一步放大了對風險敏感的澳元的拋售壓力。
澳元能否從2026年低點復甦?
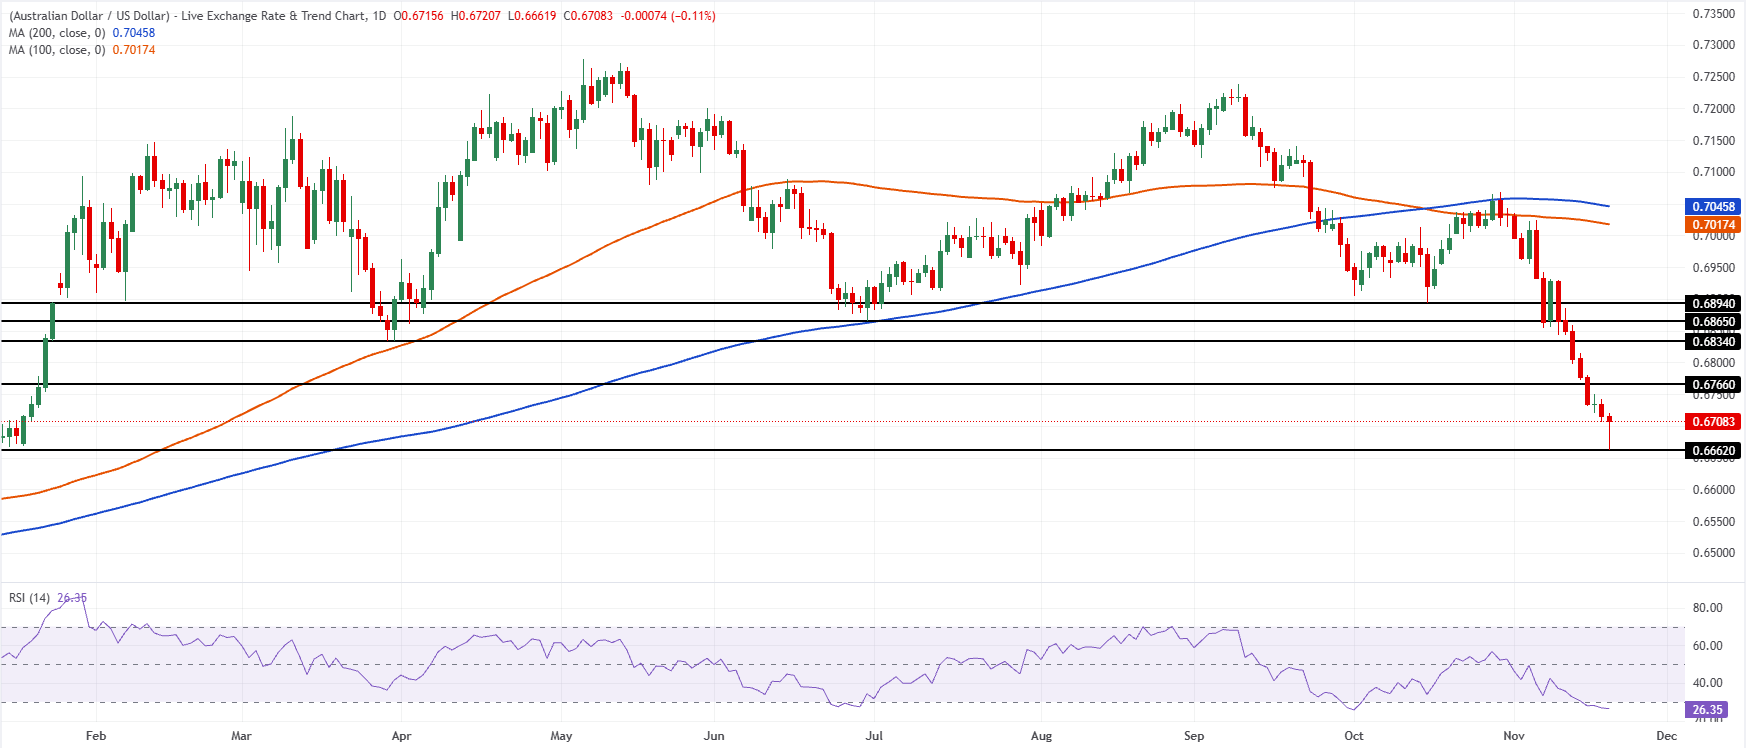
澳元/美元在日線圖上仍明顯看跌,跌破多個重要支撐位後跌勢加速。該貨幣對已突破0.6894-0.6834支撐區域,隨後跌破0.6766,確認下行動能強勁。
該貨幣對遠低於0.7018的100日簡單移動平均線(SMA)和0.7046的200日SMA,進一步強化了中期負面前景。相對強弱指數(RSI)徘徊在26附近,表明處於超賣狀態。儘管這可能促成暫時性的技術性反彈,但並不一定意味著看跌趨勢已經結束。
即時支撐位位於0.6662附近,對應於日內早些時候創下的年內新低。若持續跌破該水平,可能會進一步下探心理關口0.6600。上方方面,初步阻力位於0.6766,隨後是0.6834和0.6865。只有收復這些水平,才能緩解當前的拋售壓力。
目前,澳大利亞經濟基本面惡化與鷹派美聯儲相結合,繼續有利於澳元/美元賣方,儘管技術指標日益處於超賣狀態。
作者

Ghiles Guezout
FXStreet
Ghiles Guezout is a Market Analyst with a strong background in stock market investments, trading, and cryptocurrencies. He combines fundamental and technical analysis skills to identify market opportunities.