澳元/美元兌美元(USD)在 0.6700 附近觸及 1 月份以來的低點後,澳元(AUD)設法恢復了一些穩定,推動澳元/美元週二溫和反彈至 0.6750 附近。
事實上,該貨幣對結束了連續五個交易日的下跌,但仍連續第四週處於下跌狀態。
與此同時,市場持續猜測聯準會(Fed)將進一步收緊政策,這支撐了美元的強勁表現,同時令整體風險資產承受更大壓力,儘管過去幾天原油價格出現明顯回調。
從更廣泛的角度來看,澳元/美元仍大幅低於 0.7050 附近的關鍵 200 日均線(SMA),短期內可能進一步回撤。與此同時,持續高企的國內通膨,加上澳洲儲備銀行(RBA)持續採取謹慎立場,似乎未能為澳元過去幾週的嚴重貶值構築堅實底部。
澳洲的韌性面臨通膨考驗
在國內需求和積極經濟增長的支撐下,澳洲經濟繼續優於許多 G10 經濟體。持續的通膨也支持澳儲行採取謹慎、依賴數據的政策立場。
然而,初步數據顯示,9 月份製造業採購經理人指數(PMI)從 49.6 小幅改善至 49.5,而服務業採購經理人指數從 51.9 降至 47.8,商業活動似乎已經失去了一些動能。
貿易數據提供了另一個積極信號,9 月份貿易順差擴大至 28.26 億澳元,高於前一個月錄得的 1.84 億澳元順差(從 4.95 億澳元向下修正)。
不過,增長數據則不那麼令人鼓舞。事實上,2026 年第二季度國內生產總值(GDP)季率增長 0.4%,高於前值 0.3%,而年率增長為 2.1%,低於此前 2.5% 的年度增幅。
然而,9 月份勞動力市場令投資者失望,失業率維持在 4.7%(8 月份數據從 4.6% 上修至 4.7%),就業人數減少 39.3K,逆轉了 8 月份增加 29.3K 的趨勢(從 39.5K 向下修正)。
通膨似乎重新獲得了一些動力,最新數據顯示,市場最關注的截尾平均 CPI 在第三季度過去 12 個月中達到 3.7%,而整體 CPI 較一年前保持在 3.9% 不變。
墨爾本研究院的消費者通膨預期指標也強化了這一趨勢,該指標 11 月份維持在 5.3% 不變。
這些數據表明,澳儲行的通膨任務尚未完成。政策制定者預計通膨要到 2028 年初才會回到目標水平,因此政策重點仍將是耐心等待,而不是即將轉向政策立場。
中國經濟復甦仍缺乏更強勁的動力
中國經濟為澳洲經濟提供了穩定性,但尚未提供此前經濟擴張期間支撐澳元的增長動力。不過,這一狀況似乎正在逐步改善。
事實上,中國經濟在 7 月至 9 月期間同比增長 4.5%,儘管這一趨勢在第四季度可能已經失去了一些動能。事實上,根據最新數據,10 月份工業生產同比增長 4.8%(前值為 5.5%),年初至今增長 5.3%。同樣,最新貿易數據顯示,9 月份貿易順差為 1335.3 億美元,進口和出口均大幅增長。稍微削弱這一景象的是,10 月份消費支出似乎失去了動能,年度增幅僅為 0.4%,自 1 月份以來增長 1.04%。
給這一樂觀情緒潑冷水的是,商業調查呈現出喜憂參半的局面:中國國家統計局(NBS)報告稱,上個月製造業 PMI 和服務業 PMI 在分別降至 49.3(前值為 50.1)和 49.7(前值為 50.2)後,均回到收縮區間。相反,儘管也顯示出動能有所減弱,但 RatingDog 等私人機構的指標仍處於擴張區間,其中製造業 PMI 為 52.0(前值為 52.1),服務業 PMI 為 50.8(前值為 51.6)。
通縮壓力似乎在 10 月份重新出現,CPI 較一年前上漲 0.7%(前值為 0.9%),而月率持平(前值為增長 0.2%)。此外,生產者價格較前 12 個月上漲 5.7%,高於此前預估,上個月的增幅為 5.0%。
回到央行方面,中國人民銀行(PBoC)將一年期貸款市場報價利率(LPR)維持在 3.00%,五年期貸款市場報價利率維持在 3.50%,符合市場普遍預期。
綜合來看,最新的中國數據為澳洲和澳元提供了一些鼓舞,但經濟復甦尚未形成足以為澳元帶來更持久、更有力提振的動能。
澳儲行會議紀要顯示,委員會意見分歧且仍擔憂通膨
本月早些時候,澳儲行以 6-3 的投票結果將官方現金利率(OCR)上調 25 個基點至 4.85%,此前該行大幅上調了通膨預測。不過,目前預計整體 CPI 將在 4.5% 見頂,並在 2027 年末之前維持在 3% 以上;截尾平均通膨率預計將在 2026 年第四季度達到 3.6%,之後僅會逐步下降。
澳儲行近期公布的會議紀要顯示,官員們仍非常擔憂通膨。委員們認為,通膨仍然過高,且可能在未來一年繼續處於高位;預計過剩需求至少會持續到 2027 年年中。總的來說,政策制定者繼續認為通膨面臨上行風險。
會議紀要顯示,討論重點在於是否進一步上調 OCR 25 個基點,或將其維持不變。鷹派人士表示,2026 年迄今為止的加息不足以控制通膨擔憂,而其他委員則不願進一步收緊政策,擔心經濟可能正走向更嚴重的下滑。
不過,委員會認為金融狀況緊張,而相互矛盾的信號使得評估貨幣政策壓力程度變得困難。由於過去的加息仍在逐步傳導,預計未來幾年經濟增長將低於潛在水平,但全球事件可能會推高澳洲的實際中性利率。
政策信息仍然高度依賴數據。澳儲行已準備好採取必要措施,以恢復價格穩定。但會議紀要指出了一個艱難的權衡:通膨仍需要得到遏制,但更緊縮政策影響的累積開始引發對經濟增長的實際擔憂。
澳元/美元:上行之路依然艱難
基本前景
短期內不應排除進一步下跌的可能性,因為該貨幣對持續交投於 0.7050 附近的 200 日均線下方。
若要恢復看漲傾向,可能需要強勁的催化劑,即風險偏好趨勢持續改善,或美元重新持續走弱。
上行情境
風險偏好的持續改善可能幫助澳元/美元最初重新奪回 0.7000 關口,隨後重新關注 0.7000 中段的 200 日均線。除此之外,週線高點 0.7140(9 月 21 日)將成為下一道障礙,之後是 2026 年高點 0.7280 附近(5 月 6 日)。
下行情境
如果空頭重新掌控圍繞澳元的市場情緒,初步支撐位應在 0.6719 的 11 月低點(11 月 17 日)。若跌破該水平,則回測 2026 年低點 0.6660 附近的可能性將增加,該低點出現在 1 月。
空頭進一步佔據主導,但這筆交易是否已經過於擁擠?
澳元仍處於明顯守勢,現貨、期權和投機性持倉越來越指向同一方向。澳元/美元已大幅跌至 0.6700 水平附近,而一個月期 25 德爾塔風險逆轉已惡化至 -1.419,處於五年歷史第 14.7 百分位。
整體期權格局仍尤其看跌。三個月期風險逆轉動能已降至歷史第 4.8 百分位,表明對下行保護的需求出現異常劇烈的惡化。不過,最新一個月期重新定價總體上與現貨下跌一致,而週期期權的變動則沒有歷史關係所暗示的那麼負面。
與此同時,美國商品期貨交易委員會(CFTC)數據顯示,截至 11 月 10 日當週,投機性淨空頭增至 7 月以來的最高水平,約為 151.8K 份合約,新的看跌參與者推動了這一變動。話雖如此,投機性持倉目前已接近五年來最極端的水平。
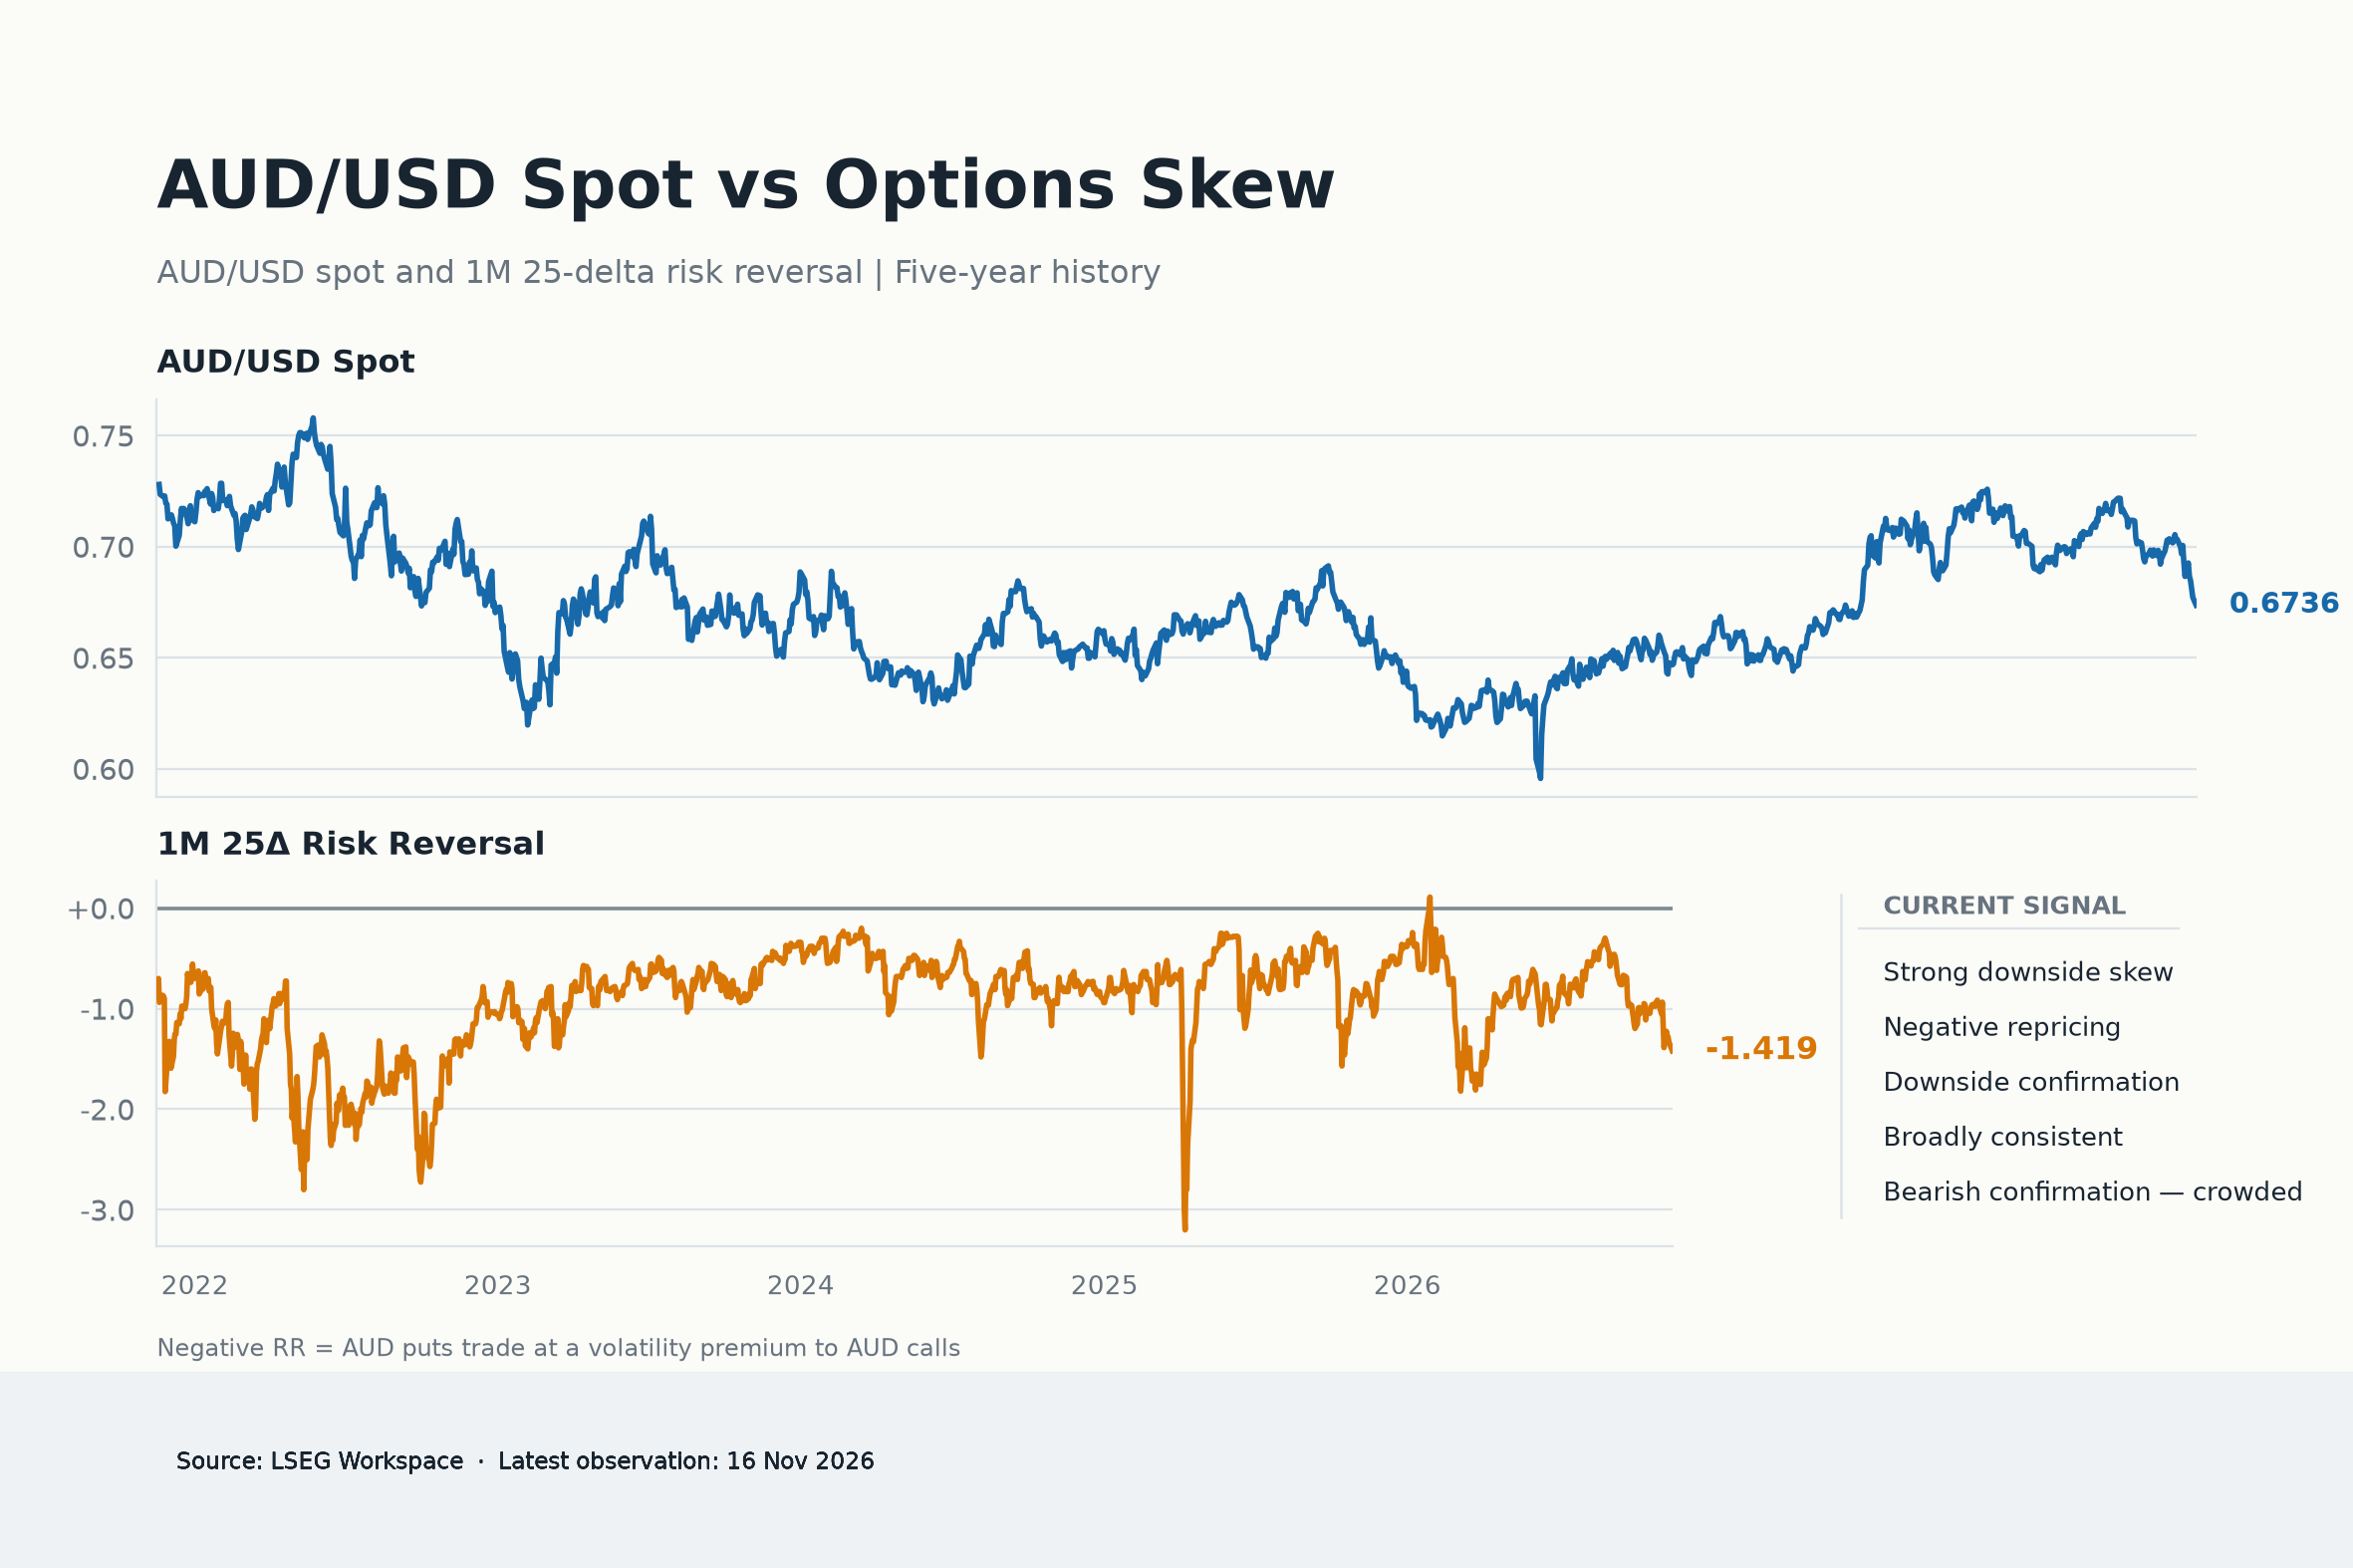
這一組合仍繼續有利於澳元進一步走弱,儘管非商業空頭頭寸日益擴大,且期權重新定價出現放緩跡象,這使得澳元容易在賣壓開始緩解時因空頭回補而反彈。
澳元下一步走勢
美元走勢、全球風險情緒和地緣政治發展仍是澳元/美元短期內的主要驅動因素。
國內經濟日程接下來將公布西太平洋銀行領先指數、季度工資價格指數以及澳洲儲備銀行行長布洛克的講話。在澳大利亞之外,聯邦公開市場委員會(FOMC)會議紀要應會進一步揭示聯準會官員圍繞 10 月份鷹派按兵不動的討論細節。
除此之外,主要風險預計將來自中國、持續謹慎的聯準會、投資者風險偏好的惡化或澳洲儲備銀行當前政策立場的變化。
這些發展中的任何一項都可能迅速改變澳元的前景。
技術分析
從日線圖來看,澳元/美元交投於 0.6741,延續跌勢並處於關鍵簡單移動均線下方,因為 55 日均線位於 0.7011、100 日均線位於 0.7021、200 日均線位於 0.7050,均明顯高於現貨價格並強化了短期看跌傾向。該貨幣對徘徊於 0.6720 附近的水平支撐上方,而 14 日相對強弱指數(RSI)約為 29,顯示處於超賣狀態,這表明儘管賣壓佔據主導,但不能排除出現修正性反彈的可能。14 日平均趨向指數(ADX)升向 36,暗示潛在趨勢正在增強,只要價格維持在聚集的日均線下方,空頭就將繼續掌控局面。
下行方面,初步支撐位在 0.6720,隨後是 0.6660 的更低支撐位;若看跌走勢進一步延伸,則可能下探 0.6593,隨後是 0.6414,這些位置可能成為買方試圖減緩跌勢的水平。上行方面,初步阻力位在 0.6897,隨後是由 55 日均線 0.7011、100 日均線 0.7021 和 200 日均線 0.7050 形成的密集阻力區;需要日線收盤價突破這一均線密集區,才能緩解當前的看跌基調,並推動價格更有意義地復甦至 0.7147 和 0.7283,0.7661 則構成更遠的上行障礙。
(本文的技術分析借助 AI 工具撰寫。 了解更多。)
短期前景
就預測而言,該貨幣對的看跌情景似乎是最有利的選擇,但看跌交易日益擁擠,需要保持一定謹慎。
澳大利亞持續的通脹以及澳洲儲備銀行維持緊縮貨幣政策的意願一直為澳元提供支撐,但國內動能減弱、中國經濟復甦不均衡以及對美元的持續需求,可能限制澳元的大幅復甦。
目前,重要的分界線是 200 日均線:若價格持續反彈並突破該水平,將改善技術面,並使市場重新關注 0.7100 關口;而進一步的拋售可能使價格跌向 0.6700 附近的近期低點。
目前,風險平衡仍偏向負面,投機性空頭已處於極端紀錄水平,而期權市場的下行風險正在降溫。不過,全球市場情緒改善或美元進一步走弱,可能引發戲劇性的、儘管只是暫時性的空頭回補反彈。
通貨膨脹常見問題(FAQ)
通貨膨脹衡量的是一籃子有代表性的商品和服務價格的上漲。總體通貨膨脹通常以月比(MoM)和年比(YoY)為基礎的百分比變化來表示。核心通貨膨脹不包括食品和燃料等波動較大的因素,這些因素可能因地緣政治和季節性因素而波動。核心通脹是經濟學家關註的數字,也是央行的目標水平,央行的任務是將通脹保持在可控水平,通常在2%左右。
消費者價格指數(CPI)衡量一籃子商品和服務在一段時間內的價格變化。它通常以月環比(MoM)和年同比(YoY)的百分比變化來表示。核心CPI是各國央行的目標,因為它不包括波動較大的食品和燃料投入。當核心CPI高於2%時,通常會導致更高的利率,反之亦然,當它低於2%時。由於較高的利率對貨幣有利,較高的通貨膨脹通常會導致貨幣走強。當通脹下降時,情況正好相反。
一個國家的高通貨膨脹會推高其貨幣的價值,盡管這似乎有悖常理,反之亦然。這是因為央行通常會提高利率以對抗更高的通脹,這會吸引更多的全球資本流入,這些投資者正在尋找一個有利可圖的投資場所。
「以前,黃金是投資者在高通脹時期轉向的資產,因為它能保值,雖然投資者在市場極端動蕩時期仍然會購買黃金,因為它具有避險屬性,但大多數時候並非如此。這是因為當通脹高企時,央行會提高利率來對抗通脹。較高的利率對黃金來說是負面的,因為相對於有息資產或將錢存入現金存款賬戶,它們增加了持有黃金的機會成本。另一方面,較低的通脹往往對黃金有利,因為它會降低利率,使這種明亮的金屬成為更可行的投資選擇。」
作者

Pablo Piovano
FXStreet
Born and bred in Argentina, Pablo has been carrying on with his passion for FX markets and trading since his first college years.





