白銀一週內下跌約11%,黃金下跌約6%,主要原因是資金成本上升,而不是白銀短缺已經結束的任何跡象。
導火索是11月10日一份火熱的美國通脹報告。自那以後,市場已將聯準會在12月8日至9日會議上加息視為幾乎板上釘釘。白銀不支付利息,因此現金和債券收益率的每一次上升都會使持有白銀的成本更高。更高的利率也往往會推高美元,而白銀以美元計價。對白銀而言,這對12月會議前景構成看跌影響。不過,這並不意味著白銀的供需狀況發生了變化:Metals Focus和白銀協會仍預計將連續第六年出現年度缺口。而同樣的機制也會反向作用。11月4日,當債券收益率和美元同步下跌時,白銀單日上漲約4.6%。
11月17日上午,白銀交投於每盎司47.24美元附近。金銀比約為81.6,意味著1盎司黃金可購買約81.6盎司白銀。白銀較2025年收盤價下跌約34%。Golden Meadow®最新一期 premium issue 將利率前景稱為白銀在12月會議前的看跌因素,此後白銀進一步下跌。
為什麼利率對白銀很重要
持有白銀的投資者會放棄原本可以從現金或債券中獲得的利息。當這部分利息上升時,持有白銀的成本就會變得更高,一些投資者會選擇賣出。衡量這一點的常用指標是真實收益率,即政府債券在扣除通脹後的回報。在《Silver Rising》中,我追蹤的是美國通脹保值國債10年期真實收益率。
利率也會通過美元發揮作用。白銀以美元計價,因此美元走強會使其他貨幣買家購買白銀的成本更高。
一週內發生了什麼變化
聯準會於10月28日維持利率不變,但有兩位官員投票支持立即加息。聯準會沒有就12月會議給出指引。此後公布的數據則推動市場轉向加息預期。
通脹報告於11月10日公布。10月消費者價格按月上漲0.4%,高於約0.3%的預期。剔除食品和能源的核心價格連續第三個月上漲0.3%。聯準會理事克里斯托弗-沃勒同日表示,他將支持12月加息。他補充稱,如果核心通脹維持在0.3%左右,就應考慮加息50個基點,而事實也確實如此。
隨後又有更多信號出現。生產者價格,即企業出售商品所獲得的價格,10月上漲0.3%,略低於預期。不過,過去一年中,生產者價格上漲了6.5%,為2022年11月以來最高。聯準會主席凱文-沃什於11月16日發表講話,但未對利率發表評論。
市場自行得出了結論。CME FedWatch根據期貨價格計算利率變動概率,顯示在通脹報告公布後,12月加息25個基點的概率為88.8%。到11月16日,加息概率已升至90%以上。美元維持在接近2025年4月以來最強水平附近。
真實收益率也隨之上升,並在報告公布後大幅走高。根據美國財政部的日度表,該收益率在那一週的週一至週五之間從2.66%升至2.91%。由於債券市場在11月11日休市,這意味著在三個交易日內上升了四分之一個百分點。
白銀受到的打擊更大。根據金銀經銷商 USAGOLD 的每日報告,在報告前一天開始的那一週裡,白銀從 52.76 美元跌至 46.97 美元。跌幅約為 11%,而同期黃金的跌幅約為 6%。金銀比從 78.1 擴大至 82.2。
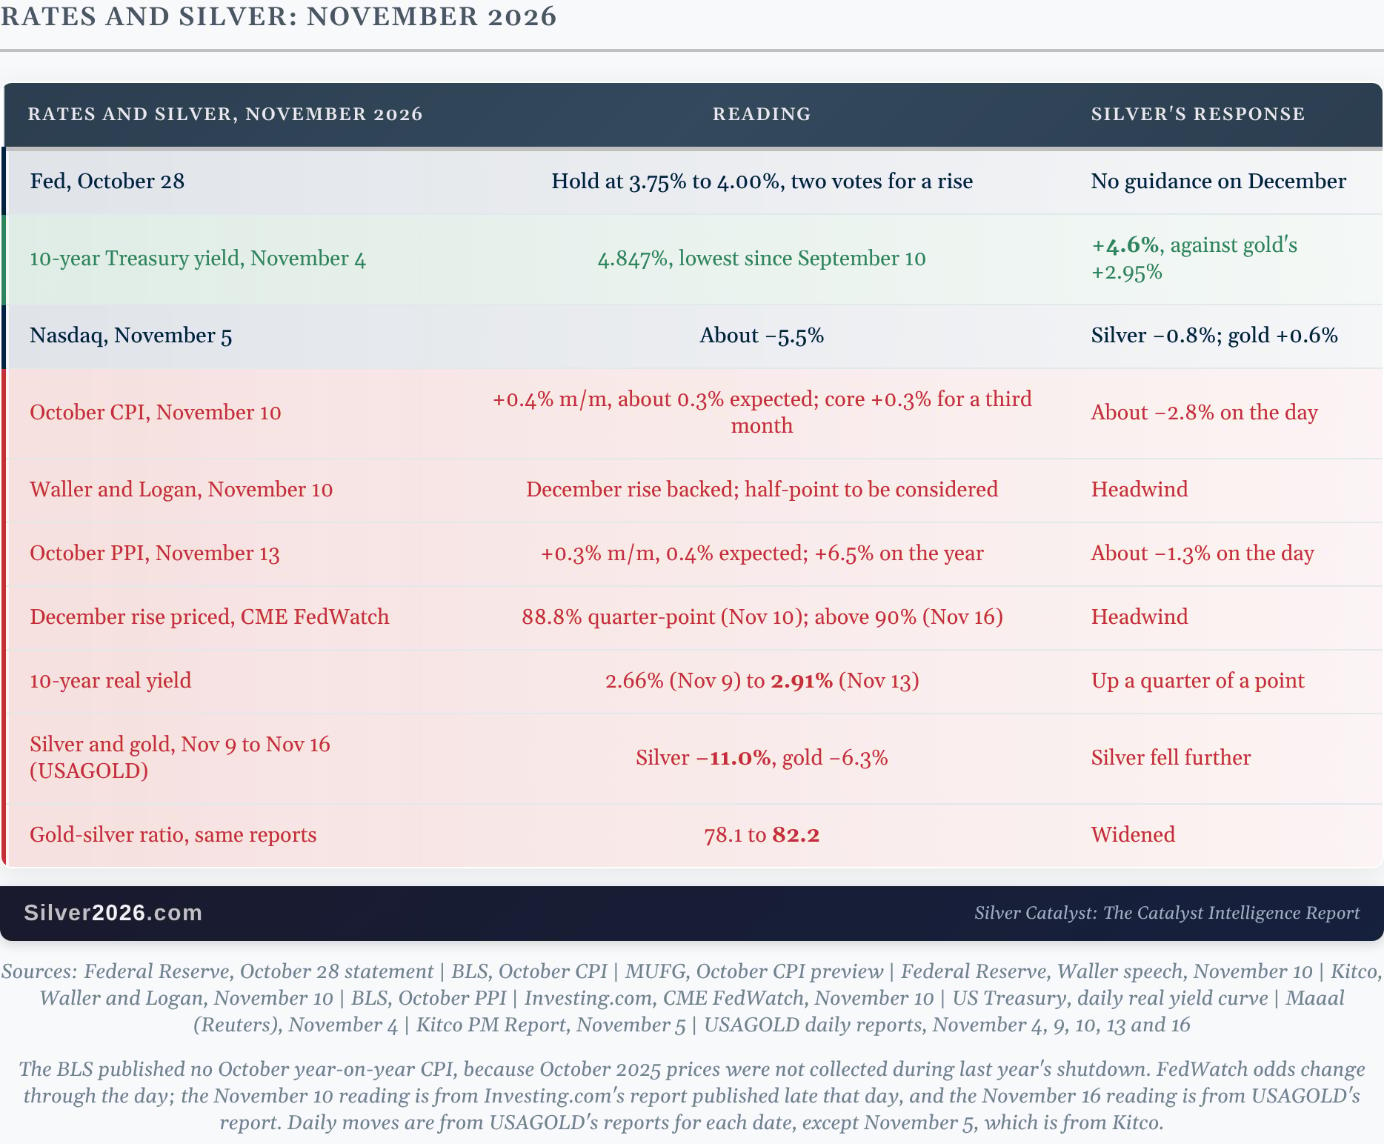
來源:聯準會,10 月 28 日聲明 | BLS,10 月 CPI | MUFG,10 月 CPI 預覽 | 聯準會,沃勒講話,11 月 10 日 | Kitco,沃勒和洛根,11 月 10 日 | BLS,10 月 PPI | Investing.com,CME FedWatch,11 月 10 日 | 美國財政部,每日實際收益率曲線 | Maaal(路透社),11 月 4 日 | Kitco PM 報告,11 月 5 日 | USAGOLD 每日報告,11 月 4 日、9 日、10 日、13 日和 16 日
白銀展現另一面的那一天
通脹報告前一週提供了一個對比。民主黨在 11 月 3 日贏得了國會兩院。次日,美元下跌,10 年期美債收益率跌至 9 月 10 日以來最低水平。當天白銀上漲約 4.6%,而黃金上漲約 3%。
一天後,情況則不同了。由於對人工智能支出的擔憂,納斯達克下跌約 5.5%。債券收益率再次下跌,但這一次伴隨著股市拋售。白銀下跌約 0.8%,而黃金則上漲。
實際收益率在這兩天都下降了,而白銀卻走出了相反的方向。一種解讀是,當收益率下跌伴隨著美元走弱或政策放鬆時,會更有利於白銀;而當收益率下跌伴隨著股市拋售時,這種利好就沒那麼明顯。僅憑兩個交易日無法證明這一點。11 月 4 日實際收益率僅小幅變動,因此它本身無法解釋單日 4.6% 的漲幅。美元和選舉也同樣重要。
這對白銀投資者意味著什麼
白銀的長期邏輯建立在供需之上:全球對白銀的使用量超過了產量。過去一週沒有改變這一點。Metals Focus 和白銀協會於 11 月 12 日發布的中期評估仍預計將出現連續第六年供應缺口。
變化的是資金價格。12 月加息如今幾乎已被完全預期,而隨著這一預期形成,白銀的跌幅比黃金更大。這正是白銀不支付利息這一特性最重要的時候。目前,對白銀的壓力更多來自利率,而不是其自身市場。
這種局面有兩種可能的轉變方式。如果聯準會加息,而白銀隨後表現得比黃金更堅挺,那就表明加息已經被計入價格。如果聯準會按兵不動或釋放暫停信號,實際收益率可能下降,這將有利於白銀。11 月 4 日,當收益率和美元同步下跌時,白銀單日上漲了約 4.6%。
長期邏輯並不取決於下一次聯準會決議。真正重要的是任何反彈的時機。實際利率是我在《Silver Rising》中追蹤的因素之一,而目前它們對白銀不利。
Want free follow-ups to the above article and details not available to 99%+ investors? Sign up to our free newsletter today!
作者

Przemyslaw Radomski, CFA
Gold Price Forecast
Przemyslaw Radomski, CFA (PR) is a precious metals investor and analyst who takes advantage of the emotionality on the markets, and invites you to do the same. His company, Sunshine Profits, publishes analytical software that any