
全球石油市場可能正接近一個轉折點。儘管中東地緣政治緊張局勢持續帶來相當大的不確定性,但供應狀況正顯示出越來越多的改善跡象。高盛預計,到 2027 年,產量過剩將不斷擴大,原油價格將下跌。對於美聯儲而言,這一發展總體上可能帶來一些緩解。然而,油價下跌並不自動意味著通脹會顯著下降。能源價格取決於除原油價格本身之外的多種因素。
油價受地緣政治風險與供應增加夾擊
在本週初布倫特原油和 WTI 原油各自下跌超過 3% 之後,價格於 11 月 17 日週二回升。布倫特原油一度交易於每桶 93 美元附近,而 WTI 原油則升至約 86 美元。
此次反彈源於市場對霍爾木茲海峽安全的擔憂再度升溫。在有關油輪遭襲的新報告發布後,市場對石油供應的擔憂加劇。與此同時,美國與伊朗之間持續的緊張局勢也加劇了這些擔憂。
中東地區的產量已顯著恢復。沙烏地阿拉伯報告稱,10 月產量約為每天 1050 萬桶,而該地區其他產油國也能夠提高產量。根據高盛的數據,全球石油供需平衡從 9 月份約每天短缺 60 萬桶,轉為 10 月份約每天過剩 160 萬桶。
這意味著,石油市場的基本面正越來越從供應短缺轉向潛在的供應過剩。
高盛預計 2027 年將出現每天 200 萬桶的過剩
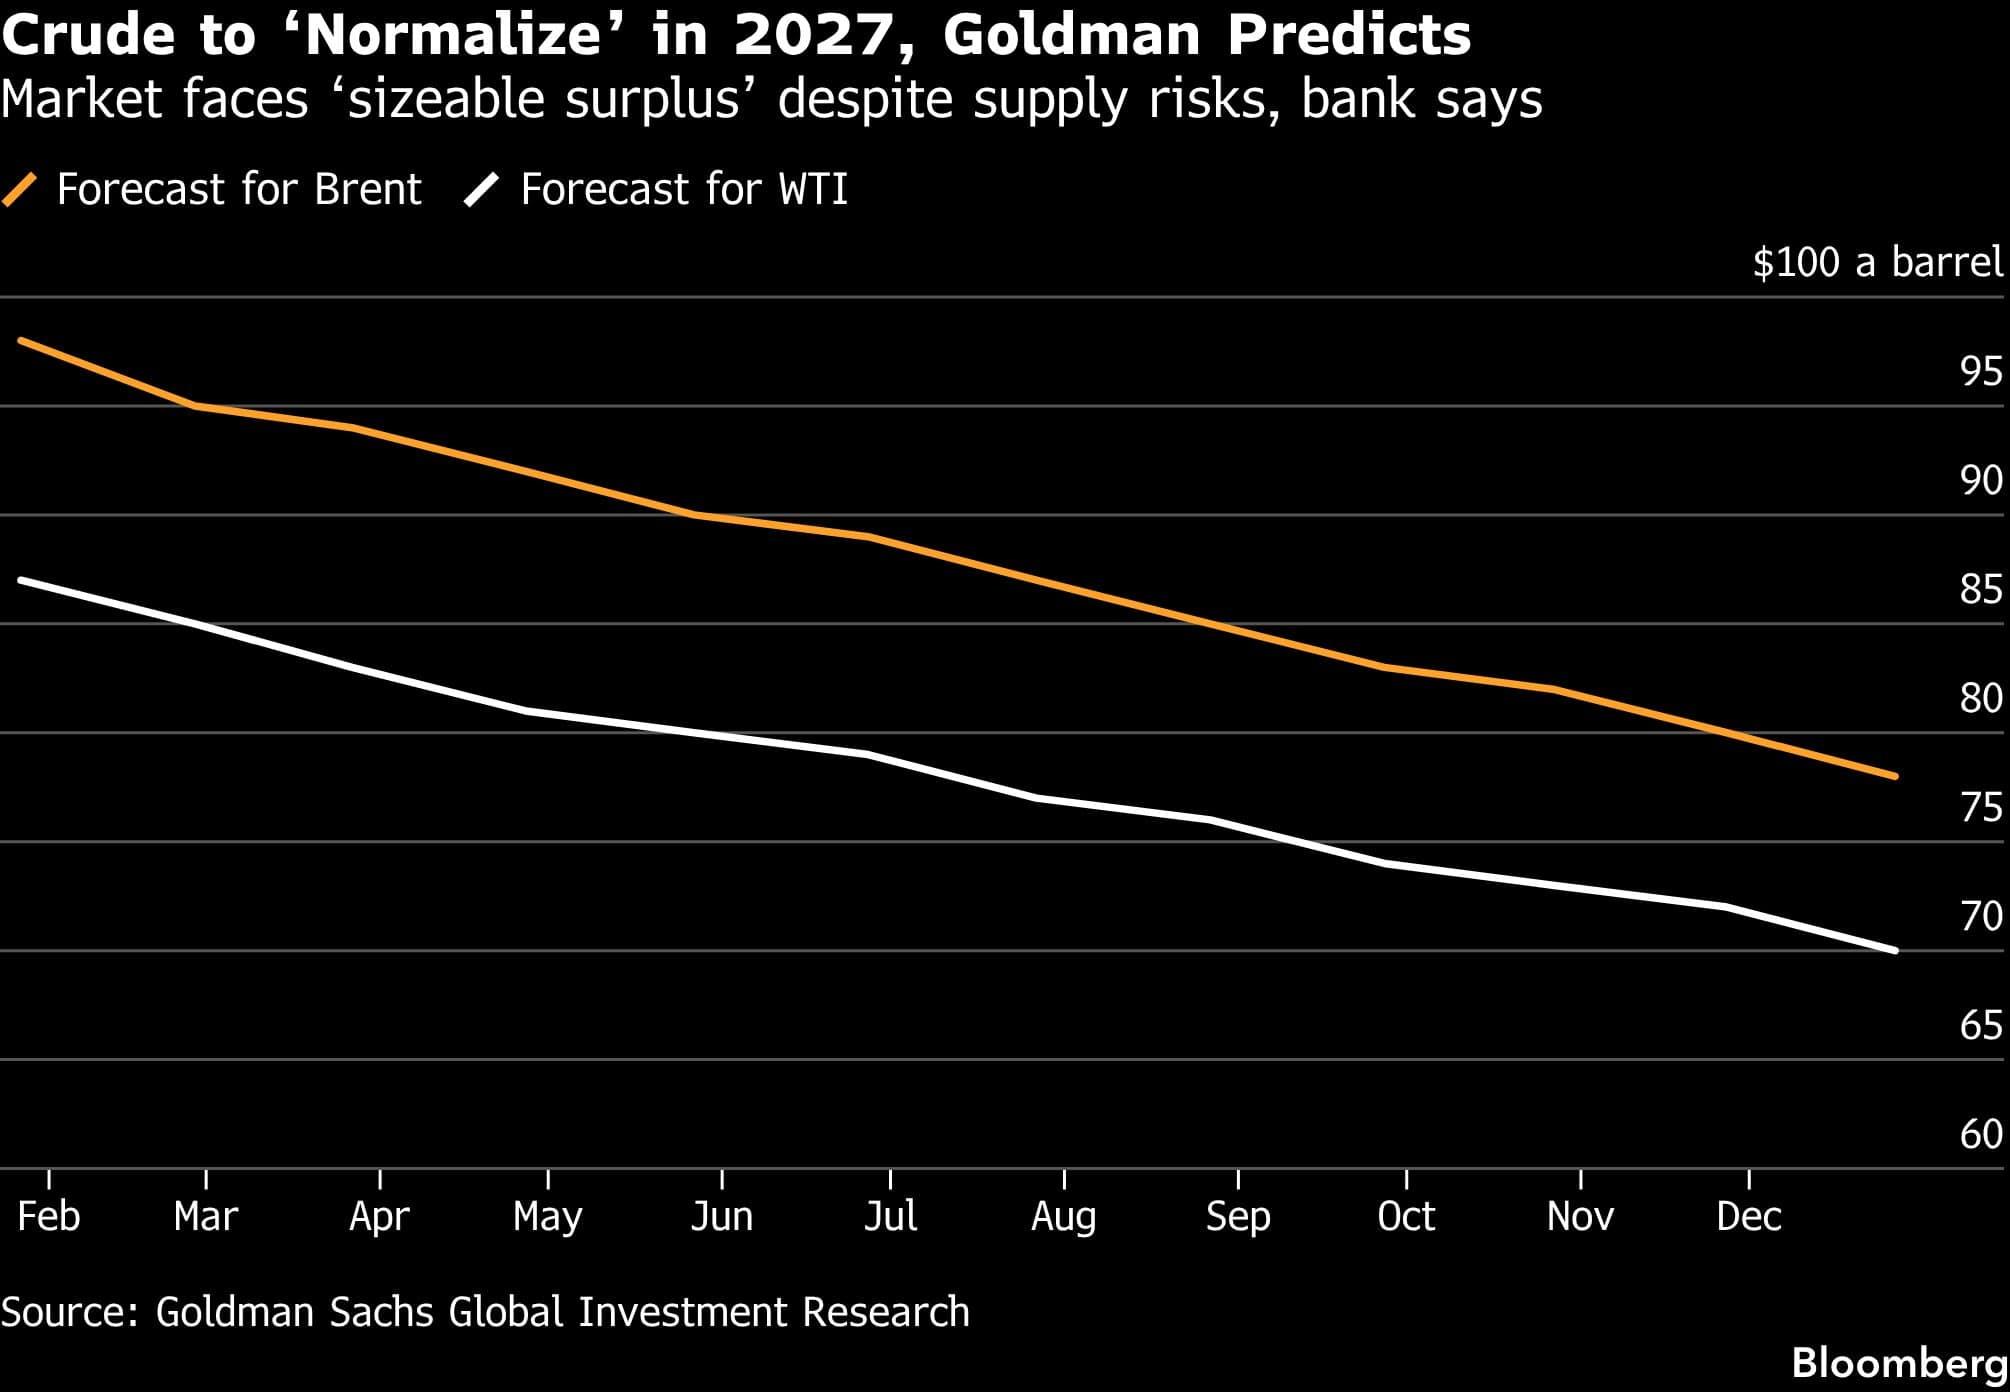
高盛預計,明年全球原油產量將平均超過終端用戶需求約每天 200 萬桶。這家投行預測,2027 年布倫特原油均價為 88 美元。到 12 月,在其基準情景下,價格可能跌至 78 美元。
其中一個重要原因是,中東國家正在擴建基礎設施,以便未來更容易出口石油。多個產油國正在投資替代運輸路線,以減少對霍爾木茲海峽的依賴。高盛預計,明年將新增約每天 380 萬桶的管道運輸能力。
這一基礎設施將使海灣國家能夠通過替代路線出口更大規模的石油,從而規避部分地緣政治運輸風險。不過,運輸能力與實際產量之間必須加以區分。
中國需求疲軟可能加大供應壓力
除了供應方面的發展,中國需求在中期價格前景中也起著決定性作用。
中國仍是全球原油市場最重要的需求來源之一。然而,高盛並未看到中國消費增長放緩的跡象。
尤其是,較弱的公路運輸燃料需求可能會拖累石油消費約每天 40 萬桶。分析師還認為,中國總石油需求可能已在 2025 年見頂。如果這一判斷正確,那麼此前推動全球石油需求增長的重要動力將失去影響力。
再加上中東產量上升,這可能導致長期供應過剩。然而,未來價格走勢還將取決於歐佩克+是否調整其產量政策。因此,11 月 29 日的歐佩克+會議可能會為產油國明年打算如何管理石油產量提供線索。
為何原油價格下跌並不自動意味著能源通脹下降
為了更好地理解其對通脹的影響,有必要將視角放在原油價格本身之外。汽油、柴油及其他精煉石油產品的價格走勢同樣重要。
儘管原油供應似乎正在改善,但煉油行業部分領域仍存在明顯瓶頸,包括受損煉廠、加工能力有限以及更高的運輸成本。這些因素可能使柴油和其他精煉產品更加昂貴。
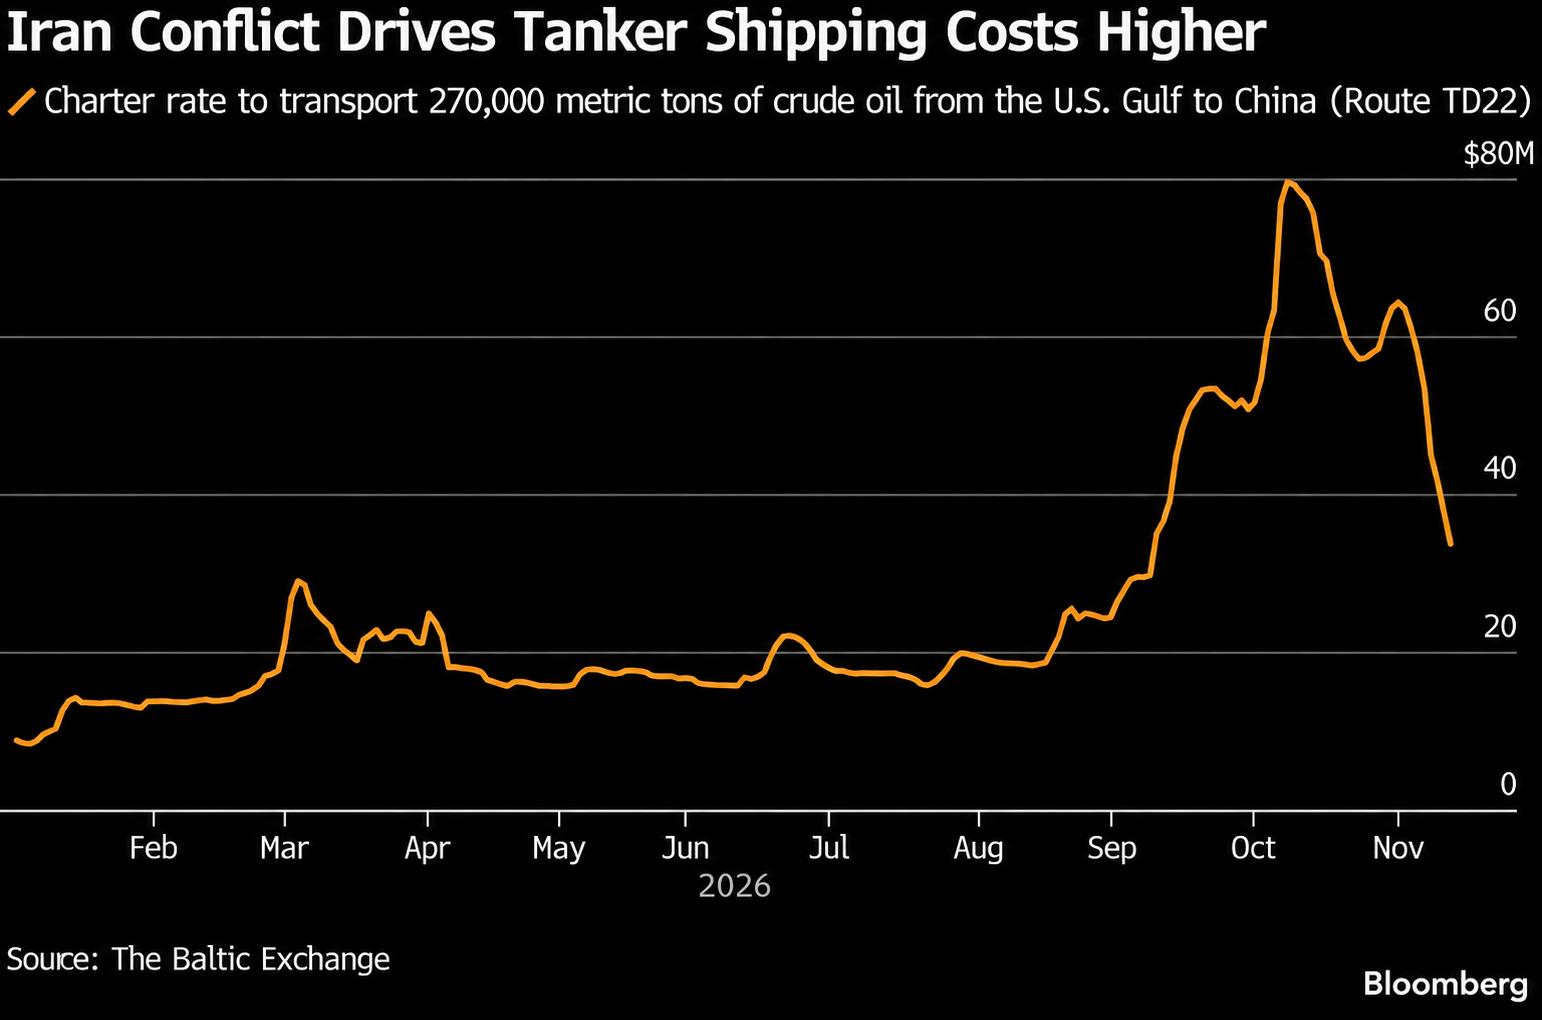
因此,高盛預計,即便原油價格下跌,某些石油產品的價格在 2027 年仍將高於歷史平均水平。這形成了一個重要的宏觀經濟關係。
即使全球原油產量超過需求,這也並不自動意味著消費者價格會下降。只要煉油廠無法加工足夠的原油,或者運輸成本仍然高企,原油價格下跌帶來的好處可能只能部分傳導至汽油和柴油消費者。柴油尤其重要,因為它不僅用於交通運輸,還用於工業和農業。如果這些成本仍然居高不下,企業可能會繼續將部分價格壓力轉嫁給客戶。
對於通脹而言,這意味著即使原油價格下跌,能源和服務成本也不一定會以相同的速度下降。
美聯儲面臨艱難的貨幣政策平衡
這一發展對美聯儲尤其重要。
最新的美國通脹數據顯示,價格仍在顯著上漲。10 月份,消費者價格較上月上漲 0.4%,而核心通脹上漲 0.3%。美聯儲理事克里斯托弗-沃勒(Christopher Waller)早在 11 月 10 日就提出了 12 月加息 25 個基點的可能性。如果通脹持續存在,他還認為加息 50 個基點也是可能的。
美聯儲面臨的挑戰在於,更高的利率可以抑制整體經濟需求,但無法立即解決實體能源供應短缺的問題。與此同時,更高的融資成本會拖累私人消費、企業投資和信貸需求。
因此,美聯儲必須評估當前的通脹壓力主要是由需求過熱造成,還是由更持久的供應限制造成。問題在於,過於謹慎的反應可能會推高通脹預期,而過於激進的緊縮則會增加經濟更嚴重放緩的風險。
住房市場疲軟和信貸風險加大壓力
緊縮融資條件的影響在美國住房市場尤為明顯。
10 月份,成屋銷售較上月下降 5.5%。按年計算,銷售下降 8.8%。經季節調整後的年化銷售率降至 375 萬套,創下自 2010 年 8 月以來的最低水平。與此同時,高抵押貸款利率和持續高企的房價正讓許多家庭更難實現購房。
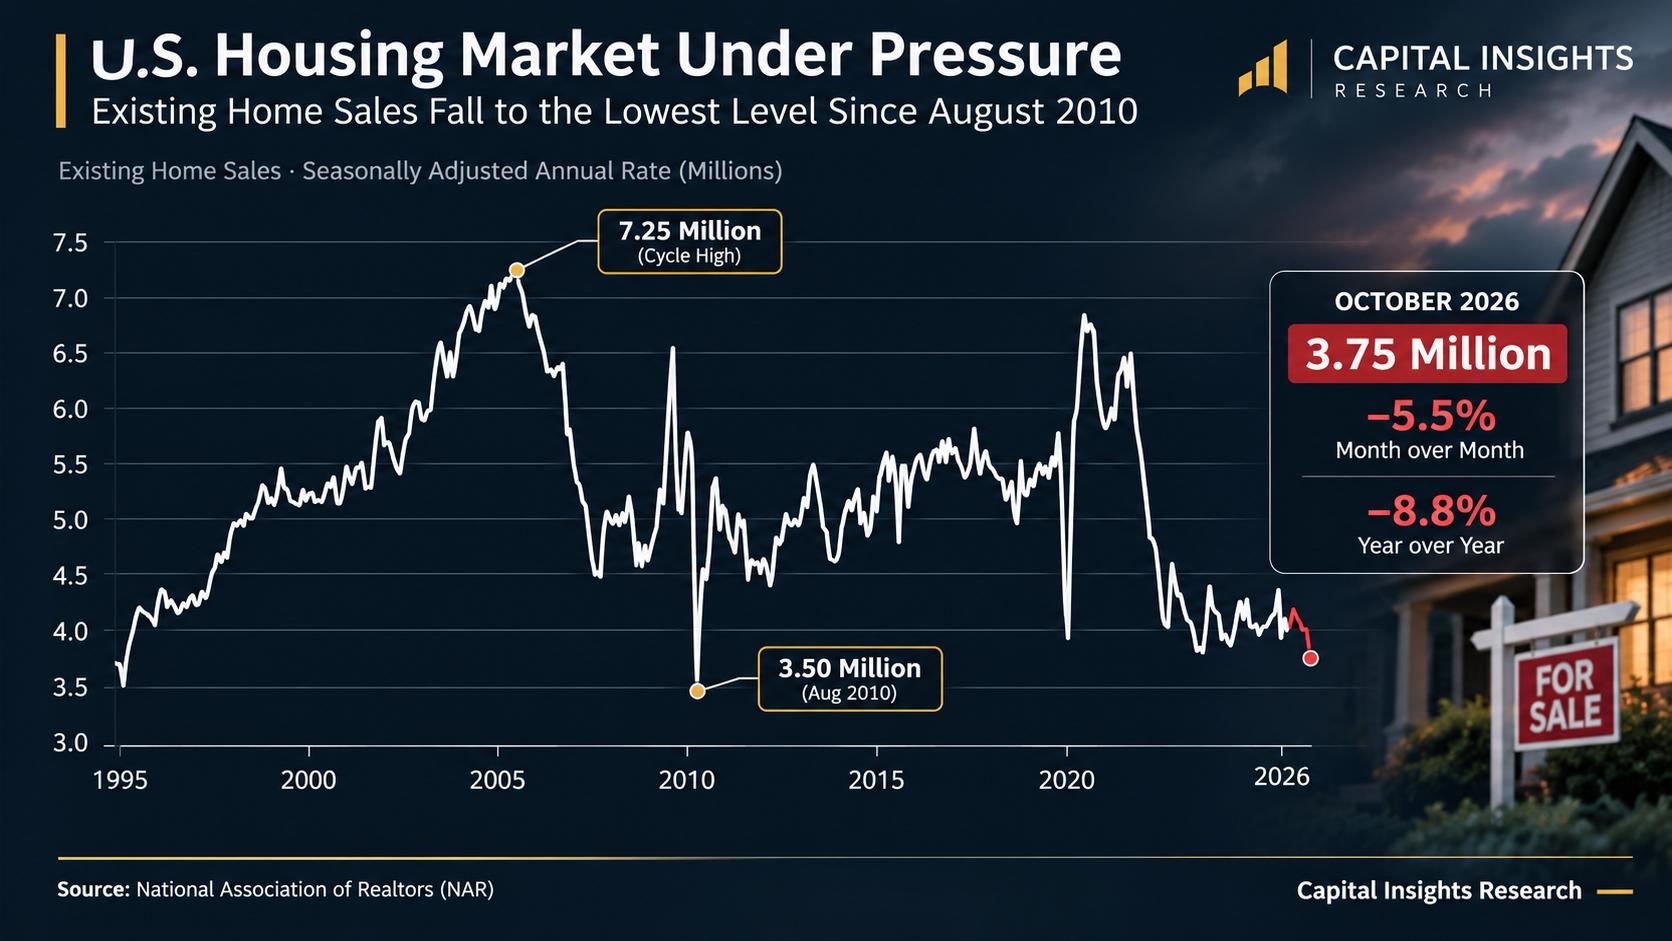
進一步的貨幣緊縮可能會強化這一趨勢,並通過建築活動減少、投資疲弱和消費下降向經濟其他領域擴散。
因此,對於金融市場而言,關鍵在於判斷利率上升僅僅反映了更緊的貨幣政策,還是也導致了信貸條件惡化。信貸利差的變化在這裡尤為重要。如果企業債風險溢價隨著美國國債收益率上升而擴大,這可能表明市場對企業融資能力的擔憂正在加劇。
展望:原油、通脹和信貸市場之間的聯繫將至關重要
未來幾個月可能會顯示油市是否真的進入了一個新階段。
一方面,產量上升、替代出口路線以及可能結構性走弱的中國需求都在發揮作用。另一方面,地緣政治衝突、煉油能力有限以及高運輸成本帶來的風險仍然存在。
因此,對於宏觀經濟前景而言,決定性因素並不只是布倫特原油是否在 2027 年跌至 78 美元。
更重要的是,原油市場狀況可能改善的程度,是否真的會轉化為家庭和企業更低的能源價格。
只有當較低的原油價格也能持續緩解通脹壓力時,美國貨幣政策才可能出現更穩定的環境。
與此同時,還必須考慮美國國債收益率、信貸利差和企業融資條件的變化。
通脹下降且信貸市場穩定,通常會對風險資產構成建設性信號。然而,如果需求疲弱、信貸違約上升以及大宗商品價格下跌同時出現,則將指向一個更具挑戰性的宏觀經濟環境。
因此,2027 年的決定性因素可能不再是油價的絕對水平,而是全球經濟能否在緊縮融資條件造成更嚴重經濟損害之前,從改善的能源供應條件中受益。
作者