美元每週預測:美元火力全開。其持倉情況?卻不盡如人意
- 美元連續第四週上漲,升至數月高點。
- 投資者繼續傾向於聯準會進一步收緊政策,可能在12月份加息。
- 下週的初值PMI、第三季度GDP數據和PCE數據將定下基調。

本週回顧
美元(USD)連續第四週保持穩步上行,推動美元指數(DXY)首次自2025年4月以來逼近104.00這一關鍵阻力位。
同樣,在當前地緣政治局勢無論是中東局勢還是持續多年的俄烏衝突都完全沉寂的背景下,市場對聯準會(Fed)進一步收緊政策的猜測升溫,預計聯準會將在12月會議上再次加息,這進一步強化了美元的看漲傾向。
至於後者,市場和部分聯準會官員似乎傾向於加息50個基點,為美元持續數週的強勁漲勢增添了額外動力。
本週美元指數上漲頗為反常,受整個收益率曲線上的美國國債收益率以及原油價格下跌推動,而原油價格進一步延續其中期調整走勢。
隨著通脹擴大,聯準會官員轉向更強硬的立場
聯準會官員的言論是最新一批暗示通脹正朝著錯誤方向發展的信號,通脹正變得難以再被視為暫時性的供應衝擊。隨著企業將更多成本轉嫁出去,同時需求依然強勁到足以令經濟保持火熱,價格壓力已蔓延至能源和關稅以外。一些決策者警告稱,企業和消費者可能正在適應約3%的通脹。
在服務業方面,這種擔憂尤其明顯:克里斯托弗-沃勒表示,核心服務業籃子中近70%的項目增速超過3%;奧斯坦-古爾斯比則提到了持續的服務業通脹和強勁的需求構成。數據中心和人工智能相關財富效應方面的投資也在加劇價格壓力,增加了企業支出超過經濟承載能力並造成更廣泛經濟過熱的風險。
這使政策討論轉向更加鷹派的方向。阿爾貝托-穆薩萊姆表示,到明年春季可能需要多次加息,但沃勒主張採取更激進的步伐,稱聯準會可能需要加息50個基點,或通過溝通釋放將採取更嚴厲行動的信號。麗莎-庫克表示,現有立場還不夠限制性,9月份的加息幅度不足,而推遲行動可能使通脹根深蒂固。"很明顯,我們在履行通脹方面的職責時未能達標,"尼爾-卡什卡利表示。
然而,也有一派希望逐步調整。貝絲-哈馬克希望進行溫和、漸進式加息,讓經濟有時間吸收這些影響;約翰-威廉姆斯表示,當前情況不需要大幅轉向。安娜-保爾森也傾向於採取漸進方式,但她認為需要進一步收緊政策。如果經濟發展符合預期,托馬斯-巴爾金和邁克爾-巴爾則為進一步加息留下了空間。
大家的共同主題是,聯準會2%的目標不可妥協,通脹預期仍廣泛錨定。然而,決策者目前擔心,普遍上漲的價格可能會削弱信心。討論的重點已經從通脹是否需要下降,轉向聯準會能否在不允許當前高通脹成為未來基準的情況下,以足夠緩慢的步伐行動,從而保障經濟增長。
FOMC會議紀要強化了更緊縮的立場
聯準會10月27日至28日上次會議的紀要顯示,大多數官員支持暫停加息,但預計如果通脹表現出頑固性,未來仍將加息。
暫停加息並不是一個簡單的選擇。一些官員原本希望加息25個基點,另一些官員則表示維持利率不變是一個艱難的決定。但幾乎所有與會者都認為,進一步收緊政策可能是合理的;如果通脹數據惡化,部分官員願意在12月採取更大幅度的行動。
決策者強調,暫停加息並未削弱他們將通脹降至目標水平的決心。會議紀要還提到,人工智能投資激增及其對生產率和金融穩定的影響。如果價格壓力沒有減弱,聯準會似乎正利用暫停期收集信息,然後繼續其收緊政策進程;經濟前景略有改善,而通脹預期基本保持不變。
隨著倉位減少,看漲動能減弱
根據商品期貨交易委員會(CFTC)的數據,截至11月10日當週,美元看漲倉位有所減弱。非商業淨多頭減少377份合約,至約13.8K份合約,為四週低點;四週變動則降至+894(此前為+2,179)。話雖如此,淨多頭仍高於一個月前,但看漲復甦已明顯失去動能。
未平倉合約增至近51.4K份,也創下過去四週以來的最高水平。隨著整體參與度上升,淨頭寸卻有所下降,這表明相反頭寸小幅增加,美元的敞口平衡也變得不那麼有利。
進一步數據顯示,投機敞口從28.91%降至26.85%,其百分位數也從49降至48.2。淨頭寸百分位數同樣從57.4降至55.9。兩項指標仍接近中性,表明美元頭寸既未出現擁擠,也未處於歷史弱勢水平。
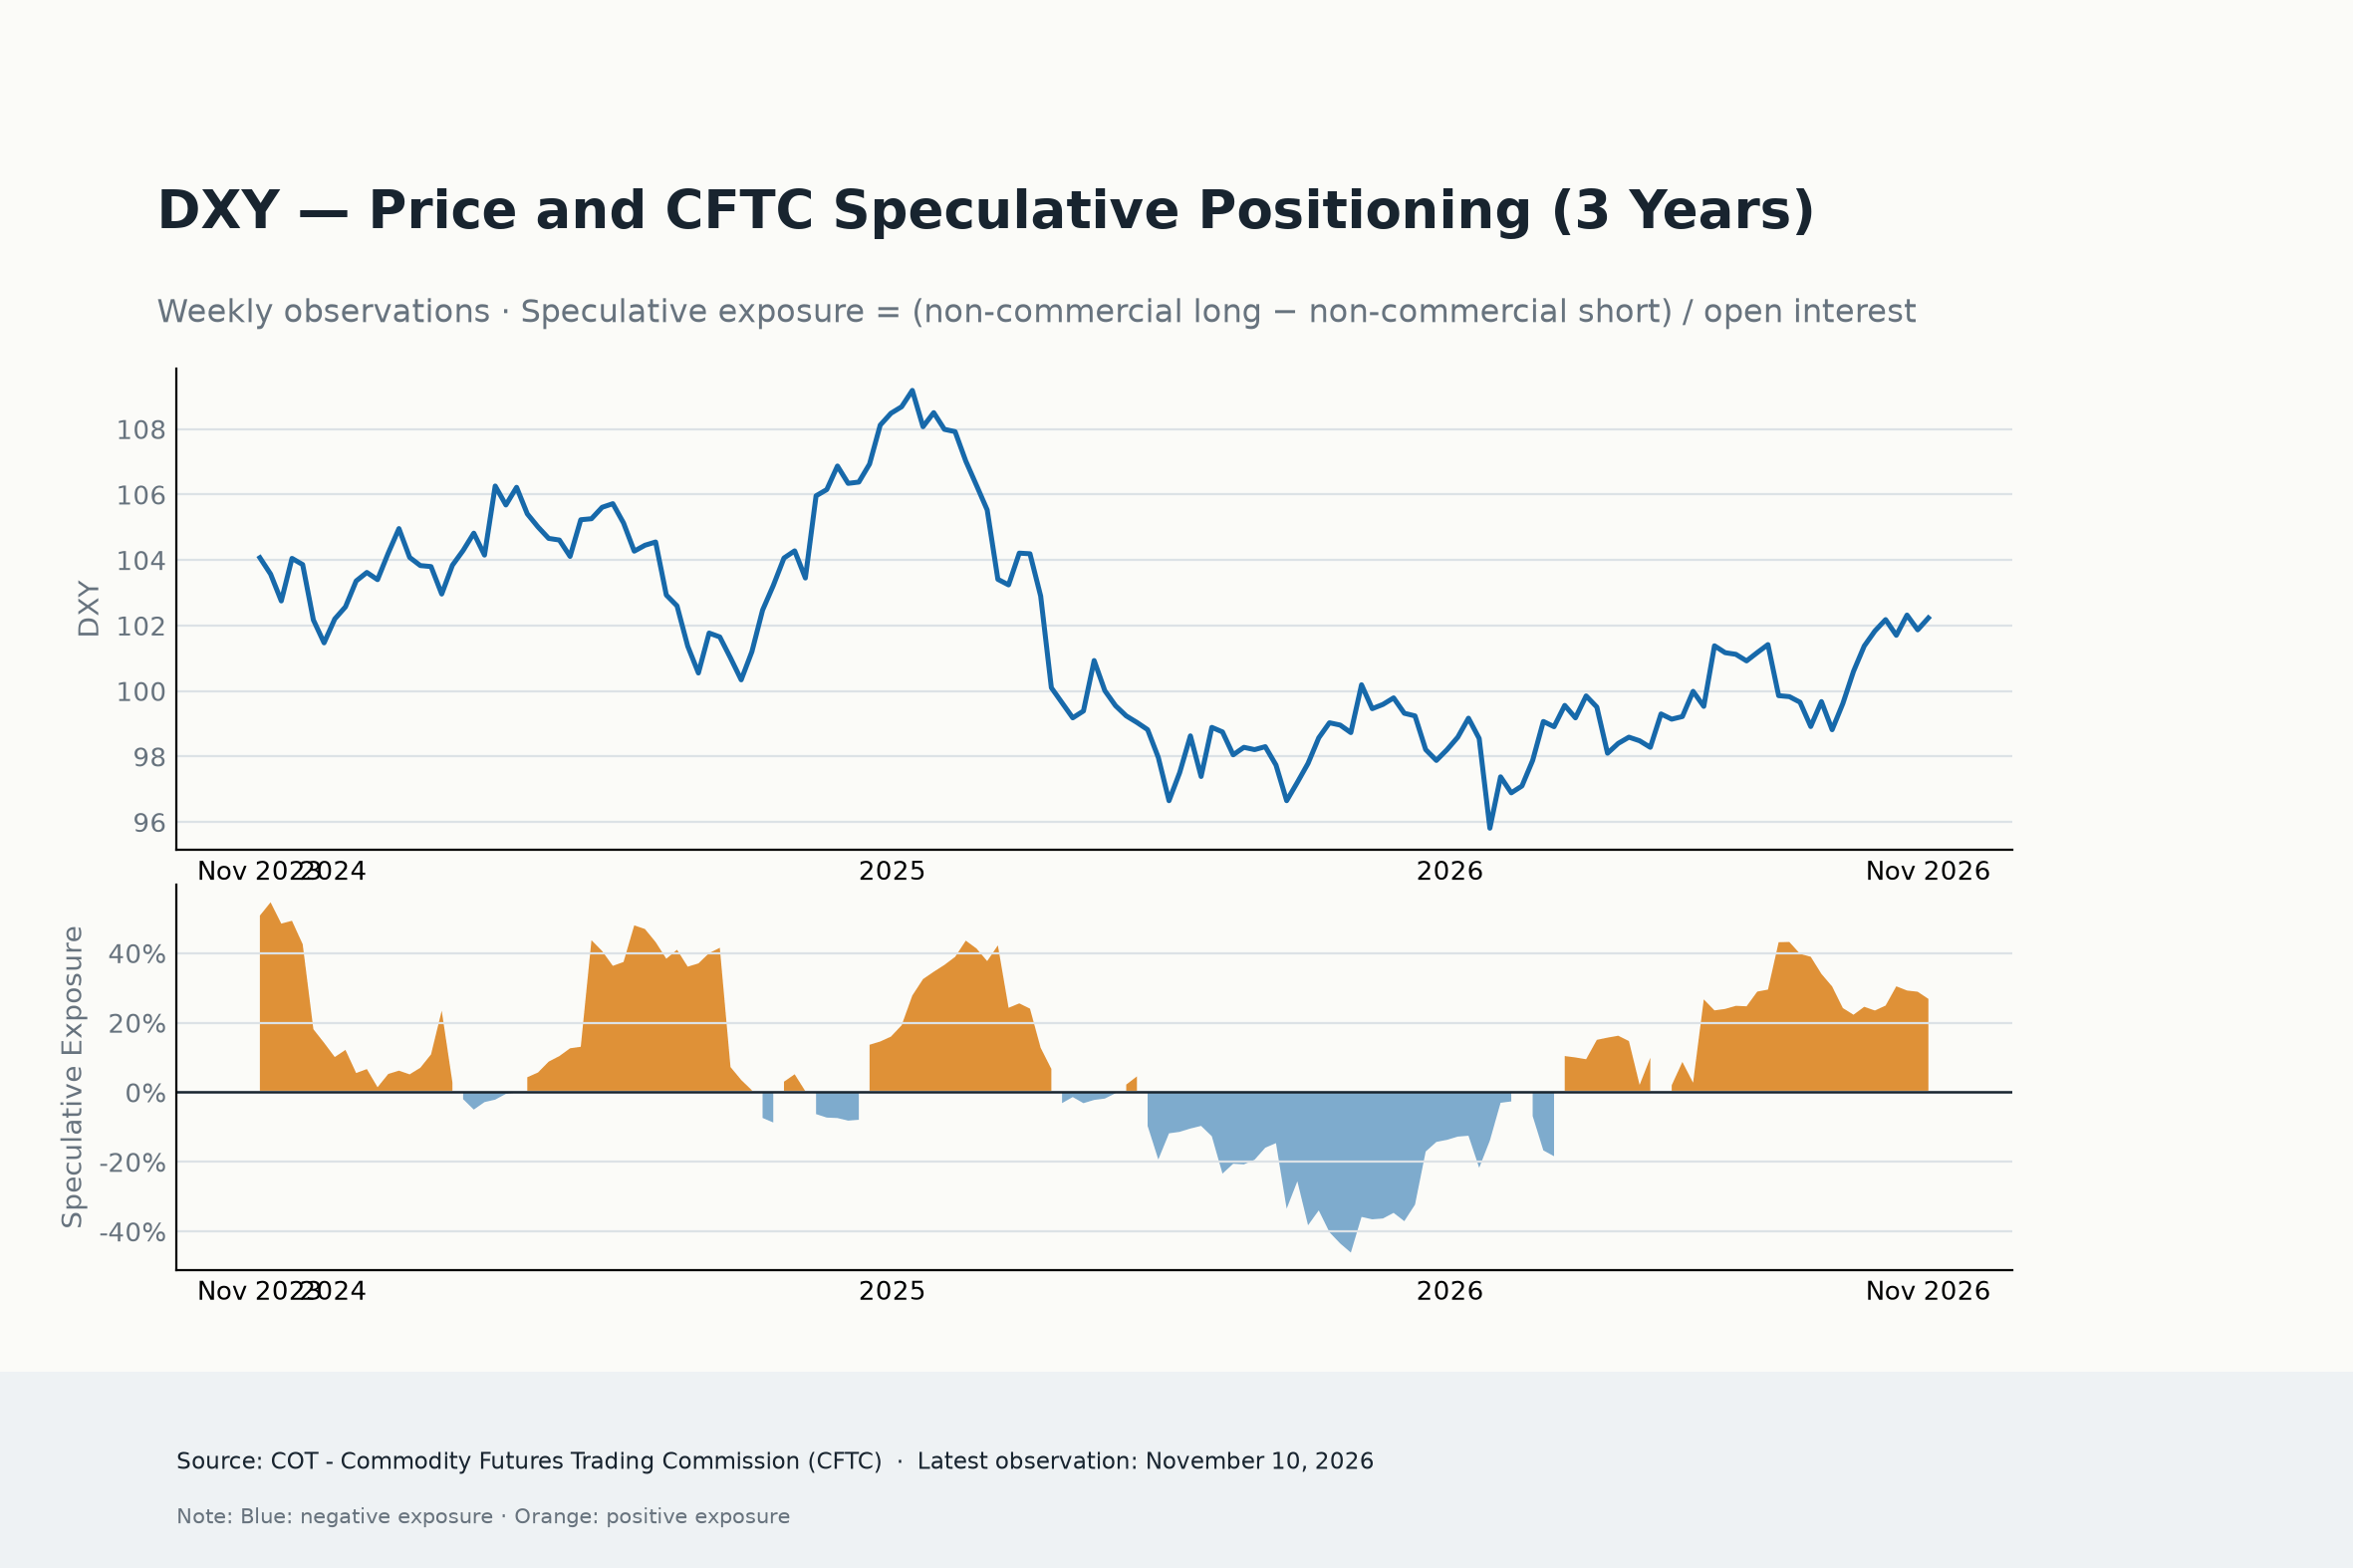
總體而言,美元頭寸背景仍略偏建設性,但最新數據表明看漲信心正在減弱。淨多頭頭寸仍為正值,且高於四週前的水平,但週度頭寸下降、四週變化趨弱以及未平倉合約增加均表明,近期的反彈正在失去動能。
美元後市關注焦點
下週市場焦點將再次轉向通脹,這次將公布10月份個人消費支出(PCE)數據。此外,標普全球製造業和服務業採購經理人指數(PMI)初值,以及第三季度國內生產總值(GDP)增長率的另一項估值也將受到關注。
從聯準會官員講話來看,日程非常清淡,週四為感恩節假日,週五則為半日交易。
多頭仍佔據主導,但裂縫開始顯現
美元漲勢似乎沒有多少喘息意願,隨著聯準會越來越傾向於採取更激進的緊縮政策,阻力最小的路徑仍然指向上行。
然而,一些疲軟跡象已經出現。
美國國債收益率未能跟上美元的漲勢,而投機頭寸則表明看漲信心開始減弱。這很難構成反轉的有力理由,尤其是在通脹表現頑固、市場明確關注12月份加息的情況下。
不過,隨著美元指數(DXY)接近104.00關口,下一輪上行可能需要的不僅是鷹派言論。10月份的PCE數據或許能夠提供這一推動力,也可能暴露出美元漲勢越來越依賴聯準會兌現市場高企預期的事實。
美元仍牢牢掌控方向,但它漲得越高,就越需要證明自己。
作者
Pablo Piovano
FXStreet
Born and bred in Argentina, Pablo has been carrying on with his passion for FX markets and trading since his first college years.





