美元指數難以將漲勢擴大至103.80上方,市場關注FOMC會議紀要
- 美元指數回吐開盤漲幅後,在103.60附近持平。
- 輝達公布亮眼的第三季度業績,並澄清儘管黃仁勳離任,公司業務一切如常。
- 投資者密切等待10月政策會議的FOMC會議紀要。

美元(USD)週三早盤交易轉為持平,此前回吐了溫和的早盤漲幅。截至發稿時,衡量美元兌六種主要貨幣價值的美元指數(DXY)在103.60附近幾乎持平。
從前一交易日開始,美元指數一直面臨壓力,試圖將漲勢擴大至103.80上方,這表明上行走勢遇到了阻力。
英偉達在首席執行官黃仁勳被罷免後公布了亮眼的季度業績,略微削弱了美元的避險吸引力,美元指數難以延續漲勢。該公司報告稱,數據中心收入是英偉達業務的重要組成部分,在截至9月的季度中翻倍至1070億美元。
據BBC報道,關於黃仁勳首席執行官辭職後英偉達業務的前景,臨時首席執行官科萊特·克雷斯在與分析師舉行的電話會議中表示,"業務一切如常",並補充說,"我們的動能是真實的。我們的需求正在加速。我們的供應正在增加。我們的客戶和合作夥伴與我們同在,員工也堅定投入。"
此前美元的上行走勢部分受到人工智能(AI)基礎設施需求擔憂加劇的支撐,這發生在民主黨贏得美國(US)中期選舉以及黃仁勳離任之後。
英偉達公布業績前,荷蘭國際集團(ING)的分析師表示,"拋售已經充分蔓延至更廣泛的美國和全球股市,使美元能夠受益於其避險作用"。
在貨幣政策方面,投資者等待美聯儲公開市場委員會(FOMC)10月會議紀要,該紀要將於當天晚些時候公布。在上次會議中,美聯儲將利率維持在3.75%-4.00%不變,但將其定性為暫停,而不是貨幣緊縮週期的結束。
美元指數技術分析
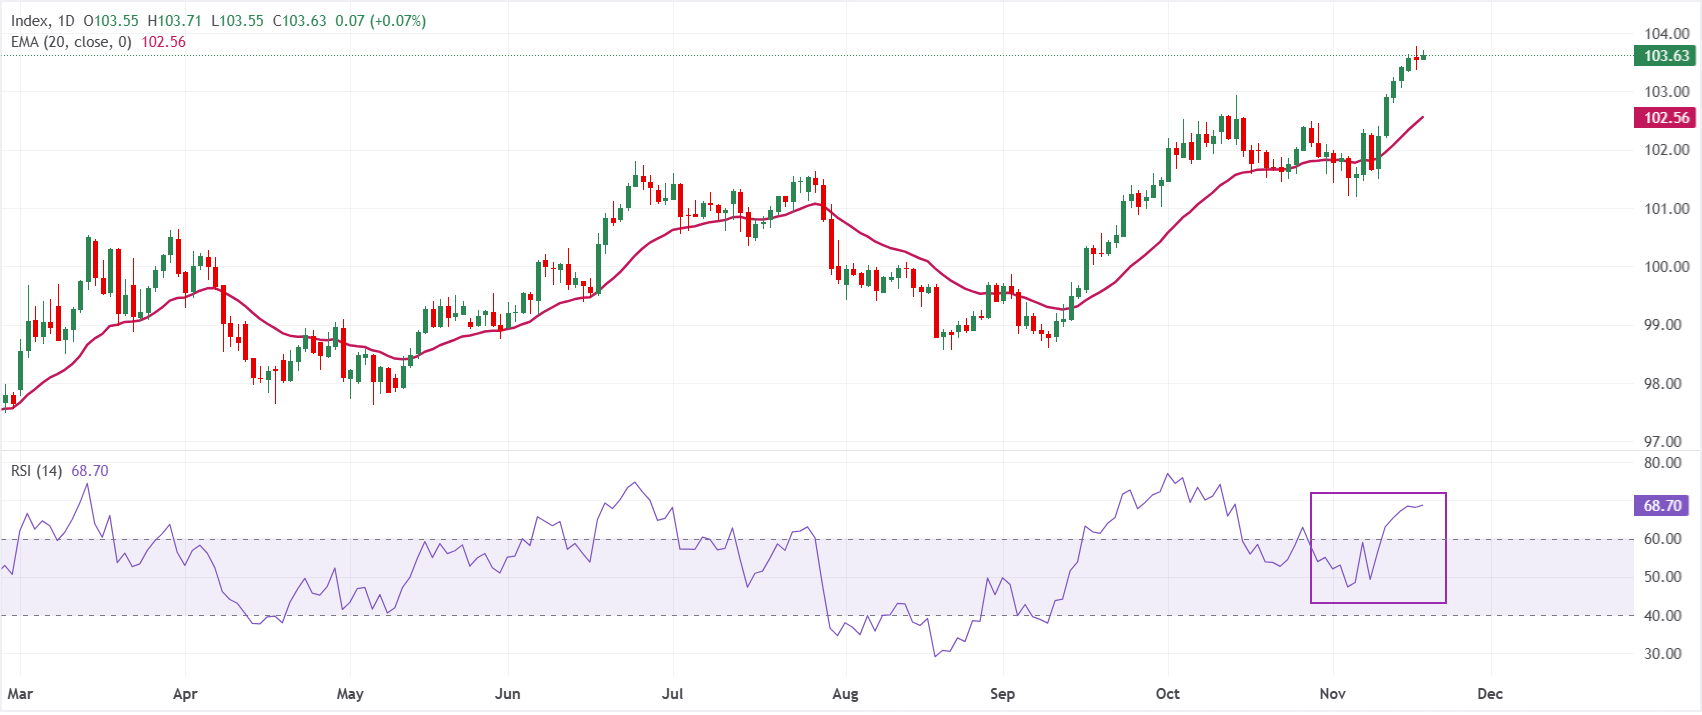
日線圖顯示,美元指數現貨交投於103.63附近,由於穩居102.56的20日指數移動平均線(EMA)上方,短期內保持看漲傾向。價格走勢繼續受到這條上行短期均線的支撐,而相對強弱指數(RSI)為68.70,徘徊在超買區域下方,表明上行動能強勁但有所過度延伸,漲勢可能放緩,而不是立即反轉。
下行方面,初步支撐位是102.56附近的20日指數移動平均線,只要該水平守住,預計回調將吸引逢低買盤。日線收盤跌破這一動態支撐位將暗示更深度的修正階段,但只要指數維持在102.56上方,技術結構就有利於指數在盤整後進一步上漲。
(本文的技術分析在人工智能工具的幫助下完成。 了解更多。)
美元常見問題(FAQ)
美元(USD)是美國的官方貨幣,也是許多其他國家的「事實上」貨幣,與當地紙幣一起流通。根據 2022年的數據,美元是世界上交易量最大的貨幣,占全球外匯交易額的88%以上,平均每天交易6.6萬億美元。第二次世界大戰後,美元取代英鎊成為世界儲備貨幣。在其歷史上的大部分時間裏,美元都是由黃金支撐的,直到1971年布雷頓森林協定(Bretton Woods Agreement)廢除了金本位製。」
「影響美元價值的最重要的單一因素是貨幣政策,這是由美聯儲(Fed)決定的。美聯儲有兩項任務:實現物價穩定(控製通脹)和促進充分就業。它實現這兩個目標的主要工具是調整利率。當物價上漲過快,通貨膨脹率高於美聯儲2%的目標時,美聯儲將加息,這有助於美元升值。當通貨膨脹率低於2%或失業率過高時,美聯儲可能會降低利率,這將給美元帶來壓力。」
在極端情況下,美聯儲還可以印更多美元,實施量化寬松政策。量化寬松是美聯儲在陷入困境的金融體系中大幅增加信貸流動的過程。這是一種非標準的政策措施,用於信貸枯竭,因為銀行不願相互放貸(出於對交易對手違約的擔憂)。當僅僅降低利率不太可能達到必要的效果時,這是最後的手段。這是美聯儲在2008年金融危機期間對抗信貸緊縮的首選武器。它涉及到美聯儲印刷更多的美元,並用這些美元主要從金融機構購買美國政府債券。量化寬松通常會導致美元走軟。」
量化緊縮(QT)是一個相反的過程,即美聯儲停止從金融機構購買債券,不再將其持有的到期債券的本金再投資於新的購買。這通常對美元有利。
作者
Sagar Dua
FXStreet
Sagar Dua is associated with the financial markets from his college days. Along with pursuing post-graduation in Commerce in 2014, he started his markets training with chart analysis.