更低的利率推動了對風險資產的更大興趣。就歐元區主權債券息差而言,這種收緊也是在人們希望意大利大選不那麼令人擔憂的情況下出現的。我們贊同這些假設,但它們都只是假設。
主權債券息差不再令歐洲央行擔憂
面對包括鷹派央行在內的諸多不利因素(我們在這裡列出了它們),政府債券收益率持續下跌,金融市場的其他領域的風險偏好正在迅速改善。在利率領域,這一點最明顯的表現是隱含利率波動率的下降和相應的歐元區主權債券利差的收窄。
低利率導致利差收窄,隱含波動率降低
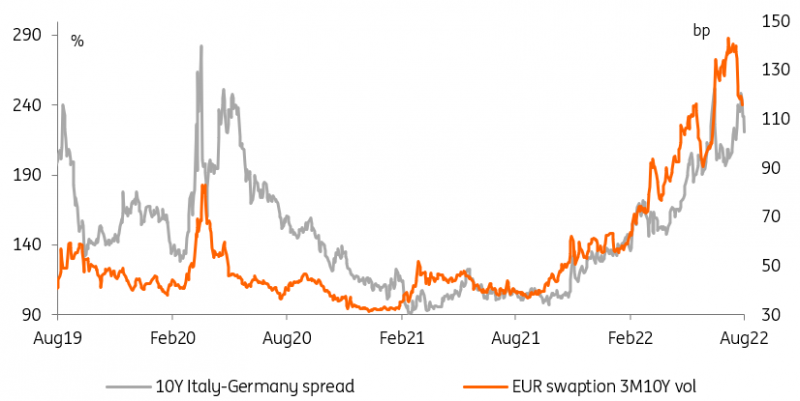
來源:Refinitiv,荷蘭國際集團(ING)
儘管意大利政治理所當然地得到了大量報導,但近期主權債務息差飆升的根源,是各國央行在通脹走高之際競相收緊政策。隨著一個不僅利率越來越低、而且為了壓低金融市場信貸成本而注入大量流動性的時代走向終結,主權債務息差擴大是可以理解的。
歐洲央行(ECB)在7月會議上公佈的“分裂對抗機制”,就是為了應對這種情況,而且在很大程度上是對這一具體問題的可信回應。意大利政治給歐洲央行製造了一個麻煩,因為它帶來了一種歐洲央行無法(或不願)應對的不斷擴大的風險。不過,好消息是,利差擴大的最初原因——通脹走高引發的貨幣緊縮——正在迅速消失。
意大利的政治構成了歐洲央行無法(或不願)應對的日益擴大的風險
兩個假設和大量的時間來推翻它們
在歐洲央行(ECB)驚人的重新定價以及美聯儲(Fed)在較小程度上推高預期的背景下,主權債券息差收窄是很自然的事。我們過去曾強調過意大利國債息差與核心收益率(如德國10年期國債收益率)之間近乎機械的關係。可以說,考慮到目前低於1%的德國國債收益率水平,意大利國債的息差應該比目前更窄,但政治因素讓投資者夜不能寐。
意大利政治阻止了息差加速收緊
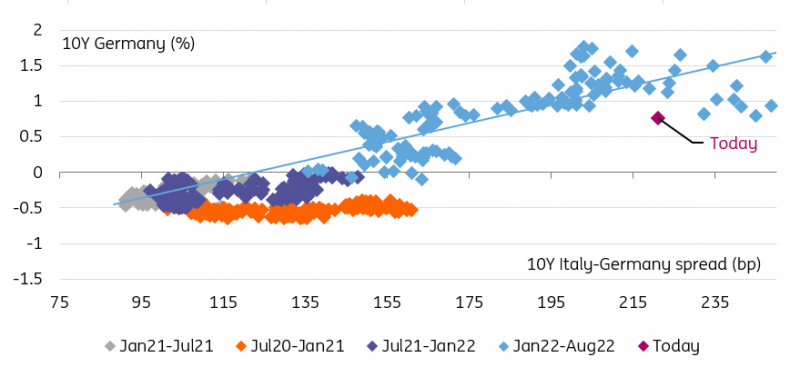
來源:Refinitiv,荷蘭國際集團(ING)
因此,最近的利差緊縮是不穩定的,原因有二。首先,希望意大利的領跑者避開“下一代歐盟”(NGEU)計劃的改革和財政整頓等敏感問題,這很可能被證明過於樂觀,儘管我們贊同這樣一種觀點,即在選舉前夕警告市場和選民可能不符合他們的利益。其次,市場(和我們)關於通脹將下降、政策利率路徑將變淺的假設,可能會受到挑戰。
10年期意德利差的底線是250個基點。他們已經設法保持在這一水平以下,但未來兩個月應該是棘手的。
閱讀原文分析:利率前瞻:不穩定的利差收緊
本頁面資訊包含前瞻性陳述,涉及風險和不確定性。本頁所介紹的市場和工具僅供參考,不應以任何方式被視為購買或出售這些資產的建議。在做任何投資決定之前,你都應該做充分的調查。FXStreet不以任何方式保證該資訊沒有錯誤、錯誤或重大錯報。它也不保證這些資料是及時的。在公開市場投資涉及很大的風險,包括損失全部或部分投資,以及精神上的痛苦。所有與投資有關的風險、損失和成本,包括本金的全部損失,均由您負責。本文僅代表作者個人觀點,並不代表FXStreet或其廣告商的官方政策或立場。作者不對本頁連結的資訊負責。
如果文章正文中沒有明確提到,在撰寫本文時,作者在本文中提到的任何股票中都沒有頭寸,也沒有與文中提到的任何公司有業務關係。除了FXStreet,作者沒有收到撰寫這篇文章的報酬。
FXStreet和作者不提供個性化的建議。作者對該資訊的準確性、完整性或適用性不作任何陳述。FXStreet和作者將不承擔任何錯誤,遺漏或任何損失,傷害或損害由此資訊及其顯示或使用引起的。錯誤和遺漏除外。本文作者和FXStreet並非註冊投資顧問,本文內容無意提供任何投資建議。
最新新聞
推薦內容
歐元/美元跌破1.1450後轉為負值
EUR/USD 週二現已回吐最初的微幅漲幅,並回落至 1.1450 水平下方。該貨幣對的新一輪下跌,源於美元需求小幅回升,因投資者持續密切關注中東局勢的進展,並為即將到來的川普—習近平峰會做準備。
WTI期貨縮減跌幅;重新瞄準92.00美元
近月 WTI 價格週二仍承受溫和下行壓力,儘管已自日內低點反彈,並重新聚焦於每桶 92.00 美元關口。該商品的進一步下跌,源於有消息稱荷姆茲海峽可能在未來幾天內重新開放,儘管美元走強的基調似乎在某種程度上限制了上行潛力。
黃金:4,300美元關口暫時守住下行…目前如此
黃金連續第二個交易日延續跌勢,週二回落至每金衡盎司4,300美元關口附近。這種貴金屬的回調,出現在美元買盤興趣重新回升、美國公債殖利率漲跌互現以及地緣政治不確定性之際
GBP/USD 回吐漲幅;重新測試 1.3340
英鎊/美元週二現在恢復其日內回調,並重新測試 1.3340 區域。因此,英鎊兌美元延續週一的跌勢,因在中東持續不確定性的背景下,美元似乎獲得了新的上行動能。

聯準會貨幣政策決議:升息還是按兵不動?
The US Dollar (USD) has navigated a positive range on Wednesday, gathering extra pace after the Federal Reserve (Fed) hiked its Fed Funds Target Rate (FFTR) by a quarter percentage point, as widely anticipated. The US Dollar Index (DXY) has managed to reclaim the psychological 100.00 barrier and beyond as investors assessed the Fed’s decision to raise rates to 3.75%-4.00%.