利率前瞻:樞軸警報 - 荷蘭國際集團


市場嗅到了水中的血腥味,但他們有足夠的證據來預測政策的轉變嗎?我們認為還沒有。英國央行不願購買金邊債券是一個跡象,表明它沒有放棄對抗通脹。
市場高度警惕央行調整政策
當投資者嗅到央行調整政策的氣息時,債券市場會出現反彈,這是值得關注的。近期利率重新定價走低的根本原因可以追溯到兩個因素:全球經濟放緩和對金融穩定的擔憂再度抬頭。
前一種情況並不新鮮,就在最近的8月份,投資者還被美國經濟出人意料的彈性搞得措手不及,這讓美聯儲的鷹派論調、英國央行(BoE)和歐洲央行(ECB)的緊張情緒受到了信任。上周英國央行對英國國債市場進行緊急干預的必要性,將後者推上了前台。儘管大多數人預計利率的大幅躍升將轉化為金融壓力,但第一次危機的時間和地點難以精確預測。
所有這些都迴避了一個問題:這真的是央行緊縮週期的轉折點嗎,或者至少緊縮預期已經達到了足夠的程度?要回答這個問題,首先要從美聯儲開始。上周有跡象表明,美聯儲開始意識到金融壓力,最明顯的是萊爾•布雷納德(Lael Brainard)上週五的講話,以及托馬斯•巴爾金(Thomas Barkin)昨日對美元走強的溢出效應表示擔憂。
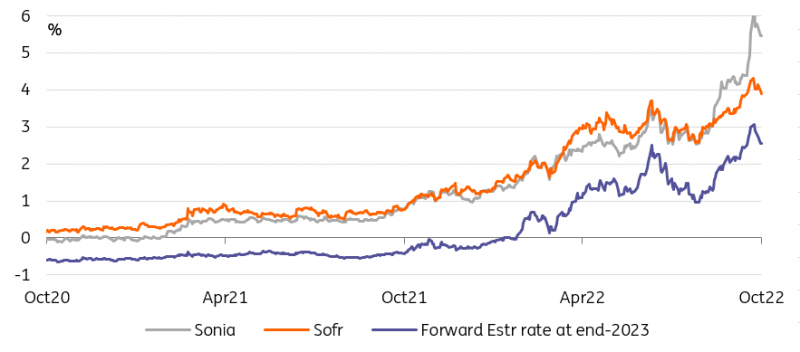
然而,最近的轉向希望落空了。儘管有跡象顯示樓市已經出現衰退,但目前尚不清楚經濟環境的變化是否足以促使政策改變。然而,投資者可能暗地里希望今後加息的速度放慢,或者重新考慮量化緊縮政策。澳洲聯儲隔夜僅加息25個基點,而此前的共識是加息50個基點,這很可能強化了這些希望。
隨著金融壓力的擴散,掉期交易降低了加息預期
來源:Refinitiv,荷蘭國際集團(ING)
英國央行的謹慎表明,對抗通脹的鬥爭尚未結束
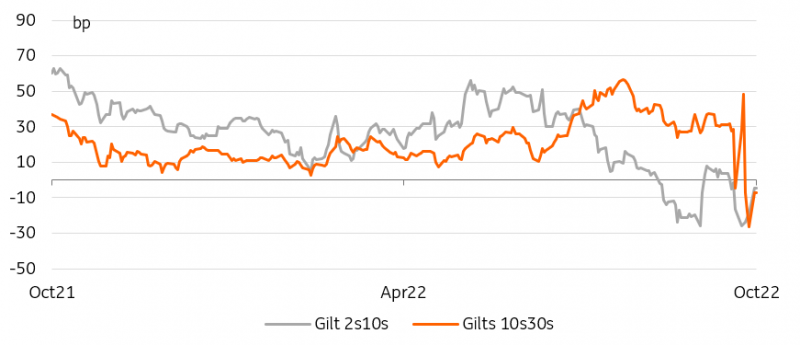
英國的情況也可能具有指導意義,儘管其對其他央行的解讀不可否認比美聯儲更有限。在債券普遍上漲的背景下,英國央行週一的長期國債購買操作只接受了零星的買盤。
在我們看來,這是一個強烈的信號,表明中國央行將其乾預視為抵禦市場波動的後盾,而不是量化目標。結果呢?30年期英國國債是發達市場中唯一收益率高於上週五的品種。這至少表明,中國央行對債務貨幣化的呼聲,或對購買在抗擊通脹過程中產生的反效果持謹慎態度。美聯儲現在將要求提供相關賣家的身份,這一事實也表明,它希望該計劃仍以養老基金為目標。
未來幾天可能會提供更多有關經濟放緩速度的信息,或者(更現實地說)金融壓力有多普遍。但就目前而言,我們擔心債市漲勢缺乏貨幣政策改變的切實證據。鑑於股市當日收高,信貸指數收緊,10年期美國國債和德國國債自上週五以來逾20個基點的上漲也不能歸因於避險需求。
英國央行購買力度較弱後,英國長期國債價格走高
來源:Refinitiv,荷蘭國際集團(ING)
閱讀原文分析:利率前瞻:樞軸警報
作者
FXStreet Team
FXStreet
Composed of a group of economic journalists and FX experts, the FXStreet content team produces and oversees all content published on FXStreet. It provides a purely journalistic approach to the Forex market.