 Przemyslaw Radomski,特許金融分析師
Sunshine Profits
中國去年出口了創紀錄的 1.62 億盎司白銀,而進口幾乎為零,這並不像一個金屬短缺國家的表現。
這兩種情況同時都是真的,而原因在於一項稅收。白銀在中國的售價明顯高於倫敦或紐約,但金屬卻流向西方。造成這一差價的稅費適用於流入的金屬條,而不適用於流出的金屬條。一旦明白這一點,上海溢價就不再像通常被視為的那樣,是需求信號了。
9 月 9 日,白銀交易價格為每盎司 66.10 美元,過去一個月上漲了 4%,自年初以來下跌了 7.3%。這意味著其價格較 1 月 29 日創下的盤中高點 121.58 美元低了約 46%。9 月份以來,白銀一直受利率前景影響,9 月 16 日美聯儲決議在即,本週還將公佈消費者價格數據。關於更廣泛的市場圖景,Golden Meadow® 持續發布分析,你也可以在其中查看白銀今年以來的交易表現。
一種金屬,三種價格
理論上,白銀是一種只有單一基準價格的全球大宗商品。實際上,它在三個區域交易。倫敦和紐約設定西方參考價格,8 月底為 66.44 美元。上海黃金交易所基準價同日收於 75.16 美元,差價為每盎司 8.72 美元。印度國內價格則要承受 15% 的進口關稅。普通套利並未彌合這兩個價差。
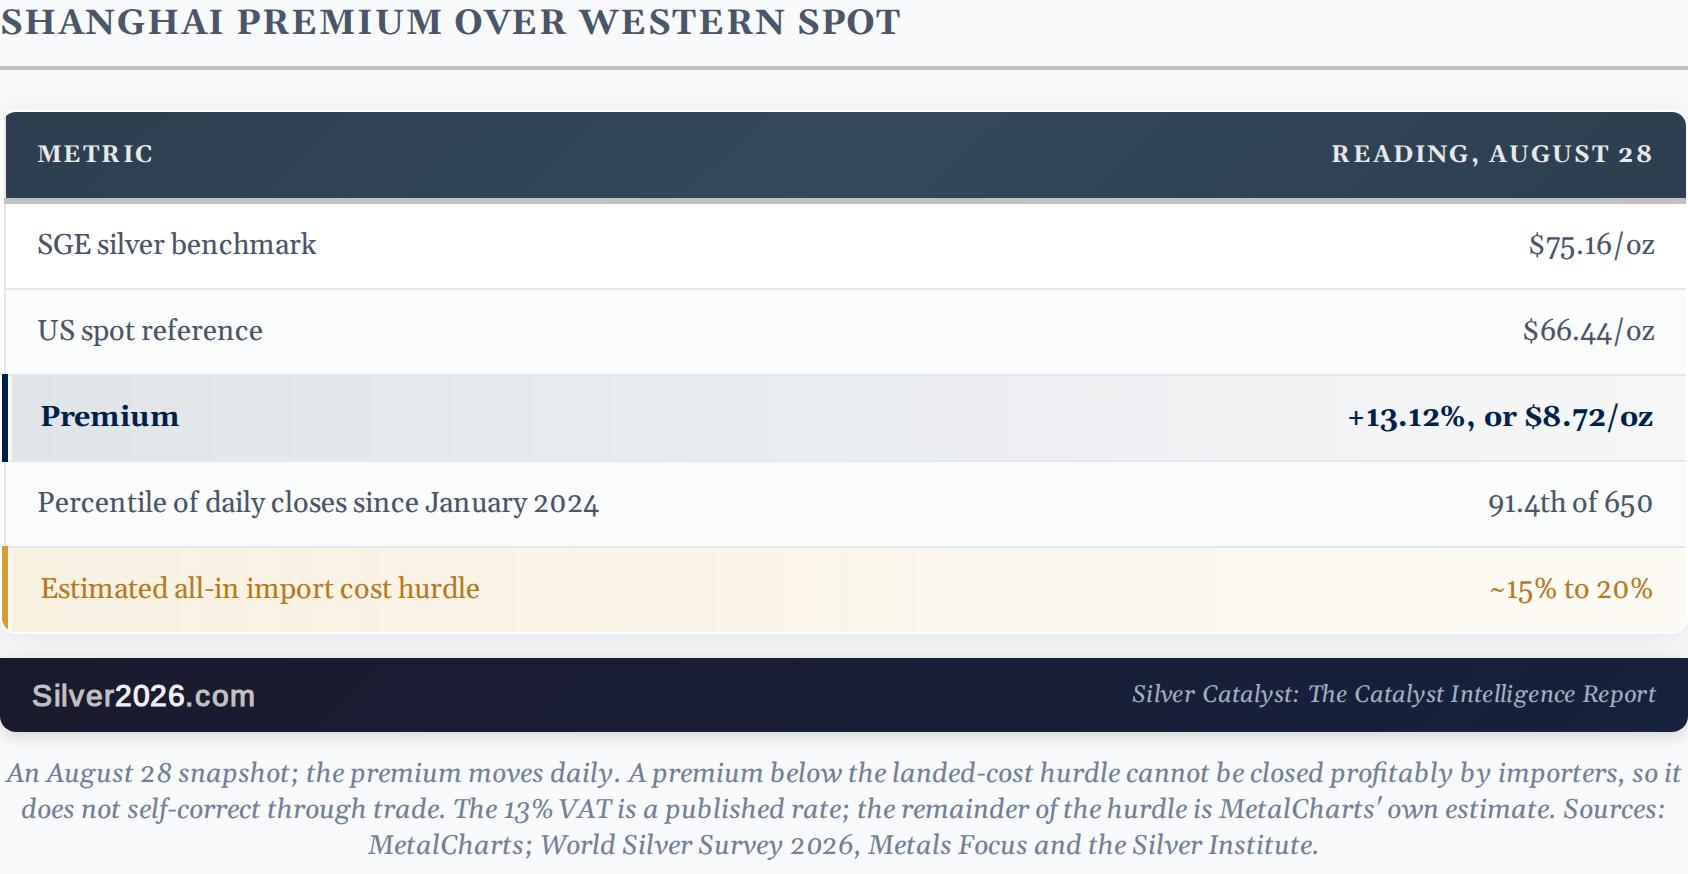
來源:MetalCharts 上海溢價,8 月 28 日收盤 | 《世界白銀調查 2026》,Metals Focus 和白銀協會
這些數據是 8 月 28 日的快照。溢價每天都會變動,因此自那以後水平已經發生變化。
維持這些價差的不是距離或運輸成本,而是稅收和許可。
為什麼溢價不會把金屬拉向東方
溢價通常會形成吸引力。如果某種金屬在一個地方更貴,交易員就會把它運過去,直到價差收窄,這也是單一世界價格得以維持的方式。
中國的稅制結構阻止了這一點,而且只在一個方向上起作用。Metals Focus 和白銀協會對這一機制的描述是:一家進口基礎金屬精礦的精煉廠,如果精煉後的金屬條被再出口,則白銀含量部分無需繳納進口增值稅;否則則按總價值徵收 13%。
其結果直接顯現,而且是雙向的。將精煉銀條運入中國並在國內銷售需要繳稅。將礦石運入並把精煉銀條再運出則無需繳稅。
因此,這一規則同時產生兩種效果。它將外國金條擋在國內市場之外,並獎勵將國內精煉金屬出口。該調查指出,這類進口活動往往通過加工貿易進行,正是為了獲得這一免稅待遇。原本可能供中國買家使用的金屬,正因稅收激勵被從國內抽走,留在國內的更少,從而支撐了更高的本地價格。
在這 13% 的基礎上再加上許可證溢價、運費和保險,按 MetalCharts 所述方法,金屬條運抵中國的全成本大約比未含增值稅的全球現貨價高出 15% 至 20%。13% 是公開公佈的稅率,其餘 2 到 7 個百分點是該提供方的估算,而非披露的計算結果,本文的論點也依賴於這些估算。
標題中的溢價是一個乾淨的、未含增值稅的比較。13.12% 的溢價低於把金屬條運入中國的成本。
這顛覆了通常的結論。高於進口門檻的溢價會自我修正,因為交易員會為了利潤去彌合它。低於門檻的溢價則可以在稅收存在期間持續存在。13.12% 的溢價所描述的是一種國內價格,而進口金屬條無法達到這一價格,因為達到它會虧錢。這個價差究竟反映了真實短缺,還是主要反映了稅收本身,是更難回答的問題,而下面的流動數據縮小了這一範圍。
中國實際上如何使用白銀
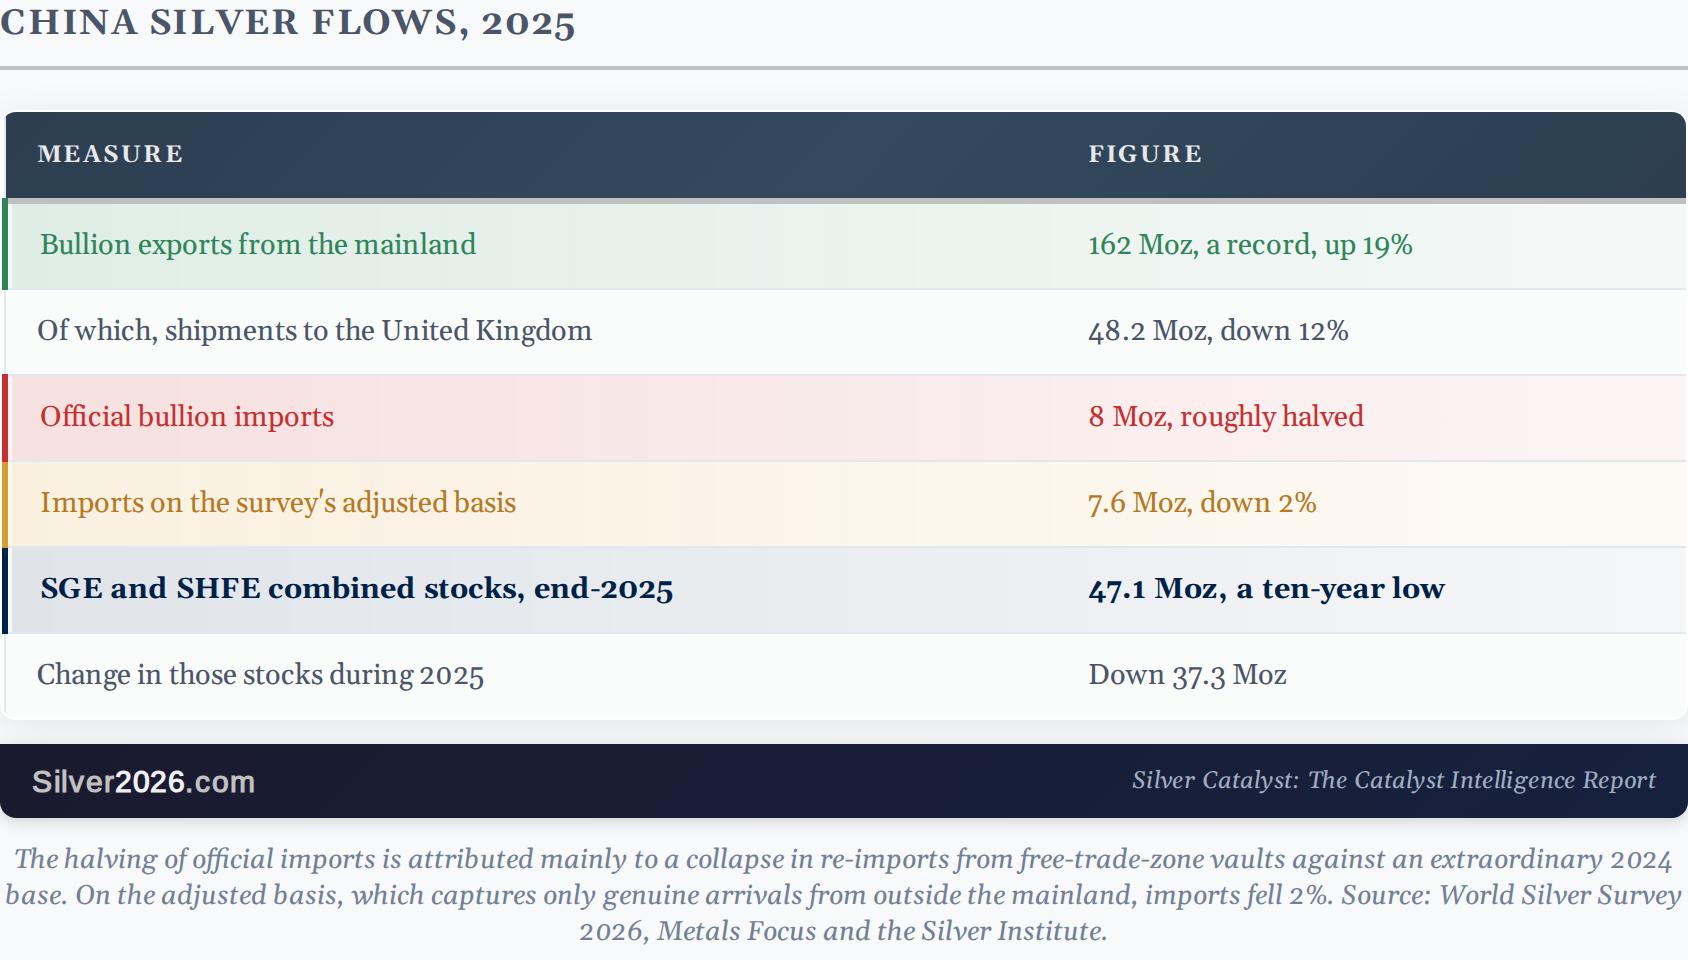
來源:《2026年世界白銀調查》、Metals Focus 和白銀協會
調查稱,由於國內結構性供應過剩,中國歷來是白銀淨出口國,這一過剩由從進口精礦中回收的精煉金屬以及國內副產品礦山所推動,而這些礦山的白銀產量位居全球第二。
因此,西方可以接觸到中國白銀。中國仍是英國最大的供應國。金屬大量流出中國,而且它是在同一稅收規則下流出的,這一規則也阻止了金銀條流入中國。
頭條進口數據誇大了變化。官方金銀條進口量在 2025 年減半至 8 Moz,但調查認為,這主要是由於自由貿易區倉庫再進口量相較於異常高的 2024 年基數大幅崩塌,而不是行為發生了轉變。按 Metals Focus 的做法剔除這些數據、僅統計來自中國大陸以外的真實流入後,進口量下降 2%,至 7.6 Moz。
在減半之前,進口量就已經微不足道。去年約有 760 萬盎司流入,而流出量為 1.62 億盎司,比例約為 1 比 20。
與此同時,國內庫存池被消耗。上海黃金交易所和上海期貨交易所的合計持倉在 2025 年減少 37.3 Moz,至 47.1 Moz,創十年低點。
調查將這一下降部分歸因於強勁的流出,而非國內買盤。這個限定條件限制了該下降可被用來說明的內容。它並不能證明中國需求正在火熱。它所能確認的是,在一個進口金銀條已被定價排除在補庫之外的市場中,可見的國內庫存池在年末比年初縮小了 44%。我在《Silver Catalyst》中逐期跟蹤這一庫存消耗問題,因為方向比任何單月讀數都更重要。
印度用不同的管道上演同樣的戲碼
印度是在進口端而不是通過消費稅築起壁壘的。5 月 13 日,印度將金銀條進口關稅從 6% 提高到 15%,四天後又將純度 99% 及以上的銀條列入限制類別,要求許可證。
效果立竿見影。5 月進口量僅為 46.8 噸,而 2025 年 5 月為 534.3 噸,下降 91.2%,缺口達 487.5 噸。這意味著在全球最大的實物白銀市場之一,一個月內少了 15.67 Moz。
進口已開始緩慢恢復。通過印度國際金銀交易所,8 月約有 89.81 噸到港,而獲批許可證約為 400 噸,年初至今進口量較去年低 16%。
這裡有一個反覆出現的衡量點,而我過去自己也曾弄錯。印度溢價是相對於官方國內價格報價的,而官方國內價格已經包含 15% 的關稅和 3% 的銷售稅。它們是在稅之上,而不是稅之內。交易所價差 14.51% 低於 18.45% 的複合稅底線,因此在這一基礎上,它根本不表明需求壓力。8 月中旬約每盎司 4 美元的國內溢價則傳遞出完全不同的信息。兩者的衡量基準不同,因此直接比較只會得出毫無意義的答案。
這對白銀投資者意味著什麼
從 6 到 24 個月的時間跨度看,對白銀略偏利好,而且這種利好比標題中的溢價所暗示的更為有限。
這裡沒有創造一盎司需求,也沒有減少一盎司供應。它所做的是分割可交易庫存池。中國交易所庫存處於十年低點,而進口金銀條又被定價排除在補充庫存之外。因此,全球最大的實物市場之一正在消耗自己的庫存,而不是從別人的庫存中抽取。印度在節日前夕約 400 噸已獲批但未使用的許可證,代表的是被推遲而非被消滅的需求,儘管許可證只是進口許可,而不是已經下達的訂單。
誠實的限制有兩點。印度這一半在兩個方向上都構成了真正的壁壘,15.67 Moz 的月度進口缺口已經證明了這一點,但中國這一半比隔離更窄。金屬正以創紀錄的速度流出中國,而倫敦買家並未被切斷與中國白銀的聯繫。第二個限制是,溢價有不止一種解釋,而且應當將它們區分開來。一種解釋是,稅收將金屬導向海外,削弱國內供應並抬高本地價格,這是一種真實的經濟效應。另一種解釋是,中國工業需求確實跑在了本地供應按世界價格所能滿足的水平之前。這兩種解釋都符合數據,也都對白銀利多,儘管原因不同。第三種可能性,即價差只是將含增值稅的中國價格與不含增值稅的全球價格進行比較所產生的測量假象,如果 MetalCharts 如其所稱剔除了稅項,那麼這一可能性就被排除了。要區分前兩種情況,需要上海倉單細節來顯示誰在持有和提取金屬,而這並未公佈。
更廣泛的結論更簡單。若爭論的是可交割金屬而非總量,那麼一盎司放在哪裡、移動它要花多少錢,與有多少盎司同樣重要。這是一個比短缺更緩慢、也不那麼戲劇化的故事,而數據支持的正是這一故事。
Want free follow-ups to the above article and details not available to 99%+ investors? Sign up to our free newsletter today!
以上所有文章、研究和信息僅代錶Przemyslaw Radomski, CFA和Sunshine Profits的雇員和合夥人的分析和意見。因此,它可能被證明是錯誤的,併可能在沒有通知的情況下被改變。觀點和分析是基於各自文章作者在寫作時獲得的數據。盡管以上提供的信息是基於仔細的研究和被認為是准確的來源,但Przemyslaw Radomski, CFA和他的合夥人不保證所報告的數據或信息的准確性或徹底性。以上發錶的意見既不是購買或出售任何證券的提議,也不是建議。拉多姆斯基先生不是一個註冊證券顧問。通過閱讀Przemyslaw Radomski, CFA的報告,您完全同意他不會對您就這些報告中提供的任何信息所做的任何決定負責或承擔責任。在任何金融市場的投資、交易和投機可能涉及高風險的損失。Przemyslaw Radomski, CFA, Sunshine Profits的雇員和附屬機構以及他們的家庭成員可能在任何證券中持有空頭或多頭頭寸,包括在任何報告或文章中提到的證券,併可能在不通知的情況下對這些證券進行額外的購買和/或銷售。
編輯精選
澳元/美元在澳洲疲弱PMI後仍穩守於0.7100上方
澳元/美元在週三亞洲時段仍於0.7100附近區間波動,此前澳洲的初步PMI顯示製造業滑入萎縮,而服務業則連續第二個月緩慢擴張。此外,美元走強對該貨幣對構成壓力,因交易員正密切等待週四關鍵的川普-習近平峰會。
美元/日圓穩守在157.00中段附近,接近兩週高點
週三亞洲時段,USD/JPY在157.00中段附近徘徊,接近上週五觸及的兩週高點,因日本央行(BoJ)偏鴿派的升息持續打壓日圓。與此同時,在聯準會(Fed)偏鷹派立場及地緣政治不確定性下,美元維持看漲,為該貨幣對提供支撐,不過對日本央行干預的擔憂限制了進一步漲幅。
黃金交易員似乎在 4,350 美元上方猶豫不決,因為看漲的美元抵消了較疲弱的債券收益率
黃金難以延續隔夜自4,300美元下方反彈的走勢,並在週三亞洲時段於多空訊號交錯下盤整。受聯準會鷹派立場及地緣政治風險影響,美元維持在7月30日以來的高位附近,對金價形成壓制。與此同時,近期油價下跌緩解了通膨擔憂,使美國債券殖利率持續承壓,並為這種不孳息的黃金提供支撐。
隨著季度期權到期臨近,市場改善推動比特幣反彈至接近86,000美元
過去一週,隨著現貨買盤壓力增強以及衍生品持倉增加,比特幣(BTC)市場狀況有所改善,推動這一市值最大的加密貨幣接近 86,000 美元。 BTC 的價格動能從 47.7 升至 53.6,週度增幅為 12.5%。Glassnode 週一發布的報告稱,這一回升將動能推向區間中部,表明在近期疲軟之後,價格走勢已趨於穩定。
今日外匯:地緣政治不確定性令市場保持緊張
以下是您需要在 9 月 22 日星期二了解的內容: 隨著地緣政治不確定性不斷加劇,金融市場週二早盤採取謹慎立場。歐洲經濟日曆將公布 9 月份初步消費者信心指數數據。與此同時,投資者將密切關注央行官員的講話。