- 澳元在市場預期5月份澳大利亞央行加息的情況下重新獲得支撐。
- 在全球股市和風險敏感資產普遍拋售的情況下,澳元面臨挑戰。
- 美元可能反彈,因為市場預期美聯儲降息的步伐將放緩。
澳大利亞元(AUD)兌美元(USD)上漲,周五收復了之前的跌幅。澳元/美元在全球股市和其他風險敏感資產普遍拋售的情況下面臨挑戰。與商品相關的澳元,通常被視為全球風險情緒的流動晴雨表,因科技驅動的股票拋售而承壓,後者因對重度人工智能相關支出的擔憂而動搖了投資者信心。
澳大利亞儲備銀行(RBA)行長米歇爾·布洛克(Michele Bullock)表示,董事會提高官方現金利率(OCR),因為經濟的產能約束比之前判斷的更為嚴重,這意味著政策需要更加緊縮。布洛克補充說,除非供應能力能夠更快擴張,否則RBA需要抑制需求增長。
澳大利亞的貿易帳數據顯示,2025年12月貿易順差擴大至33.73億澳元,較11月修正後的25.97億澳元有所上升,略高於市場預期的33億澳元。同時,12月出口環比增長1.0%,反彈自11月修正後的4.0%下降,主要受到金屬礦石和礦物的推動。進口環比下降0.8%,降幅大於之前修正的0.2%,主要受到其他商品的拖累。
澳大利亞儲備銀行(RBA)在週二將官方現金利率(OCR)提高25個基點(bps)至3.85%,理由是經濟增長強於預期,通脹前景依然頑固。隨著緊縮周期的開始,市場將5月加息的概率提升至80%,並預計在今年剩餘時間內將進一步收緊約40個基點。
美元在連續兩天上漲後下跌
- 美元指數(DXY),衡量美元對六種主要貨幣的價值,在連續兩天上漲後下跌,目前交易接近97.90。
- 交易員將關注即將發布的2月份密歇根消費者信心指數初值,預計將在北美交易時段晚些時候公布。
- 由於近期美國勞動數據表明就業市場降溫,美元走軟,進一步強化了鴿派的美聯儲預期。市場現在預計今年將有兩次降息,首次在6月,另一次可能在9月。
- CME FedWatch工具顯示,市場預計美聯儲在3月政策會議上將利率保持不變的可能性接近77.3%,並預計6月將首次降息。
- 美國勞工部數據顯示,截至1月31日當周,初請失業金人數上升至231K,超過預期的212K和前值的209K。同時,ADP報告顯示1月份私營部門就業人數僅增加22K,遠低於預期的48K和前值的37K(自41K修正)。
- 美聯儲理事麗莎·庫克(Lisa Cook)表示,如果沒有更明確的證據表明通脹正在緩解,她不會支持再次降息,強調對停滯的通貨緊縮的擔憂大於對勞動市場疲軟的擔憂。
- 投資者還權衡了凱文·沃什(Kevin Warsh)被提名為美聯儲主席的影響,指出他偏好較小的資產負債表和較不激進的降息方式。同時,美國總統唐納德·特朗普表示,如果沃什支持加息,他就不會提名他。特朗普進一步表示,幾乎沒有懷疑美國中央銀行會降息,因為「我們的利率太高了」,但現在「我們又是一個富裕的國家」。
- ADP就業變化數據顯示,1月份私營部門就業人數僅增加22K,遠低於市場預期的48K和前值的37K(自41K修正)。由於官方政府數據的推遲,這一疲軟的數據顯得尤為重要。
- 中國的服務業採購經理人指數(PMI)從12月的52.0上升至1月的52.3,強於預期的51.8。中國是澳大利亞的主要貿易夥伴,因此中國經濟的任何變化都可能影響澳元。
- 澳大利亞的標準普爾全球綜合PMI從12月的51.0上升至1月的55.7,擴張幅度為45個月以來的最強。同時,服務業PMI從51.1上升至56.3,創下自2022年2月以來的最高水平。該讀數超過了初步估計的56.0,並保持在50.0的閾值之上,使服務活動的擴張持續了兩年。
澳元在跌破九日EMA後跌至接近0.6900
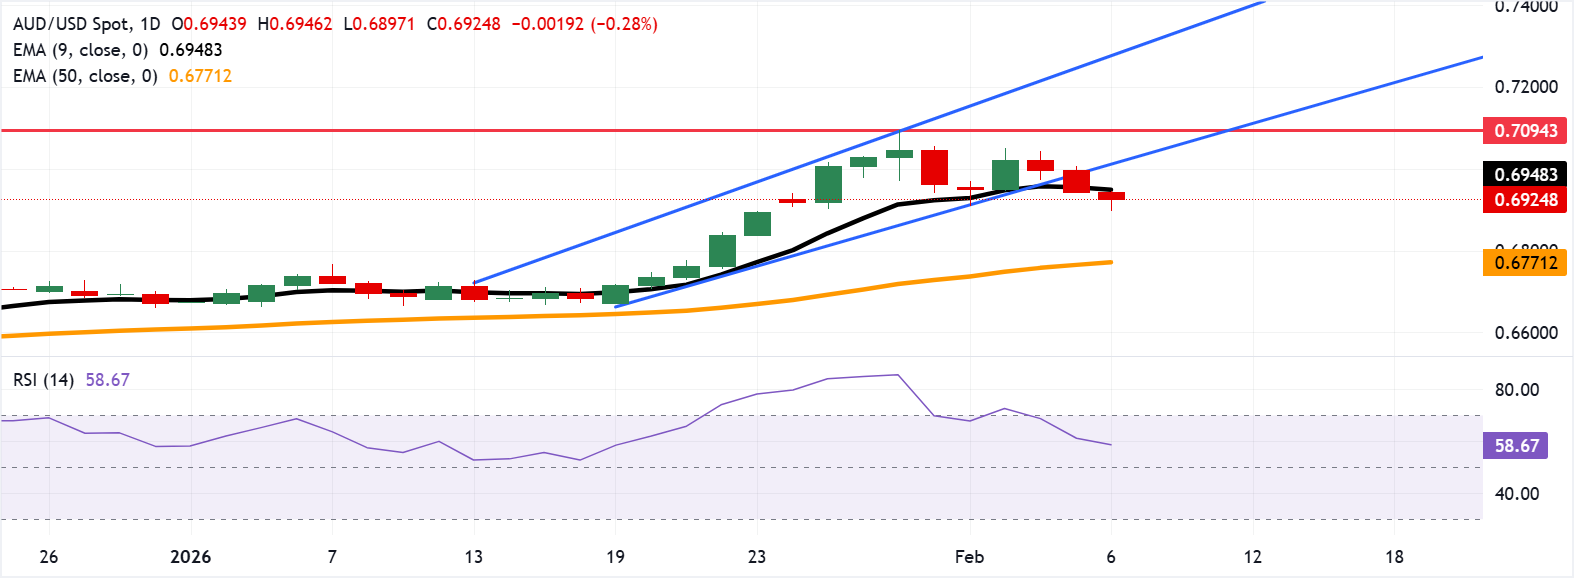
澳元/美元交易在週五約為0.6910。日線圖分析表明,該貨幣對位於上升通道模式下方,顯示出看跌反轉的潛力。然而,14天相對強弱指數(RSI)為57,表明持續的看漲動能。
AUD/USD貨幣對可能測試九日指數移動平均線(EMA)0.6946的即時阻力。如果反彈至上升通道內,將增強看漲偏向,目標為0.7094,這是自2023年2月以來的最高水平,於1月29日錄得。突破此水平將支持該貨幣對測試上升通道的上邊界,約在0.7270。下行方面,主要支撐位在50日EMA的0.6771。
澳元今日價格
下表顯示了 澳元 (AUD) 對所列主要貨幣 今日的變動百分比。 澳元 對 美元 最強。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | -0.15% | -0.25% | -0.13% | -0.05% | -0.19% | -0.26% | -0.25% | |
| EUR | 0.15% | -0.10% | 0.02% | 0.10% | -0.03% | -0.10% | -0.10% | |
| GBP | 0.25% | 0.10% | 0.13% | 0.20% | 0.06% | -0.01% | 0.00% | |
| JPY | 0.13% | -0.02% | -0.13% | 0.09% | -0.05% | -0.13% | -0.11% | |
| CAD | 0.05% | -0.10% | -0.20% | -0.09% | -0.14% | -0.22% | -0.20% | |
| AUD | 0.19% | 0.03% | -0.06% | 0.05% | 0.14% | -0.08% | -0.06% | |
| NZD | 0.26% | 0.10% | 0.00% | 0.13% | 0.22% | 0.08% | 0.01% | |
| CHF | 0.25% | 0.10% | -0.00% | 0.11% | 0.20% | 0.06% | -0.01% |
熱圖顯示了主要貨幣相對於其他貨幣的百分比變化。基礎貨幣從左列中選取,而報價貨幣從頂部行中選取。例如,如果您從左列選擇 澳元 竝沿著水平線移動到 美元 ,則框中顯示的百分比變化將表示 AUD (基數)/ USD (報價)。
澳元常見問題(FAQ)
影響澳元(AUD)的最重要因素之一是澳大利亞儲備銀行(RBA)設定的利率水平。由於澳大利亞是一個資源豐富的國家,另一個關鍵驅動因素是其最大出口產品鐵礦石的價格。作為其最大的貿易夥伴,中國經濟的健康狀況,以及澳大利亞的通貨膨脹、經濟增長率和貿易平衡都是一個因素。市場情緒也是一個因素,即投資者是在買入高風險資產(風險偏好)還是在尋求避險(風險偏好),風險偏好對澳元有利。
澳大利亞儲備銀行(RBA)通過設定澳大利亞各銀行相互拆借的利率水平來影響澳元(AUD)。這影響了整個經濟的利率水平。澳大利亞央行的主要目標是通過上調或下調利率來維持2-3%的穩定通脹率。與其他主要央行相比,相對較高的利率支持澳元,而相對較低的利率則支持澳元。澳大利亞央行還可以使用量化寬松和緊縮政策來影響信貸狀況,前者對澳元不利,後者對澳元有利。
中國是澳大利亞最大的貿易夥伴,因此中國經濟的健康狀況對澳元(AUD)的價值有重大影響。當中國經濟表現良好時,它會從澳大利亞購買更多的原材料、商品和服務,從而提振對澳元的需求,推高澳元的價值。當中國經濟增長速度不如預期時,情況正好相反。因此,中國經濟增長數據的正面或負面驚喜通常會對澳元及其貨幣對產生直接影響。
鐵礦石是澳大利亞最大的出口產品,根據2021年的數據,每年的出口額為1180億美元,中國是其主要出口目的地。因此,鐵礦石價格可以成為澳元的驅動因素。一般來說,如果鐵礦石價格上漲,澳元也會上漲,因為對澳元的總需求會增加。如果鐵礦石價格下跌,情況則正好相反。較高的鐵礦石價格也往往導致澳大利亞更有可能出現貿易順差,這對澳元也是有利的。
貿易帳,即一個國家出口收入與進口收入之間的差額,是影響澳元價值的另一個因素。如果澳大利亞生產受歡迎的出口產品,那麽它的貨幣將純粹從尋求購買其出口產品的外國買家創造的剩余需求中獲得價值,而不是購買進口產品的支出。因此,凈貿易余額為正會增強澳元,如果貿易余額為負則會產生相反的效果。
本頁面資訊包含前瞻性陳述,涉及風險和不確定性。本頁所介紹的市場和工具僅供參考,不應以任何方式被視為購買或出售這些資產的建議。在做任何投資決定之前,你都應該做充分的調查。FXStreet不以任何方式保證該資訊沒有錯誤、錯誤或重大錯報。它也不保證這些資料是及時的。在公開市場投資涉及很大的風險,包括損失全部或部分投資,以及精神上的痛苦。所有與投資有關的風險、損失和成本,包括本金的全部損失,均由您負責。本文僅代表作者個人觀點,並不代表FXStreet或其廣告商的官方政策或立場。作者不對本頁連結的資訊負責。
如果文章正文中沒有明確提到,在撰寫本文時,作者在本文中提到的任何股票中都沒有頭寸,也沒有與文中提到的任何公司有業務關係。除了FXStreet,作者沒有收到撰寫這篇文章的報酬。
FXStreet和作者不提供個性化的建議。作者對該資訊的準確性、完整性或適用性不作任何陳述。FXStreet和作者將不承擔任何錯誤,遺漏或任何損失,傷害或損害由此資訊及其顯示或使用引起的。錯誤和遺漏除外。本文作者和FXStreet並非註冊投資顧問,本文內容無意提供任何投資建議。
最新新聞
推薦內容
澳元/美元徘徊於兩個月低點附近,低於0.7000,靜待澳洲CPI報告
AUD/USD 週三在亞洲時段於 0.7000 下方盤整,交投於兩個月低點附近,交易員正關注澳洲 CPI 報告,以尋求更多有關 RBA 政策路徑的線索。與此同時,隨著市場對 Fed 升息押注升溫,美元維持看漲基調,加上對油價驅動通膨的擔憂,推動美國債券殖利率升至多年高點。此外,美伊對峙支撐避險美元,並對該貨幣對構成壓力。
美元/日圓在157.50下方交易,日本疲弱數據與看漲美元提供支撐
USD/JPY在週三亞洲時段延續盤整走勢,交投於157.00中段下方。日本央行偏鷹派的預期,加上干預風險,為日圓提供支撐,儘管疲弱的國內數據限制了漲幅。與此同時,市場對聯準會升息的押注升溫,以及對油價驅動通膨的擔憂,推動美國債券殖利率刷新多年高點。此外,美伊對峙支撐美元走強,並為該貨幣對提供順風

黃金在4,200美元下方盤整,因美元走強與聯準會升息押注抵消較疲弱的債券殖利率
黃金難以延續前一日自八週低點反彈的走勢,週三亞洲時段在4,200美元下方盤整。隔夜油價下跌緩解了美國公債拋售潮,為金價提供支撐。然而,聯準會升息押注與通膨擔憂使債券殖利率維持在多年高位附近。此外,地緣政治不確定性支撐避險美元,進而限制這種商品的上行空間。
比特幣價格預測:隨著拋售壓力緩解,BTC重回84,000美元附近
比特幣(BTC)在週二撰寫本文時收復84,000美元,此前一日小幅下跌。持續的機構和企業需求,以及週一較小的獲利了結活動,可能會緩解拋售壓力,並支持加密之王的反彈。 比特幣的機構和企業需求繼續支撐其價格。

聯準會貨幣政策決議:升息還是按兵不動?
The US Dollar (USD) has navigated a positive range on Wednesday, gathering extra pace after the Federal Reserve (Fed) hiked its Fed Funds Target Rate (FFTR) by a quarter percentage point, as widely anticipated. The US Dollar Index (DXY) has managed to reclaim the psychological 100.00 barrier and beyond as investors assessed the Fed’s decision to raise rates to 3.75%-4.00%.