- US10Y 交投於 4.79% 附近,創 2025 年 1 月以來最高水平。
- 兩年期收益率上行速度快於 10 年期,接近上漲五個基點。
- 截至 2027 年底前的任何會議都未計入降息。
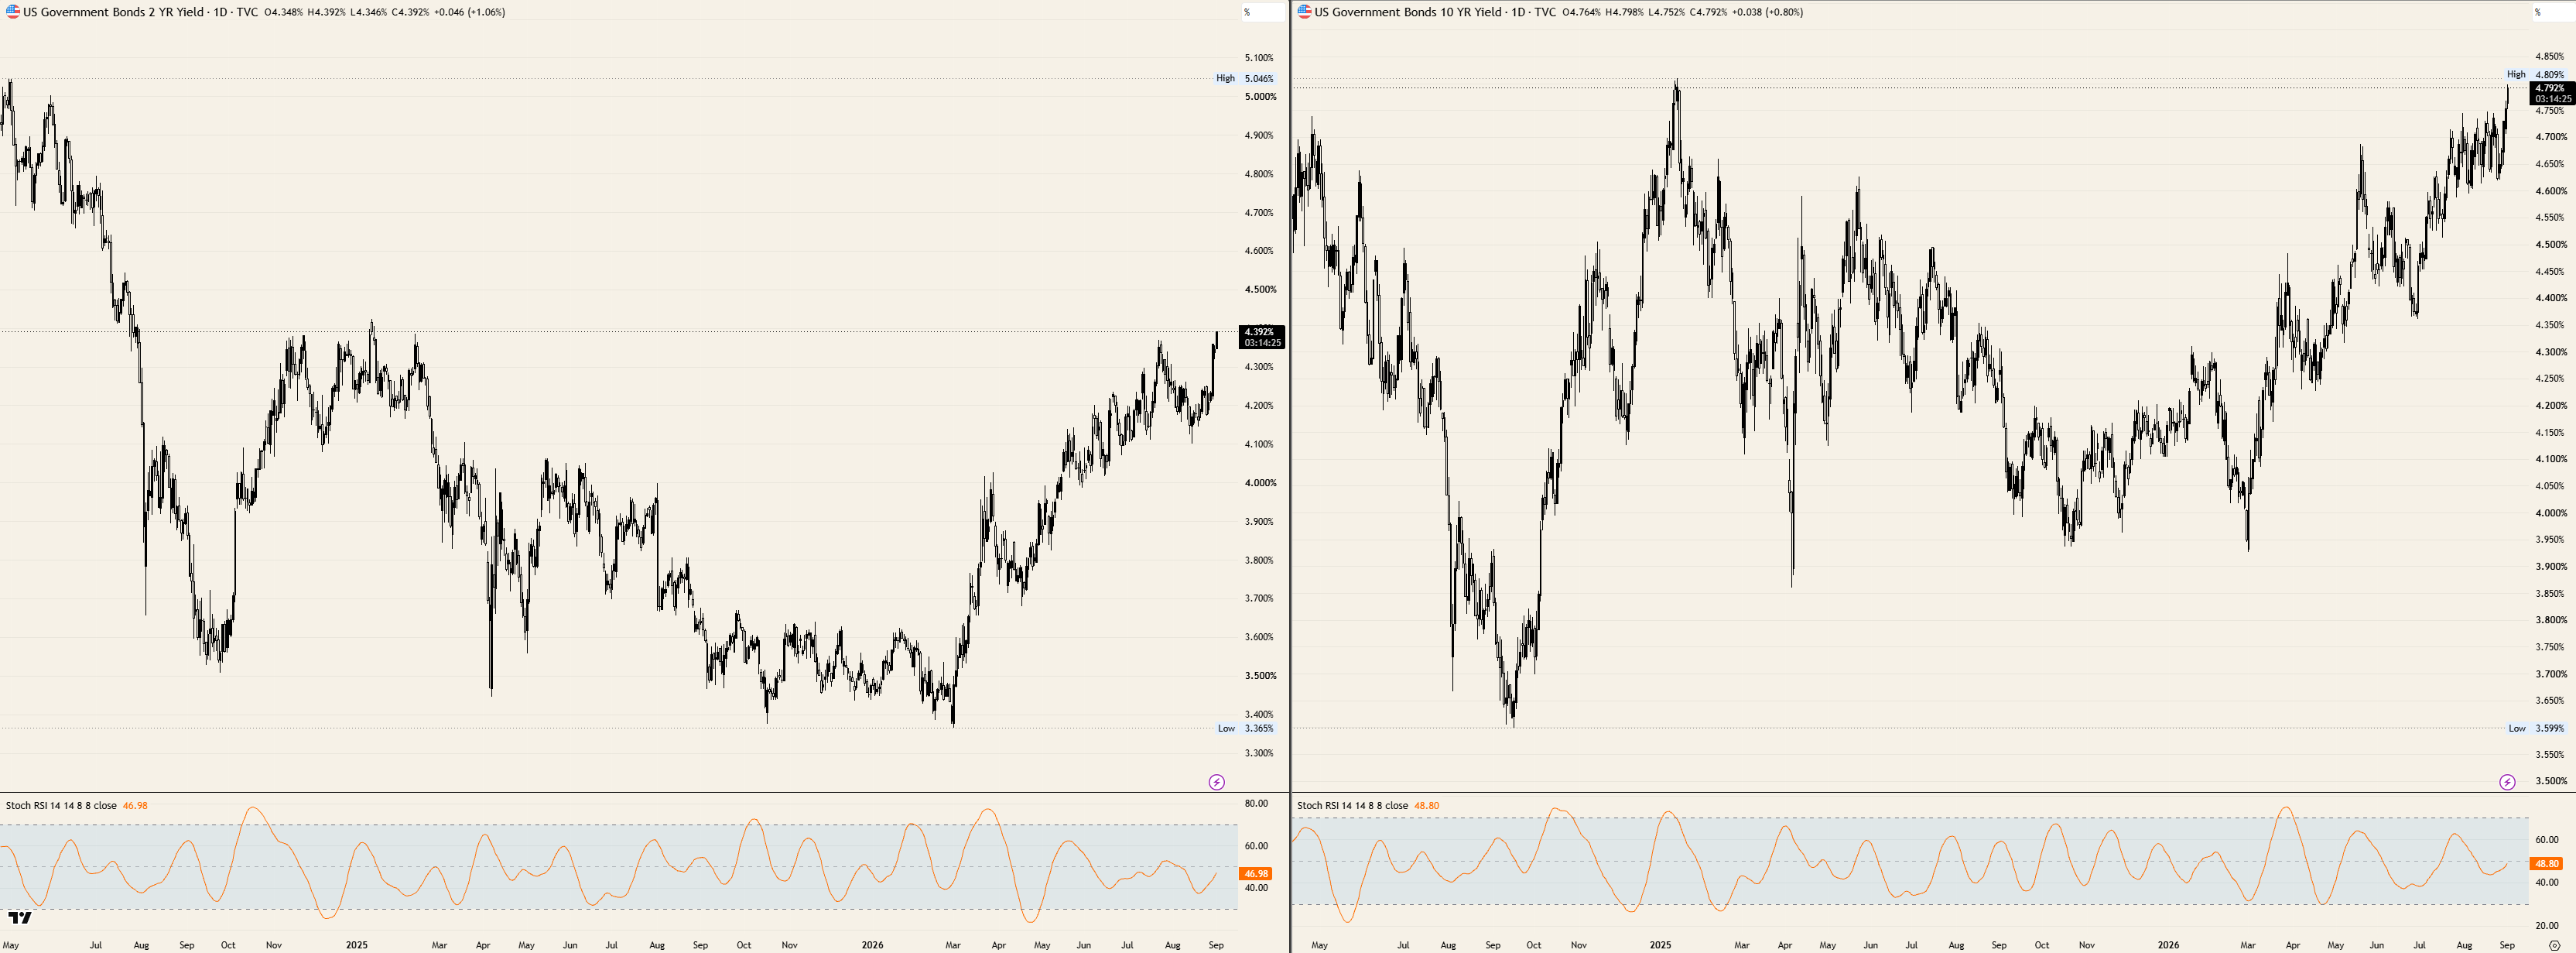
10 年期美債收益率交投於 4.79% 附近,較前一日高出約四個基點,並創下自 2025 年 1 月以來的最高水平,連續第五個交易日遭遇拋售。兩年期收益率進一步上行,接近上漲五個基點,交投於 4.39% 附近;與此同時,美國軍隊開始打擊伊朗境內的伊斯蘭革命衛隊(IRGC)目標。通常情況下,已宣布的軍事升級會買入久期並帶來買盤,但這一次卻產生了相反效果。
前端收益率在發揮作用
周二走勢的形態比幅度更重要。兩年期收益率上漲約 1.06%,而基準收益率上漲 0.80%,並且在整個重新定價過程中一直是更快的變動者,從 3 月低點附近的 3.35%攀升至接近 4.40%,僅差幾個基點。前端領漲並不是地緣政治風險溢價的表現。
真正買入戰爭風險的市場會買入久期,並因期限溢價而使收益率曲線變陡。這一次,兩年期收益率跌幅最大,這說明市場關注的是 9 月 16 日會議,而不是霍爾木茲海峽。霍爾木茲海峽仍然重要,但它通過每桶原油價格進而通過委員會的通脹問題影響收益率曲線,而不是通過任何避險買盤。
回購漲幅已完全回吐
30 年期收益率回到 5.28%附近,大致回到財政部在 8 月將長期回購操作規模翻倍之前的水平,當時該計劃將 11 月前運行的項目最高規模從 20 億美元提高至至少 40 億美元。該公告最初曾將收益率拉低至 5.19%。但在不到兩周內,這一切漲幅都已回吐。
聯邦債務兩周前已突破 40 萬億美元,長端市場正被要求消化這對發債意味著什麼。回購是一種流動性工具,而這一來一回反映了市場對流動性是否曾經構成約束的判斷。問題更多是全球性的,而非美國獨有:日本 10 年期收益率周二首次觸及 3%,為 1996 年以來首次,法國和德國長端收益率也隨之升至多年高位。
前端定價的是一個底部,而不是一個周期
期貨市場顯示,9 月 16 日會議加息的概率接近 68%,高於傑克遜霍爾年會主題演講前約 35%的水平;10 月 28 日會議則有 95%的概率將目標區間維持在 3.75%至 4.00%或更高。12 月會議對第二次調整的概率接近五五開,而到 1 月 27 日會議時,更高區間已被定價 81%。
而曲線在此之後的定價,才是兩年期收益率真正交易的部分。從 12 月開始,當前 3.50%至 3.75%的區間完全沒有概率,而 2027 年每一次會議的定價都顯示底部在 4.00%至 4.25%或更高。這並不是一條在定價短暫防禦性周期並最終退出的收益率曲線,而是在定價一個水平。
評論也在朝同一方向發展。周二上午,一位擁有投票權的美聯儲理事表示,如果通脹看起來沒有足夠放緩,委員會應果斷採取行動加息,並指向 9 月 15-16 日的會議。同日上午公布的供應管理協會(ISM)製造業調查也為他的觀點提供了依據,頭條指數為 54.6,低於 55.2 的市場共識,而支付價格指數連續第二個月錄得 71.1。
本周值得關注的數據
周三 GMT12:15 將公布私營部門就業人數,預期為 4.8 萬人,前值為 4.4 萬人;隨後 GMT18:00 將公布褐皮書。周四 GMT14:00 將公布 ISM 服務業採購經理人指數(PMI),預期為 54.3,前值為 54.1,其支付價格分項上次為 70.3。
周五公布的 8 月就業報告預計將錄得 5.8 萬人,此前為減少 2.3 萬人,失業率預計維持在 4.1%,平均時薪月率預計從 0.1% 加速至 0.3%,年率則從 3.2% 放緩至 3%。下周在投票前還將公布另外兩項通脹數據,消費者物價指數(CPI)和生產者物價指數(PPI)。對於前端利率已計入 68% 的市場而言,服務業價格分項以及這兩項數據的重要性都高於就業人數。
值得關注的水平
阻力位:10 年期收益率盤中高點略低於 4.80%,是當前的直接阻力位,其上方緊鄰 2025 年 1 月高點 4.81%,再往上直到 5.00% 之間沒有明顯結構性阻力。2 年期收益率則面臨 4.40%,隨後是 4.50% 區域。
支撐位:10 年期收益率守在盤中低點 4.75% 附近上方,其下方是 4.70%,而 8 月區間底部 4.60% 附近將是結束這一走勢序列的水平。2 年期收益率下方則有 4.35%,隨後是 4.25%。
傾向:上行。10 年期收益率突破 2025 年 1 月高點,2 年期收益率站上 4.50%,同時 9 月投票仍在進行中;只有基準收益率日線收於 4.70% 下方,才會構成相反論據。2 年期和基準收益率的日線隨機相對強弱指數(Stoch RSI)都處於中間區間,分別接近 47 和 49,因此目前並未超伸。
美國國債收益率,2 年期和 10 年期
本頁面資訊包含前瞻性陳述,涉及風險和不確定性。本頁所介紹的市場和工具僅供參考,不應以任何方式被視為購買或出售這些資產的建議。在做任何投資決定之前,你都應該做充分的調查。FXStreet不以任何方式保證該資訊沒有錯誤、錯誤或重大錯報。它也不保證這些資料是及時的。在公開市場投資涉及很大的風險,包括損失全部或部分投資,以及精神上的痛苦。所有與投資有關的風險、損失和成本,包括本金的全部損失,均由您負責。本文僅代表作者個人觀點,並不代表FXStreet或其廣告商的官方政策或立場。作者不對本頁連結的資訊負責。
如果文章正文中沒有明確提到,在撰寫本文時,作者在本文中提到的任何股票中都沒有頭寸,也沒有與文中提到的任何公司有業務關係。除了FXStreet,作者沒有收到撰寫這篇文章的報酬。
FXStreet和作者不提供個性化的建議。作者對該資訊的準確性、完整性或適用性不作任何陳述。FXStreet和作者將不承擔任何錯誤,遺漏或任何損失,傷害或損害由此資訊及其顯示或使用引起的。錯誤和遺漏除外。本文作者和FXStreet並非註冊投資顧問,本文內容無意提供任何投資建議。
最新新聞
推薦內容
今日外匯:日元延續上揚,油價進一步攀升
以下是您需要在 9 月 8 日星期二了解的內容: 日圓(JPY)週一兌其主要對手走強,並在週二亞洲交易時段延續漲勢,升至自 2 月中旬以來對美元(USD)的最高水平。經濟日曆上不會公布任何高影響力的宏觀經濟數據。稍晚時候,英格蘭銀行(BoE)行長安德魯-貝利(Andrew Bailey)以及貨幣政策委員會(MPC)的其他成員將就 7 月份貨幣政策報告向英國財政部特別委員會作證。
歐元收復對日元的部分早盤跌幅,歐洲央行政策受關注
週二歐洲交易時段,歐元(EUR)兌日元(JPY)收復了部分早盤失地。發稿時,EUR/JPY 下跌 0.3%,至接近 178.85,儘管此前已從盤中低點 177.85 反彈。 由於市場專家認為,在日本央行(BoJ)下週政策會議加息之後,日本央行仍將延續貨幣緊縮週期,日元前景強勁,因此該貨幣對的前景仍然看跌。
黃金交易員似乎在4,450美元下方持謹慎態度,因為美聯儲加息押注抵消了美元走軟的影響
週二歐洲時段前,黃金(XAU/USD)回落至日內區間下沿,不過在疲軟的美元(USD)背景下仍守在 4400 美元關口上方。然而,市場對美國聯邦儲備委員會(Fed)鷹派預期,以及持續存在的地緣政治不確定性,為避險美元提供了一些支撐,並限制了這種無收益貴金屬的上行空間。
比特幣鯨魚利潤創紀錄達90.7億美元,長期持有者增加鏈上活動
比特幣(BTC)短期持有者(STH)鯨魚的未實現利潤已達到創紀錄水平,這引發了市場擔憂,即在當前盤整階段,增加的獲利了結可能會對市場造成壓力。 據 CryptoQuant 貢獻者 IT Tech 週一表示,短期持有者鯨魚的未實現利潤在 9 月 4 日達到 90.7 億美元,創下該指標自 2016 年有記錄以來的最高水平。
8月非農就業數據將如何影響市場對9月聯準會決議的定價?
Nonfarm Payrolls (NFP) in the United States (US) rose by 162K in August, the US Bureau of Labor Statistics (BLS) reported on Friday. This print surpassed the market expectation of 56K by a wide margin.