- 美聯儲會議紀要預計將為貨幣緊縮週期的幅度和時機提供一些線索。
- 低於預期的價格壓力和令人失望的就業數據削弱了市場對連續加息的希望。
- 期貨市場定價顯示,10 月加息的概率為 20%,年底前至少加息一次的概率為 80%。
美國聯邦儲備委員會(Fed)將於週三公佈 9 月聯邦公開市場委員會(FOMC)會議紀要。投資者迫切希望從中獲得一些細節,以便在 9 月批准三年來首次加息後,了解央行緊縮週期的幅度和時機。
FOMC 符合預期,在 9 月一致決定將聯邦基金利率上調 25 個基點至 3.75%-4.00% 區間。主席凱文-沃什(Kevin Warsh)出人意料地發表了毫不含糊的鷹派言論,考慮到他本就不願給出過多前瞻性指引。這重申了投資者對該行獨立性的信心,並推動美元全面上漲。
沃什在決議後的新聞發布會上表示,通脹"過高且持續時間過長"。貨幣政策聲明認可了這一觀點,並重申委員會致力於實現物價穩定,並採取貨幣政策"支持更及時地回到委員會 2% 的目標"。
聲明還強調了美國勞動力市場的強勁表現,這提升了市場對連續加息的預期。然而,上週公佈的數據已削弱了這些希望,投資者將分析會議紀要,以確認 12 月加息,此前他們幾乎已排除了本月晚些時候採取緊縮舉措的可能性。
通脹和勞動力數據削弱了 10 月加息的希望
美國個人消費支出(PCE)價格指數顯示,8 月通脹保持穩定,這為該行爭取了一些時間,以便在進一步收緊貨幣政策之前更好地評估 9 月加息的影響。除此之外,9 月非農就業數據也讓人們對勞動力市場的整體強勁程度產生了一些懷疑,進一步強化了下次會議按兵不動的理由。
不過,經濟活動依然穩健。美國 ISM 服務業採購經理人指數(PMI)有所放緩,但仍處於與商業活動強勁擴張相一致的水平,反映出強勁的需求和就業改善。GDPNow 的數據顯示,美國經濟第三季度年化增長率加速至 3.7%,高於上一季度的 2.2%,為緊縮週期提供了理想情景。
因此,問題在於時機,尤其是在美聯儲官員發出混合信號之後。芝加哥聯儲主席奧斯坦-古爾斯比(Austan Goolsbee)上週表示,目前通脹比勞動力市場擔憂更重要,而達拉斯聯儲主席洛里-洛根(Lorie Logan)則表示,需要進一步加息才能將通脹拉回目標水平。另一方面,美聯儲負責監管的副主席米歇爾-鮑曼(Michelle Bowman)表示,今年沒有迫切需要進一步加息,而紐約聯儲主席約翰-威廉姆斯(John Williams)也支持這一觀點。
荷蘭國際集團(ING)分析師將最新數據描述為略偏鷹派,"但不足以實質性改變美聯儲敘事。"在他們看來,"只要 9 月核心 CPI(10 月 14 日公佈)環比增幅為 0.2%,市場很可能會繼續接受 10 月按兵不動的預期,而這也是市場共識逐漸趨同的水平。"ING 重申,"12 月加息仍是基準情景",這使得美元(USD)的風險仍偏向上行。
FOMC 會議紀要何時公佈,又會如何影響美元?
聯邦公開市場委員會(FOMC)將於GMT時間週三18:00公佈9月15-16日貨幣政策會議紀要。
該行將利率上調了25個基點,並暗示未來還會進一步加息,但近期數據削弱了市場對連續加息的希望。芝加哥商品交易所(CME)美聯儲觀察工具(FedWatch Tool)的數據顯示,市場預計該行本月晚些時候維持利率不變的概率為78%,高於上週的50%。不過,市場對年底前再次加息的預期幾乎沒有變化,仍約為85%。
對美聯儲收緊政策的預期,加上美國經濟例外論、對高油價的擔憂——這正在拖累大多數美元競爭貨幣——以及最重要的、將焦點轉向歐元區的債券拋售,自9月初以來推動美元走強。衡量美元兌六種主要貨幣價值的美元指數(DXY)在過去四週上漲了約3.4%,觸及102.50的18個月高點。
在此背景下,市場預計9月會議紀要將確認通脹仍是該行貨幣政策計劃的重中之重,這將進一步增加12月加息的理由。
不過,對美元的影響可能有限,因為該報告早於上週公佈的個人消費支出(價格指數)和非農就業報告。從這個意義上說,下週公佈的美國消費者物價指數(CPI)和生產者物價指數(PPI)可能影響更大,因為它們可能決定下次會議的結果。
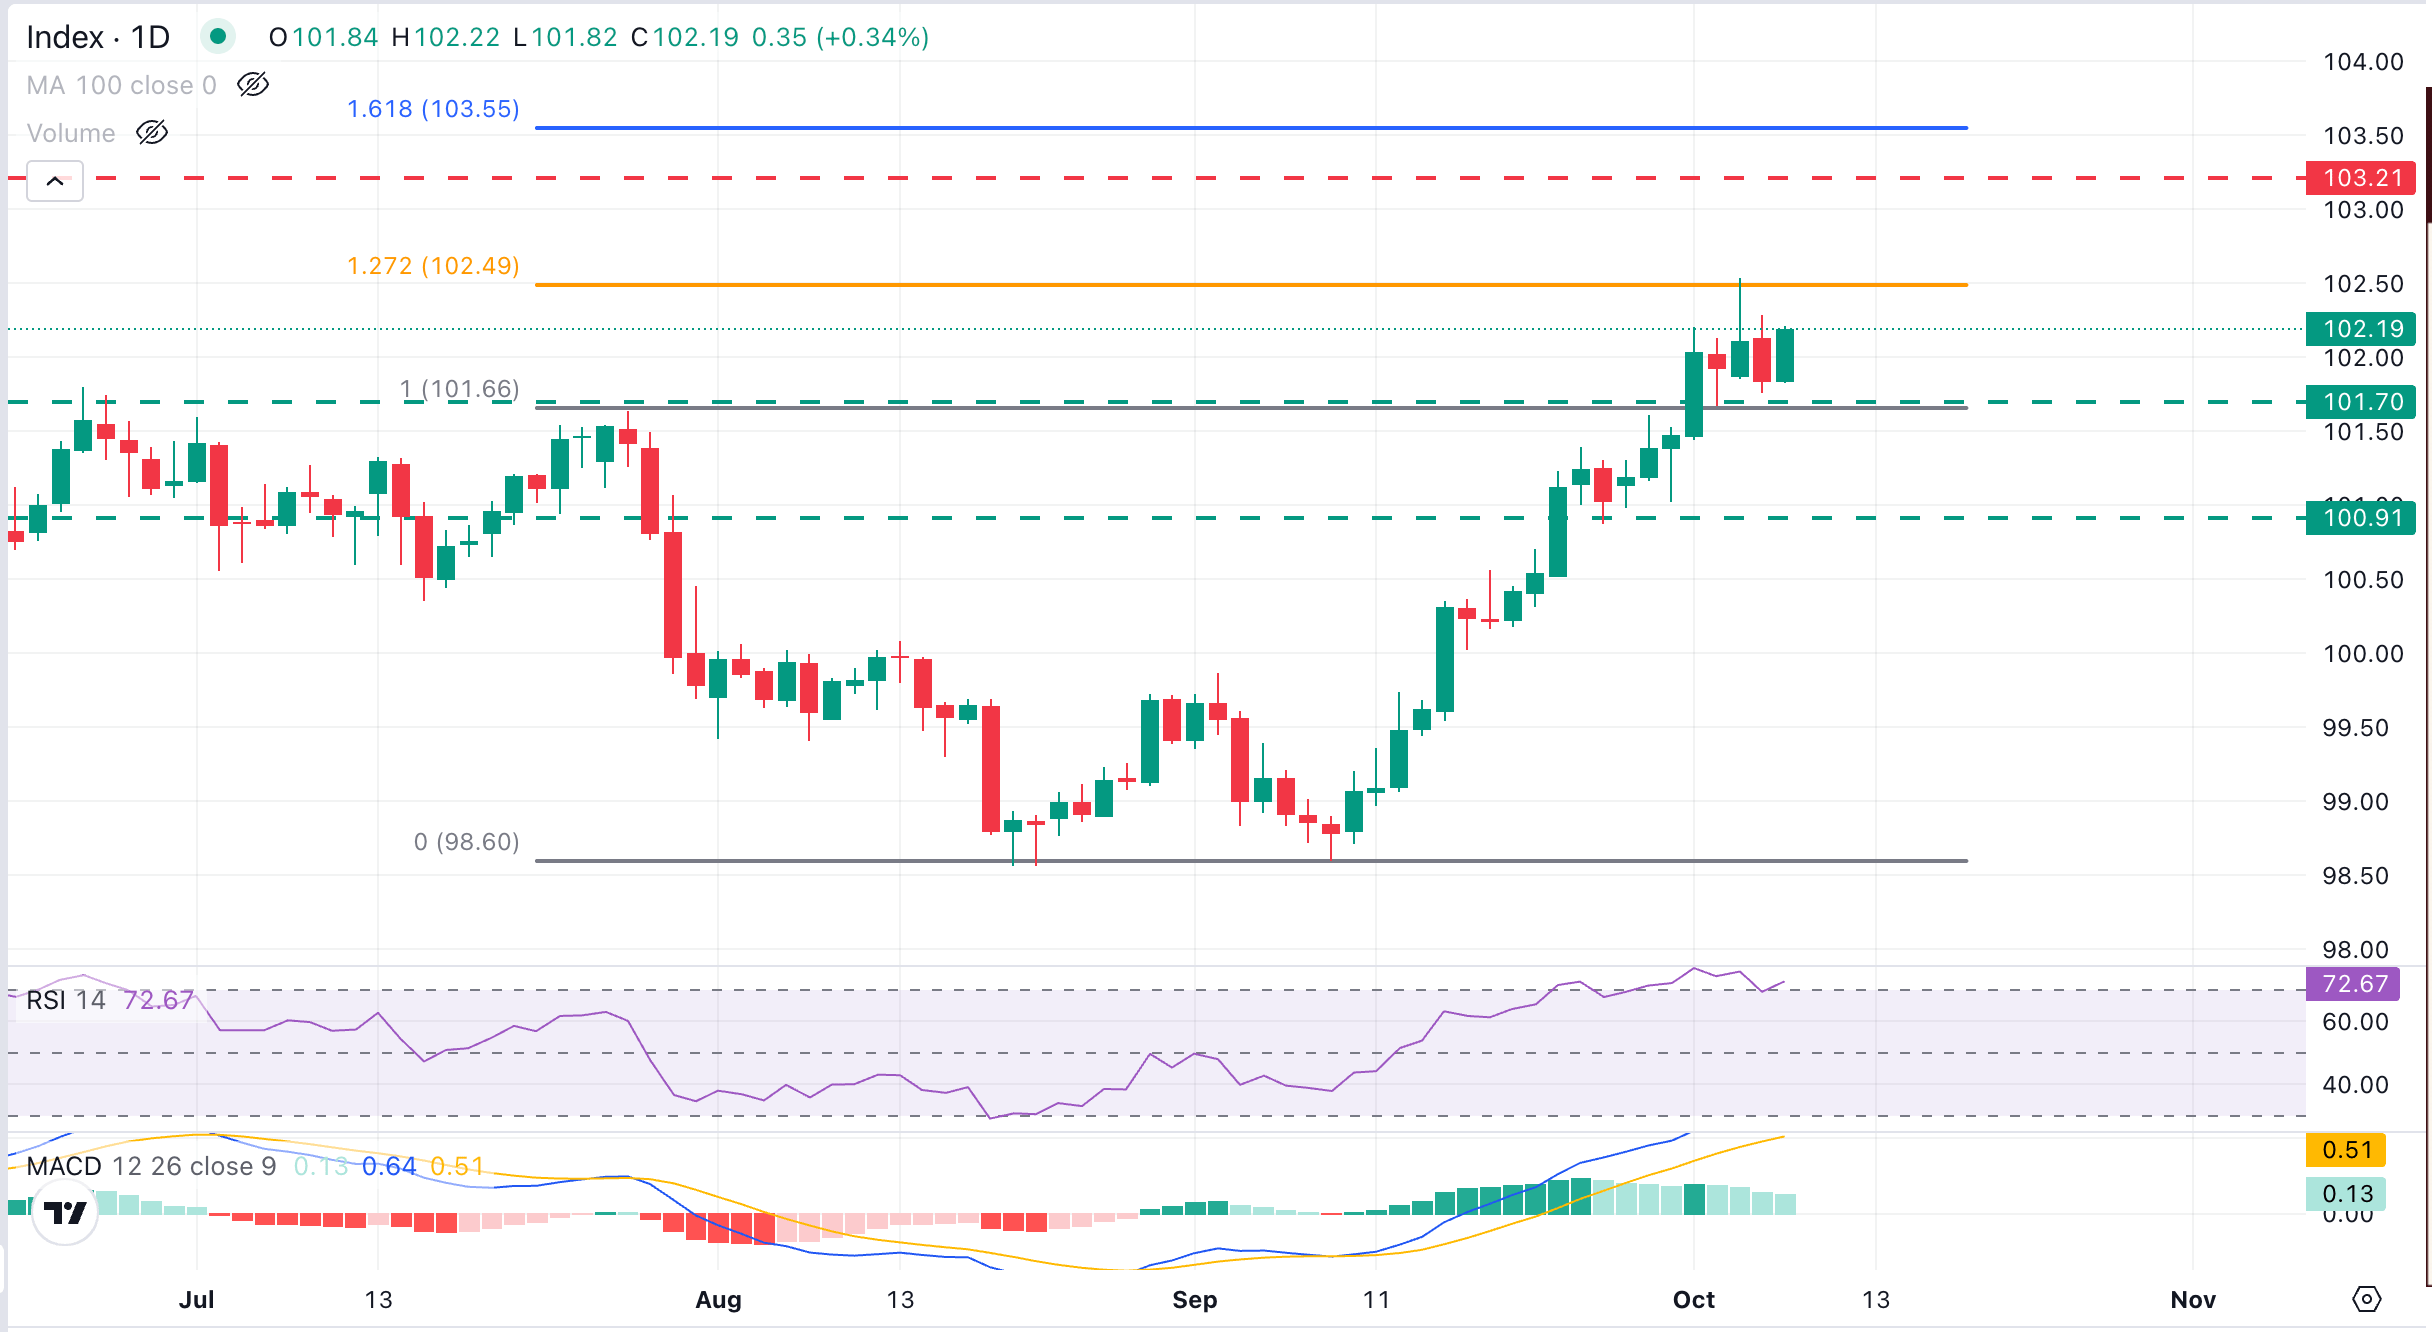
日線圖顯示,美元指數(DXY)自9月初低點以來穩步運行於上升通道中,儘管處於超買區域的相對強弱指數(RSI)表明應考慮盤整甚至一定程度的回調。移動平均趨同/背離(MACD)仍處於正值區域,這表明回調可能會吸引買盤。
美元指數多頭在102.50區域遭遇了7月至8月看跌週期127.7%斐波那契回撤位的阻力。進一步上行,103.20區域(2025年3月低點)這一前支撐轉阻力位可能會在該週期161.8%斐波那契阻力位103.60區域之前提供一些阻力。
迄今為止,下行嘗試仍受限於101.80區域附近的去年年內高點上方。若跌破該水平並出現看跌反應,9月25日低點100.90區域將成為焦點,隨後是心理關口100水平。
美國利率常見問題(FAQ)
利率是金融機構對借款人的貸款收取的利息,並作為利息支付給儲戶和存款人。它們受到基準貸款利率的影響,基準貸款利率是由央行根據經濟變化而設定的。中央銀行通常有確保物價穩定的任務,這在大多數情況下意味著將核心通脹率控製在2%左右。如果通脹低於目標,央行可能會降低基本貸款利率,以刺激貸款和提振經濟。如果通貨膨脹率大幅超過2%,通常會導致央行提高基本貸款利率,試圖降低通貨膨脹率。」
較高的利率通常有助於一個國家的貨幣走強,因為這使該國對全球投資者更具吸引力。
「總體而言,較高的利率會對黃金價格造成壓力,因為它們增加了持有黃金的機會成本,而不是投資於有息資產或將現金存入銀行。如果利率高,通常會推高美元的價格,而由於黃金是以美元計價的,這就會降低黃金的價格。」
「聯邦基金利率是美國各銀行相互拆借的隔夜利率。這是美聯儲(fed)在FOMC會議上設定的經常被引用的總體利率。它被設置為一個範圍,例如4.75%-5.00%,盡管上限(在這種情況下為5.00%)是引用的數字。市場對未來聯邦基金利率的預期由芝加哥商品交易所(CME)的Fed watch工具跟蹤,該工具影響了許多金融市場對美聯儲未來貨幣政策決定的預期。」
本頁面資訊包含前瞻性陳述,涉及風險和不確定性。本頁所介紹的市場和工具僅供參考,不應以任何方式被視為購買或出售這些資產的建議。在做任何投資決定之前,你都應該做充分的調查。FXStreet不以任何方式保證該資訊沒有錯誤、錯誤或重大錯報。它也不保證這些資料是及時的。在公開市場投資涉及很大的風險,包括損失全部或部分投資,以及精神上的痛苦。所有與投資有關的風險、損失和成本,包括本金的全部損失,均由您負責。本文僅代表作者個人觀點,並不代表FXStreet或其廣告商的官方政策或立場。作者不對本頁連結的資訊負責。
如果文章正文中沒有明確提到,在撰寫本文時,作者在本文中提到的任何股票中都沒有頭寸,也沒有與文中提到的任何公司有業務關係。除了FXStreet,作者沒有收到撰寫這篇文章的報酬。
FXStreet和作者不提供個性化的建議。作者對該資訊的準確性、完整性或適用性不作任何陳述。FXStreet和作者將不承擔任何錯誤,遺漏或任何損失,傷害或損害由此資訊及其顯示或使用引起的。錯誤和遺漏除外。本文作者和FXStreet並非註冊投資顧問,本文內容無意提供任何投資建議。
最新新聞
推薦內容
歐元/美元在1.1160附近徘徊於17個月低點
EUR/USD迅速擱置週二的上漲,重新聚焦下行,並在週三跌破1.1200支撐位,再次挑戰17個月低點區域。該貨幣對的強勁回撤,源於美元走強以及市場對法國財政政策的持續擔憂。
GBP/USD 在美元買盤下徘徊於 1.3200 附近
GBP/USD 週三再度承受新的下行壓力,挑戰四個月低點區域,並一度跌破 1.3200 關口。與此同時,在風險相關資產普遍走弱的背景下,美元需求重新回升,英鎊兌美元回吐了週二的看漲嘗試。

黃金進一步走弱;通往4,000美元的大門已開?
黃金回吐週二的可觀漲幅,並在週三回落至每金衡盎司關鍵 4,000 美元關口上方不遠處。這種貴金屬的急劇回調,與美元明顯走強以及美國公債殖利率在整個曲線上顯著反彈同步出現。
CFTC主席推動加密貨幣監管,機構就擬議規則徵求公眾意見
美國商品期貨交易委員會(CFTC)主席邁克爾-塞利格表示,在國會未能推進一項本可為數位資產建立更廣泛框架的立法後,該機構將繼續推進加密貨幣市場監管。 塞利格週一在紐約福特漢姆法學院區塊鏈監管研討會上表示,他對國會未能推出《清晰法案》感到失望。不過,他認為,CFTC 仍可在不等待新立法的情況下,為加密貨幣市場的部分領域建立聯邦監管路徑。
9月非農就業數據將如何影響市場對10月聯準會決議的定價?
Nonfarm Payrolls (NFP) in the United States (US) rose by 29K in September, the US Bureau of Labor Statistics (BLS) reported on Friday.