在會後新聞發布會上,美聯儲主席凱文-沃什解釋了為何決策者在 9 月會議後決定加息,並回答了記者就這一決定提出的問題。
沃什新聞發布會要點
聯邦公開市場委員會(FOMC)決定加息 25 個基點。
通脹仍然居高不下。
這一決定出台之際,經濟似乎正在走強。
近期關鍵指標已有所改善。
FOMC 普遍認為,當前環境並不具有限制性。
經濟具有韌性。
失業率仍處於低位,而職位空缺和工時正在增加。
美聯儲職責中的就業方面狀況良好。
我們的主要關注點是通脹。
事實很簡單,通脹過高,而且持續時間過長。
夏季數據並未告訴我通脹狀況已有改善。
太多類別在 6 個月和 12 個月兩個口徑上都錄得高於 3%的漲幅。
7 月,我們表達了共同採取行動的準備。
我們必須確信,潛在通脹正及時回落至 2%;FOMC 認為這一條件尚未滿足。
我沒有提交點陣圖預測。
美聯儲在維持當前正在發生的經濟進展方面發揮著作用。
那些境況較差的人從中獲益最大。
以下部分發布於GMT時間18:00,用於報導美聯儲的政策決定及市場的即時反應。
在9月會議上,美聯儲(Fed)將聯邦基金目標利率區間(FFTR)上調25個基點至3.75%–4.00%,完全符合市場預期。
FOMC聲明要點
美聯儲將其關鍵隔夜利率上調25個基點至3.75%-4.00%區間,稱此舉將有助於更及時地實現2%的通脹目標。
經濟活動正以穩健步伐擴張。
通脹仍然偏高;美聯儲刪除了此前關於通脹部分源於供應衝擊的表述。
儘管不確定性較高,國內支出仍具韌性。
就業增長與勞動力規模保持同步,失業率變化不大。
生產率增長強勁,資本投資穩健。
委員會將實現物價穩定。
支持該政策的投票一致通過。
經濟預測摘要(SEP)要點
官員對2026年底聯邦基金利率的中值預期為4.1%(此前為3.8%)。
官員對2027年底聯邦基金利率的中值預期為4.1%(此前為3.6%)。
官員對2028年底聯邦基金利率的中值預期為3.9%(此前為3.4%)。
官員對2029年底聯邦基金利率的中值預期為3.6%。
美聯儲預測顯示,18位官員中有12位認為今年還會再加息25個基點一次;4位認為會加息兩次;2位認為不會再加息。
官員對長期聯邦基金利率的中值預期為3.2%(此前為3.1%)。
美聯儲政策制定者預計2026年底失業率為4.1%,而6月預測為4.3%。
美聯儲政策制定者預計2026年底PCE通脹率為3.7%,6月為3.6%;核心通脹率預計為3.4%,6月為3.3%。
美聯儲政策制定者預計2026年GDP增長率為2.3%,6月為2.2%,長期增長率為2.0%,與6月持平。
美聯儲政策公告後的市場反應
週三,美元(USD)繼續走高,美元指數(DXY)進一步加速上行,並在美聯儲決定加息後逼近心理關口100.00。
美元今日價格
下表顯示了 美元 (USD) 對所列主要貨幣 今日的變動百分比。 美元 對 英鎊 最強。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.20% | 0.34% | 0.08% | 0.23% | 0.10% | 0.10% | 0.13% | |
| EUR | -0.20% | 0.15% | -0.11% | 0.03% | -0.11% | -0.08% | -0.06% | |
| GBP | -0.34% | -0.15% | -0.27% | -0.13% | -0.26% | -0.22% | -0.21% | |
| JPY | -0.08% | 0.11% | 0.27% | 0.15% | 0.04% | 0.07% | 0.06% | |
| CAD | -0.23% | -0.03% | 0.13% | -0.15% | -0.12% | -0.09% | -0.09% | |
| AUD | -0.10% | 0.11% | 0.26% | -0.04% | 0.12% | 0.03% | 0.00% | |
| NZD | -0.10% | 0.08% | 0.22% | -0.07% | 0.09% | -0.03% | 0.01% | |
| CHF | -0.13% | 0.06% | 0.21% | -0.06% | 0.09% | -0.00% | -0.01% |
熱圖顯示了主要貨幣相對於其他貨幣的百分比變化。基礎貨幣從左列中選取,而報價貨幣從頂部行中選取。例如,如果您從左列選擇 美元 竝沿著水平線移動到 日元 ,則框中顯示的百分比變化將表示 USD (基數)/ JPY (報價)。
以下部分發布於GMT時間14:00,作為美聯儲政策公告的預覽。
- 市場普遍預計美國聯邦儲備委員會將加息25個基點。
- 修訂後的經濟預測摘要將為貨幣政策前景提供關鍵信號。
- 在美聯儲主席Warsh舉行新聞發布會期間,美元預計將出現更大波動。
美國聯邦儲備委員會(Fed)將於週三公布利率決議,此前又一次關鍵會議可能為年底前的貨幣政策前景提供重要線索。
市場普遍預計聯邦公開市場委員會(FOMC)將在此前連續五次會議按兵不動後,將政策利率上調25個基點(bps)至3.75%-4%的區間。
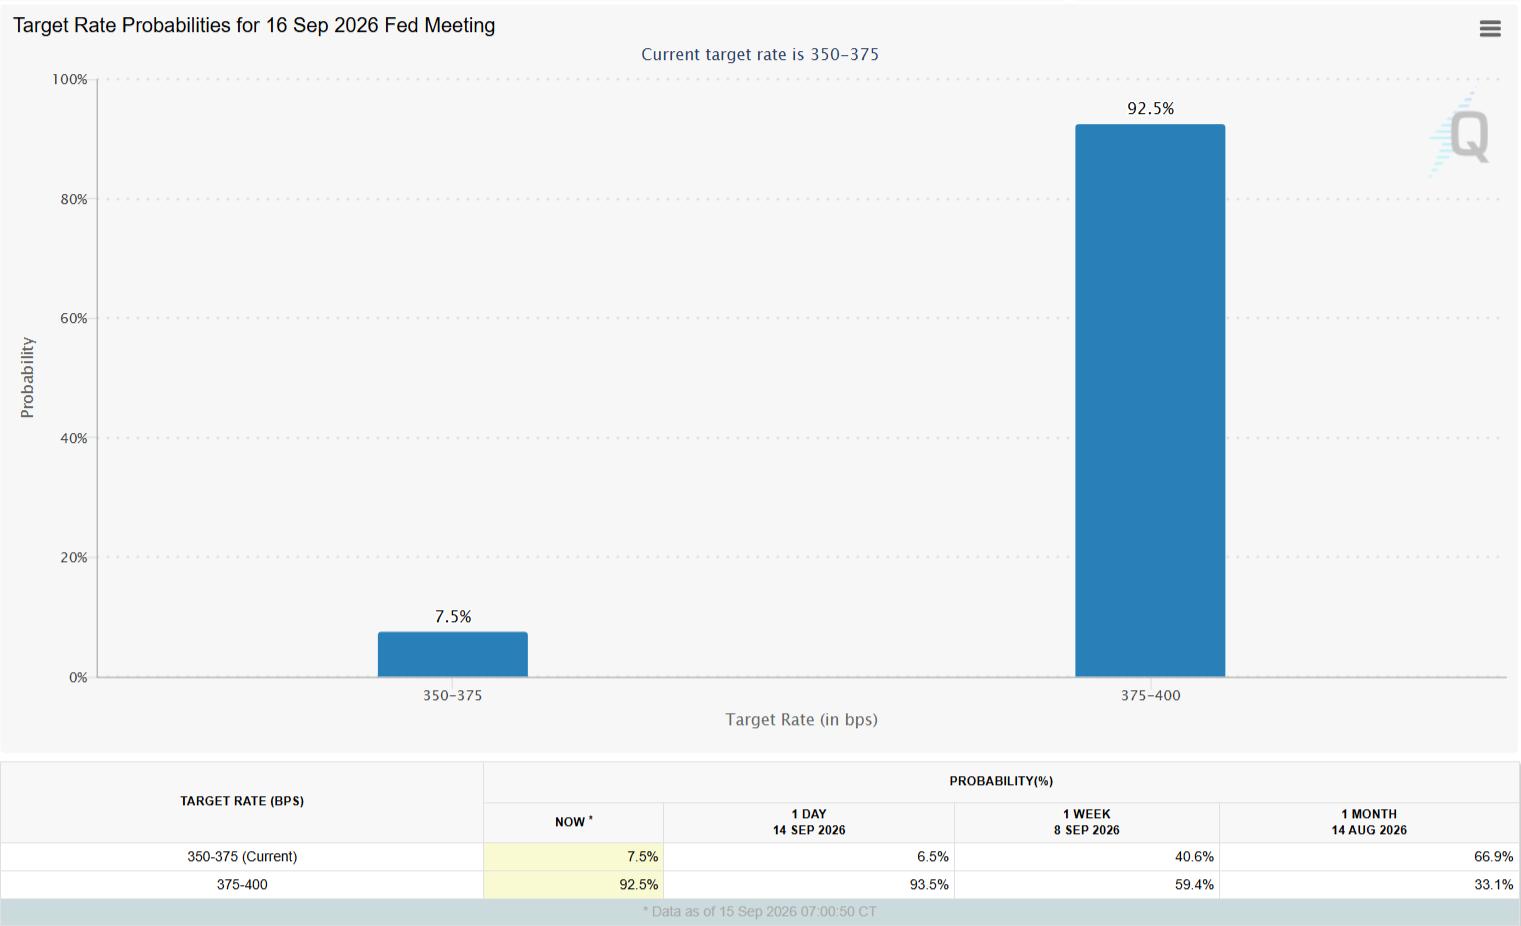
這一決定幾乎已被完全計入定價,CME FedWatch工具顯示再次按兵不動的概率僅約為7.5%。因此,修訂後的經濟預測摘要(SEP)以及美聯儲主席Kevin Warsh在會後新聞發布會上的評論,可能為利率前景提供重要線索,並影響美元(USD)的估值。
本月早些時候,美聯儲理事克里斯托弗-沃勒(Christopher Waller)表示,如果 8 月份通脹數據證實通脹壓力正在降溫,他將傾向於支持維持政策不變。美國勞工統計局(BLS)周五報告稱,以消費者物價指數(CPI)變動衡量的 8 月年通脹率維持在 3.4% 不變,未見進展。報告的其他細節顯示,剔除波動較大的食品和能源價格的核心 CPI 月率上升 0.3%,高於市場預期的 0.2%。這些通脹數據,加上 8 月份強勁的勞動力市場報告——非農就業人數增加 162K——再次印證了 9 月份採取貨幣政策緊縮舉措的必要性。
三菱日聯/BTMU 分析師指出,在美國通脹數據強於預期後,市場現在預計美聯儲將"最早在本周開始其緊縮周期",其中"本周 FOMC 會議已計入 22 個基點的加息,而一周前約為 15 個基點"。
他們補充說:"雖然美聯儲是否會在本周開始加息尚未板上釘釘,但在近期溝通之後,如果美聯儲維持利率不變,將是一個巨大的意外。"在他們看來,"維持利率不變的決定也會在能源價格上漲引發上行通脹風險擔憂之際,威脅到美聯儲政策信譽。"他們指出,"布倫特原油價格目前較衝突前水平高出略多於 50%",並警告稱,"對於中東能源供應能否迅速恢復正常,幾乎沒有樂觀情緒。"
美聯儲何時公布利率決議,又將如何影響歐元/美元?
美聯儲定於 GMT18:00 公布其利率決議並發布貨幣政策聲明,同時公布修訂後的 SEP。隨後,美聯儲主席凱文-沃什(Kevin Warsh)將於 GMT18:30 舉行新聞發布會。
6 月份,SEP 中顯示政策制定者利率預期的點陣圖強調,政策制定者的預測僅意味著 2026 年加息 25 個基點,隨後 2027 年降息 25 個基點,2028 年再降息 25 個基點。
在這一階段,若決定維持利率不變,可能被視為一次顯著的鴿派意外,並在初始反應中對美元和美國國債收益率造成沉重壓力。即便點陣圖指向年底加息,或明年預測偏向鷹派,本次會議若維持政策不變,也可能令美聯儲失去信譽,暗示美國央行可能正承受政治壓力,不願在中期選舉前收緊政策。在這種情況下,歐元/美元可能積聚看漲動能。
如果美聯儲如預期加息 25 個基點,且點陣圖顯示今年還將再加息一次、明年至少再加息一次,那麼美元短期內可能走強,並引發歐元/美元大幅下跌。這樣的結果有助於說服投資者,美聯儲不會受政治影響,而是會採取一切必要措施實現物價穩定。根據 CME FedWatch 工具,市場目前認為美聯儲在年底前至少加息兩次的概率約為 75%,這表明如果 12 月份再確認一次緊縮舉措,美元仍有上行空間。
荷蘭國際集團(ING)經濟學家指出,自美聯儲上次更新預測以來,數據背景已趨於疲軟,指向"弱於預期的第二季度 GDP 報告"和"就業創造趨勢走軟,儘管 8 月份出現意外",同時通脹已顯示出"某些令人鼓舞的放緩跡象,儘管同比增速仍高於 2%。"他們"繼續認為,工資增長疲弱、關稅退款以及停滯不前的房地產市場——這將放緩住房通脹——都將有助於明年通脹向 2% 的目標收斂",不過他們也指出"風險在於能源價格"。
在此背景下,ING 預計美聯儲的預測僅會出現溫和變化。"總體而言,我們預計美聯儲對通脹的預測會略低於 6 月份的預測,而 GDP 和勞動力指標變化不大。"在利率方面,他們預計美聯儲將維持相對偏高的短期路徑,稱:"我們預計他們會將 2026 年底和 2027 年底的聯邦基金利率預測維持在 4%,之後再回到此前對聯邦基金利率 3.1% 的長期預測。"
布朗兄弟哈里曼(Brown Brothers Harriman)的 Elias Haddad 認為,即將到來的 FOMC 決議對美元至關重要,會議基調的重要性可能與利率變動本身一樣大。BBH 概述了一個明確的"鷹派情景:一致或幾乎一致投票支持加息、點陣圖與市場預期一致,和/或沃什釋放更多緊縮信號,都將提振美元。"
相比之下,該行警告稱,"鴿派情景:加息投票出現分歧、點陣圖低於市場定價,和/或沃什將此次加息描述為防範通脹的保險措施,而非持續緊縮周期的開始,都將削弱美元。"儘管期貨市場已計入進一步緊縮的可能性,BBH 強調,"美國經濟並不需要激進的緊縮周期。工資增長放緩具有去通脹作用,而美聯儲政策相對於約 3.00% 的名義中性利率而言,已經具有一定限制性。"
FXStreet 首席分析師 Valeria Bednarik 對歐元/美元提供了短期技術前景:
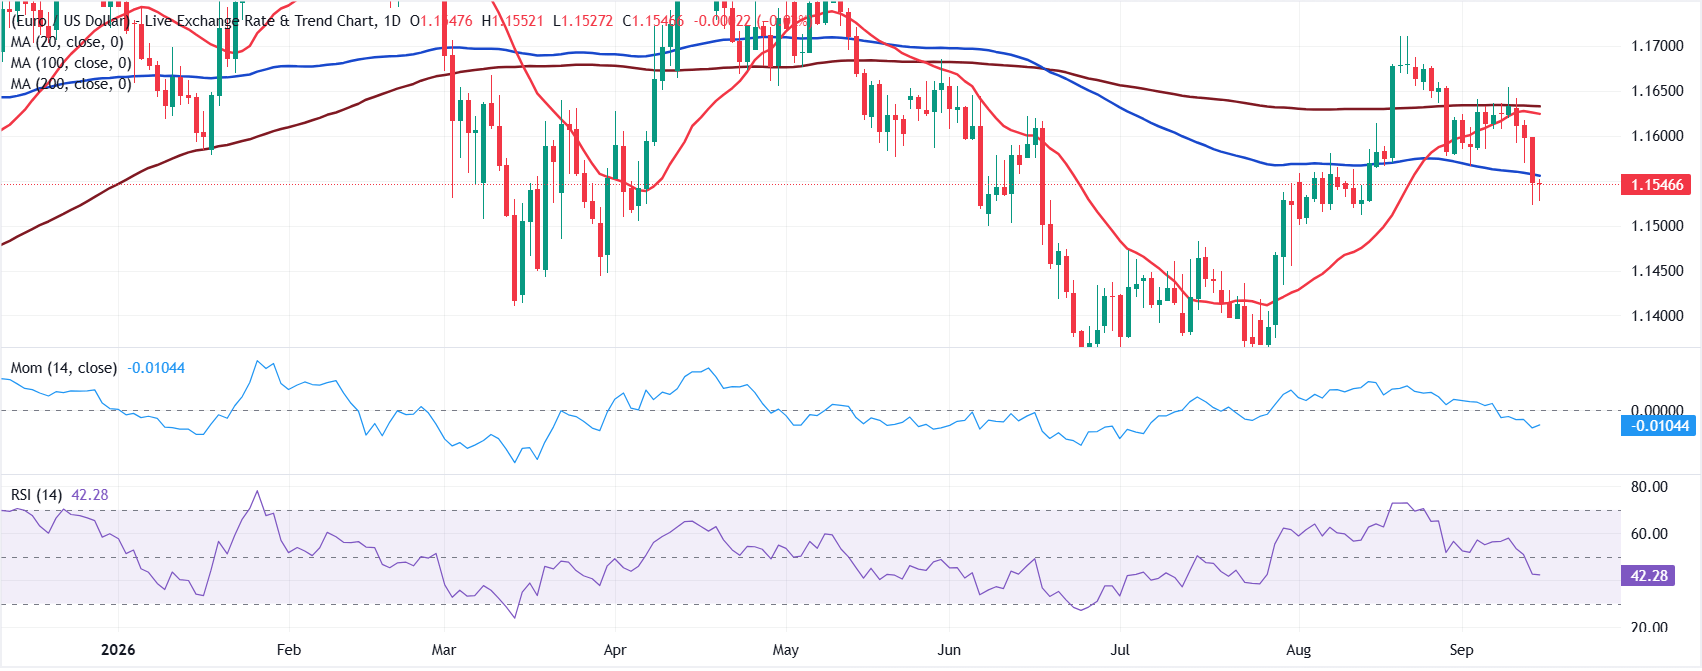
"歐元/美元交投於周一創下的一個月新低 1.1523 附近,因投資者已計入加息。整體格局偏空,因為自 8 月下旬以來,該貨幣對在日線圖上始終未能突破 200 日簡單移動平均線(SMA),並且一直運行在所有均線下方。位於 1.1550 附近的 100 日 SMA 構成即時阻力,其前方是前述位於 1.1630 的 200 日 SMA。"
Bednarik 補充說:"同一圖表顯示,技術指標在中線下方盤整,反映出在公告前的持續觀望,而非暗示下行耗盡。預期中的加息應會推動美元走高,不過由於市場參與者已在公告前計入這一結果,歐元/美元的跌幅可能有限。強勁的靜態支撐位於 1.1470,隨後是 1.1400 關口。另一方面,若意外維持利率不變,則可能對美元造成強勁壓力,並使歐元/美元突破上述阻力位,逼近 1.1700 關口。"
美元常見問題(FAQ)
美元(USD)是美國的官方貨幣,也是許多其他國家的「事實上」貨幣,與當地紙幣一起流通。根據 2022年的數據,美元是世界上交易量最大的貨幣,占全球外匯交易額的88%以上,平均每天交易6.6萬億美元。第二次世界大戰後,美元取代英鎊成為世界儲備貨幣。在其歷史上的大部分時間裏,美元都是由黃金支撐的,直到1971年布雷頓森林協定(Bretton Woods Agreement)廢除了金本位製。」
「影響美元價值的最重要的單一因素是貨幣政策,這是由美聯儲(Fed)決定的。美聯儲有兩項任務:實現物價穩定(控製通脹)和促進充分就業。它實現這兩個目標的主要工具是調整利率。當物價上漲過快,通貨膨脹率高於美聯儲2%的目標時,美聯儲將加息,這有助於美元升值。當通貨膨脹率低於2%或失業率過高時,美聯儲可能會降低利率,這將給美元帶來壓力。」
在極端情況下,美聯儲還可以印更多美元,實施量化寬松政策。量化寬松是美聯儲在陷入困境的金融體系中大幅增加信貸流動的過程。這是一種非標準的政策措施,用於信貸枯竭,因為銀行不願相互放貸(出於對交易對手違約的擔憂)。當僅僅降低利率不太可能達到必要的效果時,這是最後的手段。這是美聯儲在2008年金融危機期間對抗信貸緊縮的首選武器。它涉及到美聯儲印刷更多的美元,並用這些美元主要從金融機構購買美國政府債券。量化寬松通常會導致美元走軟。」
量化緊縮(QT)是一個相反的過程,即美聯儲停止從金融機構購買債券,不再將其持有的到期債券的本金再投資於新的購買。這通常對美元有利。
Information on these pages contains forward-looking statements that involve risks and uncertainties. Markets and instruments profiled on this page are for informational purposes only and should not in any way come across as a recommendation to buy or sell in these assets. You should do your own thorough research before making any investment decisions. FXStreet does not in any way guarantee that this information is free from mistakes, errors, or material misstatements. It also does not guarantee that this information is of a timely nature. Investing in Open Markets involves a great deal of risk, including the loss of all or a portion of your investment, as well as emotional distress. All risks, losses and costs associated with investing, including total loss of principal, are your responsibility. The views and opinions expressed in this article are those of the authors and do not necessarily reflect the official policy or position of FXStreet nor its advertisers. The author will not be held responsible for information that is found at the end of links posted on this page.
If not otherwise explicitly mentioned in the body of the article, at the time of writing, the author has no position in any stock mentioned in this article and no business relationship with any company mentioned. The author has not received compensation for writing this article, other than from FXStreet.
FXStreet and the author do not provide personalized recommendations. The author makes no representations as to the accuracy, completeness, or suitability of this information. FXStreet and the author will not be liable for any errors, omissions or any losses, injuries or damages arising from this information and its display or use. Errors and omissions excepted.
The author and FXStreet are not registered investment advisors and nothing in this article is intended to be investment advice.
最新新聞
推薦內容
歐元/美元在美元進一步上漲之際挑戰1.1000
歐元/美元仍處於明顯防守態勢,連續第五個交易日回落,並在週一測試1.1000關口。該貨幣對的看跌走勢,源於美元進一步走強,因投資者持續消化聯準會將進一步收緊政策的預期。
黃金縮減跌幅;仍低於3,900美元
黃金目前設法恢復一些平靜,收窄先前部分跌幅,並在週一重新聚焦於每金衡盎司3,900美元區域。美元持續上行動能,以及投資者對聯準會進一步緊縮的重新定價,使這種黃金金屬持續受到關注,儘管美國公債殖利率下滑與原油價格回調似乎為金價提供了一些支撐。
比特幣價格預測:ETF資金流出達到10.7億美元,BTC難以從超賣水平反彈
比特幣(BTC)難以收復失地,週一交易於 65,200 美元下方,上週跌勢進一步擴大至 62,006 美元低點,為 7 月中旬以來未見的水平。持續的機構拋售正在加大壓力,現貨 BTC 交易所交易基金(ETF)錄得連續第二週十億美元級別的資金流出。 交易者應保持謹慎,因為在連續第六週下跌後,BTC 已進入超賣狀態,這提高了短期技術性反彈的可能性,但大戶持續拋售以及看跌趨勢信號使得"加密貨幣之王"的復甦前景仍不確定。
美國10月通膨數據將有助於市場判斷聯準會是否會在下個月升息
Monthly inflation in the United States, as measured by the change in the Consumer Price Index (CPI), was 0.4% in October, the US Bureau of Labor Statistics reported on Tuesday.