美元難以恢複強勢,背後的原因是美聯儲麽?
- 自今年年初以來,美元指數一直維持在有限的震蕩區間内。
- 美聯儲存在引導美元走向的實力,但目前還不會使用。
- 無論美聯儲利率決議前景如何,美元急劇下跌前景依然存在。


今年上半年,市場對美聯儲将降息三次并引領貨币寬松的樂觀情緒逐漸淡化,美元一直難以重拾升勢。
事實上,下半年年初,加央行和包括歐洲央行(ECB)在内的幾家歐洲央行就已經降息,而美聯儲卻按兵不動,沒有放棄緊縮貨币政策的迹象。
美元指數是衡量美元相對于一籃子外币價值的指标,自 1 月初以來一直在 102.00 至 106.00 之間波動。美元指數從 2022 年 9 月創下的 112.17 的高點回落,并在 2023 年 7 月跌至 99.00 的水平,當時市場開始預見美聯儲緊縮周期将結束。
但這一切都與美聯儲有關嗎?
根據美國勞工統計局數據顯示,美國 2024 年第一季度實際國内生産總值(GDP)年率爲 1.4%。
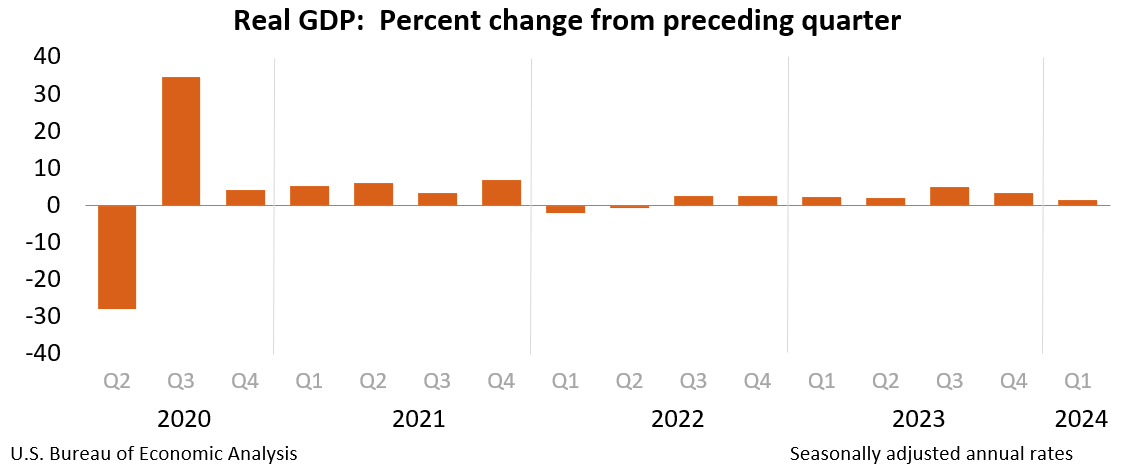
官方報告稱,上述數據表明經濟增長減速,主要歸因于 “消費者支出、出口、州和地方政府支出減速,以及聯邦政府支出下滑”。然而,無論經濟擴張的速度如何,經濟衰退的幽靈早已被吓跑。
與此同時,5 月以個人消費支出(PCE)價格指數衡量的通脹從上個月的 2.7% 降至 2.6%。核心美國PCE價格指數年率爲 2.6%,低于 4 月份的 2.8%。盡管通脹仍高于美聯儲 2% 的目标,但在今年第一季度出現一些數據不利于打壓通脹,但通脹已恢複下降。
最後,健康的勞動力市場似乎已經找到了平衡。就業崗位繼續增加,失業率保持在 4.1%,工資通脹也在下降。
值得關注的是,美聯儲肩負着促進最大就業和穩定物價的雙重使命。疫情以來,美聯儲從未如此接近過這些目标。
那麽,是什麽阻礙了美聯儲推進降息呢?
美聯儲決策者年初預計 2024 年可能會推出三次降息,但今年第一季度通脹上揚使這種預期降溫。勞動力市場頑固緊膝跳式反應使這一結果更加不利。到 5 月份,金融市場定價 2024 年美聯儲的降息次數将減至一次,目前的焦點是 11 月份,這是美聯儲可能啓動降息 25 個基點(bps)的可能日期。
經濟正朝着正确的方向發展,但尚未到達終點。在這種情況下,政策制定者拒絕采取措施,通脹有可能恢複上升趨勢。但與此同時,市場參與者又拒絕放棄美聯儲降息的預期。因此,美元的交易一直處于停滞狀态。
美元命運解析
一般來說,經濟發展穩健,貨币将走強。然而,降息的結果恰恰相反,貨币會随着降息而貶值。但情況會是這樣嗎?
最好的例子可能是歐元,在歐洲央行宣布啓動降息後,歐元/美元幾乎沒有貶值。世界正處于不同的情景中,過去發生的一切不會讓未來出現類似的結果。繼最初的反應之後,美元實際上可能會升值,因爲整體經濟表現将占主導美元走勢。
需要提醒的是:一次或兩次降息都不足以減輕美國消費者的負擔。創紀錄的抵押貸款利率是經濟放緩前的主要因素之一。美聯儲可以輕而易舉地進行多達三次的降息,而不會真正加速經濟發展到可能開始引發通貨膨脹的地步。
美元指數沒有脫離 102.00 - 106.00 區間的迹象,這很可能取決于市場對降息的看法。如果美元指數實現看漲突破,則會觸及 107.35,即 2023 年 9 月的月度高點,目前看來這是最有可能出現的情況。目前來看,跌破 102.00 點似乎過于遙遠。臨時支撐位在 104.00 和 103.15,而美元指數若要跌破 102.00 關口,則必須打破僵局,但美國經濟形勢并不支持這種情況。
作者
FXStreet Team
FXStreet
Composed of a group of economic journalists and FX experts, the FXStreet content team produces and oversees all content published on FXStreet. It provides a purely journalistic approach to the Forex market.





