能源成本上升推高建築材料價格。生產商使用的煤炭比以往減少,但與2022年相比,他們對石油和天然氣的依賴程度相同。因此,中東衝突引發的價格上漲很可能會轉嫁給買家。承包商應為投入成本上升做好準備。
預計更多價格上漲
許多行業將受到中東衝突引發的能源價格飆升的影響。如前所述,水泥、混凝土和磚塊等建築材料生產商高度依賴能源。如果能源價格持續高企,這些製造商可能會將成本上升轉嫁給建築公司,進而壓縮利潤率並推高整體建築成本。這反過來可能導致生產量減少。
初步跡象顯示建築材料成本正在上升。3月份,歐盟建築材料供應商中有淨18%預計在未來三個月內提高銷售價格。這一比例是自2022年能源危機以來三年來的最高水平,但仍遠低於2022年能源危機時的水平。
越來越多建築材料生產商預計價格上漲
歐盟建築材料生產商預計未來三個月內提高/降低產出價格的淨差值。
各國能源來源差異
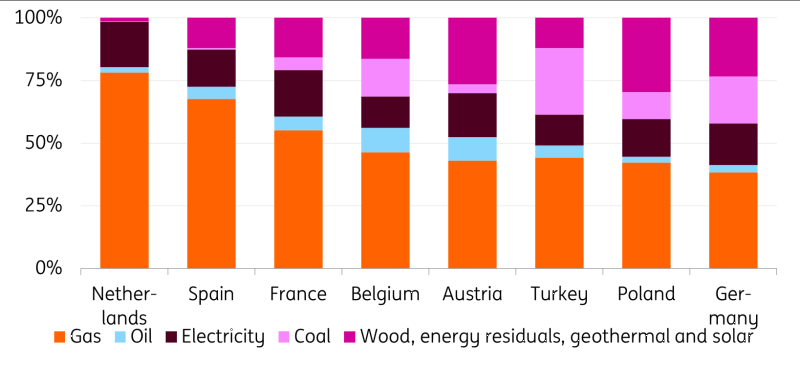
歐洲各國生產商的供暖能源來源不同。例如,荷蘭和西班牙的建築材料行業普遍使用天然氣。相比之下,波蘭和德國的生產商更多依賴煤炭、木材、天然能源投入和能源殘餘物。這使得荷蘭和西班牙的建築材料生產商對當前天然氣價格上漲相對脆弱。荷蘭生產商也報告了產出價格預期漲幅最大。
西班牙和荷蘭建築材料生產商高度依賴天然氣
2024年水泥、混凝土及磚塊行業中各能源來源占總能量(太焦耳)的比例。
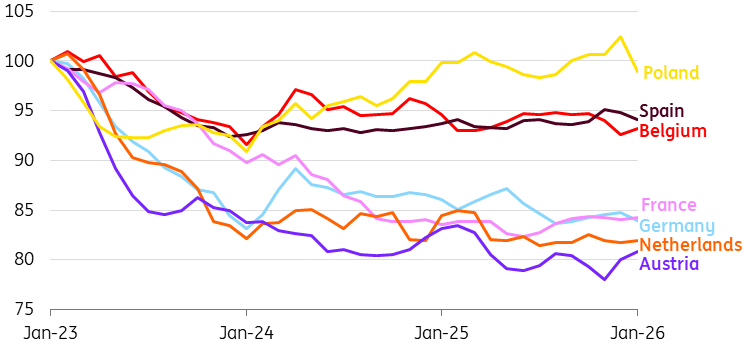
歐洲建築材料產量普遍下降
建築材料行業(如混凝土、水泥和磚塊)產量指數,2023年1月基準,三個月平均季調數據。
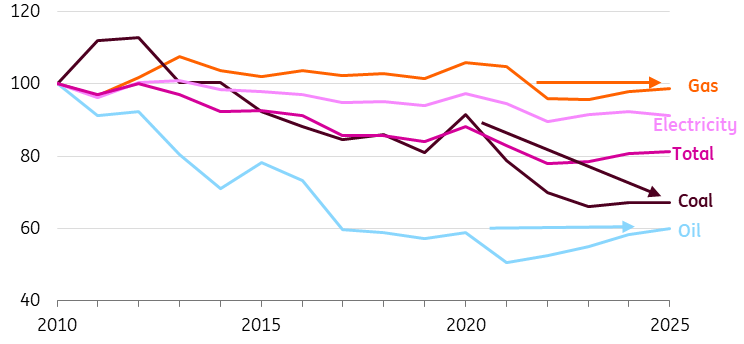
石油依賴下降,但近五年未見減少
2010年至2020年間,該行業作為供暖能源的石油用量大幅減少,儘管近五年未見進一步下降。2020年至2025年間,企業主要淘汰了煤炭的使用,而天然氣的相對使用量在過去15年基本保持不變。建築材料企業因減少煤炭依賴而變得更具可持續性,但對石油和天然氣的依賴並未真正減少。因此,較高的能源成本仍是該行業的負擔。
建築材料行業逐步減少對石油和煤炭的依賴,但天然氣依賴尚未減少
歐盟建築材料行業單位產出能源強度(百萬噸油當量/2015年美元十億計)的變化趨勢。
英國和瑞典領先
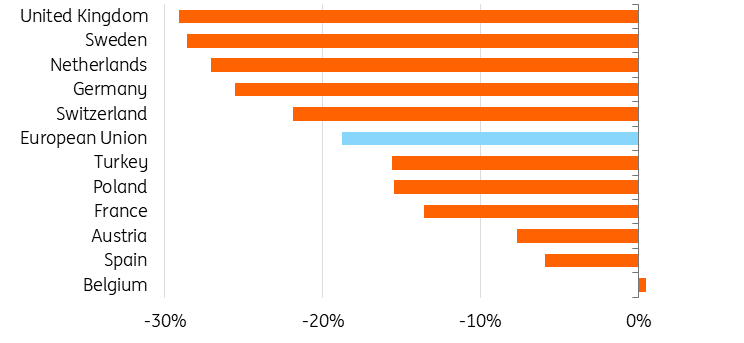
在歐洲,英國和瑞典的建築材料生產商在降低能源強度方面表現突出。尤其是英國,通過逐步淘汰生產中的石油和煤炭取得了重大進展。例如,英國漢森水泥(隸屬於海德堡水泥)大幅減少了其里布爾斯代爾工廠的煤炭使用,改用生物質和廢棄物燃料。在瑞典,能源強度的降低則較為均衡地分布在煤炭、天然氣和石油的使用上。
英國和瑞典建築材料行業能源強度下降最大
2025年相比2010年,建築材料行業單位產出能源強度(百萬噸油當量/2015年美元十億計)的變化。
建築材料行業的化石燃料風險依然存在
歐洲建築材料行業仍面臨能源成本上升和市場不確定性帶來的重大挑戰。儘管過去二十年對石油和煤炭的依賴有所下降,但對天然氣的依賴基本保持不變。此外,自2020年以來對石油的依賴也未見減少。
近期建築許可的回升為需求增強帶來一線希望,但持續復甦將依賴於能源市場的更大穩定性和可持續生產方法的持續創新。否則,生產成本上升可能推動銷售價格上漲,進而抑制需求。因此,堅定致力於更環保、能源強度更低的生產工藝將是實現長期韌性的關鍵。
本頁面資訊包含前瞻性陳述,涉及風險和不確定性。本頁所介紹的市場和工具僅供參考,不應以任何方式被視為購買或出售這些資產的建議。在做任何投資決定之前,你都應該做充分的調查。FXStreet不以任何方式保證該資訊沒有錯誤、錯誤或重大錯報。它也不保證這些資料是及時的。在公開市場投資涉及很大的風險,包括損失全部或部分投資,以及精神上的痛苦。所有與投資有關的風險、損失和成本,包括本金的全部損失,均由您負責。本文僅代表作者個人觀點,並不代表FXStreet或其廣告商的官方政策或立場。作者不對本頁連結的資訊負責。
如果文章正文中沒有明確提到,在撰寫本文時,作者在本文中提到的任何股票中都沒有頭寸,也沒有與文中提到的任何公司有業務關係。除了FXStreet,作者沒有收到撰寫這篇文章的報酬。
FXStreet和作者不提供個性化的建議。作者對該資訊的準確性、完整性或適用性不作任何陳述。FXStreet和作者將不承擔任何錯誤,遺漏或任何損失,傷害或損害由此資訊及其顯示或使用引起的。錯誤和遺漏除外。本文作者和FXStreet並非註冊投資顧問,本文內容無意提供任何投資建議。
最新新聞
推薦內容
澳元/美元在通膨數據公布前跌破0.7000
AUD/USD 週二加速下行趨勢,在週三亞洲開盤前跌破關鍵的 0.7000 門檻。事實上,儘管澳洲央行(RBA)在週二稍早升息且措辭偏鷹,現貨仍連續第二天下跌,並因美元持續走強而承壓。展望後市,所有焦點都將放在週三澳洲通膨數據的公布上
歐元/美元自接近1.1300的數月低點反彈
歐元/美元延續週一的跌勢,週二回落至1.1300關口附近,該區域上一次出現是在2025年5月。該貨幣對進一步走弱,源於美元走勢轉強,而地緣政治方面持續的不確定性也加劇了這波回調。週三,投資者預計將密切關注德國初值CPI數據以及美國ADP和PCE數據公布

黃金縮減漲幅;回落至約4,150美元
黃金目前回吐部分早前漲幅,週二重新測試每金衡盎司4,150美元區域。與此同時,儘管美元走強且美國公債殖利率全面上升,這種貴金屬仍走高,而地緣政治緊張局勢升級似乎限制了下行空間。
比特幣價格預測:隨著拋售壓力緩解,BTC重回84,000美元附近
比特幣(BTC)在週二撰寫本文時收復84,000美元,此前一日小幅下跌。持續的機構和企業需求,以及週一較小的獲利了結活動,可能會緩解拋售壓力,並支持加密之王的反彈。 比特幣的機構和企業需求繼續支撐其價格。

聯準會貨幣政策決議:升息還是按兵不動?
The US Dollar (USD) has navigated a positive range on Wednesday, gathering extra pace after the Federal Reserve (Fed) hiked its Fed Funds Target Rate (FFTR) by a quarter percentage point, as widely anticipated. The US Dollar Index (DXY) has managed to reclaim the psychological 100.00 barrier and beyond as investors assessed the Fed’s decision to raise rates to 3.75%-4.00%.