因失業率上升至4.4%,交易員提升英國央行降息押注


在歐洲議會選舉之後,歐洲股市在週二早盤小幅上揚,此前市場風險情緒嚴峻。由於財政和政治風險溢價上升,法國與德國的債券利差創下今年以來最寬紀錄;極右翼做得好 = 分裂的尾部風險、決策權衡和慣性、移民減少、財政赤字增加、保護主義。我認為,無論如何支出都會增加--赤字不會下降--而保護主義正是歐盟的目的所在。我們昨天談到了一些這方面的問題。
更長期保持利率上升?英國工資增長率保持穩定在6.0%--這不一定會改變英國央行的看法,因為該央行知道總體通脹率正在下降,工資增長最終會放緩。請記住,實際工資的增長正是我們所希望的。令人擔憂的是,英國央行長期維持過高的貨幣政策,因為它看到的是滯後的工資數據,而不是勞動力市場的疲軟,失業率意外躍升至兩年來的新高 4.4%。這是自全球金融危機以來,新冠疫情以外的最大月度跳漲。市場認為,這使得英國央行在8 月前下調利率的可能性增大。我看不出央行有任何理由再拖延下去--是時候借鑒歐洲央行的做法了。英鎊/美元在週一略微走低後恢復了穩定,並在美國非農報告公佈後回到了上周五的低點。
標普 500 指數和納斯達克綜合指數昨日再次創下歷史新高。上周創下歷史新高後,美國銀行(BofA)發出戰術性呼籲:"A-D 線、5 天認沽/認購比率、美國高收益率 OAS、公司 BAA 利差和 52 周新高均未確認 SPX 指數的新高。這些負面背離是 6 月份美國股市的戰術風險。標普 500 指數支撐位為 5191 和 5000-4953。
明天是美聯儲日--注意點陣圖。三月份,美聯儲發出了今年降息三次的信號。到明天可能會降至一次。我認為這歸結為推遲降息,而不是提高中性利率(可能稍後)。上周五的非農數據值得懷疑。我認為他們現在看到的是經濟增長放緩和失業率上升--失業率已從 3.4% 上升到 4.0%。第一季度的 GDP 修正值不大,消費者支出下降,第二季度的數據也不盡如人意。非農數據有點牽強附會--美聯儲降息的理由正在形成。美聯儲此次希望保持領先,寬鬆政策仍將繼續。記住,通脹 = 有利於赤字。
蘋果公司正在與 OpenAI 合作,在其手機中推出人工智慧。在年度開發者大會上,該公司表示將整合 ChatGPT,在 iPhone 中推出 "蘋果智能"。這會引發一個新的升級週期嗎?資訊技術似乎回答了人們對蘋果在人工智慧方面是否跟得上時代的擔憂。市場反應溫和--昨天股價下跌 2%,盤後交易中繼續走低。幾年來,該公司的遠期市盈率一直高於 SPX 和 NDX,市場似乎認為該公司有能力在許多不同的方面執行任務,但其股價在此期間卻沒有太大表現。
由於投資者對馬斯克的未來感到擔憂,特斯拉股價也下跌了 2%。股東需要在 6 月 13 日就馬斯克 560 億美元的薪酬協議進行投票。看來 "反對 "的呼聲很高......幾大股東都站出來反對這項交易,很難通過。馬斯克拋出了一個看起來相當誘人的胡蘿蔔,暗示如果拿不到現金,他就不會繼續經營特斯拉,而是會優先考慮自己經營的其他業務。這很可能是大基金說不,而所有散戶說行的情況,問題是散戶是否真的投票。
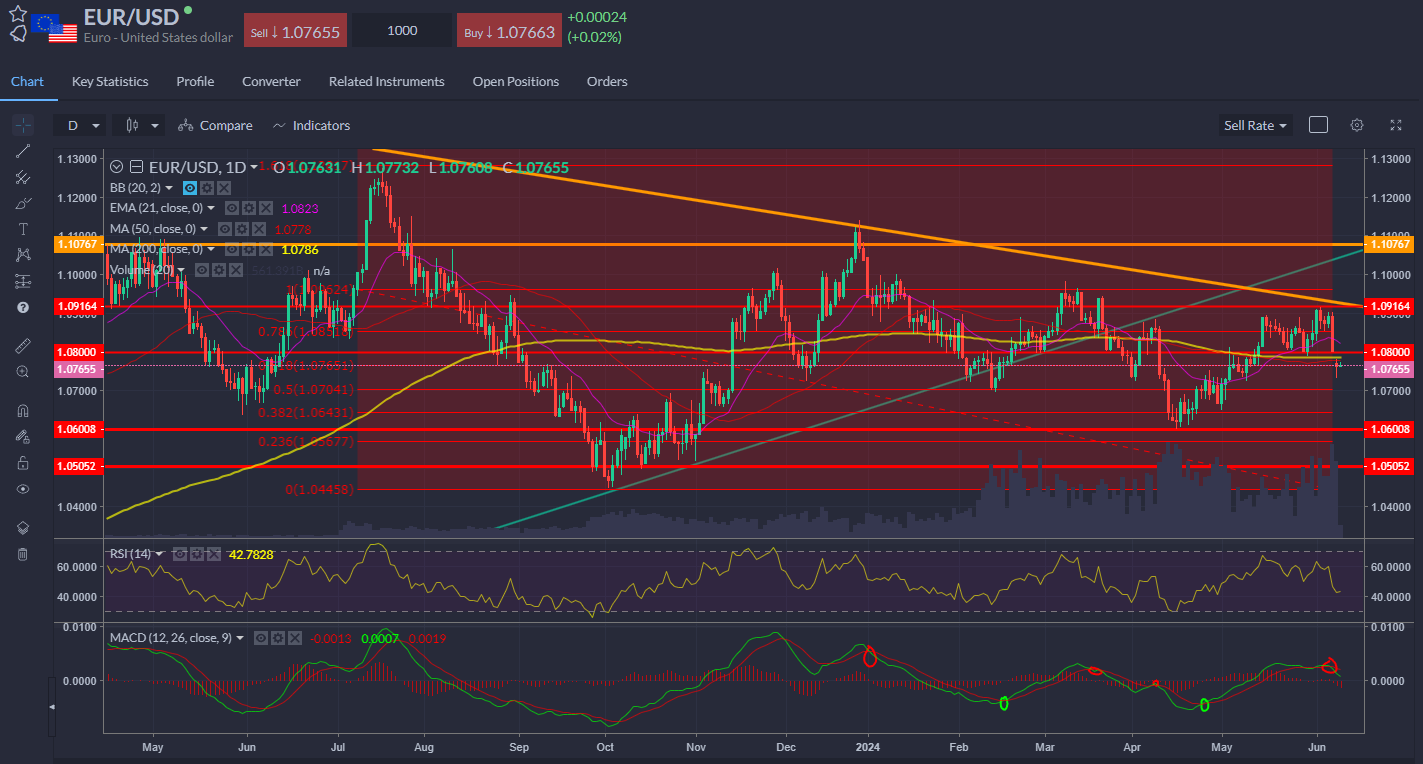
歐元兌美元:歐元昨天未能反彈,因為債券利差擴大,市場期待法國國民黨可能獲勝。歐洲央行行長拉加德(Christine Lagarde)希望獲得更多數據--談判工資、生產率和單位勞動力成本都將在 9 月會議前公佈,這些數據將至關重要。
作者
FXStreet Team
FXStreet
Composed of a group of economic journalists and FX experts, the FXStreet content team produces and oversees all content published on FXStreet. It provides a purely journalistic approach to the Forex market.





