- 英鎊/美元在從四十年低點回升的過程中步履蹣跚,因為賣家在 2024 年最後一個季度卷土重來。
- 美聯儲與英國央行的政策預期背離以及特朗普的保護主義可能會在 2025 年鼓勵美元。
- 英國經濟的陣痛在 2025 年仍將拖累英鎊。
- 從技術上看,英鎊/美元在 2025 年仍是 "賣出反彈 "交易。
與 2024 年來臨之際隱現的幾個未知數不同,英鎊(GBP)在 2025 年的發展中,將為美國當選總統唐納德-特朗普(Donald Trump)的保護主義政策的全球影響以及大西洋兩岸采取的貨幣政策路徑做好準備。與此同時,美元(USD)因美英宏觀經濟學背離及其避險地位而保持優勢,因為市場對 2022 年以來作為整個金融市場主要風險而出現的前所未有的地緣政治緊張局勢保持警惕。
回顧英鎊/美元 2024 年的走勢,英鎊兌美元未能維持從 2022 年 9 月創下的四十年低點 1.0339 開始的反轉。美元在最後一個季度強勢回撤,引發貨幣對從 30 個月高點 1.3434 大幅修正,全年收低約 1%。
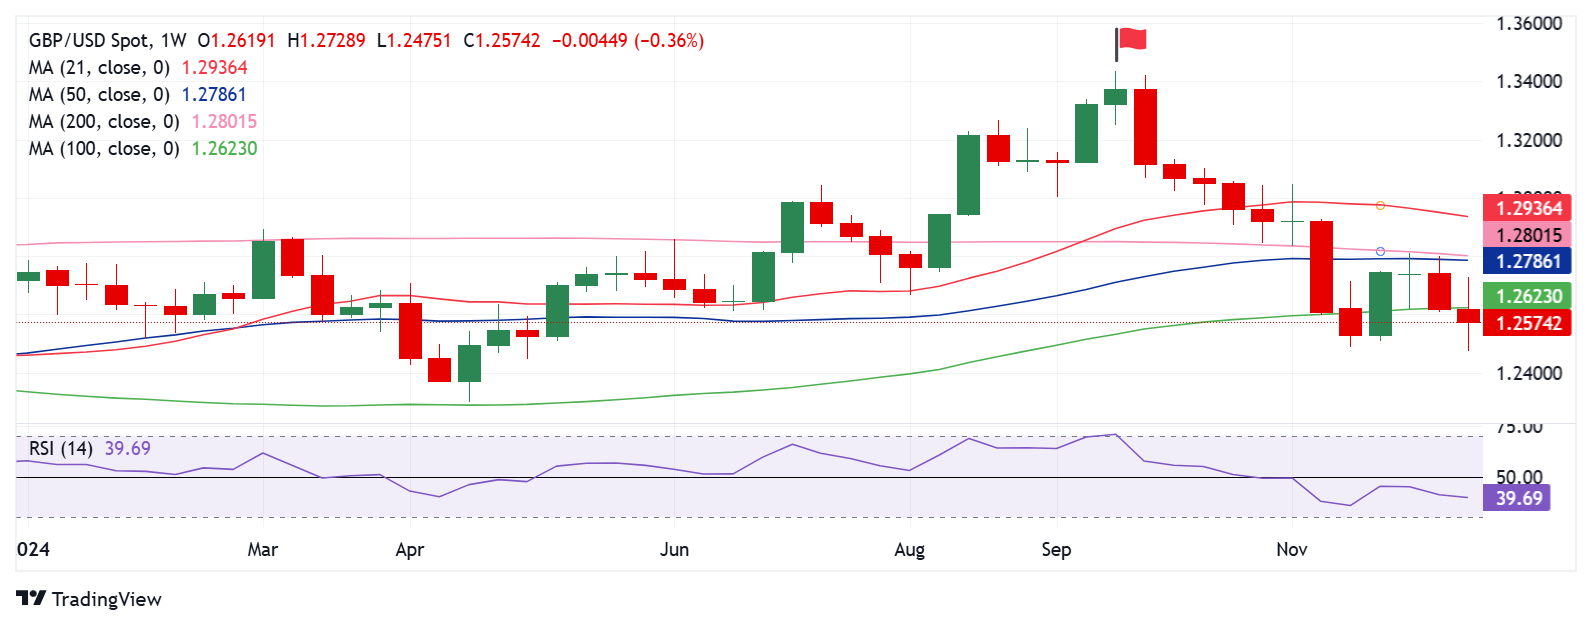
2024 年英鎊/美元周線圖。來源:FXStreet
美國聯邦儲備委員會(美聯儲)和英國央行(英國央行)之間的貨幣政策背離在今年大部分時間裏幫助英鎊/美元回升,只是在截至12月的季度裏,英鎊/美元讓步於特朗普的關稅威脅、美聯儲的鷹派傾斜和英國經濟表現不佳。
2024 年英鎊雙向業務背後的關鍵因素
以下因素推動了英鎊/美元在過去一年的價格走勢,令投資者頗感興趣。
英國和美國的通貨緊縮趨勢
2023 年,英國的通貨膨脹證明比包括美國在內的其他主要經濟體的通貨膨脹更持久。然而,隨著美國的通貨緊縮進展在進入新的一年後停滯不前,2024 年的情況發生了逆轉。
今年大部分時間裏,美國消費者物價指數(CPI)通脹率有所放緩,9 月份同比跌至 2.4%,近幾個月才重拾升勢。相對於 2023 年 11 月,上個月的消費者物價指數上漲了 2.7%,高於 10 月份的 2.6%。
與此同時,核心個人消費(PCE)價格指數年率上升 2.8%,與今年 1 月初的速度持平。這是美聯儲首選的通貨膨脹衡量指標,因為基數效應不會使其失真,而且通過剔除波動項目,可以清晰地看到消費者行為的基本趨勢。
英國 11 月份消費者物價指數通脹率年率從 1 月份的 4.0% 放緩至 2.6%,接近英國央行在 5 月和 6 月設定的 2.0% 目標。與此同時,英國服務業通脹率放緩至5%左右,9月份自2022年5月以來首次跌破這一關鍵水平。英國央行將服務業通脹作為衡量經濟通脹水平的關鍵輸入。
英國央行在12月的政策聲明中表示,英國11月總體通貨膨脹率上升至2.6%,略高於此前預期,並補充稱服務業通脹仍然 "高企"。
高盛研究公司認為,明年國內通脹壓力回落。這家美國投資銀行業巨頭指出,"勞動力市場緊縮持續緩解--加上現在通貨膨脹已恢復到接近目標的水平,追趕效應減弱--可能導致明年薪酬增長明顯放緩。"
美聯儲和英國央行的政策轉變
目睹去通脹趨勢的一路顛簸,考慮到經濟增長前景,美聯儲和英國央行終於在下半年采取了鴿派的政策轉變。
8 月,英國央行自 COVID-19 大流行開始以來首次降息,將借貸成本從 16 年高點 5.25%下調 25 個基點(bps)至 5.0%。央行行長安德魯明確表示,央行未來將謹慎推進降息。英國央行在 9 月份暫停了降息,並在 11 月份再次降息 25 個基點至 4.75%,反映了通貨緊縮的持續進展。然而,在英國通脹率攀升至八個月高位後,英國央行決策者在 12 月會議上決定維持利率在 4.75% 不變,為今年畫上了句號。
在大西洋彼岸,美聯儲壓倒了英國央行的舉動,在 9 月份將聯邦基金利率下調 50 個基點至 4.75%-5.00% 的區間,這是美聯儲四年來的首次降息。9 月大幅降息後,在 2024 年剩余的兩次美聯儲會議中,每次降息 25 個基點,到年底政策利率降至 4.25%-4.50%。美國中央銀行在 12 月的政策聲明基調中不那麼鴿派的轉變促使市場預測明年的降息次數會減少。
英國和美國全國大選
工黨在 7 月份的英國議會選舉中取得歷史性勝利,為英鎊/美元的回升提供了急需的動力。工黨在擁有 650 個席位的議會中獲得了決定性的多數席位,擊敗了裏希-蘇納克領導的保守黨。英鎊受益於人們對即將上任的政府將在保守黨長達 14 年的動蕩統治後帶來一段經濟穩定期的預期。
然而,隨著貨幣對在 9 月份達到 1.3400 附近的峰值,這種上揚動能失去了牽引力。隨著市場的註意力轉向 11 月 5 日的美國總統大選,匯率隨之修正。預計共和黨提名人唐納德-特朗普將獲勝,美元重新跳水。特朗普的財政和貿易政策被視為通脹政策,要求提高利率,美元走強。
唐納德-特朗普在 2024 年大選中脫穎而出,實現了令人矚目的回撤,獲得了超過贏得總統職位所需的 270 張選舉團選票。美元乘著 "特朗普貿易 "樂觀情緒的東風,將英鎊/美元打至六個月來的最低水平 1.2488,隨後回升至 1.2700 區域附近。
英鎊/美元 2025 年的關鍵驅動因素:特朗普的 "瘋狂牌 "來了
美國和英國的經濟前景
大西洋兩岸截然不同的經濟前景將可能導致美聯儲和英國央行的政策背離在未來一年中凸顯出來。美國經濟持續表現出韌性,2024 年第三季度(Q3)實際國內生產總值(GDP)年化增長率穩健增長 2.8%,較第二季度 3.0% 的增幅略有放緩。
在強勁的消費者支出的幫助下,經濟擺脫了利率上升的滯後效應以及對 2024 財政年度超過 18 億美元的預算赤字不斷擴大的長期擔憂。另一個主要的增長因素是聯邦政府支出,據CNBC新聞報道,在國防支出激增14.9%的推動下,聯邦政府支出大幅增長了9.7%。
事實上,亞特蘭大美聯儲的 GDPNow 模型對 2024 年第四季度實際 GDP 增長(季節性調整後年率)的估計值為 3.1%。此外,美聯儲將2025年第四季度實際GDP年率預測中值從9月份預計的2.0%小幅上調至12月份的2.1%。
另一方面,英國經濟在第三季度沒有出現增長,不及經濟學家預期的 0.1%,今年第二季度英國經濟增長了 0.4%。
英格蘭和威爾士特許會計師協會經濟總監蘇倫-蒂魯(Suren Thiru)評論說:"這些數據表明,由於商業和消費者信心的疲軟幫助削弱了整個第三季度的產出,尤其是在9月份,經濟甚至在預算案之前就已經熄火了。"
與此同時,英國央行工作人員下調了對2024年第四季度的經濟預測,目前預測經濟不會增長,而在11月的報告中預測經濟將擴張0.3%。
預算責任辦公室(OBR)的最新預測顯示,明年GDP增長2.0%,而OBR此前的預期為增長1.9%。OBR的預測是在英國財政大臣雷切爾-裏夫斯(Rachel Reeves)在第四季度初工黨政府15年來的首份秋季預算案中透露了一系列預期增稅額度達400億英鎊之後公布的。
高盛(Goldman Sachs)和畢馬威(KPMG)的經濟學家預測,2025 年英國 GDP 將增長 1.2%,慢於英國央行預測的 1.5%。同時,標普全球化高級經濟學家馬裏昂-阿米奧特認為,明年英國經濟將擴張1.5%。地緣政治風險和潛在的貿易摩擦可能會超過限製性貨幣政策放松以及消費和商業投資回升所帶來的積極影響。
美聯儲和英國央行的利率軌跡
強勁增長和潛在通脹壓力回升的完美結合為美聯儲的鷹派轉變背書。市場預測,不斷增長的勞動力市場松弛可能會被特朗普承諾的明年商品關稅和大規模驅逐移民帶來的價格上漲所抵消。
美聯儲在其12月的經濟預測聲明(SEP),即所謂的點陣圖中預計,特朗普新政第一年的通貨膨脹率將從之前預測的2.2%躍升至2.5%。
在此背景下,美聯儲官員將明年的政策寬松幅度定為半個百分點,而不是 9 月份官員們預計的整整一個百分點。
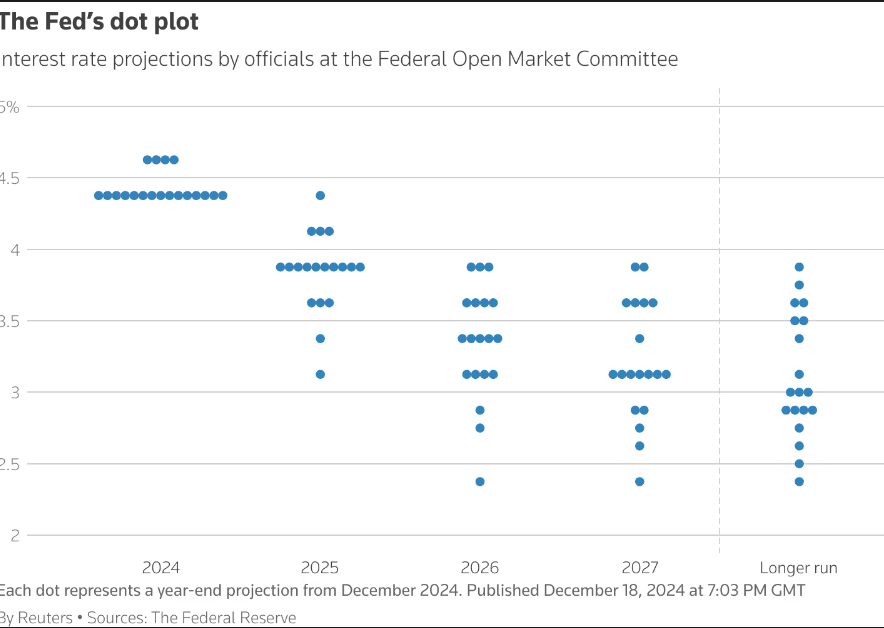
资料来源美聯儲
美聯儲主席傑羅姆-鮑威爾在12月會議結束後的新聞發布會上指出,通脹方面的進展比希望的要慢。"這一直令人沮喪,"他說,"從這裏開始,這是一個新的階段;我們將對進一步削減持謹慎態度。謹慎行事是合適的。
根據 CME Group 的 FedWatch 工具,美聯儲在 1 月份暫停寬松周期的概率為 91%,而在 3 月份暫停寬松周期的概率則處於拋硬幣的水平。
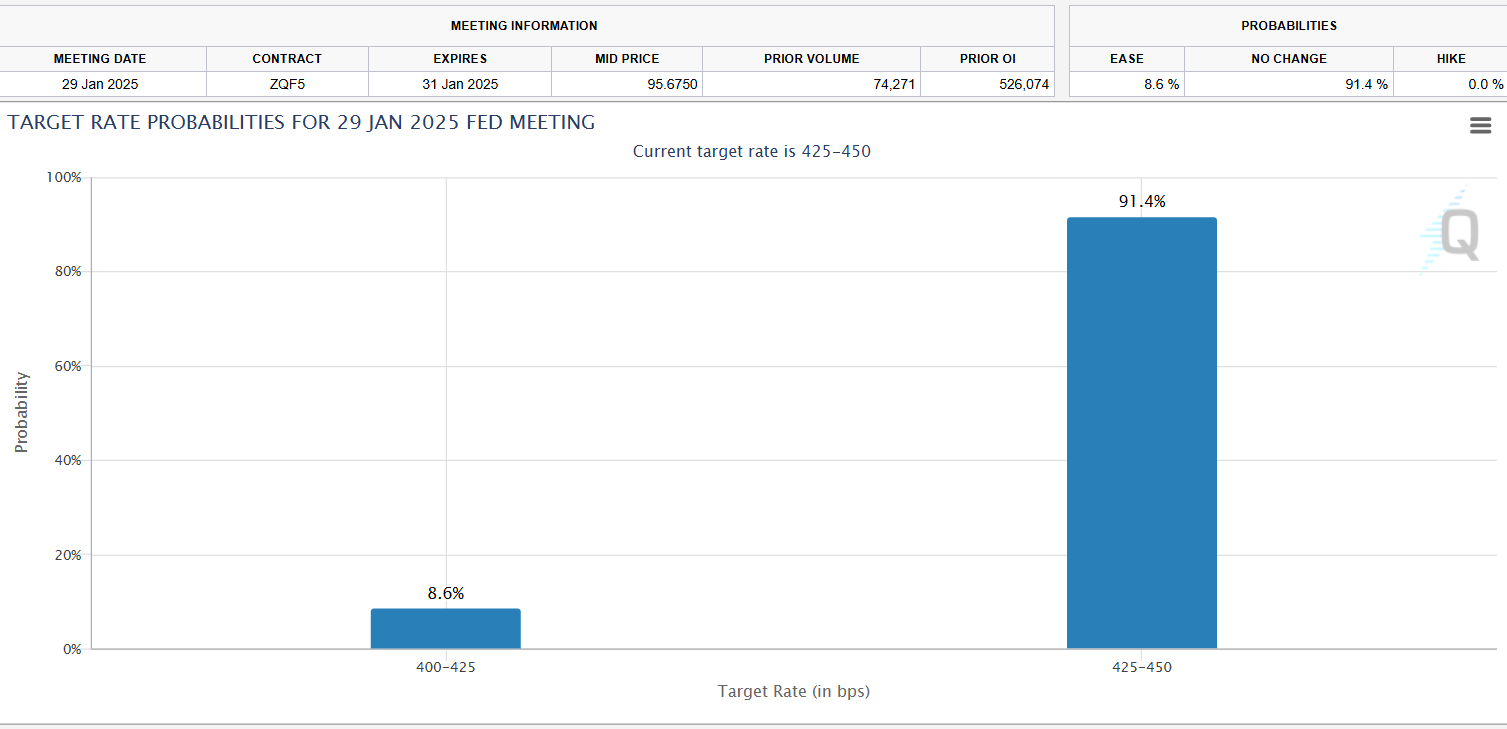
美聯儲 1 月議息會議的利率概率。來源:CMEGroup
另一方面,英國央行在 12 月份維持了政策利率不變,但 "投票決定的分歧和《會議紀要》中鴿派的基調表明,2 月份(2025 年)降息即使尚未成為定局,也仍然大有可為,"Thiru 說。
在鴿派的傾向中,投票構成的分歧比預期的要大,貨幣政策委員會(MPC)的三名成員投票贊成降息,而六名成員贊成按兵不動。市場原本預計只有一位委員投票支持降息。
英國脆弱的經濟形勢似乎是鴿派投票意外出現分歧的主要原因。
英國央行行長安德魯-貝利(Andrew Bailey)表示,"我們認為未來采取漸進式降息仍是正確的。但在經濟不確定性加劇的情況下,我們無法承諾來年何時降息或降息多少。"
"投資者認為投票結果的分歧和貝利的評論出人意料地偏向鴿派,增加了對2025年降息的押註。按彭博社的說法,"貨幣市場定價暗示了兩次四分之一點的降價和第三次降價的可能性很大"。
特朗普的保護主義
在競選期間,美國當選總統唐納德-特朗普公布了對所有進口到美國的商品征收 20% 關稅的計劃。11 月 26 日,他承諾從上任第一天起對來自墨西哥和加拿大的所有產品征收 25% 的關稅,並對來自中國的商品額外征收 10% 的關稅。
即將上任的美國貿易代表賈米森-格裏爾宣布英國可能成為未來自由貿易協定的合作夥伴,以換取食品標準的潛在變化和美國醫療保健公司更大的市場準入。
格裏爾說:"我建議美國在與其他國家達成的增量、部門和雙邊協議中尋求非中國市場的市場準入。""關註英國、肯尼亞、菲律賓和印度等貿易夥伴將是一個好的開始。"他補充道。
唐納德-特朗普(Donald Trump)在美國大選中獲勝後,英國財政大臣瑞秋-裏夫斯(Rachel Reeves)表示,她已計劃與美國達成自由貿易協定,以兌現其助推經濟增長的承諾。
在接受ITV采訪時,裏夫斯說:"英美之間每年有超過3000億英鎊的貿易往來,我們希望看到這種貿易往來有所增加。"
也就是說,特朗普的關稅對英國的影響預計微乎其微。不過,全球關稅戰的緊張局勢日益加劇及其對歐元區經濟增長的溢出效應可能會令市場信心下滑,對英國經濟產生摩擦效應。
英鎊/美元 2025 年技術前景:下行偏向占上風
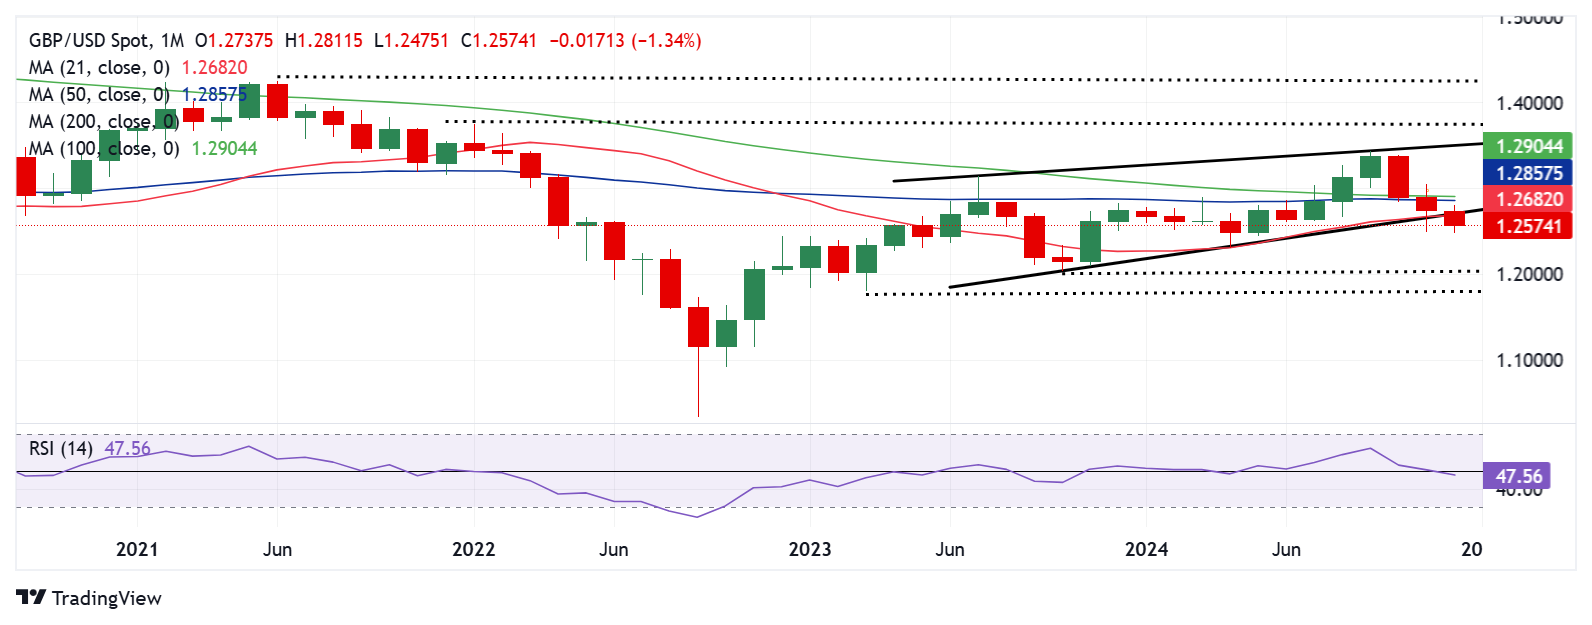
英鎊/美元:一個月圖表。來源:FXStreet
英鎊/美元在兩年半高點1.3434見頂逐步回升,隨後的跌勢在月線時間框架上刻畫出上升楔形形成。
上升楔形或看跌者楔形模式的確認通常預示著資產價格將逆轉之前的趨勢。
在貨幣對令人信服地突破看跌楔形下邊界 1.2682 後,近 18 個月之久的模式實現了跌破。
21 個月均線 (SMA) 與該支撐位重合,使其成為一個強有力的支撐位。
相對強弱指數(RSI)指標在 11 月份跌破 50 水平,自 3 月份以來首次進入負值區域,使看跌者的前景雪上加霜。
如果下行偏向在明年積聚力量,英鎊買家可能會在 2023 年 10 月的低點 1.2037 找到直接支持。
下一個關鍵支持位是 2023 年 3 月低點 1.1802。跌破該水平可能會引發新一輪跌勢,跌向 1.1000 心理水平。
1.1500 靜態支持位可能會在該封頂前拯救英鎊/美元。
反之,1.2900 附近的強勁阻力可能會威脅英鎊/美元的回升嘗試,50 個月均線和 100 個月均線都在此處。
在該水平上方可能會出現新的買入機會,為向形態上邊界 1.3490 的轉折提供額外動力。
不過,只有持續上破楔形阻力上方,看跌者的動能才能被抵消。
下一個上行目標是 2022 年 1 月的高點 1.3749 和 2021 年 6 月的高點 1.4249。
總之,在看跌的技術指標和缺乏健康支持水平的情況下,英鎊/美元貨幣對的阻力最小路徑似乎是下行。
總結
即將上任的美國總統唐納德-特朗普的貿易政策的影響以及對英國經濟放緩的擔憂日益加劇,將在未來一年持續成為英鎊/美元的逆風。
由於市場對 2025 年前所未有的地緣政治風險保持警惕,美國和英國央行的政策組合也將對該貨幣對的價格走向起到舉足輕重的作用。
本頁面資訊包含前瞻性陳述,涉及風險和不確定性。本頁所介紹的市場和工具僅供參考,不應以任何方式被視為購買或出售這些資產的建議。在做任何投資決定之前,你都應該做充分的調查。FXStreet不以任何方式保證該資訊沒有錯誤、錯誤或重大錯報。它也不保證這些資料是及時的。在公開市場投資涉及很大的風險,包括損失全部或部分投資,以及精神上的痛苦。所有與投資有關的風險、損失和成本,包括本金的全部損失,均由您負責。本文僅代表作者個人觀點,並不代表FXStreet或其廣告商的官方政策或立場。作者不對本頁連結的資訊負責。
如果文章正文中沒有明確提到,在撰寫本文時,作者在本文中提到的任何股票中都沒有頭寸,也沒有與文中提到的任何公司有業務關係。除了FXStreet,作者沒有收到撰寫這篇文章的報酬。
FXStreet和作者不提供個性化的建議。作者對該資訊的準確性、完整性或適用性不作任何陳述。FXStreet和作者將不承擔任何錯誤,遺漏或任何損失,傷害或損害由此資訊及其顯示或使用引起的。錯誤和遺漏除外。本文作者和FXStreet並非註冊投資顧問,本文內容無意提供任何投資建議。
最新新聞
推薦內容
歐元/美元週度預測:歐洲央行將加息,而特朗普推動美國利率走低
歐元/美元在8月最後一週下跌後小幅反彈,週線收於1.1600水平上方不遠處。週一,美元(USD)失去動能並小幅回落,但總體而言,在中東局勢持續緊張以及市場猜測美聯儲(Fed)將不得不在9月上調基準利率的背景下,美元近期重新獲得的強勢仍然得以維持。
預測下週:如果歐洲央行……以及美國CPI……?
糟糕的一週讓美元(USD)在波濤洶湧的市場中艱難前行,數小時內從三週高點區域跌至多日低點,最終使天平明顯偏向負面一側。該怪誰?債券市場?財務省-日本央行(MoF-BoJ)組合?持續不斷的地緣政治緊張局勢?還是美聯儲? 美元指數(DXY)本週收盤大幅下跌,在本週早些時候觸及 100.00 這一心理關口後不久便再度承壓拋售,週五試圖在 99.00 附近企穩。
黃金從非農就業數據公布後的低點反彈,因美元回吐漲幅
黃金(XAU/USD)週五仍承壓,此前強於預期的美國(US)非農就業數據(NFP)重新點燃了市場對美聯儲(Fed)加息的預期。金價一度跌至盤中低點附近4365美元,跌幅一度超過2%,隨後隨著美元(USD)和美債收益率失去動能而反彈。截至發稿時,黃金/美元交投於4435美元附近,當日下跌0.85%。
加密貨幣6.38億美元回購熱潮可能並不像看起來那麼看漲
據報導,去中心化金融(DeFi)協議在 8 月花費了 6.38 億美元回購其原生代幣,較一年前增長 17%。從表面上看,回購趨勢表明加密貨幣行業正在快速成熟,開始採用華爾街最古老的工具之一來提振估值並分配收入。 當進一步拆解這一數字後,這一標題就沒那麼令人印象深刻了。
8月非農就業數據將如何影響市場對9月聯準會決議的定價?
Nonfarm Payrolls (NFP) in the United States (US) rose by 162K in August, the US Bureau of Labor Statistics (BLS) reported on Friday. This print surpassed the market expectation of 56K by a wide margin.