- 英鎊/美元觸及五個月高點,較 8 月初低點高出約 4 美分。
- 英國 10 年期金邊債券收益率維持在 5% 上方,為七國集團中最高。
- 本週英國沒有數據,市場焦點轉向核心 PCE、傑克遜霍爾年會以及美聯儲主席主題演講。
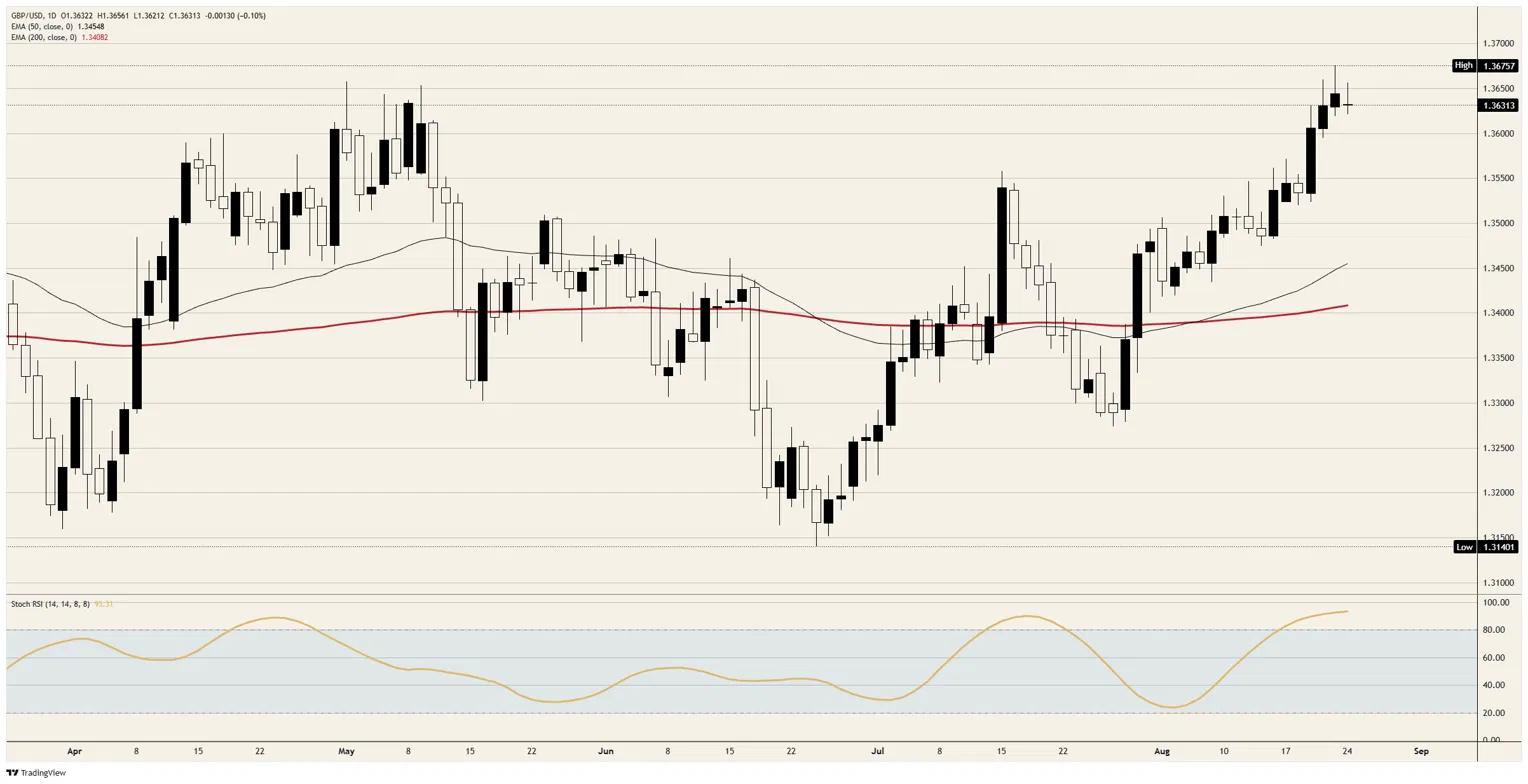
英鎊在北美午後時段維持在 1.3600 上方,僅較當日略低,且波動區間不足 35 個點;上週末其一度錄得接近 1.3700 的五個月高點。8 月以來的漲幅已較 8 月初低點增加約 4 美分,而這一走勢幾乎沒有來自英國方面的因素支撐。
這種缺席才是故事本身,而不是附註。英國央行(BoE)自 7 月以來一直按兵不動,下一次決議將在 9 月 17 日公布,而從現在到那時的國內經濟日曆空空如也。這波行情的每一個點子,都是在別處定價的。
這輪反彈的"作者"是美國
美國財政部於 8 月 19 日宣布,自 9 月 9 日起將至少把長期債券回購操作規模擴大一倍;這一決定距離其公布本季度計劃僅兩週,距離 30 年期收益率升至 2007 年以來未見水平僅一週。此後美元持續承壓,按貿易加權口徑,過去一個月下跌約 2.5%。
週一則帶來了第二波衝擊。報導稱,該部門可能動用約 1 萬億美元的財政部一般帳戶為擴大的回購提供資金,這一消息推動 10 年期收益率跌破 4.72%,30 年期收益率逼近 5.25%,而美元僅勉強出現小幅反彈。令外匯交易員不安的是,上週收益率上升、美元卻同步下跌的相關性。儲備貨幣本不該如此表現。
這一差異對英鎊最終如何受傷至關重要。期貨市場仍幾乎完全計入美聯儲在年底前加息一次,因此這並不是因為鴿派利率路徑而遭拋售的美元。美元遭拋售,是因為市場懷疑發行美元的政府更願意管理收益率曲線,而不是任其自行調整。
英國也面臨同樣的問題,只是定價更差
英國 10 年期金邊債券收益率高於 5%,比因債務可持續性擔憂而被拋售的美國國債高出約三分之一個百分點,而且本月一直維持在這一水平。美國聯邦債務超過 40 萬億美元,這才是推動美元走勢的數字。沒有人把同樣的算術應用到一位長期端利率已經更高的借款人身上。
國內數據也無助於支撐英鎊。7 月通脹同比加速至 2.9%,為 3 月以來最快,核心通脹為 2.6%,兩者都高於 3.75% 的英國央行利率本應實現的水平。勞動力市場則朝相反方向發展,失業率維持在 4.9%,帶薪就業人數同比減少 8.6 萬。10 月 28 日的秋季預算案尚未被任何因素定價。
這些都沒有讓英鎊付出代價,因為過去為美元持有者提供回報的收益率差已經消失。英國央行利率目前為 3.75%,與美聯儲目標區間上限持平,因此多年來壓制英鎊的套息邏輯已不再適用。貶值交易找到了唯一一隻收益率高於美元的主要貨幣,卻沒有去核算英國的借貸成本。
本週每一個催化劑都來自美國
週二數據較少,12:15 GMT 公布私營部門就業追蹤器四週均值,13:00 公布 6 月房價,14:00 則公布 8 月消費者信心以及 7 月新屋銷售。週三才是真正的考驗。預計 7 月核心個人消費支出(PCE)價格指數環比上漲 0.2%,高於前值 0.1%,年率維持在 3.3%,同樣在 GMT12:30 公布的還有第二次公布的第二季度國內生產總值(GDP),年化增速為 1.5%,以及 7 月耐用品訂單,預計增長 0.7%。
隨後,傑克遜霍爾研討會將於週四至週六舉行,週四公布的失業救濟申請人數預計為 208K,美聯儲主席的主題演講將在週五 GMT14:00 進行。週五還將公布芝加哥採購經理人指數(PMI)57、8 月密歇根大學消費者信心指數終值 51,以及非農就業人數的初步基準修正。繼 7 月報告出現 23K 收縮之後,這一修正是最有可能讓美元難堪的公布,而且它將在與主題演講相同的時段公布。
需要關注的水平
阻力位:1.3650 區域限制了當前的上行走勢,而上週高點略低於 1.3700 則是關鍵分界線。若突破該位,本週期內將不再有供應壓力。
支撐位:1.3600 關口是首個底部,自 8 月 19 日以來每次回落都守住了該位。其下方,1.3550 是突破前的盤整平台,失守該位將進一步下看 1.3500。
偏向:只要 1.3600 守住,整體仍偏看漲。日線隨機相對強弱指數(Stoch RSI)高於 93 只是警告而非信號,而真正終結這輪漲勢的具體因素,將是美聯儲主席在週五提醒市場,12 月加息仍已被計入定價。若日線收於 1.3550 下方,則走勢轉弱,50 日指數移動平均線(EMA)附近的 1.3450 將成為下一個真正的磁吸位。
英鎊/美元日線圖
英鎊常見問題(FAQ)
英鎊(GBP)是世界上最古老的貨幣(公元886年),也是英國的官方貨幣。根據2022年的數據,它是全球第四大外匯交易單位,占所有交易的12%,平均每天6300億美元。它的主要交易對是英鎊/美元,也被稱為「Cable」,占外匯的11%,英鎊/日元,或被交易員稱為「龍(Dragon)」(3%),歐元/英鎊(2%)。英鎊由英格蘭銀行(BoE)發行。
「影響英鎊價值的唯一最重要的因素是英格蘭銀行決定的貨幣政策。英國央行的決定是基於它是否實現了「物價穩定」的主要目標——穩定在2%左右的通脹率。實現這一目標的主要工具是調整利率。當通脹過高時,英國央行將試圖通過提高利率來控製通脹,從而提高個人和企業獲得信貸的成本。這總體上對英鎊有利,因為更高的利率使英國成為對全球投資者更具吸引力的投資場所。當通脹降得太低時,這是經濟增長放緩的跡象。在這種情況下,英國央行將考慮降低利率以降低信貸成本,這樣企業就會借入更多資金,投資於促進增長的項目。」
「公布的數據可以衡量經濟的健康狀況,並可能影響英鎊的價值。GDP、製造業和服務業pmi以及就業等指標都可以影響英鎊的走勢。強勁的經濟有利於英鎊。這不僅會吸引更多的外國投資,還可能鼓勵英國央行提高利率,這將直接推高英鎊。否則,如果經濟數據疲軟,英鎊可能會下跌。」
「英鎊的另一個重要數據是貿易帳。該指標衡量的是一個國家在一定時期內出口收入與進口支出之間的差額。如果一個國家生產非常受歡迎的出口產品,其貨幣將純粹受益於尋求購買這些商品的外國買家所創造的額外需求。因此,凈貿易余額為正會使貨幣走強,反之亦然。」
本頁面資訊包含前瞻性陳述,涉及風險和不確定性。本頁所介紹的市場和工具僅供參考,不應以任何方式被視為購買或出售這些資產的建議。在做任何投資決定之前,你都應該做充分的調查。FXStreet不以任何方式保證該資訊沒有錯誤、錯誤或重大錯報。它也不保證這些資料是及時的。在公開市場投資涉及很大的風險,包括損失全部或部分投資,以及精神上的痛苦。所有與投資有關的風險、損失和成本,包括本金的全部損失,均由您負責。本文僅代表作者個人觀點,並不代表FXStreet或其廣告商的官方政策或立場。作者不對本頁連結的資訊負責。
如果文章正文中沒有明確提到,在撰寫本文時,作者在本文中提到的任何股票中都沒有頭寸,也沒有與文中提到的任何公司有業務關係。除了FXStreet,作者沒有收到撰寫這篇文章的報酬。
FXStreet和作者不提供個性化的建議。作者對該資訊的準確性、完整性或適用性不作任何陳述。FXStreet和作者將不承擔任何錯誤,遺漏或任何損失,傷害或損害由此資訊及其顯示或使用引起的。錯誤和遺漏除外。本文作者和FXStreet並非註冊投資顧問,本文內容無意提供任何投資建議。
最新新聞
推薦內容

今日外匯:隨著債券收益率和油價回落,美元從18個月高點回落
以下是您在 10 月 13 日星期二需要了解的內容: 在部分美國市場因假期休市後,美元指數(DXY)自 18 個月高點回落至 102.35 附近。10 年期美債收益率回落,油價下跌。美國 ADP 就業數據和成屋銷售數據將於晚些時候公布。市場注意力將轉向週三公布的美國消費者物價指數(CPI)通膨報告,隨後是週四的生產者物價指數(PPI)和零售銷售數據。
澳元/美元價格預測:下行的20日EMA為進一步下跌提供理由
週二歐洲交易時段,澳元(AUD)兌美元(USD)小幅走高,交投於 0.6960 附近。由於美國國債收益率在週三公佈 9 月消費者物價指數(CPI)數據前下跌,美元承壓,澳元/美元小幅上行。 下表顯示了 美元 (USD) 對所列主要貨幣 今日的變動百分比。 美元 對 日元 最弱。

黃金在美元回落之際升至4,200美元;聯準會升息押注料將限制進一步漲幅
黃金延續盤中溫和上漲走勢,並在亞洲時段觸及約4,200美元附近的日內新高。美元自2025年4月以來的最高水平回落,因部分獲利了結而承壓,為這一商品提供支撐。不過,美國聯邦準備理事會的鷹派立場以及中東衝突升級,可能限制這種避險貨幣進一步下跌
比特幣儘管近期宏觀壓力仍顯現築底跡象
週一,比特幣(BTC)仍在 82,000 美元上方區間震盪,因即將公布的美國經濟數據和鏈上指標拖累市場情緒。 加密交易公司 QCP Group 在週一的報告中表示,在市場最大單日清算事件過去一年後,比特幣一直保持更穩固的基礎。
9月非農就業數據將如何影響市場對10月聯準會決議的定價?
Nonfarm Payrolls (NFP) in the United States (US) rose by 29K in September, the US Bureau of Labor Statistics (BLS) reported on Friday.