
要點
- 又一個超預期並上調指引的季度:營收較預期高出 4.2%,第三季度指引較市場共識高出約 4%,管理層目前預計 2028 財年營收增長約 70%,高於當前預期的 45%,這證實需求仍強於可用供給。
- 兩項公司逆風——以及一個宏觀障礙:記憶體成本預計將把毛利率從 75% 拉低至 71–72%,而自由現金流環比下降 56%。更高的長期債券收益率則為英偉達及其他長久期 AI 股票帶來額外的估值逆風。
- 對 AI 生態系統有利,但選擇性越來越強:最強的傳導效應體現在記憶體、網路、封裝和電力基礎設施。超大規模雲服務商面臨更為分化的結果,因為更強的 AI 需求伴隨著更高的資本支出、更弱的自由現金流,以及更大的盈利變現壓力。
英偉達再次交出超預期並上調指引的季度業績,但最大的利好並不是季度本身的超預期。更重要的是,管理層實際上在告訴投資者,即便在如此規模下,AI 需求仍受供給限制——並指引 2028 財年營收增長約 70%,而當前預期僅為 45%。
這有力反駁了"AI 資本支出週期已經見頂"的說法。但在市值超過 5 萬億美元的情況下,僅有強勁需求還不夠。利潤率、現金轉化,以及英偉達客戶所創造的回報,將越來越決定這一故事的下一階段。
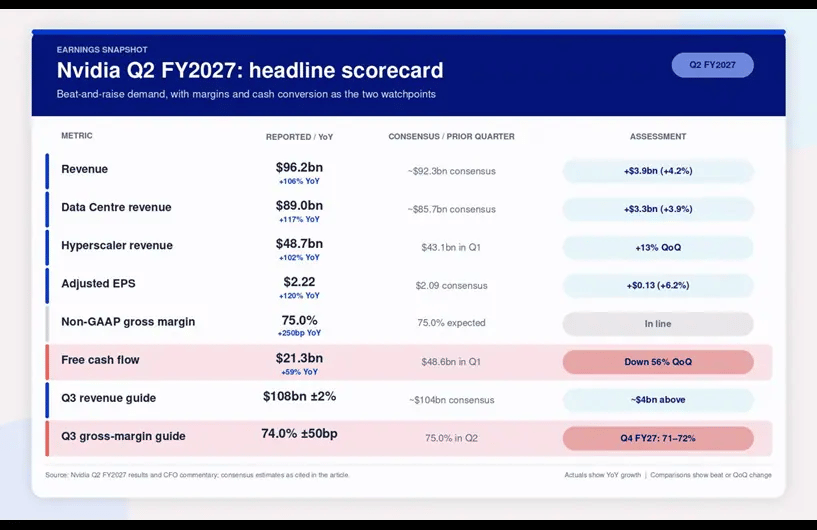
營收同比增長 106%,調整後營業利潤增長 124%。超大規模雲服務商營收也增長了一倍多,而毛利率基本符合預期,為 75%。
更明顯的失望來自自由現金流。自由現金流為 213 億美元,據報遠低於預期,並較上一季度大幅下降,不過仍比一年前高出 59%。
需求強於預期,而且更為廣泛
資料中心營收達到 890 億美元,占英偉達總營收的 92%以上。
在資料中心業務中,超大規模雲服務商營收環比增長 13%,至 487 億美元。來自 AI 雲、工業公司和企業的營收增長更快,達 25%,至 403 億美元。
這一差異很重要。英偉達不再完全依賴少數美國科技巨頭。原生 AI 公司、主權項目、工業客戶和企業正成為越來越重要的需求來源。
這仍然是 AI 基礎設施內部的多元化,而不是真正的業務多元化。但這降低了英偉達增長完全取決於四五家超大規模雲服務商資本支出決策的風險。
最強的看漲驚喜出現在電話會議中
管理層預計營收將在2028 財年增長約 70%,這在很大程度上覆蓋了 2027 年日曆年。市場預期據報接近 45%。
英偉達還表示,目前只能滿足約 70%的需求。換句話說,眼下的限制仍然是供給,而不是客戶不足。
這份指引是英偉達股價在財報公布後於盤後交易中上漲逾 4%的主要原因,儘管市場對業績的初步反應較為克制。
這也改變了關於增長見頂的討論。如果英偉達明年財年能夠實現接近 70%的增長,那麼 1080 億美元的季度營收運行率看起來就不再像週期的終點。
Rubin 執行風險已下降,但並未消失
英偉達於 8 月初開始發運 Vera Rubin 的生產批次,同時庫存從 258 億美元增加至 316 億美元,為產能爬坡做準備。
這令人安心,因為英偉達在 Blackwell 和 Blackwell Ultra 擴產後,正立即嘗試又一次重大的架構轉型。到目前為止,沒有跡象顯示客戶會因等待 Rubin 而推遲支出。
不過,開始生產並不等同於證明能夠順利、大規模部署。未來兩個季度將檢驗:
- Rubin 製造良率;
- HBM4 供應情況;
- 機架級整合;
- 先進封裝產能;
- 網路、電力和散熱供應;
- 客戶安裝並使用已交付系統的速度。
這份報告降低了產品切換放緩的風險,但 Rubin 的規模和複雜性意味著執行仍然至關重要。
中國是可選項,不是基本情景的一部分
中國貢獻了英偉達資料中心營收的不到 1%,而公司在第三季度展望中假設中國資料中心計算營收為零。
這意味著 1080 億美元的指引並不依賴監管放鬆。任何實質性重啟都將帶來增量上行空間。
從長期來看,風險在於英偉達的缺席為中國公司提供了一個受保護的市場,使其能夠開發國產加速器和軟體生態系統。即便限制最終放鬆,其中部分市場也可能難以奪回。
對於亞洲市場而言,短期傳導效應最有利於韓國的記憶體供應商,以及台灣的晶圓代工、封裝和伺服器供應鏈。與此同時,英偉達持續缺席中國市場,也強化了國內替代的戰略理由。
毛利率是盈利的關鍵拉鋸點
英偉達第二季度實現了 75% 的毛利率,但對第三季度的指引為 74%。管理層隨後表示,在 1 月季度,毛利率可能降至約 71–72%,然後在下一財年穩定在 72–73% 左右。
最大的壓力來自昂貴且稀缺的記憶體。英偉達正計劃提高部分即將推出系統的價格,但更高的零部件成本與公司將其轉嫁給客戶之間存在時間差。
看漲的解讀是,毛利率下降是因為 AI 需求壓倒了記憶體供應鏈。英偉達繼續擁有強大的定價能力,而較低的毛利率被收入增長所抵消。
較不樂觀的解讀是,隨著系統成本上升、複雜性增加以及投入更昂貴,英偉達的峰值經濟性正受到考驗。
在季度營收超過 1000 億美元的情況下,毛利率每下降一個百分點,就意味著超過 10 億美元的毛利潤。
現金轉化是另一個弱點
盈利與現金流之間的差距異常之大。調整後淨利潤達到 540 億美元,但自由現金流僅為 213 億美元,這意味著現金轉化率不足 40%。
這主要反映了營運資本的大幅增加:
- 應收帳款占用了 223 億美元現金。
- 庫存增加了 58 億美元。
- 應收帳款周轉天數從 45 天升至 60 天。
- 現金稅款也拖累了經營現金流。
英偉達將應收帳款增加歸因於與投資級客戶簽訂的大額、多季度協議採用了更長的付款期限。庫存增加則反映了為 Rubin 做準備。
隨著款項到帳以及 Rubin 庫存發貨,其中部分壓力可能會逆轉,因此自由現金流下降並不一定意味著需求走弱。不過,這確實使本季度的盈利品質不那麼"乾淨",隨著英偉達延長客戶帳期並承擔更大的融資承諾,這一點值得關注。儘管如此,在股價經歷如此強勁上漲之後,現金轉化如今已成為投資者無法忽視的另一項指標。
英偉達本季度還向股東返還了約 260 億美元——超過了其創造的自由現金流。公司完全可以憑藉資產負債表和上半年現金生成能力輕鬆承受這一水平,但如果較弱的現金轉化持續下去,這一節奏將更難維持。
按 GAAP 計算的淨利潤為 597 億美元,其中還包括 78 億美元的股權證券收益。因此,調整後淨利潤 540 億美元更能反映基礎業績。
英偉達正逐漸成為 AI 金融支持者
英偉達披露:
- 供應和產能承諾達 2790 億美元,較上季度的 1190 億美元大幅增加,主要與記憶體有關;
- 未來總承諾約為 3660 億美元;
- 另有 560 億美元的 AI 雲和第三方租賃承諾;
- 最高總擔保額達 1085 億美元,其中包括與 OpenAI 和 SB Energy 在俄亥俄州的資料中心開發相關的最高 1050 億美元;
- 旨在調動超過 5000 億美元第三方資本用於 AI 基礎設施的合作夥伴關係。
這些安排有助於英偉達確保稀缺供應、加快客戶部署並擴大其可觸達市場。
但這也使公司的風險狀況更加複雜。投資者如今越來越需要考慮客戶信用品質、租賃、擔保、收入分成協議以及英偉達的股權投資,而不僅僅是 GPU 出貨量。
這並不自動意味著收入是循環的。但這確實意味著,英偉達正越來越多地幫助創造並為其銷售對象所在的生態系統提供融資。
較弱的自由現金流結果使這一發展更具相關性。英偉達仍擁有充足的財務靈活性,但隨著承諾增加以及營運資本需求上升,這一緩衝可能會逐步縮小。
英偉達業績對 AI 生態系統意味著什麼
- 記憶體:英偉達的毛利率指引證實,HBM 和伺服器記憶體供應目前仍然緊張,支撐了 SK 海力士、美光及其他供應商的定價能力。但供應正在追趕。記憶體交易的下一階段,取決於 AI 需求以及每個加速器所需的記憶體含量上升,能否消化新增產能——而不僅僅是短缺推動價格上漲。
- 超大規模雲廠商和定制晶片:英偉達的前景再次為超大規模雲廠商的資本支出提供了信心。但英偉達 GPU 和記憶體越昂貴,企業開發定制晶片的動力就越強。這並不會削弱谷歌 TPU、亞馬遜 Trainium 或博通和 Marvell ASIC 的機會。英偉達可以在前沿 AI 領域保持主導地位,而定制處理器則在特定推理工作負載中占據更大份額。
- 網路、光學、電力和散熱:Rubin、Spectrum-6 網路以及規模越來越大的 AI 工廠表明,瓶頸正從 GPU 擴展到記憶體頻寬、資料傳輸、電力、散熱和資料中心產能。這些仍然是基礎設施建設中具有吸引力的二級領域。
- AI 雲:英偉達 AI 雲、工業和企業部門環比增長 25%,為 CoreWeave 和 Nebius 等部分提供商提供了支撐。但高槓桿、客戶集中度以及對外部融資的依賴,使其成為整個生態系統中風險較高的部分之一。
- 晶圓代工和封裝:Rubin 的放量有利於台積電和先進封裝供應商。需求可見度依然強勁,但產能限制、客戶集中度和地緣政治風險不容忽視。
總體而言,英偉達的業績驗證了 AI 基礎設施交易——但這並不意味著可以無差別追逐所有貼著 AI 標籤的標的。零部件成本上升、更高的良率以及證明回報的必要性,將越來越把擁有定價能力和可見需求的公司與其他公司區分開來。
結論
英偉達的報告消除了圍繞需求的一項重大短期擔憂。AI 基礎設施週期尚未見頂,Rubin 正進入量產階段,而供應仍是制約因素。
但這並沒有消除估值爭論。
下一個考驗是,隨著業務規模擴大,英偉達能否保住足夠高的超額毛利率,並恢復更強的現金轉化。與此同時,超大規模雲廠商必須證明,快速上升的 AI 支出能夠帶來足夠回報——尤其是在長期收益率為投資者提供越來越可信替代方案的情況下。
對於英偉達以及更廣泛的 AI 生態系統而言,問題已不再是增長是否存在,而是這種增長的經濟性最終會落在何處。
最新新聞
推薦內容
澳元/美元在0.7200上方延續區間震盪,交易員等待美國通膨數據
澳元/美元預計在週四亞洲時段於0.7200上方延續其盤整走勢,市場訊號好壞參半。澳洲央行升息押注上升,使澳元維持在5月14日以來的最高水平附近。不過,聯準會偏鷹派的預期以及美伊緊張局勢升溫,為美元提供了一些支撐,限制了該貨幣對的上行空間,因交易員正等待美國通膨數據
美元/日圓在153.50附近盤整,因空頭在美國通膨數據公布前轉趨謹慎
美元/日圓在週四亞洲時段穩定於153.50上方,但仍接近本週稍早創下的七個月低點,因日本央行鷹派重新定價持續支撐日圓。與此同時,9月聯準會升息押注升溫以及美伊緊張局勢加劇,有助於緩解美元賣壓,並在美國通膨數據公布前為該貨幣對提供一些支撐。
比特幣價格預測:隨著謹慎情緒升溫,BTC反彈放緩
比特幣(BTC)週三小幅反彈,撰寫本文時交投於 79000 美元上方,此前兩個交易日累計下跌超過 2.4%。隨著中東緊張局勢加劇,機構需求已出現謹慎跡象,現貨交易所交易基金週二錄得小幅資金流出。與此同時,衍生品活動仍然低迷,交易員對加密貨幣之王的態度正逐漸變得更加猶豫。
8月非農就業數據將如何影響市場對9月聯準會決議的定價?
Nonfarm Payrolls (NFP) in the United States (US) rose by 162K in August, the US Bureau of Labor Statistics (BLS) reported on Friday. This print surpassed the market expectation of 56K by a wide margin.