- 自臨時停火以來,WTI 和布倫特幾乎回吐了全部衝突溢價。
- 拋售忽視了依然極度緊張的實物市場。
- 美國主要交割中心的庫存接近操作底線,而成品油利潤率依然高企。
- 最終的供應過剩確實存在,但其到來將遠比當前曲線預期的要慢得多。
原油市場本週忙於消化一場尚未真正解決的戰爭。西德克薩斯中質原油(WTI)價格已滑向70美元中段,布倫特原油則跌至80美元下方,幾乎回吐了自2月底霍爾木茲海峽受限以來積累的全部溢價。觸發因素是美伊臨時停火協議以及首批油輪重新穿越該水道;市場完全消化了這一消息。
尷尬的是,停火協議已經出現裂痕,首輪談判從週五推遲到下週中旬。更重要的是,螢幕背後的實物市場與期貨市場忙於定價的那種清晰、重新開放的供應鏈截然不同。從更長遠來看,空頭關於供應過剩的判斷是正確的;只是他們的時間表嚴重錯誤。
真正的緊張局勢已轉移至下游
拋售基於一個隱含假設,即原油價格下跌意味著一切價格都會下降;這正是其失效之處。關閉事件對成品油、柴油、航空煤油和石化原料的衝擊遠大於對原油本身的影響;這些市場即使在基準價格回落時依然保持緊張。中餾分油的利潤率在春季達到多年高點;區域性航空煤油利潤率飆升至僅在買方真正供應短缺時才出現的水平。
煉油產能不會因停火而恢復
即使原油價格持續下跌,也無法緩解鏈條中真正受限的環節。煉油產能是瓶頸;一系列永久性工廠關閉已剝離了每日超過一百萬桶的加工能力,而任何和平協議都無法恢復。美國頁岩油拉動的輕質原油在中餾分切割中相對較差,而中餾分是柴油和航空煤油的主要來源;因此,更多的國內原油並不能有效補充最緊缺的產品。
交割中心庫存幾近枯竭
上游情況同樣緊張。美國主要交割中心的商業庫存已連續八週下降至約2000萬桶,接近交易員視為操作底線的水平。美國庫存的最廣泛指標目前處於1980年代中期以來的最低水平,這得益於創紀錄的出口量,使美國成為海灣地區供應緊張市場的最後賣家。這與價格下跌所暗示的庫存充足背景完全相反。
重新開放的海峽並非暢通無阻
重新開放被視為一個開關,但其表現更像一個緩慢調節的旋鈕。清除水雷需要數月而非數天;重新調配滯留在海灣的油輪則需數週時間;重啟關閉的油田更為緩慢,因為強制停產可能損害油藏壓力並導致油井退化。為大型生產商提供諮詢的顧問警告稱,流量可能要到明年深秋才能恢復到戰前水平。市場已提前反映了一個無法按當前價格預期時間表實現的復甦。
供應過剩確實存在,只是尚未到來
這並不意味著空頭在方向上錯誤。一旦水道清理完畢,海灣地區的原油真正回歸,結構性供應過剩將顯現。春季價格飆升已削弱需求,官方預測今年全球消費將萎縮;隨著停產油井恢復,供應將超過需求。同樣的預測顯示庫存將快速增長,布倫特價格預計第四季度將下滑至70美元低位,2027年將進一步下跌。合理的解讀是一個兩階段曲線:當前緊張且被低估,後期供應過剩。
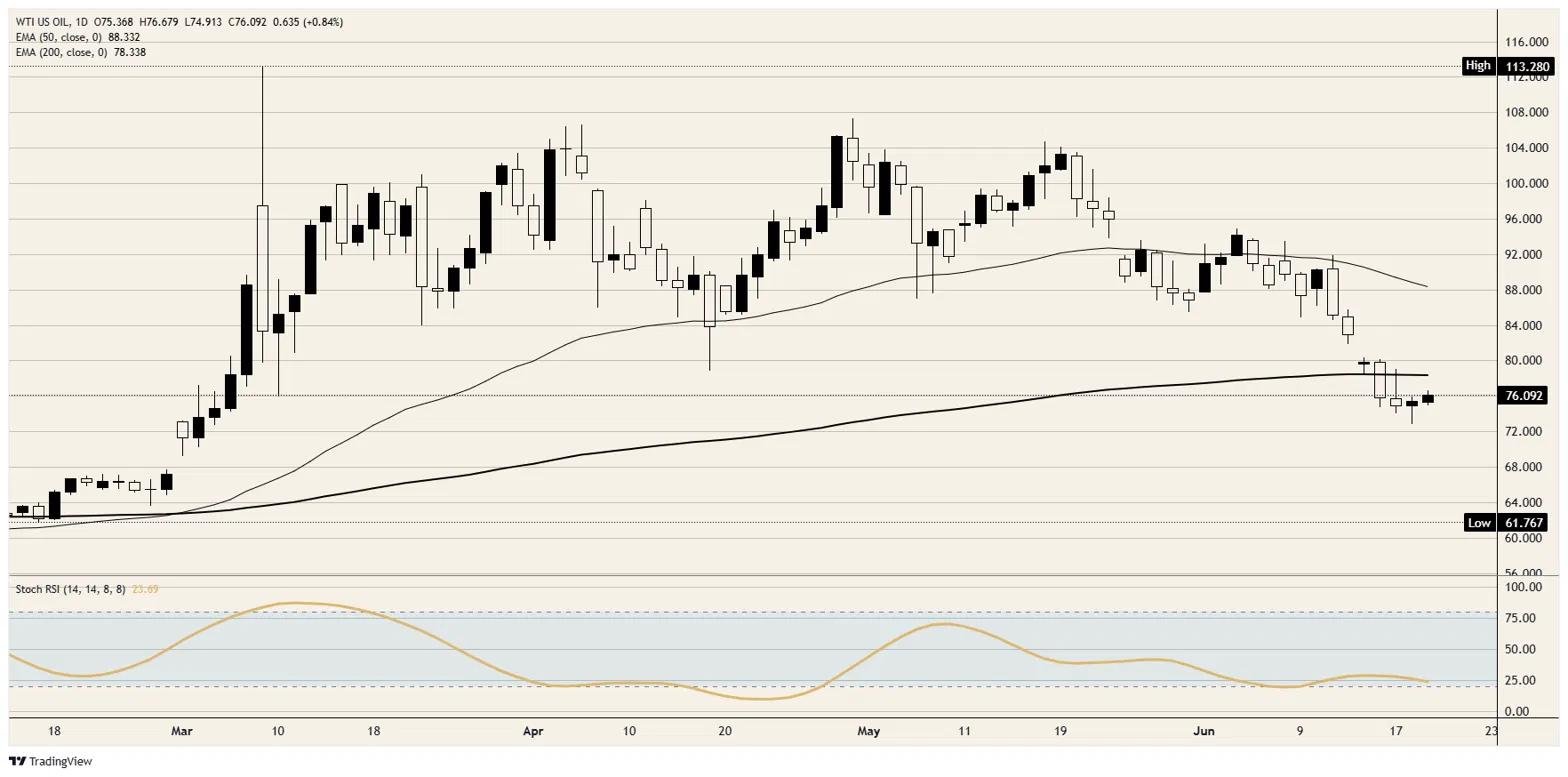
阻力位:WTI 首個阻力位接近77.00美元,隨後是200日指數移動平均線(EMA)位於78.00至78.50美元之間,80.00美元整數關口上方;布倫特被壓制在80.00美元,200日EMA位於82.50至83.00美元,是更強的阻力。
支撐位:WTI 依託約75.00美元支撐,若拋售繼續,74.00美元附近有更深支撐;布倫特支撐位約在78.00至78.50美元,下方關鍵支撐接近76.00美元。
偏向:戰術上,逢低買入抄底。實物市場緊張和日線隨機相對強弱指數(Stoch RSI)處於超賣區,表明下跌過度,傾向於兩大基準回升至200日EMA,同時WTI守住74.00至75.00美元支撐區。戰略上,逢高賣出:隨著供應擴張至2027年,積累的過剩將限制漲勢並使曲線回落至70美元低位及更低。堅定的判斷是當前築底,未來築頂,而非單邊走勢。
WTI 日線圖
WTI原油常見問題(FAQ)
WTI油是在國際市場上銷售的一種原油。WTI是布蘭特、迪拜原油等3大原油之一的西德克薩斯中質油(WTI)。WTI也被稱為「輕」和「甜」,因為其相對較低的重力和含硫量分別。它被認為是一種容易提煉的高品質油。它在美國采購,並通過庫欣中心分發,庫欣中心被認為是「世界管道的十字路口」。它是石油市場的基準,WTI價格經常被媒體引用。
與所有資產一樣,供需關系是WTI原油價格的關鍵驅動因素。因此,全球增長可以成為需求增長的驅動力,反之亦然,導致全球增長疲軟。政治不穩定、戰爭和製裁可能會擾亂供應並影響價格。主要產油國組成的石油輸出國組織(OPEC)的決定是油價的另一個關鍵驅動因素。美元的價值影響WTI原油的價格,因為石油主要以美元交易,因此美元疲軟可以使石油更便宜,反之亦然。
美國石油協會(API)和能源信息署(EIA)發布的每周石油庫存報告影響著WTI原油的價格。庫存的變化反映了供需的波動。如果數據顯示庫存下降,則可能表明需求增加,從而推高油價。庫存增加可以反映供應增加,從而壓低價格。空氣汙染指數的報告每周二發布,環境影響評估報告於周二發布。它們的結果通常是相似的,75%的情況下誤差在1%以內。環境影響評估的數據被認為更可靠,因為它是一個政府機構。
歐佩克(石油輸出國組織)是由12個石油生產國組成的組織,每年舉行兩次會議,共同決定成員國的生產配額。他們的決定經常影響WTI原油價格。當歐佩克決定降低配額時,它可以收緊供應,推高油價。當歐佩克增加產量時,它會產生相反的效果。「OPEC+」指的是一個擴大後的組織,新增了10個非OPEC成員國,其中最引人註目的是俄羅斯。
本頁面資訊包含前瞻性陳述,涉及風險和不確定性。本頁所介紹的市場和工具僅供參考,不應以任何方式被視為購買或出售這些資產的建議。在做任何投資決定之前,你都應該做充分的調查。FXStreet不以任何方式保證該資訊沒有錯誤、錯誤或重大錯報。它也不保證這些資料是及時的。在公開市場投資涉及很大的風險,包括損失全部或部分投資,以及精神上的痛苦。所有與投資有關的風險、損失和成本,包括本金的全部損失,均由您負責。本文僅代表作者個人觀點,並不代表FXStreet或其廣告商的官方政策或立場。作者不對本頁連結的資訊負責。
如果文章正文中沒有明確提到,在撰寫本文時,作者在本文中提到的任何股票中都沒有頭寸,也沒有與文中提到的任何公司有業務關係。除了FXStreet,作者沒有收到撰寫這篇文章的報酬。
FXStreet和作者不提供個性化的建議。作者對該資訊的準確性、完整性或適用性不作任何陳述。FXStreet和作者將不承擔任何錯誤,遺漏或任何損失,傷害或損害由此資訊及其顯示或使用引起的。錯誤和遺漏除外。本文作者和FXStreet並非註冊投資顧問,本文內容無意提供任何投資建議。
最新新聞
推薦內容
調解人推動美國和伊朗之間的和平協議 — FT
《金融時報》週二報導,調解方正加緊推動美國(US)與伊朗之間達成協議。此前,美國總統唐納德-特朗普表示,他已拒絕伊朗提出的重新開放霍爾木茲海峽並重啟結束戰爭談判的提議。 "我們正在各方之間交換信息,並努力建立共同立場,以達成一項協議,使我們所有人免受衝突後果的影響,"卡塔爾外交部發言人馬吉德·安薩里表示。
隨著布洛克淡化澳洲聯儲加息、CPI臨近,澳元跌破0.70
週二,澳元兌美元下跌超過 0.40%,儘管澳大利亞儲備銀行(RBA)將利率上調至 4.60%,但澳儲行行長 Bullock 略偏鴿派的表態為該貨幣對跌破 0.7000 關口鋪平了道路。 華爾街收盤下跌,而美國國債收益率仍處於高位,美國 5 年期和 10 年期國債收益率均高於 5%,隨後是 20 年期和 30 年期國債收益率,分別為 5.61% 和 5.56%。

黃金在4,200美元下方盤整,關注美國ADP與PCE
黃金難以延續前一日自八週低點反彈的走勢,週三亞洲時段在4,200美元下方盤整。隔夜油價下跌緩解了美國公債拋售潮,為黃金提供支撐。然而,聯準會升息押注與通膨擔憂使債券殖利率維持在多年高位附近。此外,地緣政治不確定性支撐避險美元,進而限制黃金走勢。
比特幣價格預測:隨著拋售壓力緩解,BTC重回84,000美元附近
比特幣(BTC)在週二撰寫本文時收復84,000美元,此前一日小幅下跌。持續的機構和企業需求,以及週一較小的獲利了結活動,可能會緩解拋售壓力,並支持加密之王的反彈。 比特幣的機構和企業需求繼續支撐其價格。

聯準會貨幣政策決議:升息還是按兵不動?
The US Dollar (USD) has navigated a positive range on Wednesday, gathering extra pace after the Federal Reserve (Fed) hiked its Fed Funds Target Rate (FFTR) by a quarter percentage point, as widely anticipated. The US Dollar Index (DXY) has managed to reclaim the psychological 100.00 barrier and beyond as investors assessed the Fed’s decision to raise rates to 3.75%-4.00%.