美元回歸平穩,交易者無法透過大量數據和頭條新聞進行解讀
- 美國美元走勢平穩,因美國官員在俄羅斯討論烏克蘭停火。
- 交易者看到美國PPI數據疲軟,初請失業金人數表現積極。
- 美國美元指數在PPI發布後短暫突破104.00,隨後回落。

美國美元指數(DXY)追蹤美元(USD)對六種主要貨幣的表現,在PPI數據疲軟後短暫突破104.00後再次回落。市場在等待訪問俄羅斯的美國外交官關於停火協議的評論,該協議已獲得烏克蘭的綠燈。與此同時,美國總統唐納德·特朗普威脅對來自該地區的所有葡萄酒和香檳徵收200%的關稅。
在經濟方面,週四12:30 GMT發布了一批數據。除了每週的美國初請失業金人數外,2月份的美國生產者價格指數(PPI)數據也公布。市場預計生產者的通脹數據將再次疲軟,因為週三發布的美國消費者價格指數(CPI)低於預期,PPI數據也符合這一趨勢。
每日市場動態:全面反轉
- 市場看到美國收益率飆升至五天高點4.33%,此前本週早些時候曾觸及4.15%。這一走勢是由於資金從美國債券流出,流入美國股票。收益率與美國債券價格呈反向相關,因此如果美國債券價格下跌,美國收益率上漲,從而支撐美元走強。
- 每週的美國初請失業金人數和2月份的美國生產者價格指數(PPI)已發布:
- 截至3月7日的初請失業金人數為220,000,低於預期的225,000。持續失業金人數降至187萬,低於預期的190萬。
- 2月份的月度生產者價格指數(PPI)降至0.0%,遠低於預期的0.3%和上個月的0.4%。月度核心PPI甚至收縮了0.1%,遠低於預期的0.3%。
- 年度PPI降至3.2%,略低於市場共識的3.3%,並低於上個月的3.5%。剔除食品和能源的年度核心PPI為3.4%,略低於預期的3.5%和上個月的3.6%。
- 初步反應對美元是支持的,但在數據發布一小時後,走勢開始反轉。交易者看到疲軟的PPI數據表明需求實際上在下降,可能進一步惡化。
- 在PPI數據發布後,股市下跌,正值美國總統特朗普提到對歐洲葡萄酒和香檳徵收200%關稅之際。
- CME美聯儲觀察工具預測3月19日即將召開的美聯儲會議上不變利率的概率為97.0%。5月7日會議降息的概率為28.1%,6月會議為76.9%。
- 美國10年期收益率在4.34%左右交易,遠離3月4日創下的近五個月低點4.10%,並達到五天高點。
美元指數技術分析:還有人知道嗎?
在週三發布的2月份疲軟CPI報告後,美元指數(DXY)獲得了一些來自美國收益率上升的支持,這為美聯儲(Fed)在2025年進一步降息打開了大門。這一切聽起來似乎矛盾,但這就是市場運作的機制,帶來了美聯儲可能在今年晚些時候降息的緊張局勢,而美國收益率卻在上升。一旦特朗普總統對美國通脹的關稅影響明確,美元指數的方向也將變得清晰。
上行風險在於104.00的拒絕,這可能導致更多的下行。如果多頭能夠避免這一點,預計將向105.00整數關口大幅衝刺,200日簡單移動平均線(SMA)在105.02。一旦突破該區域,一系列關鍵水平,如105.53和105.89,將成為阻力。
在下行方面,103.00整數關口可以視為看跌目標,如果美國收益率再次回落,甚至101.90也不是不可能,如果市場進一步放棄其長期美元持有。
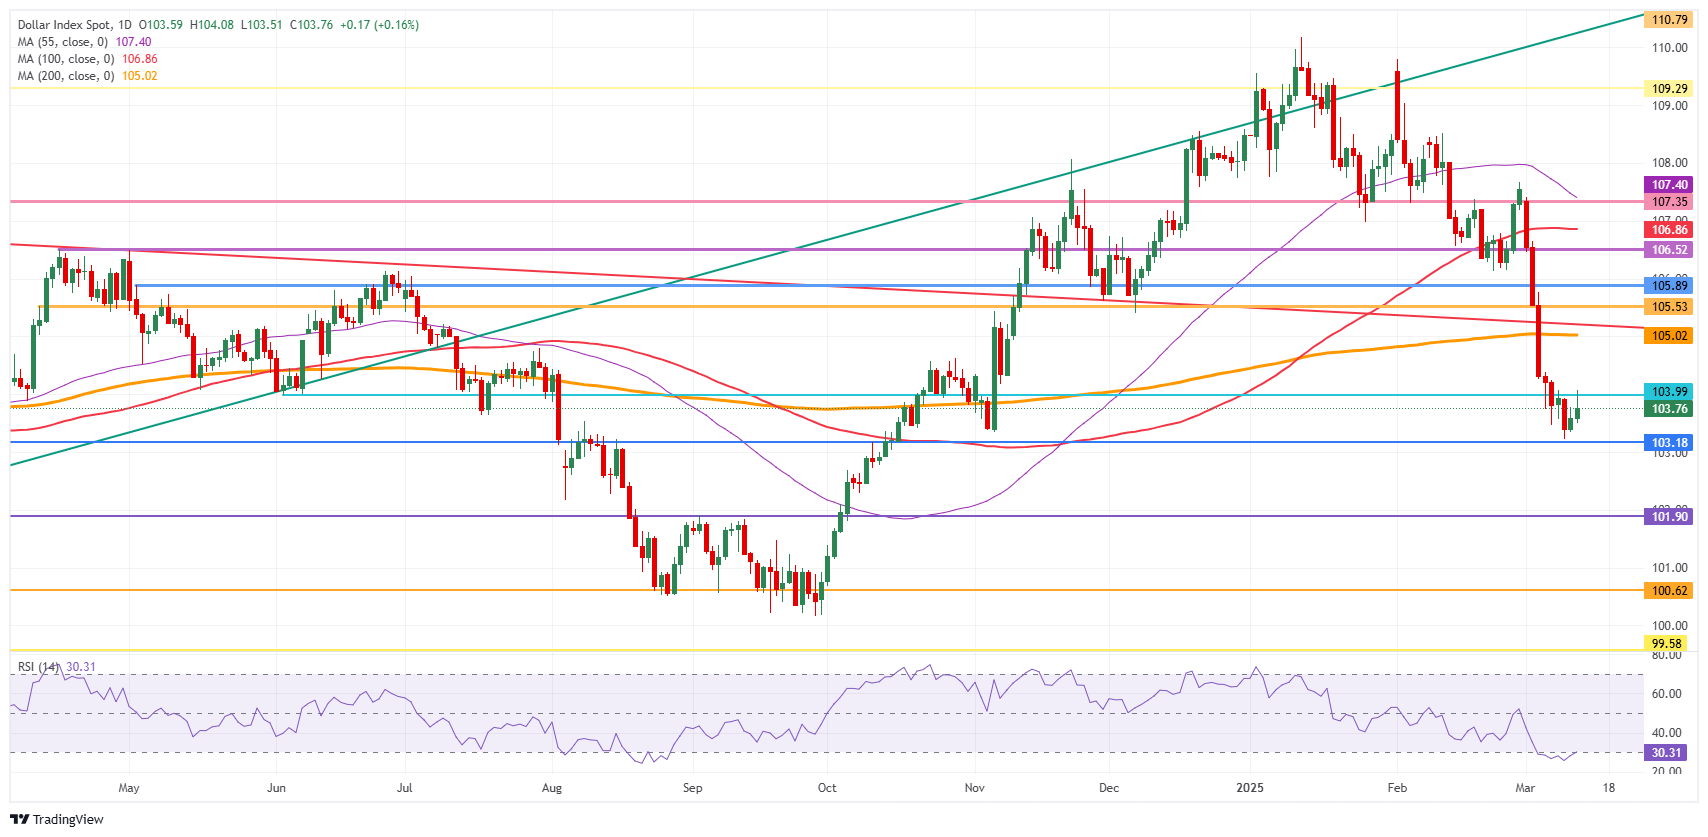
美元指數:日線圖
關稅 FAQs
雖然關稅和稅收都能產生政府收入以資助公共商品和服務,但它們之間有幾個區別。關稅是在進口港口預付的,而稅收是在購買時支付的。稅收是對個別納稅人和企業徵收的,而關稅則由進口商支付。
在經濟學家中,對於關稅的使用存在兩種不同的觀點。一些人認為關稅是保護國內產業和解決貿易不平衡所必需的,而另一些人則將其視為一種有害的工具,可能會在長期內推高價格,並通過促使報復性關稅而導致有害的貿易戰。
在2024年11月的總統選舉前夕,唐納德·特朗普明確表示他打算利用關稅來支持美國經濟和美國生產者。根據美國人口普查局的數據,2024年,墨西哥、中國和加拿大佔美國總進口的42%。在此期間,墨西哥以4666億美元的出口額脫穎而出,成為最大的出口國。因此,特朗普希望在徵收關稅時專注於這三個國家。他還計劃利用關稅產生的收入來降低個人所得稅。
作者
Filip Lagaart
FXStreet
Filip Lagaart is a former sales/trader with over 15 years of financial markets expertise under its belt.





