 Mike Maharrey
Money Metals Exchange
8 月份消費者物價指數(CPI)數據總體符合預期。不過,略高於預期的核心 CPI 讀數提振了市場對美聯儲 9 月會議加息的預期。
與此同時,通脹故事遠不止 CPI。
每個月,美國勞工統計局都會公布消費者物價指數(CPI)報告。政策制定者、評論員和經濟學家會利用這一數據來衡量當前的通脹狀況。
但僅憑 CPI 數據來衡量通脹,有點像只看氣溫就聲稱自己知道天氣如何。
CPI 跟蹤的是價格通脹——更具體地說,是一籃子商品價格的變化。但從歷史上看,通脹被定義為貨幣和信貸供應的增加。消費者價格上漲是這種貨幣通脹的一個影響。換句話說,CPI 衡量的是貨幣通脹的一個症狀。
CPI 反映的是過去的貨幣通脹在經濟中的顯現,但它無法預測通脹的走勢。這意味著我們需要關注貨幣供應指標,才能了解完整的通脹故事。
考慮到這一點,每當每月 CPI 數據公布時,我都會使用四項指標製作一份更全面的通脹報告——CPI、M2 貨幣供應量變化、美聯儲資產負債表變化,以及芝加哥聯儲全國金融狀況指數。
8 月 CPI
在 7 月份相當平穩的 CPI 報告之後,8 月份的數據略微偏熱。
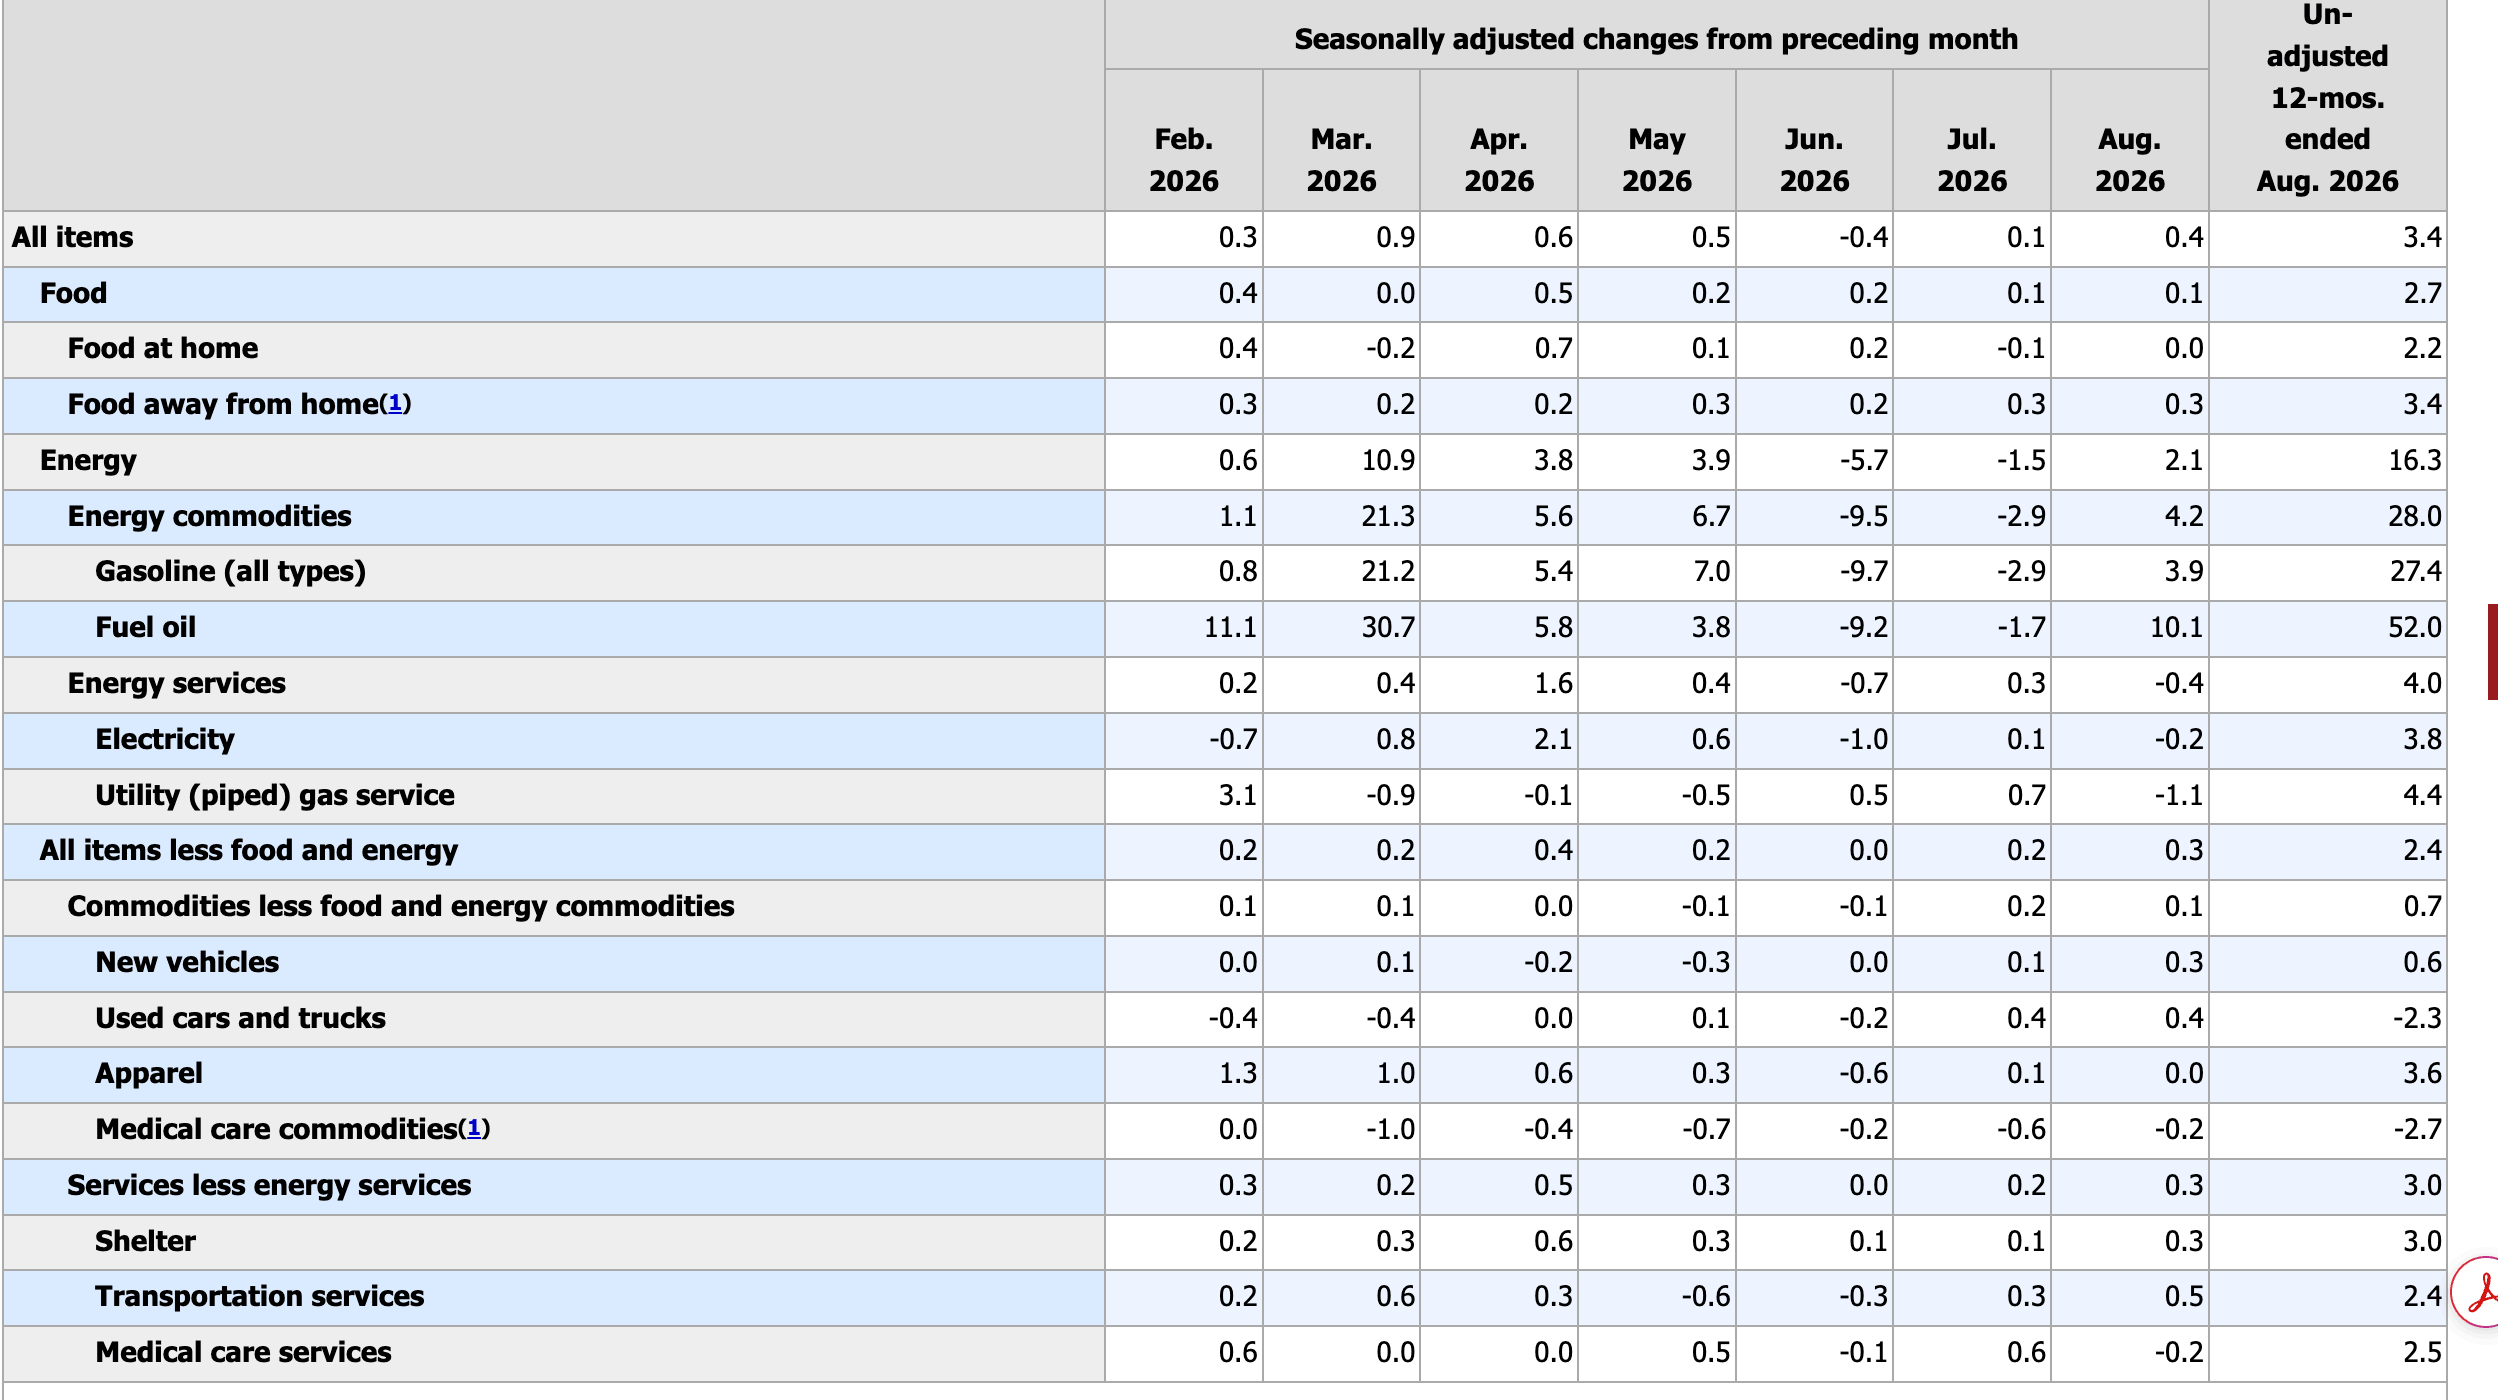
根據最新的 BLS 數據,價格環比上漲 0.4%。儘管有所上升,但數據仍符合預期。
不過,單月上漲 0.4% 並非無關緊要。按年化計算,這相當於 4.8%。
按年率計算,上月總體 CPI 維持在 3.4% 不變。
剔除波動較大的食品和能源價格後,核心 CPI 上升 0.3%,年率則從 2.5% 小幅回落至 2.4%。市場預期核心 CPI 環比上升 0.2%,年率上升 2.4%。
核心 CPI 的月度上漲足以提振市場對美聯儲下週加息的預期。根據芝商所(CME Group)的 FedWatch 工具,投資者目前認為加息的概率為 90%。
Northlight Asset Management 首席投資官 Chris Zaccarelli 反映了這一共識,他對 CNBC 表示,雖然央行加息並無絕對保證,但"很難看出央行如何能證明維持利率不變是合理的。"
汽油價格上漲推動 CPI 走高,8 月份飆升 3.9%。這使能源指數上升 2.1%。
當月住房成本上漲 0.3% 也值得注意。
服務價格環比上漲 0.3%,推動服務價格年率升至 3%。
儘管大多數分析師似乎已接受加息的可能,但並非所有人都認為這是正確的舉措。經濟學家 Daniel Lacalle 認為,即便 CPI 數據略微偏熱,也不應加息。
"市場給美聯儲加息定價為 90% 的概率,但這些數據並不足以證明貨幣恐慌是合理的。8 月 CPI 的上升是由能源推動的。加息不會鑽出一口油井、修建一條管道,也不會降低汽油價格。它們的作用是提高抵押貸款、信用卡和企業融資成本,傷害家庭、投資和小企業。更高利率的全部負擔都落在創造就業者和家庭肩上,而政府支出和能源價格不會受到影響。"
Lacalle 還表示,他認為加息很可能會引發一場"私營部門衰退"。
僅從 CPI 數據來看,很難反駁 Lacalle 的分析。不過,其他通脹指標顯示,管道中仍存在大量通脹壓力。
M2 貨幣供應量
儘管價格正在降溫,但貨幣供應量卻在快速增加。按定義,這就是通脹。不過,我們要過幾個月才會在整體物價水平上看到其影響。
在 2025 年 7 月至 2026 年 7 月期間,貨幣供應量從 229.4 億美元飆升至 232.2 億美元,增幅為 1.22%。
換句話說,我們的實際通脹率為 5.4%。
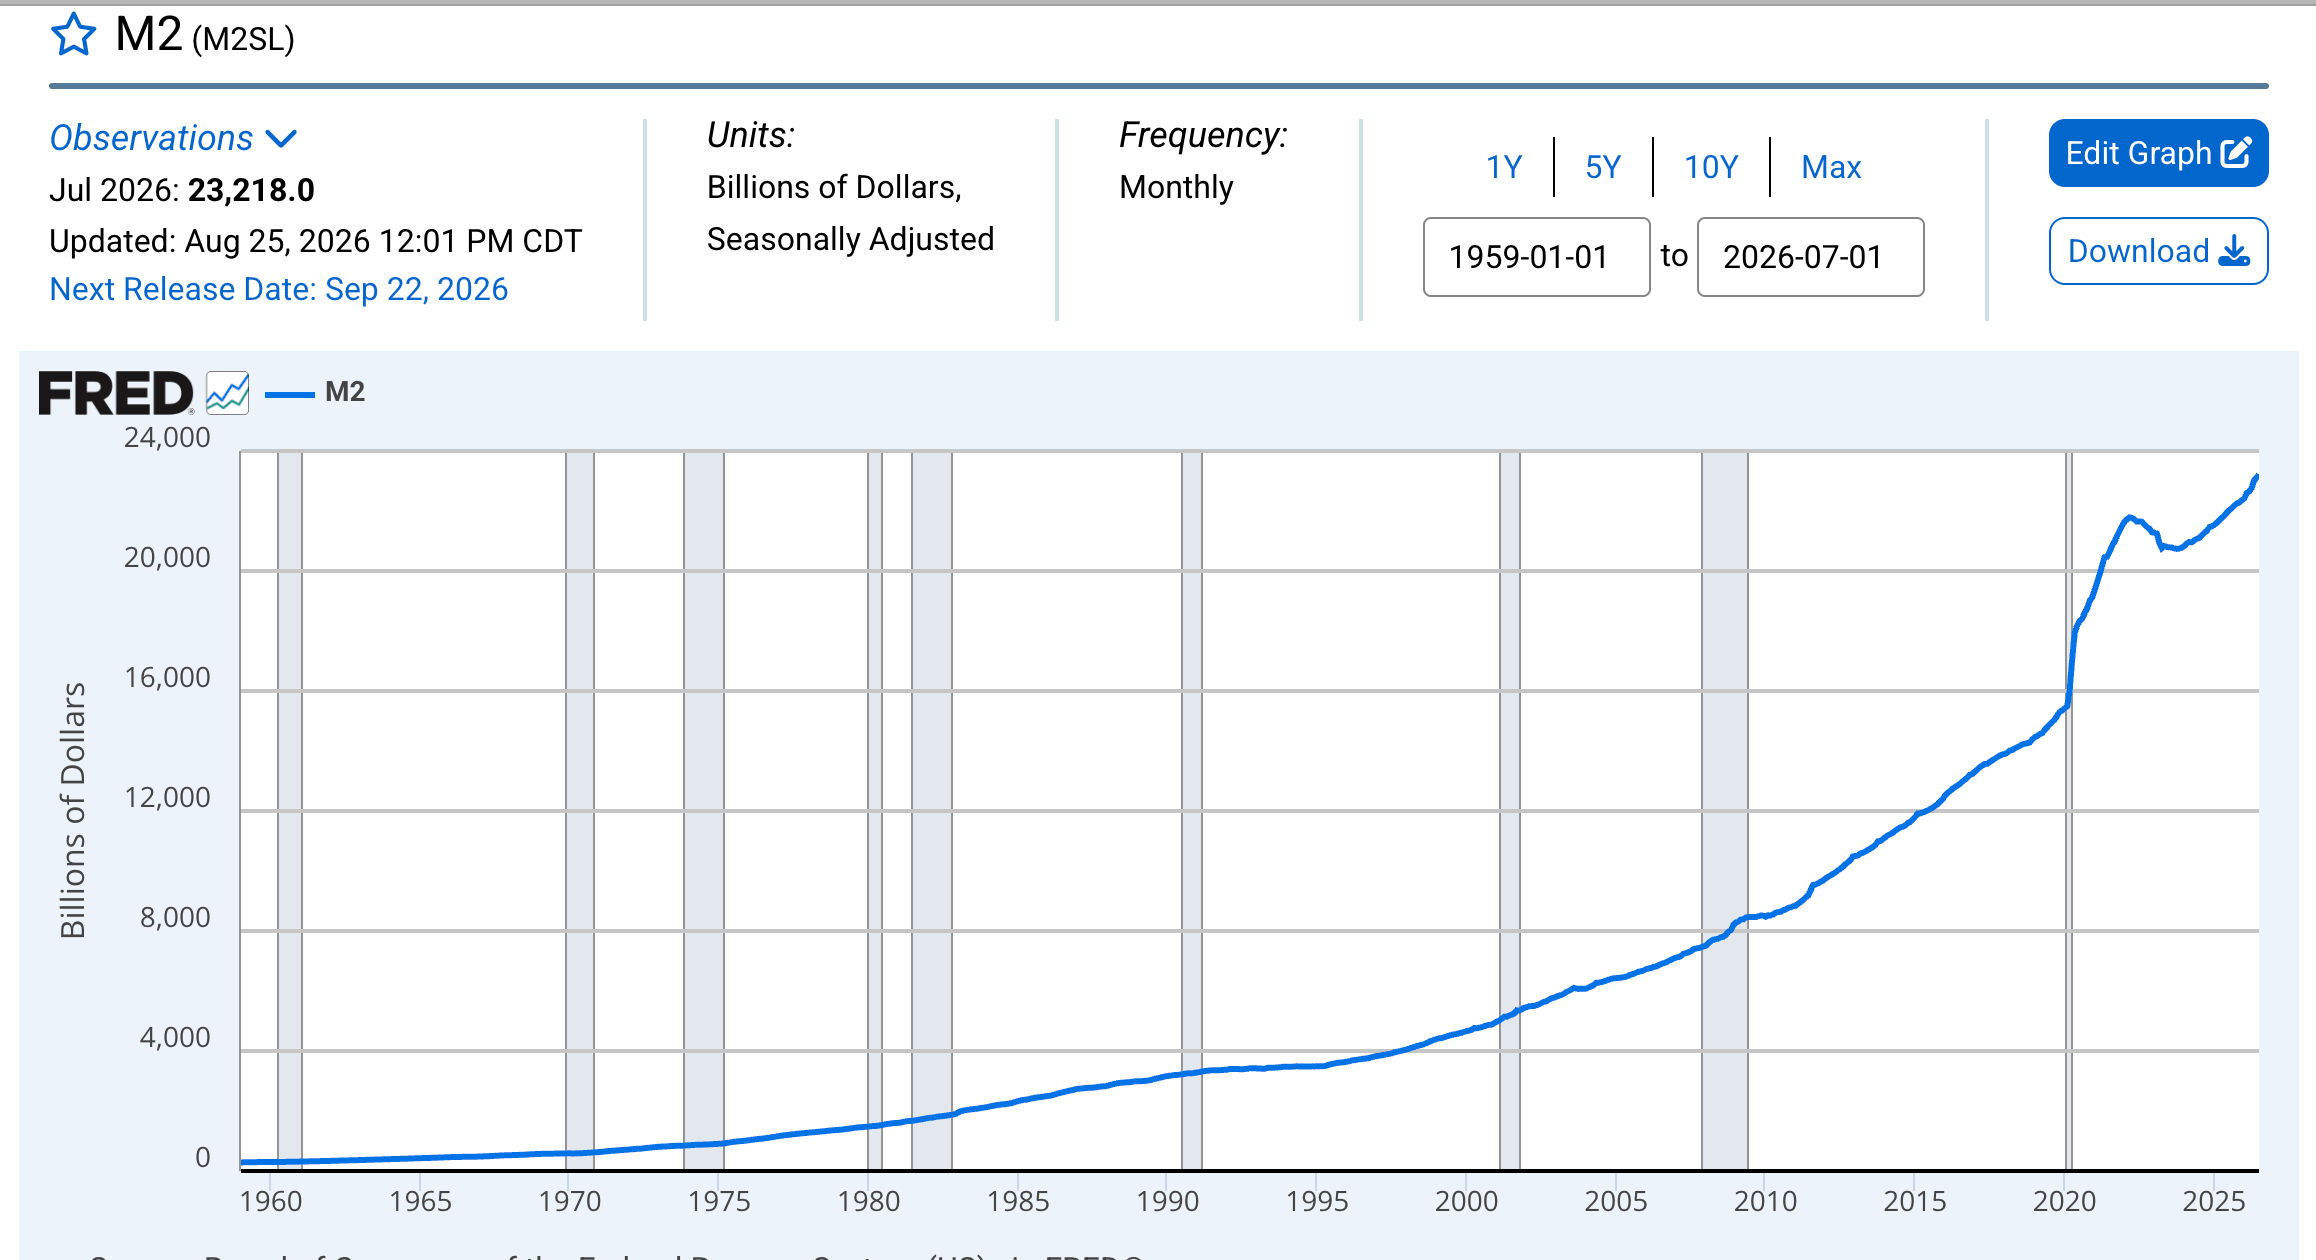
僅 7 月份,M2 貨幣供應量就增加了 100 億美元。
這種貨幣通脹最終會傳導至消費者價格。(它也可能體現在房地產和股票等資產價格上漲上。)
美聯儲資產負債表
貨幣供應量增加的一個原因是央行印鈔。
儘管 Warsh & Co. 對通脹態度強硬,但美聯儲正在通過量化寬鬆(QE)操作人為創造對美國國債的需求,並將收益率壓低至低於原本水平。這意味著央行正在購買美國國債,並將其持有在資產負債表上。為了開展這一操作,美聯儲憑空創造貨幣來支付這些債券,並將其注入經濟中。再次強調,這從定義上來說就是通脹。
美聯儲絕不會承認自己在實施 QE。它會告訴你,這只是為了保持金融體系管道暢通的一項技術性操作。但無論你怎麼稱呼它,實際影響都是一樣的。美聯儲的資產負債表擴大,新的貨幣流入經濟。
央行資產負債表自 12 月開始逐步走高,如今這一上升趨勢仍在延續。8 月份,資產負債表保持穩定,但自 1 月以來已從 6.57 萬億美元增至 6.74 萬億美元。
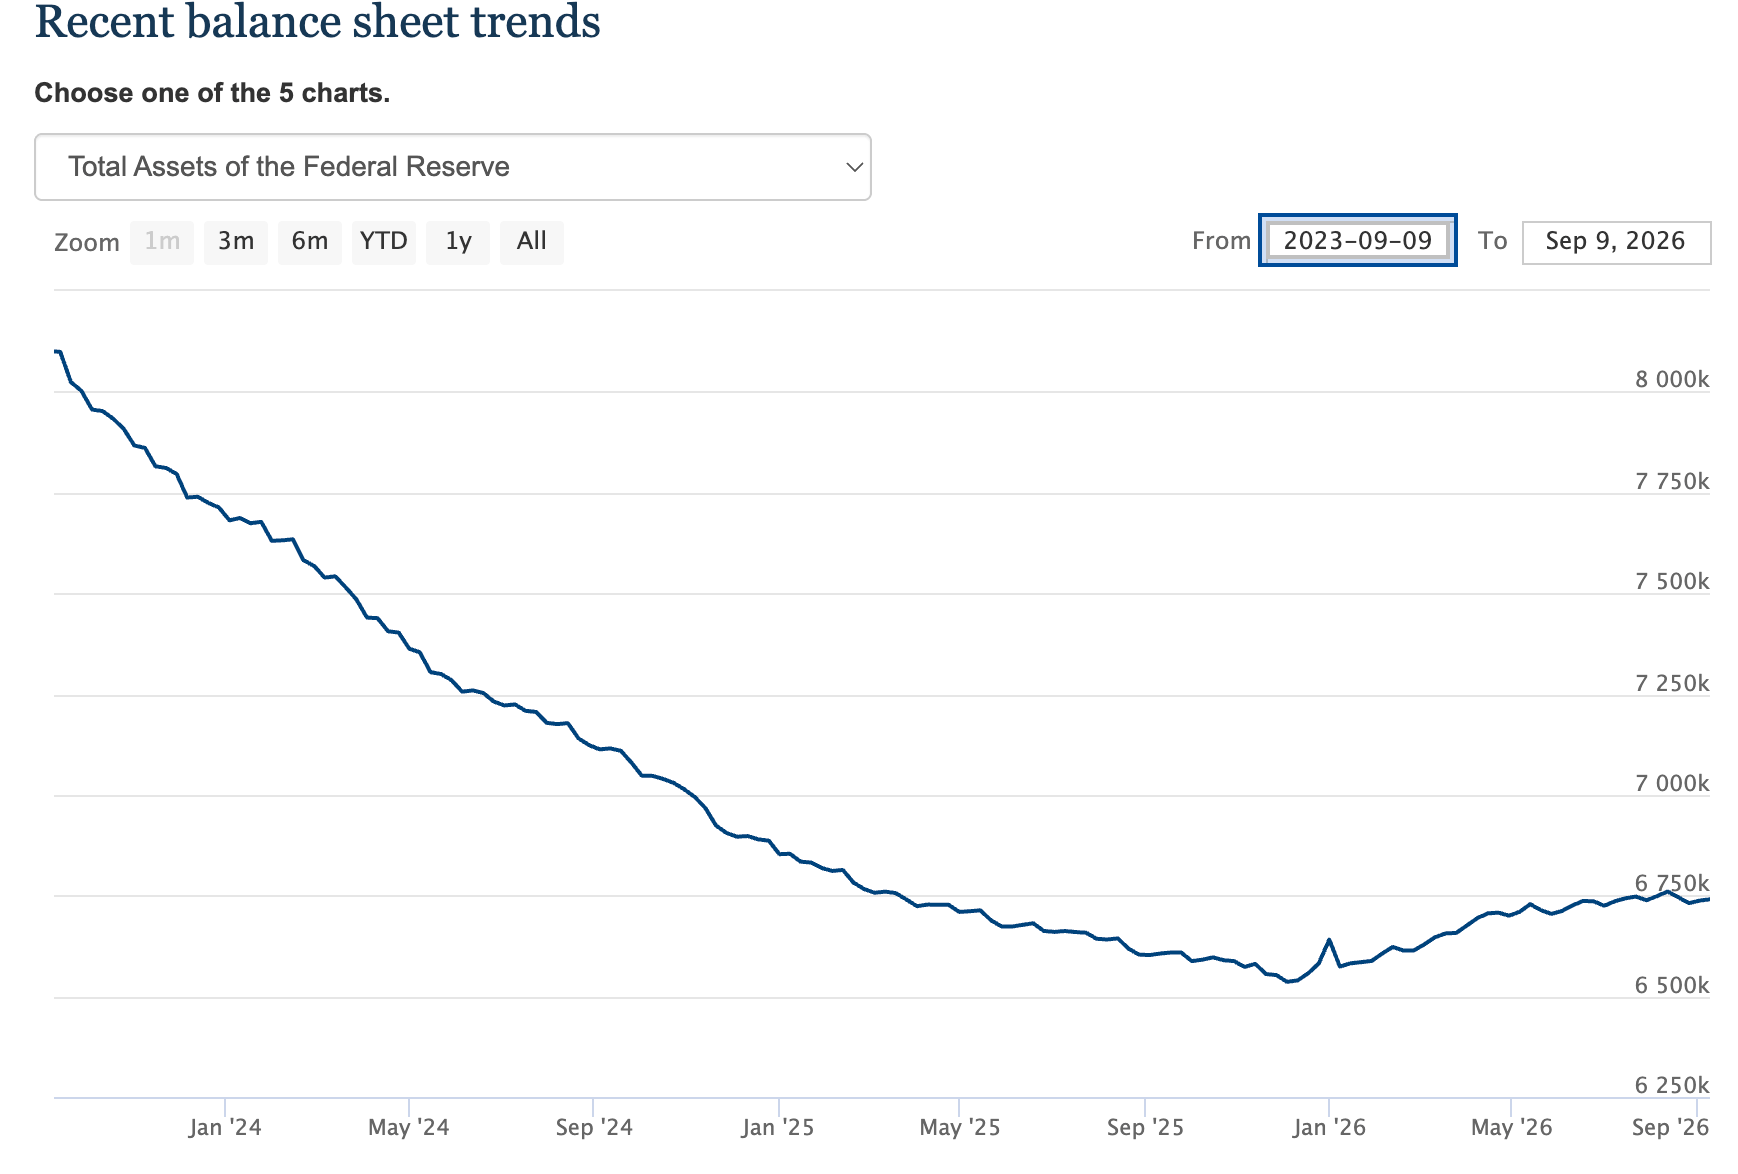
我無法過分強調這樣一個事實:儘管美聯儲聲稱自己在抗擊通脹,但它卻通過資產負債表操作在放鬆貨幣政策。當然,資產負債表的增加幅度並不大。但如果你真的認真對待抗通脹,為什麼資產負債表沒有縮小?
答案在於不斷演變的債券熊市。隨著收益率上升並推高聯邦政府的利息成本,美聯儲別無選擇,只能介入並支撐美國國債市場。
隨著財政部試圖通過債券回購壓低長期利率卻未能成功,美聯儲為了控制美國國債市場並便利美國政府借貸和支出,轉而採取更激進 QE 的時間只是早晚問題。
全國金融狀況指數
儘管所有人都認為貨幣政策是緊縮的,聯邦基金利率設定在 3.5% 至 3.75% 之間,但從歷史角度看,它實際上是寬鬆的。
芝加哥聯儲自己的全國金融狀況指數(NFCI)就說明了這一點。
截至 9 月 4 日當週,NFCI 為 -0.56。負號表明金融狀況仍處於歷史性寬鬆水平。
令人驚訝的是,即便在美聯儲緊縮週期最嚴厲的時候,NFCI 也從未轉正。它的最高值也只是 2022 年 10 月的 -0.09。
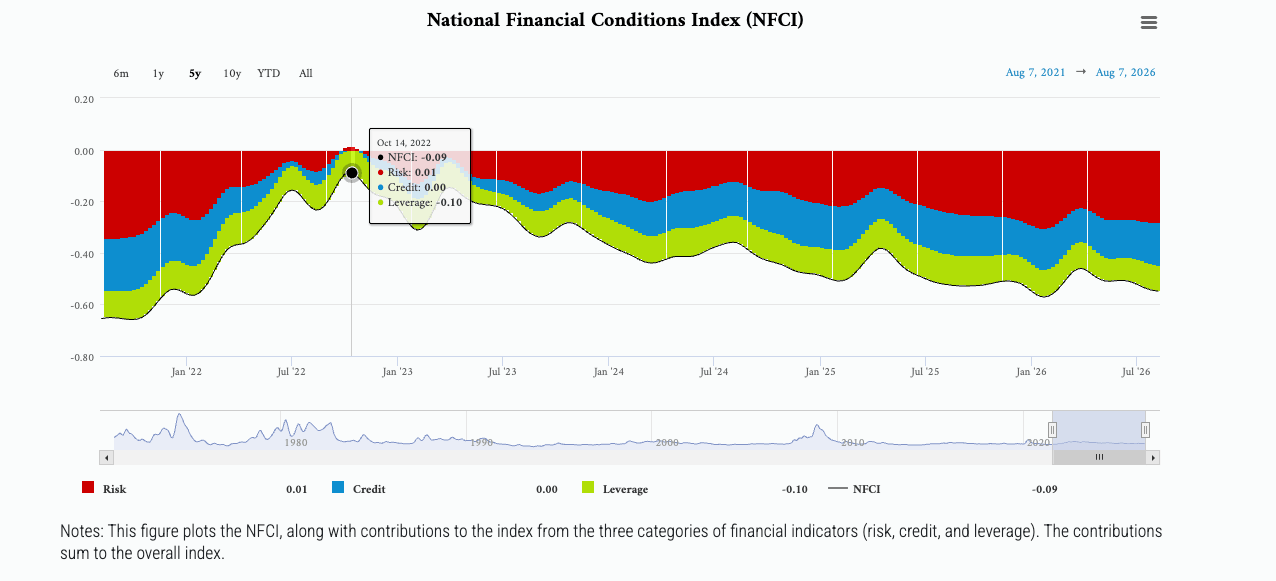
再次說明,美聯儲的抗通脹鬥爭遠沒有宣傳得那麼激進。在整個通脹週期中,它一直維持著歷史上偏寬鬆的貨幣政策。
這也表明,經濟已經對廉價資金上癮。央行出於擔心債務纏身的泡沫經濟崩潰,始終沒有真正收緊金融狀況,這一點耐人尋味。顯然,這並不是因為通脹得到了控制。
結論
把所有數據放在一起看,通脹前景比僅憑 CPI 數據描繪出的圖景要令人擔憂得多。顯然,通脹遠未"受控"。它正在回升。
儘管 CPI 整體上一直呈下降趨勢(8 月的回升除外),但不斷增長的貨幣供應量無疑意味著管道中存在更多價格壓力。它最終會體現在消費者價格、資產價格,還是兩者兼而有之,還有待觀察。
歸根結底,現在還不是慶祝通脹消亡的時候。你可以確信的一點是:當權者會無情地讓你的貨幣貶值——至少按計劃每五年貶值 10%以上。
To receive free commentary and analysis on the gold and silver markets, click here to be added to the Money Metals news service.
Money Metals Exchange及其工作人員不作為任何特定個人的個人投資顧問。我們也不主張為任何特定的個人購買或出售在任何交易所上市的受監管的證券。讀者和客戶應該知道,盡管我們的業績很好,但投資市場有固有風險,不能保證未來盈利。同樣地,我們過去的業績也不能保證未來也是如此。妳要對妳的投資決定負責,而且應該與妳自己的顧問協商。通過Money Metals購買,您了解我們公司不對您的投資決定造成的任何損失負責,我們也不對您可能享有的任何市場收益提出任何要求。本網站是 "按原樣 "提供的,Money Metals不對網站上任何內容的准確性、合法性、可靠性或可用性作出任何和所有的保證(明示或暗示)和責任。
編輯精選
日圓走弱,因美聯儲加息迫在眉睫
週二亞洲早盤時段,美元/日圓貨幣對升至154.55附近。隨著交易員加大對美國9月升息的押注,美元(USD)兌日圓(JPY)走強。美國聯邦準備理事會(聯準會)利率決議將於週三晚些時候成為焦點。 數據顯示,美國8月消費者物價指數(CPI)上升,而衡量潛在通膨的關鍵指標錄得四個月來最大漲幅,該報告於上週五公布。
澳元陷入AI拋售與5%美國收益率之間
周一,澳元錄得超過 0.73% 的跌幅,原因是科技股下跌、以及中東緊張局勢加劇、高能源價格和債券收益率飆升令市場情緒惡化。澳元/美元報 0.7118,此前曾觸及當日高點(HOD)0.7168。 美國人工智慧公司的領導者對該行業快速發展的步伐表示擔憂,並呼籲放緩。

黃金重回4,300美元,交易員靜待FOMC會議
黃金在週二亞洲時段重返4,300美元,但仍在前一日觸及的一個月低點附近脆弱。聯準會升息預期與通膨擔憂持續支撐美國公債殖利率維持高位,為美元提供支撐,並對不孳息的黃金構成壓力。然而,空頭可能會等到週三為期兩天的FOMC會議結果出爐後,再建立新的押注。
比特幣突破 79,000 美元,市場預期美聯儲會議,Strategy 按兵不動
週一,比特幣(BTC)升至79,000美元上方,隨著更廣泛的加密貨幣市場進入政策制定者備受關注的一週。 QCP分析師表示,在上週公佈8月通脹數據後,市場已基本消化美聯儲(Fed)加息25個基點的預期。市場焦點已轉向政策制定者如何傳達其對未來利率變動的展望。
今日外匯:美元在英國就業數據和周中美聯儲決議前走強
美元指數(DXY)在本週初保持堅挺,守在 99.00 關口上方,交投於 99.40 附近,仍低於 100.00 閾值。市場正因美聯儲(Fed)而買入美元,因為市場已開始計入本週會議上幾乎板上釘釘的利率變動,這使得美元在週二數據密集公布前整體獲得支撐。 紐約聯儲製造業指數預計將從 20.6 降至 14.75,並將與 ADP 就業變動 4 週均值一同公布,但美元真正關注的焦點是週三的美聯儲決議。