
- PPI 和 CPI 報告後,美聯儲加息押注增加
- 更新後的點陣圖將對美元反應至關重要。
- 在特朗普施壓要求降低利率之際,沃什的獨立性面臨考驗。
- 要讓美元延續漲勢,美聯儲需要滿足當前的鷹派押注。
美國通脹數據公布後,加息已基本被計入價格
在上週美國 PPI 和 CPI 通脹數據以及中東持續緊張局勢的共同推動下,美元本週開局強勁,促使投資者加大對美聯儲週三決議加息 25 個基點的押注。
上週四公布的 8 月生產者價格數據顯示,整體 PPI 年率從上修後的 4.8% 跃升至 5.4%,核心 PPI 年率則從 4.3% 升至 4.6%。儘管週五的消費者價格數據沒有顯示出類似的加速,但其仍然足夠頑固,促使投資者大幅提高對美聯儲加息的押注。
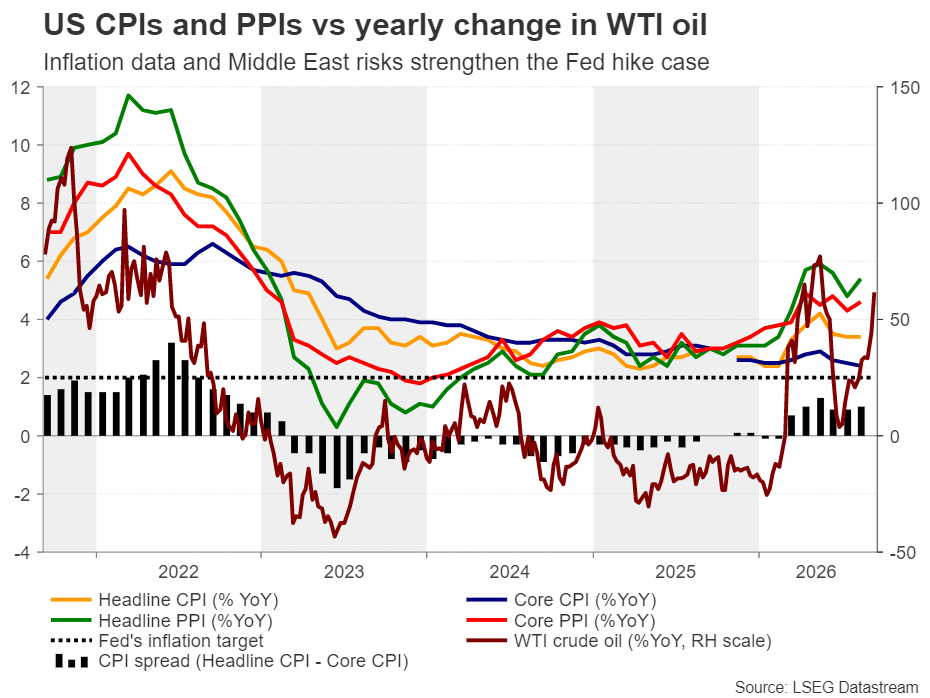
根據聯邦基金期貨,目前市場認為週三加息 25 個基點的概率為 87%,而 12 月份同等幅度的再次加息已被完全計入價格。數據公布前,市場甚至直到 2027 年 3 月才看到第二次加息,而現在到那時第三次加息也已被押注。到明年年底,市場已計入約 90 個基點的加息幅度。
點陣圖、宏觀預測和沃什的新聞發布會成為焦點
考慮到這一切,投資者將屏息以待週三的決議,不僅要看美聯儲是否真的會加息,還要仔細審視政策聲明、最新宏觀經濟預測以及新聞發布會,以尋找美聯儲未來政策走向的線索。換句話說,如果真的加息,這很可能不會是當晚唯一的亮點。更新後的點陣圖將迅速成為焦點,新的預測也將緊隨其後。
在新聞發布會上,投資者將急於了解,儘管美國總統特朗普在貨幣政策上施加越來越大的壓力,美聯儲主席凱文-沃什是否仍堅持遏制通脹。此次會議很可能是對沃什獨立於特朗普政府程度的一次重要考驗,尤其是在市場預期他上任後會比前任傑羅姆-鮑威爾採取更鴿派的政策立場的情況下。
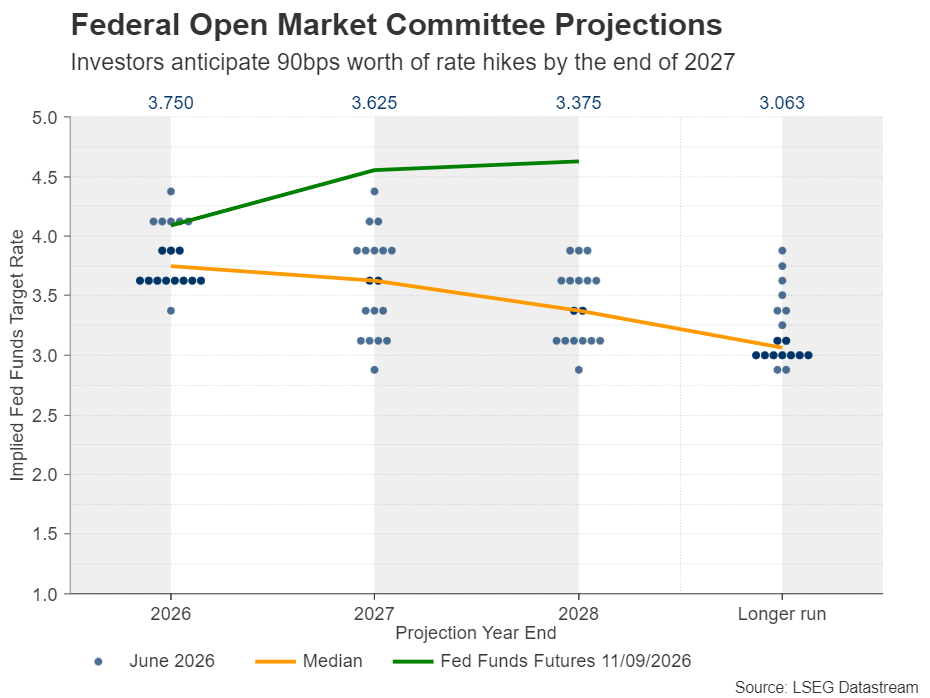
早在 6 月,9 位政策制定者預計 2026 年至少會加息一次,其中 5 人投票支持加息兩次,1 名成員支持加息三次。然而,點陣圖中位數僅顯示一次,而 2027 年的預測則表明官員們可能會撤回那次潛在加息。這意味著,週三若要給出更高的隱含路徑,門檻相對較低。最大的問題是,政策制定者是否會滿足市場預期最新的鷹派轉向。
就業和增長數據也支持鷹派立場
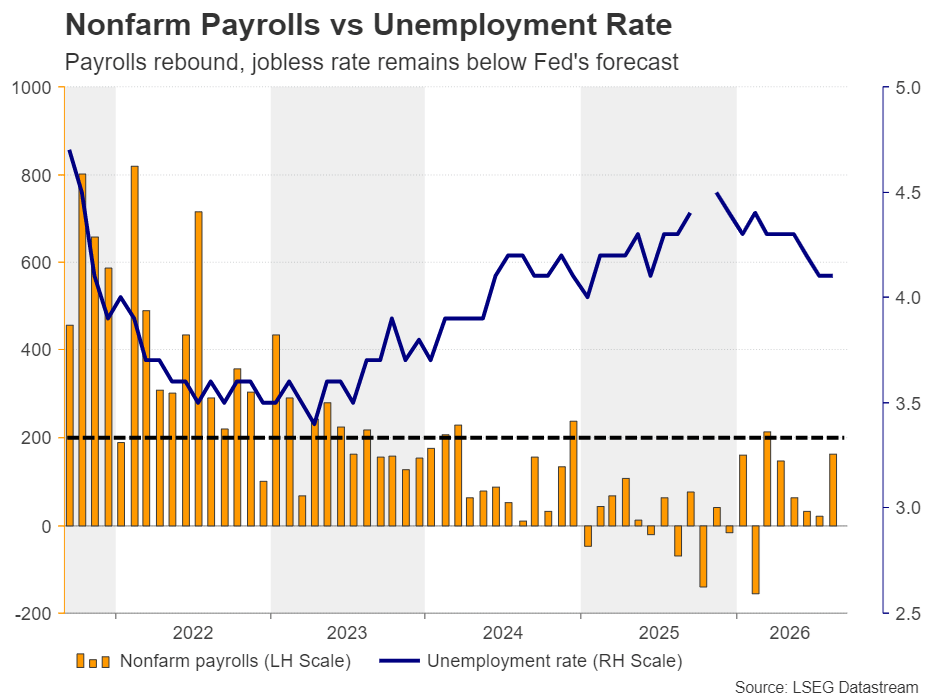
除了上週通脹數據所揭示的黏性,以及中東持續敵對行動帶來的上行風險增加——從而推高油價——之外,支持進一步加息和上調宏觀預測的還有8月份好於預期的就業報告,以及最新的第二季度GDP數據。
非農就業人數從上修後的2.1萬人飆升至16.2萬人,超過了5.5萬人的預期。失業率穩定在4.1%,低於美聯儲預計的4.3%。至於經濟活動,儘管第二季度GDP從第一季度的2.1%放緩至環比折年率1.5%,但潛在國內需求仍然相當強勁,達到3.9%。
因此,如果美聯儲表現得足夠鷹派,說服市場參與者維持到明年年底前約90個基點的加息押注,美元很可能延續近期的看漲走勢。另一方面,任何指向比市場預期更平緩利率路徑的信號,即便整體結果帶有鷹派色彩,也可能促使美元交易員平倉部分近期建立的多頭頭寸。
歐元/美元完成失敗擺動頂部形態
從技術角度看,歐元/美元週一大幅下跌,跌破1.1585美元關鍵支撐區域,從而完成了失敗擺動頂部形態。該貨幣對目前正指向1.1505美元區域,若跌破該區域,初步目標可能指向1.1460美元區域。如果空頭不願止步於此,進一步下探至1.1350美元附近也是可能的。
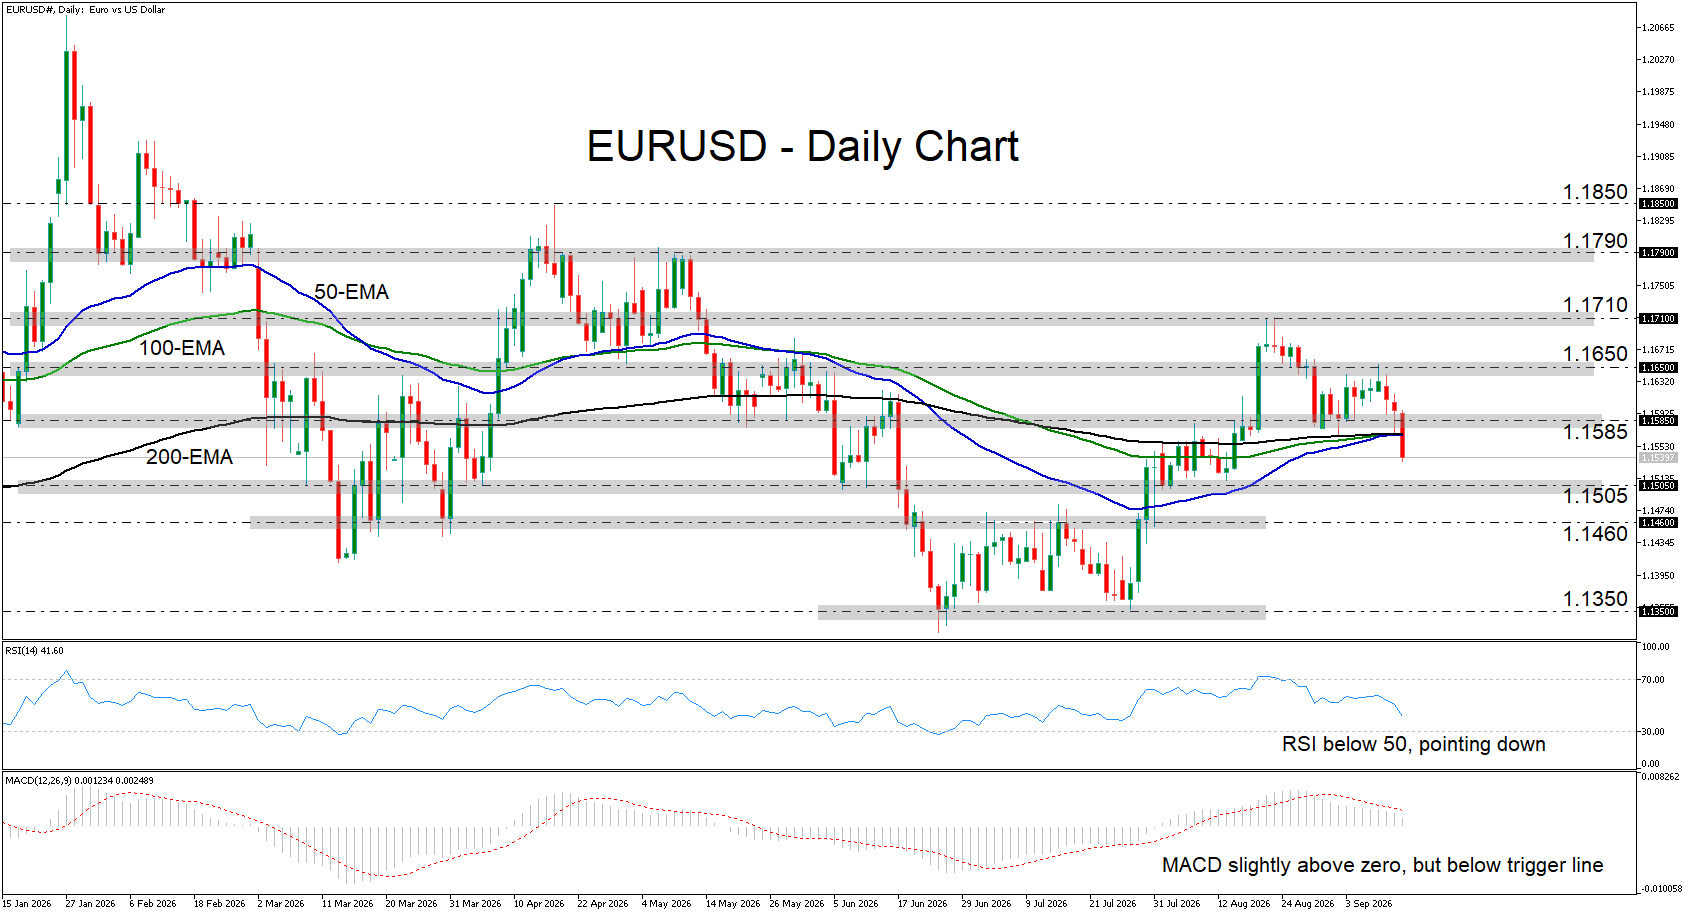
上行方面,若強勁反彈至1.1650美元上方,則可能取消看跌情景,並為邁向1.1710美元區域鋪平道路。若進一步上破,可能吸引更多多頭入場,並可能為升向1.1790美元奠定基礎。
外匯交易和其他槓桿產品的交易涉及重大風險,並不適合所有投資者。
編輯精選
英鎊/美元在本週英國數據、聯準會、英國央行前跌破1.3500
GBP/USD 貨幣對難以延續週五自月內波段低點附近的反彈,並在本週初進一步跌破 1.3500 這一心理關口。投資者在聯準會週三的貨幣政策決議以及英國央行週四的公告前湧入美元。

比特幣價格預測:BTC 復甦面臨 ETF 流出和美聯儲加息押注升溫的阻力
比特幣(BTC)週一撰寫本文時略有回升,交投於 78,200 美元上方,此前上週下跌超過 4%。此次價格回調受到機構需求走弱的支撐,現貨交易所交易基金(ETF)上週錄得超過 4.62 億美元淨流出,結束了連續三週的資金流入。
一週前瞻:Warsh面臨關鍵考驗,但加息能否應對能源價格飆升?
新一週伊始,面對不斷加劇的挑戰,市場迎來了一些關鍵考驗。要求放緩人工智慧發展速度的呼聲,真的會打擊科技交易嗎?能源價格上漲已經打壓了全球情緒,不過,在通膨和利率擔憂開始發酵並衝擊債市之際,科技股一直是更具韌性的板塊之一。強勁的科技財報保護了這一板塊,但如今達里奧·阿莫迪、薩姆·奧特曼和伊隆·馬斯克都在呼籲放緩人工智慧發展速度,它們還能抵禦來自內部的挑戰嗎? 週一開盤時,股指期貨下跌,標普500指數下跌0.5%,那斯達克期貨暴跌逾1%,晶片股則大幅拋售。英偉達下跌1%,但西部數據盤前交易下跌4%,美光下跌3.5%,AMD下跌3%。在韓國,Kospi指數下跌逾2.5%,大型半導體製造商SK海力士下跌逾5%。 科技板塊可能會迎來艱難的一天,而對人工智慧敞口較小的股票在週一可能會更受保護。歐洲期貨顯示開盤時將小幅下跌,不過低科技含量的富時100指數在期貨市場中勉強錄得上漲。