
- 股市週初下挫。
- 油價飆升加劇市場挑戰。
- 市場預計凱文·沃什將加息,因為市場正在自行判斷前瞻指引。
- 人工智慧警告拖累科技交易。
- 這是否意味著超大規模擴張的終結?
- 美債能否受益?
- 放緩人工智慧發展的好處。
- 人工智慧交易的輪動。
- 油價壓力升溫。
- 為何央行官員對燃料價格更感興趣。
- 未來一年值得關注什麼。
新一週伊始,面對不斷加劇的挑戰,市場迎來了一些關鍵考驗。要求放緩人工智慧發展速度的呼聲,真的會打擊科技交易嗎?能源價格上漲已經打壓了全球情緒,不過,在通膨和利率擔憂開始發酵並衝擊債市之際,科技股一直是更具韌性的板塊之一。強勁的科技財報保護了這一板塊,但如今達里奧·阿莫迪、薩姆·奧特曼和伊隆·馬斯克都在呼籲放緩人工智慧發展速度,它們還能抵禦來自內部的挑戰嗎?
股市週初下挫
週一開盤時,股指期貨下跌,標普500指數下跌0.5%,那斯達克期貨暴跌逾1%,晶片股則大幅拋售。英偉達下跌1%,但西部數據盤前交易下跌4%,美光下跌3.5%,AMD下跌3%。在韓國,Kospi指數下跌逾2.5%,大型半導體製造商SK海力士下跌逾5%。 科技板塊可能會迎來艱難的一天,而對人工智慧敞口較小的股票在週一可能會更受保護。歐洲期貨顯示開盤時將小幅下跌,不過低科技含量的富時100指數在期貨市場中勉強錄得上漲。
油價飆升加劇市場挑戰
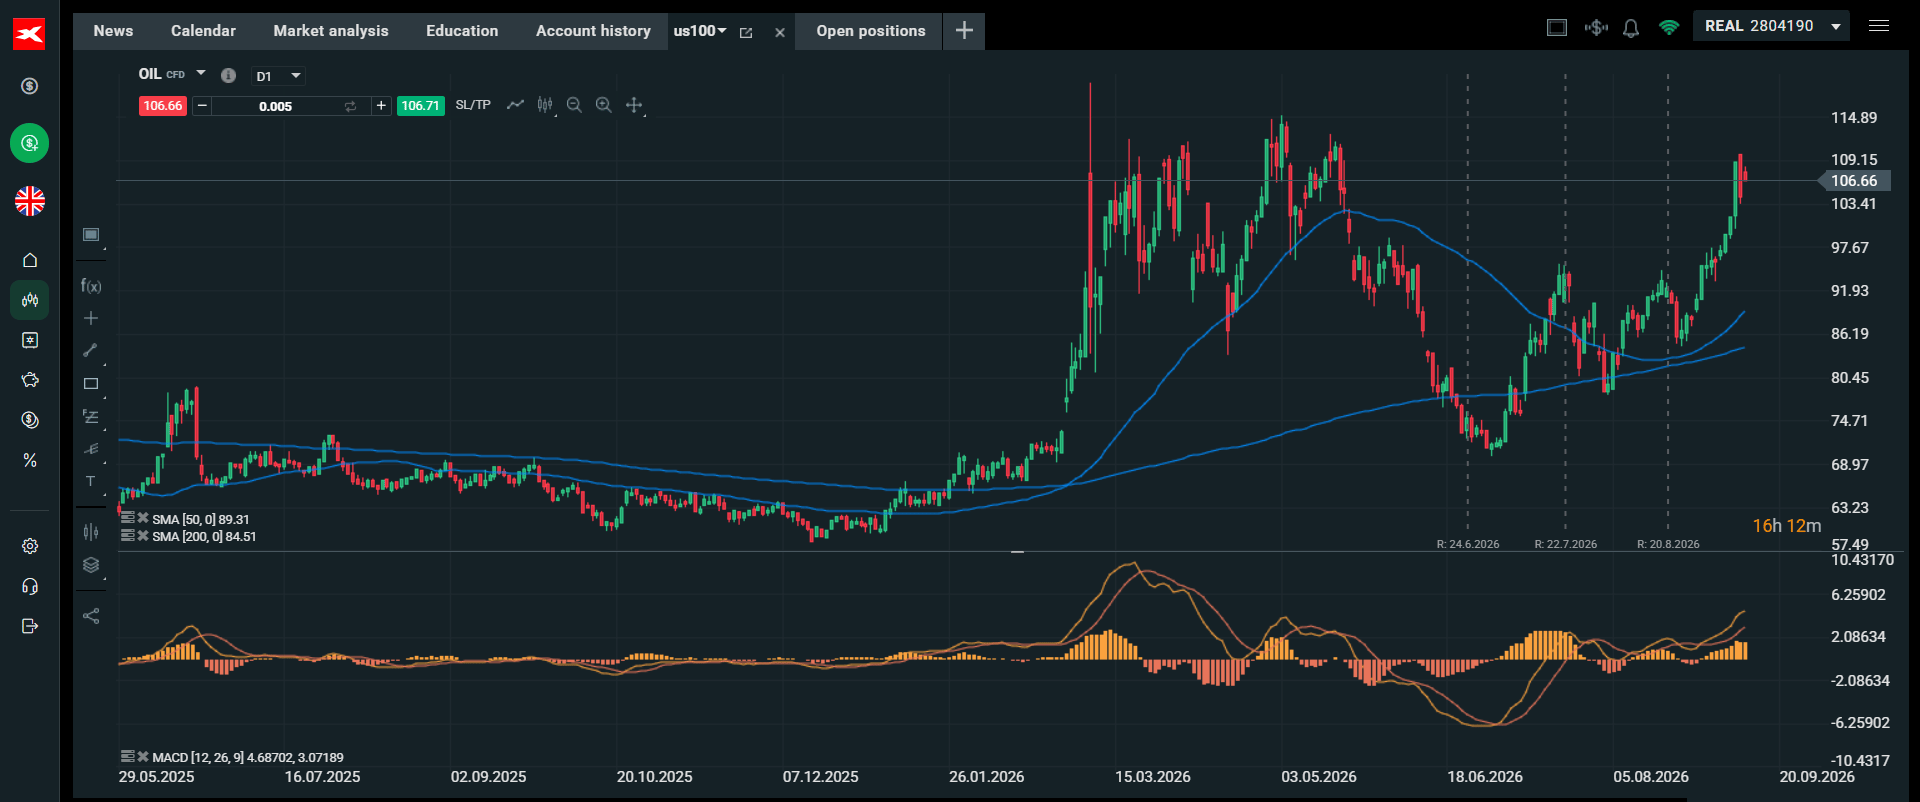
本週初油價也大幅上漲,布倫特原油早盤上漲2.5%,並站上每桶107美元上方。這一水平已經偏高,不過油價仍低於5月的114美元高點。
人工智慧交易的劇烈調整,加上油價飆升,為本週的重頭戲——美聯儲利率決議——營造了充滿挑戰的背景。在上週火熱的通膨報告和能源價格飆升,尤其是燃料價格上漲之後,市場目前計入美聯儲加息25個基點的概率為86%,這將是美聯儲3年來首次加息。
市場預計凱文·沃什將加息,因為市場正在自行判斷前瞻指引
雖然新任理事凱文·沃什一直強調自己不會提供前瞻指引,但市場似乎確信加息已在計劃之中。如果美聯儲週三未能加息,他們將不得不作出大量解釋。
人工智慧警告拖累科技交易
除了美聯儲之外,本週初的另一個主要話題將是科技交易,尤其是人工智慧交易,因為Anthropic、OpenAI以及Tesla/ SpaceX的首席執行官都呼籲放緩人工智慧發展的速度。這是科技公司首席執行官群體發出的極不尋常的統一訊息,並且今早正在拖累人工智慧交易。
這則關於人工智慧的"警告",是否意味著超大規模人工智慧算力和基礎設施擴張已經到達終點?如果是這樣,這將對金融市場產生巨大影響,並且在新交易週開始時,可能還會導致晶片股以及人工智慧交易的其他組成部分大幅拋售。
值得記住的是,標普500指數中超過50%的板塊與人工智慧相關,而最大的超大規模雲服務商占據了美國主要藍籌股指數權重的三分之一。人工智慧交易的任何變化都將對美國指數產生重大影響。
這是否意味著超大規模擴張的終結?
如果我們退一步看,超大規模擴張敘事的終結遲早都會到來。包括亞馬遜、微軟、Meta和Alphabet在內的四大超大規模雲服務商,在過去2年裡已在人工智慧資本支出上花費了約9000億美元。
這些數字非常龐大,說實話也有些離譜。每個季度數字都在變大,而市場也持續上漲。為了說明增長幅度,2023年四大超大規模雲服務商合計在資本支出上花費了1550億美元,這凸顯了資本支出狂潮的陡峭上升。
一些分析師正在懷疑,這種關於人工智慧的"警告"是否實際上只是一個方便的藉口,讓他們縮減支出,而這本來就很可能發生。如果這些人工智慧首席執行官的警告只是一個方便的退出通道,使他們把支出拉回歷史常態,那麼這將對金融市場產生什麼影響?
最明顯的舉動將是減少超大規模雲服務商的債務發行。過去12個月,這一規模已飆升至亞馬遜、Meta、Alphabet和甲骨文合計3000億美元。此外,還有約650億美元的表外融資層,這並未體現在頭條債券發行數據中。
美債能否受益?
如果超大規模雲服務商發行的債務減少,那麼這可能意味著美國國債和其他主權債券會迎來更多買家。上週全球主權債券大幅拋售,美國10年期收益率跳升18個基點,2年期收益率上升25個基點,英國國債收益率漲幅更大,因為借貸成本飆升。基於這一消息,我們可能會看到市場對美債和其他主權債券的需求被認為上升,同時晶片股遭遇拋售,而債市在週一值得關注。
雖然在這一警告之後,資本支出速度的非理性擴張可能會放緩,但我們認為其對人工智慧交易的影響可能只是短期的。企業支出依然強勁,人工智慧發展仍處於相對早期階段,未來空間仍然很大。目前還有成千上萬個人工智慧項目在推進,因此需求在可預見的未來可能仍將保持強勁。即便如此,對人工智慧發展採取更謹慎的態度,可能會促使分析師下調盈利預測,從而拖累估值偏高的股票。
放緩人工智慧發展的好處
總體而言,我們認為放緩人工智慧投資步伐並非壞事。首先,如果未來幾年資本支出放緩,這可能會提高自由現金流,並減少資產負債表上的占用空間。此外,這還可能讓亞馬遜、Meta、微軟和Alphabet等公司有更多時間從已經投入的資本支出中獲取回報,這或許會提升生產率以及這些股票的吸引力。
預計人工智慧交易將出現輪動
隨著今年推進,市場關注點可能會從資本支出轉向人工智慧的變現,這被視為聖杯。隨著市場焦點轉向加強防護措施,這也可能引發科技支出的輪動。例如,這可能導致晶片和儲存方面的支出減少,而網路安全和人工智慧監控工具方面的支出增加。這可能利好其他與人工智慧相關的股票,如Palo Alto Networks、CrowdStrike Holdings、Fortinet、CyberArk、Check Point Software和Gen Digital。微軟和博通也擁有規模可觀的網路安全業務,儘管它們更偏向於多元化科技巨頭組合。
圖表1:Palo Alto Networks
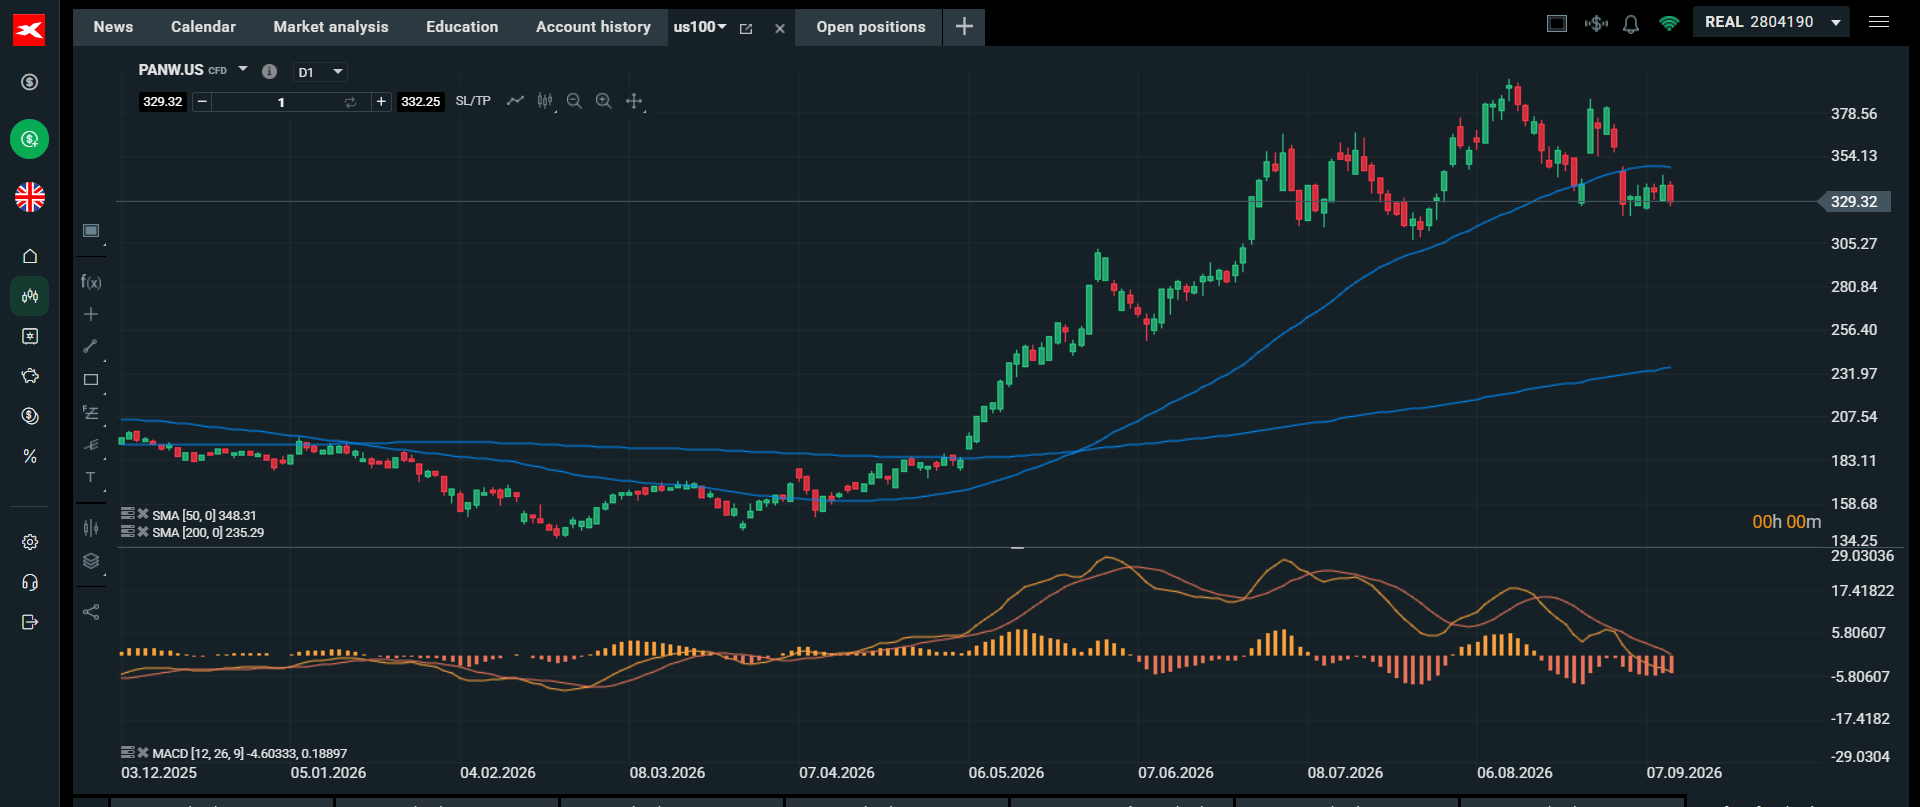
當敘事發生變化時,交易員必須作出反應。儘管晶片股本週初可能下挫,但科技交易仍然具有吸引力。
油價壓力升溫
此外,在週日霍爾木茲海峽有更多船隻遭到襲擊後,能源仍將是本週的焦點。週五,針對一條關鍵的沙烏地阿拉伯東西向管道的無人機襲擊迫使其關閉,這可能影響全球 4-5% 的石油供應。
市場確實擔心,沙烏地在其最大港口之一的石油儲存可能會在下週耗盡,這意味著它別無選擇,只能停止石油出口。如果這種情況發生,而且看起來很可能發生,那麼它可能會加劇供應緊張,過去幾週,這種緊張局勢已將一些燃料價格推至歷史高位,並將債券收益率推至數十年高位。
能源價格飆升造成的經濟損害開始累積。中東地區的襲擊不斷增加,週末也沒有出現外交解決方案的跡象。中東石油供應受到威脅,中國正在大量買入更多石油,烏克蘭對俄羅斯煉油廠的打擊減緩了全球柴油的重要來源,而北半球進入冬季可能會使未來幾個月變得非常艱難。
為何央行官員更關注燃料價格
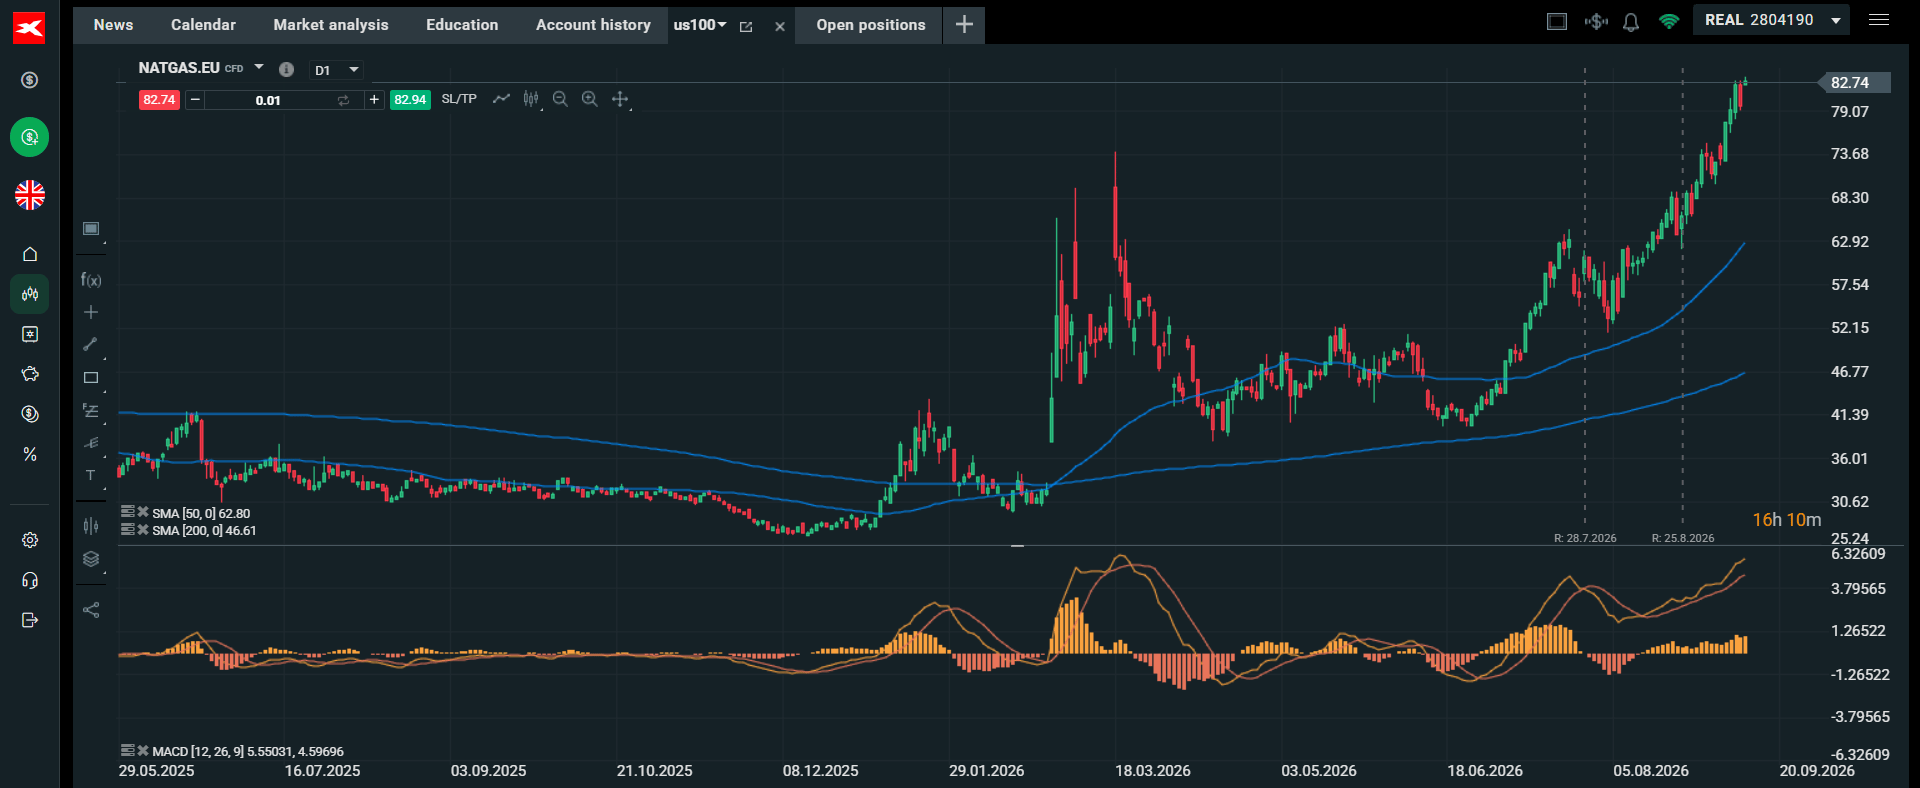
雖然金融市場往往關注油價,但這並不是全球通膨的主要驅動因素。例如,歐洲柴油和天然氣價格的上漲速度快於油價,布倫特原油期貨上週上漲了 13%,布倫特原油價格高於每桶 107 美元,這是自 5 月以來的最高水平。相比之下,歐洲天然氣價格則處於 2023 年以來的最高水平。
歐洲天然氣庫存偏低,冬季將至,供應受限。美國柴油價格如今已創下紀錄,英國無鉛汽油上週觸及四年高點。這些燃料價格相對於油價正在飆升,而且在上述某一供應限制結束之前,它們很可能會進一步上漲。美國和伊朗似乎正陷入一場長期衝突,這可能會進一步推高價格,並對全球經濟產生重大影響。
當能源價格成為政治問題
隨著我們邁向第四季度,政府幫助家庭度過這段艱難時期的壓力將越來越大。然而,對於那些財政受限、且近幾週借貸成本飆升的國家來說,這將很棘手,其中包括英國、美國和歐洲大部分國家。
儘管股市近幾日表現艱難,但那斯達克指數距離 6 月創下的歷史高點仍僅差 4%,標普 500 指數距離其歷史高點也不到 2%。然而,在美國及全球大多數股市上週再度錄得下跌之後,燃料價格飆升以及對經濟增長的威脅可能會令投資者變得緊張。
本週關注什麼
1. 凱文-沃什面臨重大考驗
本週的背景可能會被人工智慧交易和大宗商品價格主導,但重頭戲是週三的美聯儲會議。在沃什任內,這是迄今最受期待的一次會議,市場相當確信美聯儲將加息,目前聯邦基金期貨市場計入的概率為 86%。
我們認為,週三預期中的決定將為本週剩餘時間以及本月定下基調。上一次沃什在美聯儲利率會議後發言時,美國國債收益率飆升,並令金融市場感到不安。投資者和交易員很難適應沃什對前瞻性指引的立場。他說自己不喜歡前瞻性指引,但每次有機會他都會就通膨發表看法。難怪市場正急於計入加息,因為美聯儲偏好的通膨指標核心 PCE 在今年每個月都遠高於 2% 的目標。
這對沃什來說是一次重大考驗。美聯儲加息可能會讓一些通膨擔憂暫時靠邊站,並幫助長期債券收益率回升,因為這將向市場表明美聯儲對通膨是認真的。如果未能加息,可能會導致債券市場再次拋售,因為投資者擔心美聯儲無法控制通膨。
有一點幾乎可以肯定,如果沃什及其同僚真的加息,特朗普總統可能會暴跳如雷。特朗普在某種程度上是對的,加息並不是靈丹妙藥,它無法控制國際能源價格飆升,而且對經濟來說也可能是一劑苦藥。然而,正如特朗普所要求的那樣,現在降息在經濟上是不可行的,也是個糟糕的主意。
因此,本週的決定也是對美聯儲獨立性以及其抗通膨信譽的一次考驗。
2. 英國央行會跟進嗎?
我們認為不會,原因有幾個。首先,英國經濟尚未像美國那樣強勁,儘管 7 月份增長速度意外上行。除此之外,天然氣價格飆升,以及英國缺乏天然氣儲存設施、使我們容易受到現貨價格影響,這些都讓英國央行(BOE)頭疼,但目前還沒有跡象表明,價格壓力正在能源之外擴散。如果通膨保持高位,私營部門工資增長按實際計算可能仍將為負。
英國央行的鷹派人士可能希望在通膨飆升前先加一次保險性利率,但我們認為在當前階段,這種藥方對英國經濟來說代價過高。英國央行可能以 6-3 的投票結果將利率維持在 3.75% 不變。這是一個分歧明顯的央行,但這將表明鷹派人士目前還沒有掌控英國央行。
安德魯-貝利還表示,他們關注的是能源價格維持高位的時間長度,這也是為什麼英國央行本次會議維持不變是合理的,並可能在預算案公布後於 11 月加息。儘管英國央行週四加息並非"顯而易見",但如果他們真的令市場意外,英鎊可能會飆升,儘管金邊債券收益率曲線長端可能會下跌。
圖表 1:布倫特原油
圖表 2:歐洲天然氣:燃料價格上漲速度快於油價漲幅
差價合約、期權和外匯是杠桿產品,可能會導致損失超過您的初始存款。這些產品可能不適合所有的投資者,如果有必要,你應該尋求獨立的建議。
編輯精選
一週前瞻:Warsh面臨關鍵考驗,但加息能否應對能源價格飆升?
新一週伊始,面對不斷加劇的挑戰,市場迎來了一些關鍵考驗。要求放緩人工智慧發展速度的呼聲,真的會打擊科技交易嗎?能源價格上漲已經打壓了全球情緒,不過,在通膨和利率擔憂開始發酵並衝擊債市之際,科技股一直是更具韌性的板塊之一。
美元/加元價格預測:美元獲得動能,目標指向1.3940區域
週一,美元(USD)兌加元(CAD)連續第四個交易日上漲,原因是市場對美聯儲(Fed)週三加息的押注上升,抵消了油價走高對加元的傳統利好影響。美元/加元已突破 1.3870 區域阻力,多頭目標指向月度高點 1.3940,甚至可能更高。
金價在4300美元上方持平,因美元走強及偏鷹派央行押注限制上行空間
黃金(XAU/USD)難以延續上週五從 4,300 美元下方的溫和反彈勢頭,在新一週開局時於窄幅區間內震盪,交易員在建立新的方向性押注前正等待關鍵央行事件。美國聯邦儲備委員會(Fed)、英國央行(BoE)和日本央行(BoJ)分別定於週三、週四和週五公布決議。
比特幣價格預測:BTC 復甦面臨 ETF 流出和美聯儲加息押注升溫的阻力
比特幣(BTC)週一撰寫本文時略有回升,交投於 78,200 美元上方,此前上週下跌超過 4%。此次價格回調受到機構需求走弱的支撐,現貨交易所交易基金(ETF)上週錄得超過 4.62 億美元淨流出,結束了連續三週的資金流入。
一週前瞻:Warsh面臨關鍵考驗,但加息能否應對能源價格飆升?
新一週伊始,面對不斷加劇的挑戰,市場迎來了一些關鍵考驗。要求放緩人工智慧發展速度的呼聲,真的會打擊科技交易嗎?能源價格上漲已經打壓了全球情緒,不過,在通膨和利率擔憂開始發酵並衝擊債市之際,科技股一直是更具韌性的板塊之一。強勁的科技財報保護了這一板塊,但如今達里奧·阿莫迪、薩姆·奧特曼和伊隆·馬斯克都在呼籲放緩人工智慧發展速度,它們還能抵禦來自內部的挑戰嗎? 週一開盤時,股指期貨下跌,標普500指數下跌0.5%,那斯達克期貨暴跌逾1%,晶片股則大幅拋售。英偉達下跌1%,但西部數據盤前交易下跌4%,美光下跌3.5%,AMD下跌3%。在韓國,Kospi指數下跌逾2.5%,大型半導體製造商SK海力士下跌逾5%。 科技板塊可能會迎來艱難的一天,而對人工智慧敞口較小的股票在週一可能會更受保護。歐洲期貨顯示開盤時將小幅下跌,不過低科技含量的富時100指數在期貨市場中勉強錄得上漲。