
- 美國經濟的擔憂加深,政府停擺持續。
- 歐元區可能處於良好狀態,但經濟進展尚待觀察。
- 歐元/美元從新的多週低點反彈,但尚未走出困境。
歐元/美元貨幣對在週末以約1.1580的小幅上漲結束,之前跌至1.1468,為三個月以來的最低點。美元(USD)在上週前半段保持積極態勢,但在週四轉變方向,儘管下行力度有限。價格波動相當有限,貨幣對被限制在大約100點的區間內。
美國政治僵局造成影響
焦點仍然集中在美國(US)和美元上,投資者努力評估美聯儲(Fed)的鷹派轉變、政府停擺和宏觀經濟數據。
隨著聯邦停擺的延續,對美國經濟進展的擔憂加劇,目前已正式成為該國歷史上最長的停擺。並且沒有跡象表明僵局會在短期內結束:眾議院議長邁克·約翰遜在週四舉行的新聞發布會上表示,他對停擺結束的樂觀情緒減弱,觸發了新一輪的美元拋售。
停擺的一個後果是缺乏美國官方數據,這使得市場參與者和美聯儲官員一樣無所適從。聯邦公開市場委員會(FOMC)在10月底會議上決定削減基準利率,但迅速冷卻了對12月類似舉措的預期。
自10月1日以來發布的少量數據表明,勞動力市場疲軟和通脹頑固。最新的消費者物價指數(CPI)報告顯示,9月份年通脹率從上個月的2.9%上升至3%。這一數據好於市場參與者預期的3.1%,但仍遠高於美聯儲的2%目標。
此外,上週該國發布了10月份的挑戰者裁員報告,顯示美國雇主在10月份宣布裁員153,074人,較2024年10月的55,597人裁員有所增加,且高於9月份的54,064人裁員。這增加了與停擺相關的臨時休假。好消息是,ADP就業變化調查顯示,私營部門在同月新增了42,000個職位,此前一個月修正為減少29,000個職位。
儘管如此,僵局的延續顯然對經濟造成了影響。在停擺之前,美國經濟在就業相關數據疲軟的情況下表現良好,增長速度穩定。一旦政府找到新的資金來源,這種情況可能會發生變化。
而且已經有一些跡象表明這一點:10月份ISM製造業採購經理人指數從9月份的49.1降至48.7,也低於預期的49.5。相反,同期服務業PMI則從9月份的50上升至52.4。
最後,11月份密歇根消費者信心指數的初步估計從前值53.6降至50.3,反映出家庭的緊張情緒,並在週末收盤前對美元造成壓力。
歐洲小幅進展,樂觀的歐洲央行
歐洲的消息使得歐元的上漲受到限制。歐元區發布的9月份生產者價格指數(PPI)在當月收縮0.1%,而8月份下降0.4%。年PPI按預期下降0.2%,較之前的-0.6%有所改善。此外,歐元區9月份零售銷售環比下降0.1%,低於預期的0.2%的增長。8月份的數字被下調至-0.1%,而9月份的年化數字為1%,低於前一個月的1.6%。
來自漢堡商業銀行(HBOC)的更樂觀數據顯示,歐洲服務業和綜合PMI的最終估計大多數數據被上調。德國服務業產出確認在54.6,而綜合PMI報告為53.9。最終的歐元區服務業PMI為53,高於之前的52.6,而綜合PMI報告為52.5。製造業產出確認在50,與之前的估計一致。
除此之外,德國的工廠訂單在9月份上升1.1%,較上個月的-0.4%有所改善,儘管年讀數為-4.3%,遠低於之前的2.1%的增長。
值得注意的是,歐洲央行(ECB)在今年多次削減利率,並且根據行長克里斯蒂娜·拉加德的說法,已經達到了良好的狀態。官員們將保持警惕,但在貨幣政策方面,歐洲央行沒有更多的舉措。
日程中的數據
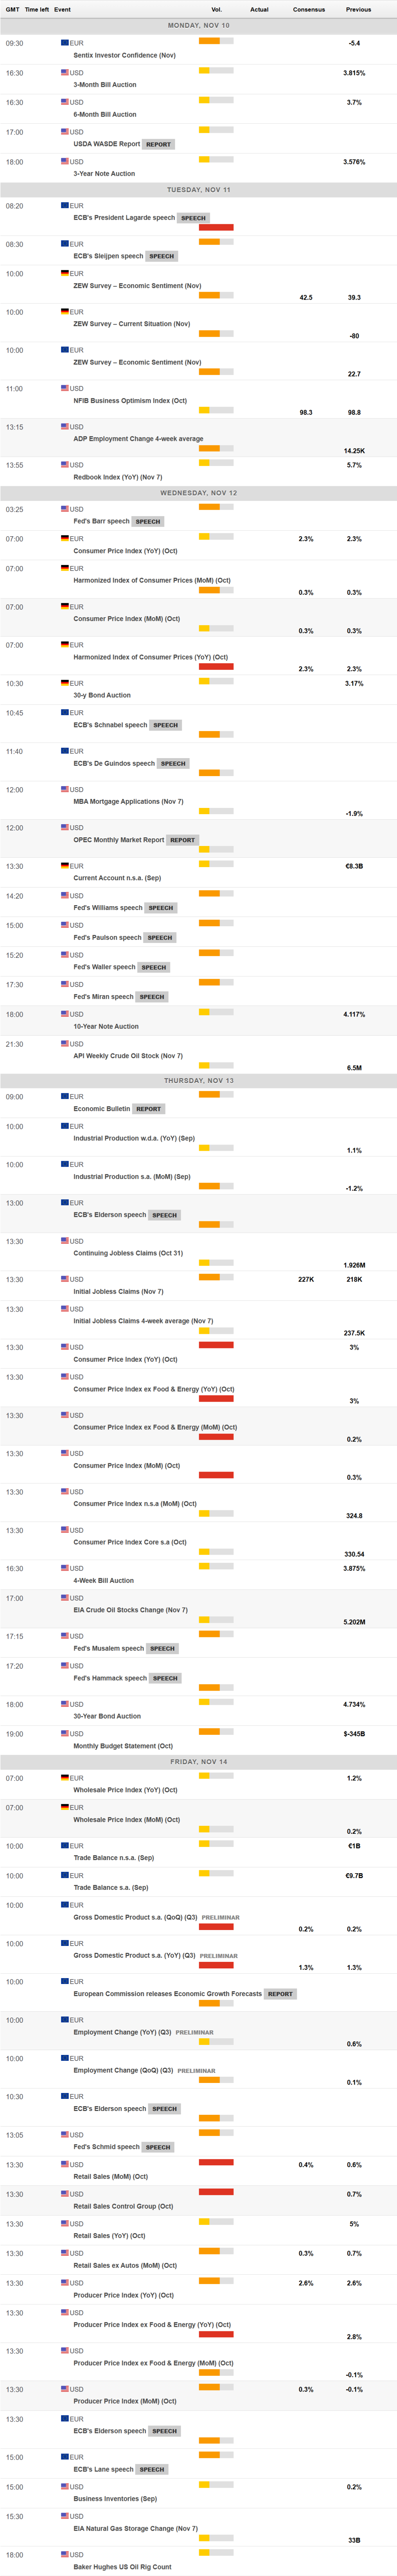
只要美國政府停擺持續,就不會有官方發布。該國應在接下來的幾天發布新的CPI和生產者價格指數(PPI)數據,但這極不可能。官方就業相關數據也是如此。除此之外,ADP將開始每週發布就業變化數據,計劃在下週三發布4週的平均數據。
在大西洋彼岸,情況將更加有趣,因為德國將發布11月份的ZEW經濟信心調查和10月份的消費者價格調和指數(HICP)的最終估計。歐元區將提供11月份的Sentix投資者信心、9月份的工業生產以及第三季度國內生產總值(GDP)的初步估計。
歐元/美元技術展望
歐元/美元貨幣對尚未走出困境,技術圖形顯示風險偏向下行。根據日線圖,短期走勢受到位於1.1594的看跌20日簡單移動平均線(SMA)的限制,目標向下,並位於100日SMA(1.1166)之下,表明賣方仍然掌握短期主導地位。同時,200日SMA繼續上升至1.1342,支撐更廣泛的背景並提供動態支撐。與此同時,動量指標在最近幾天有所增強,表明看跌動能正在減弱,而相對強弱指數(RSI)指標也有所回升,但仍低於50的閾值,符合中性至看跌的偏向。
在週線圖上,平坦的20日SMA仍高於當前水平,在約1.1678處提供阻力。較長的移動平均線仍低於當前水平,100日SMA為1.1070,200日SMA上升至1.0837。最後,技術指標描繪了更為謹慎的圖景:動量指標在中線附近趨於平坦,強調缺乏方向性動力並限制了即時的後續行動。同時,RSI略微上升至中線之上,但未暗示後續行動。需要在1.1678的20日SMA上方重新收盤,以重新確認上行動能,而未能收復則可能面臨在1.1017-1.0837支撐區間內的延續整合階段,該區間由上升的100週和200週SMA定義。
(此內容部分由AI工具生成)
國內生產總值常見問題(FAQ)
一個國家的國內生產總值(GDP)衡量的是其經濟在一定時期內(通常是一個季度)的增長率。最可靠的數據是將GDP與上一季度進行比較,如2023年第二季度與2023年第一季度,或與去年同期進行比較,如2023年第二季度與2022年第二季度。折合成年率的季度GDP數據推斷出該季度的增長率,就好像它在今年剩余時間裏是不變的一樣。然而,如果暫時的沖擊影響了一個季度的增長,但不太可能持續全年,那麽這些可能會產生誤導——就像2020年第一季度新冠疫情爆發時發生的那樣,當時增長急劇下降。」
GDP增長通常對一個國家的貨幣有利,因為它反映了經濟增長,更有可能生產出口商品和服務,並吸引更多的外國投資。同樣,當GDP下降時,通常對貨幣是負面的。當經濟增長時,人們傾向於增加消費,從而導致通貨膨脹。然後,該國的中央銀行不得不提高利率來對抗通貨膨脹,其副作用是吸引更多來自全球投資者的資本流入,從而幫助本幣升值。」
當經濟增長,GDP上升時,人們傾向於消費更多,從而導致通貨膨脹。國家的中央銀行不得不提高利率來對抗通貨膨脹。較高的利率對黃金來說是負面的,因為相對於把錢存在現金存款賬戶中,它們增加了持有黃金的機會成本。因此,較高的GDP增長率通常是黃金價格的看跌因素。
本頁面資訊包含前瞻性陳述,涉及風險和不確定性。本頁所介紹的市場和工具僅供參考,不應以任何方式被視為購買或出售這些資產的建議。在做任何投資決定之前,你都應該做充分的調查。FXStreet不以任何方式保證該資訊沒有錯誤、錯誤或重大錯報。它也不保證這些資料是及時的。在公開市場投資涉及很大的風險,包括損失全部或部分投資,以及精神上的痛苦。所有與投資有關的風險、損失和成本,包括本金的全部損失,均由您負責。本文僅代表作者個人觀點,並不代表FXStreet或其廣告商的官方政策或立場。作者不對本頁連結的資訊負責。
如果文章正文中沒有明確提到,在撰寫本文時,作者在本文中提到的任何股票中都沒有頭寸,也沒有與文中提到的任何公司有業務關係。除了FXStreet,作者沒有收到撰寫這篇文章的報酬。
FXStreet和作者不提供個性化的建議。作者對該資訊的準確性、完整性或適用性不作任何陳述。FXStreet和作者將不承擔任何錯誤,遺漏或任何損失,傷害或損害由此資訊及其顯示或使用引起的。錯誤和遺漏除外。本文作者和FXStreet並非註冊投資顧問,本文內容無意提供任何投資建議。
編輯精選
歐元/美元週度預測:歐洲央行將加息,而特朗普推動美國利率走低
歐元/美元在8月最後一週下跌後小幅反彈,週線收於1.1600水平上方不遠處。週一,美元(USD)失去動能並小幅回落,但總體而言,在中東局勢持續緊張以及市場猜測美聯儲(Fed)將不得不在9月上調基準利率的背景下,美元近期重新獲得的強勢仍然得以維持。
預測下週:如果歐洲央行……以及美國CPI……?
糟糕的一週讓美元(USD)在波濤洶湧的市場中艱難前行,數小時內從三週高點區域跌至多日低點,最終使天平明顯偏向負面一側。該怪誰?債券市場?財務省-日本央行(MoF-BoJ)組合?持續不斷的地緣政治緊張局勢?還是美聯儲? 美元指數(DXY)本週收盤大幅下跌,在本週早些時候觸及 100.00 這一心理關口後不久便再度承壓拋售,週五試圖在 99.00 附近企穩。
黃金從非農就業數據公布後的低點反彈,因美元回吐漲幅
黃金(XAU/USD)週五仍承壓,此前強於預期的美國(US)非農就業數據(NFP)重新點燃了市場對美聯儲(Fed)加息的預期。金價一度跌至盤中低點附近4365美元,跌幅一度超過2%,隨後隨著美元(USD)和美債收益率失去動能而反彈。截至發稿時,黃金/美元交投於4435美元附近,當日下跌0.85%。
加密貨幣6.38億美元回購熱潮可能並不像看起來那麼看漲
據報導,去中心化金融(DeFi)協議在 8 月花費了 6.38 億美元回購其原生代幣,較一年前增長 17%。從表面上看,回購趨勢表明加密貨幣行業正在快速成熟,開始採用華爾街最古老的工具之一來提振估值並分配收入。 當進一步拆解這一數字後,這一標題就沒那麼令人印象深刻了。
下周前瞻——美元處於十字路口,CPI和歐洲央行成為焦點
隨著夏季終於結束,投資者帶著強烈的交易意願回歸。繼上週表現強勁之後,本週迄今美元暫居次席,原油、日元和主權債券收益率佔據了市場關注焦點。 中東局勢進一步惡化,戰爭般的言辭以及美國和伊朗的新軍事行動推動油價創下新高,威脅到中東石油和天然氣的隱性流動。儘管巴基斯坦正試圖重新建立美國和伊朗之間的溝通渠道,但投資者開始擔憂短期供應衝擊。