
英鎊/美元在 10 月最後一週開盤於 1.3369,英鎊仍接近一個月高位。投資者正在評估一系列喜憂參半的宏觀經濟數據,同時關注本週的預算案以及 11 月 5 日的英國央行會議。
初步採購經理人指數(PMI)顯示,英國私營部門活動加速至 2 月以來最快增速,製造業和服務業表現均好於預期。與此同時,9 月零售銷售降幅大於預期,而在生活成本壓力以及與中東衝突相關的擔憂下,消費者信心錄得疫情以來最陡峭的月度跌幅。
本週早些時候公布的更強勁通脹數據促使市場提高了對英國央行進一步收緊政策的押注。市場目前預計,到 2027 年 4 月前至少還會有三次 25 個基點的加息,首次加息可能在 11 月 5 日。
目前市場注意力轉向本週的預算案。預計財政大臣 John Healey 將強調財政紀律。因此,在消費者需求疲弱的背景下,英鎊將夾在英國央行更緊政策預期與經濟狀況之間。
技術分析
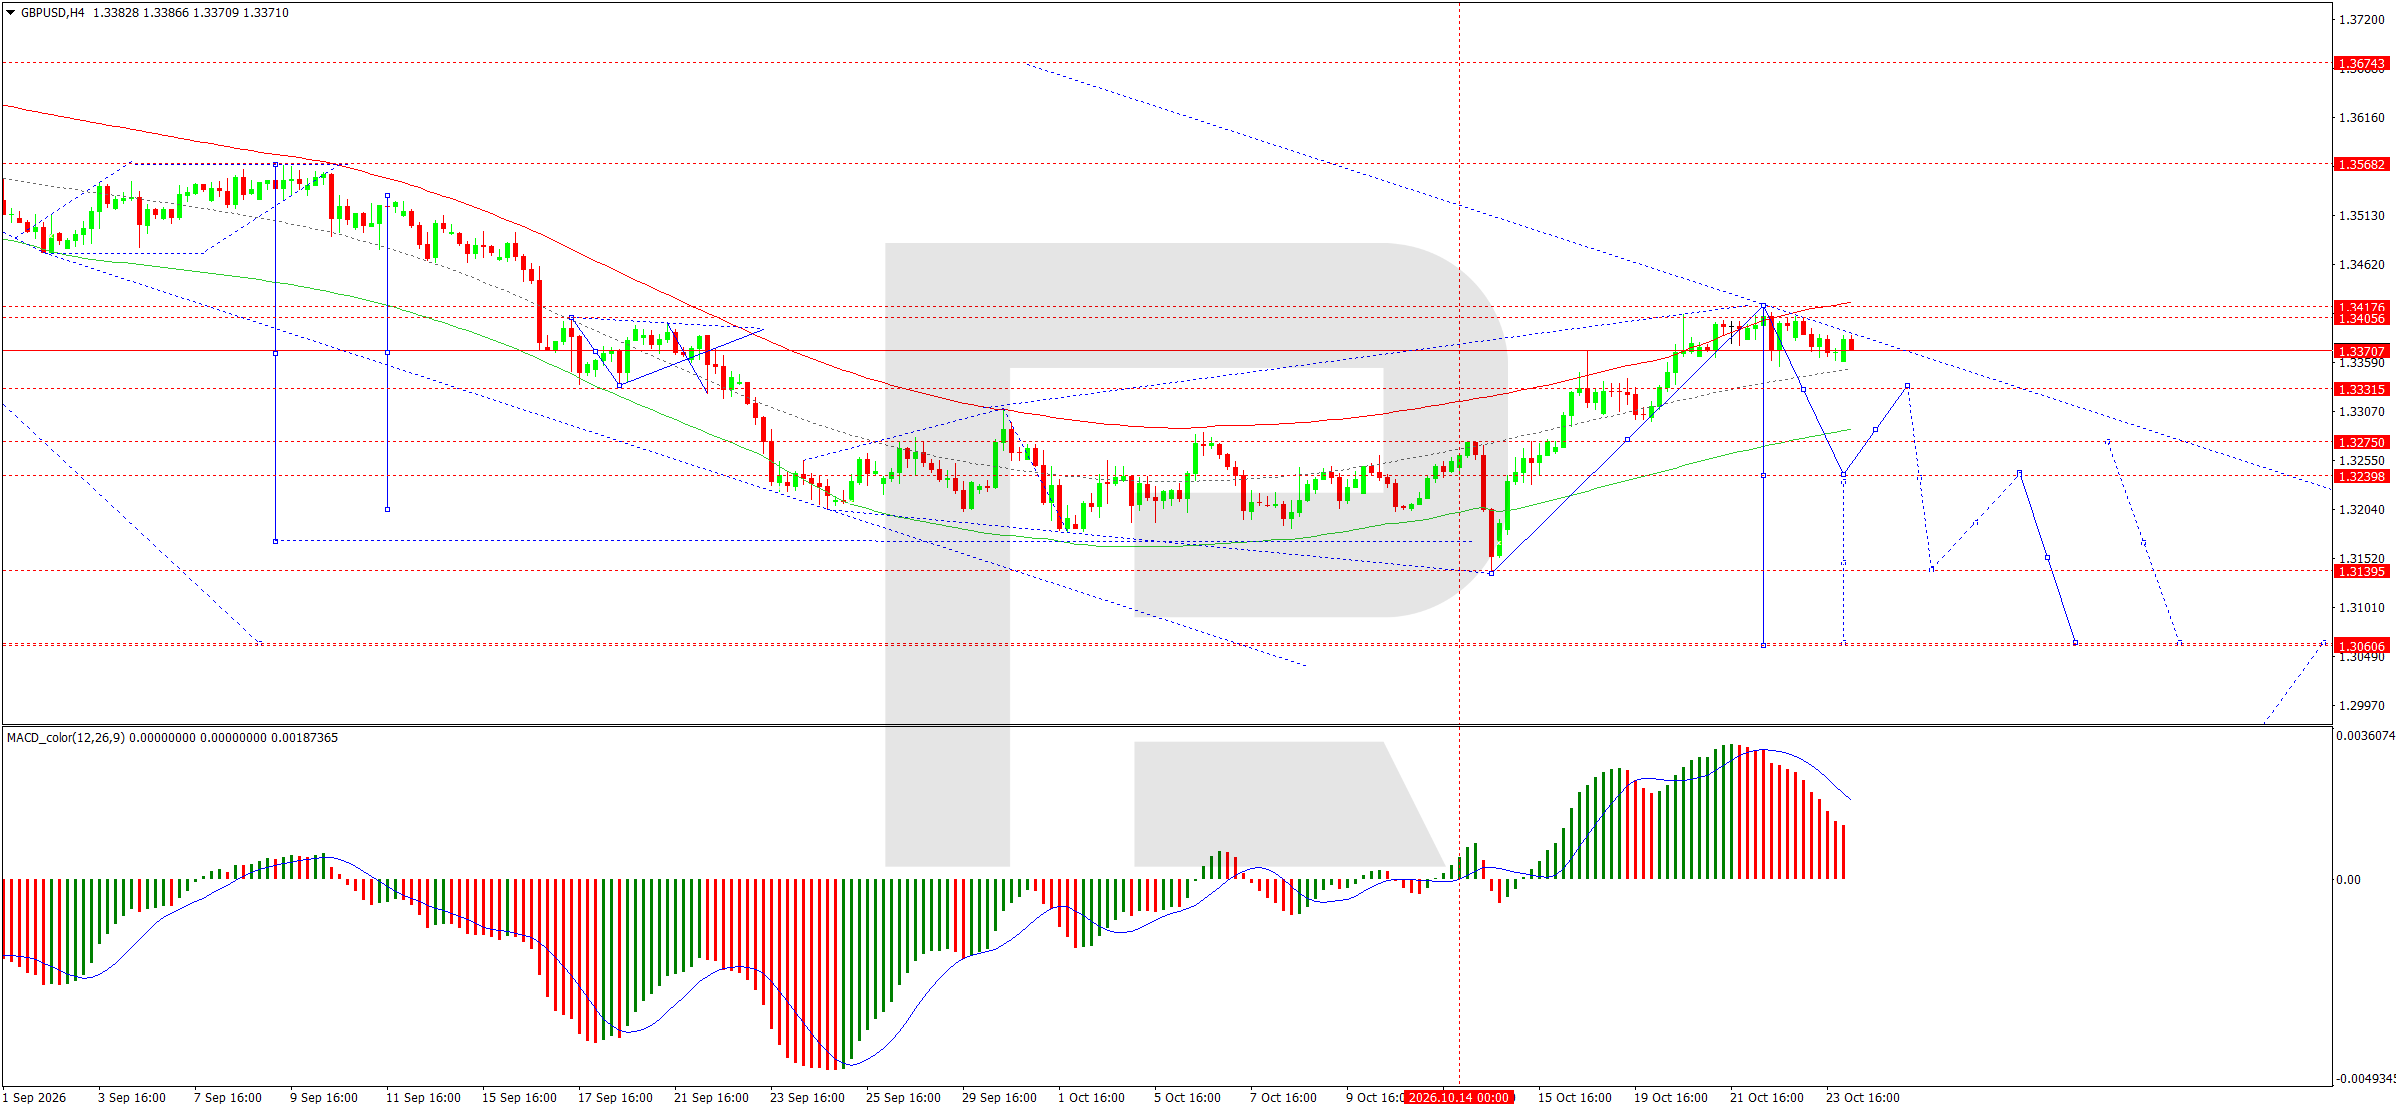
在英鎊/美元 4 小時圖上,市場已在 1.3417 阻力位完成上行修正。該水平形成了向下轉折,標誌著新一輪下行波段的開始。今天預計將先跌向 1.3340,隨後出現一次技術性修正至 1.3355。之後預計跌勢將延續至 1.3240。若跌破該支撐位,將為匯價沿主要下行趨勢進一步下探至 1.3060 打開空間。最近的阻力位在 1.3406–1.3417 區間。只要價格仍低於該區間,賣方就保持優勢。MACD 指標支持下行走勢:其信號線位於零軸上方,但正從局部高點回落,而收縮的正柱狀圖表明買盤動能正逐漸減弱。
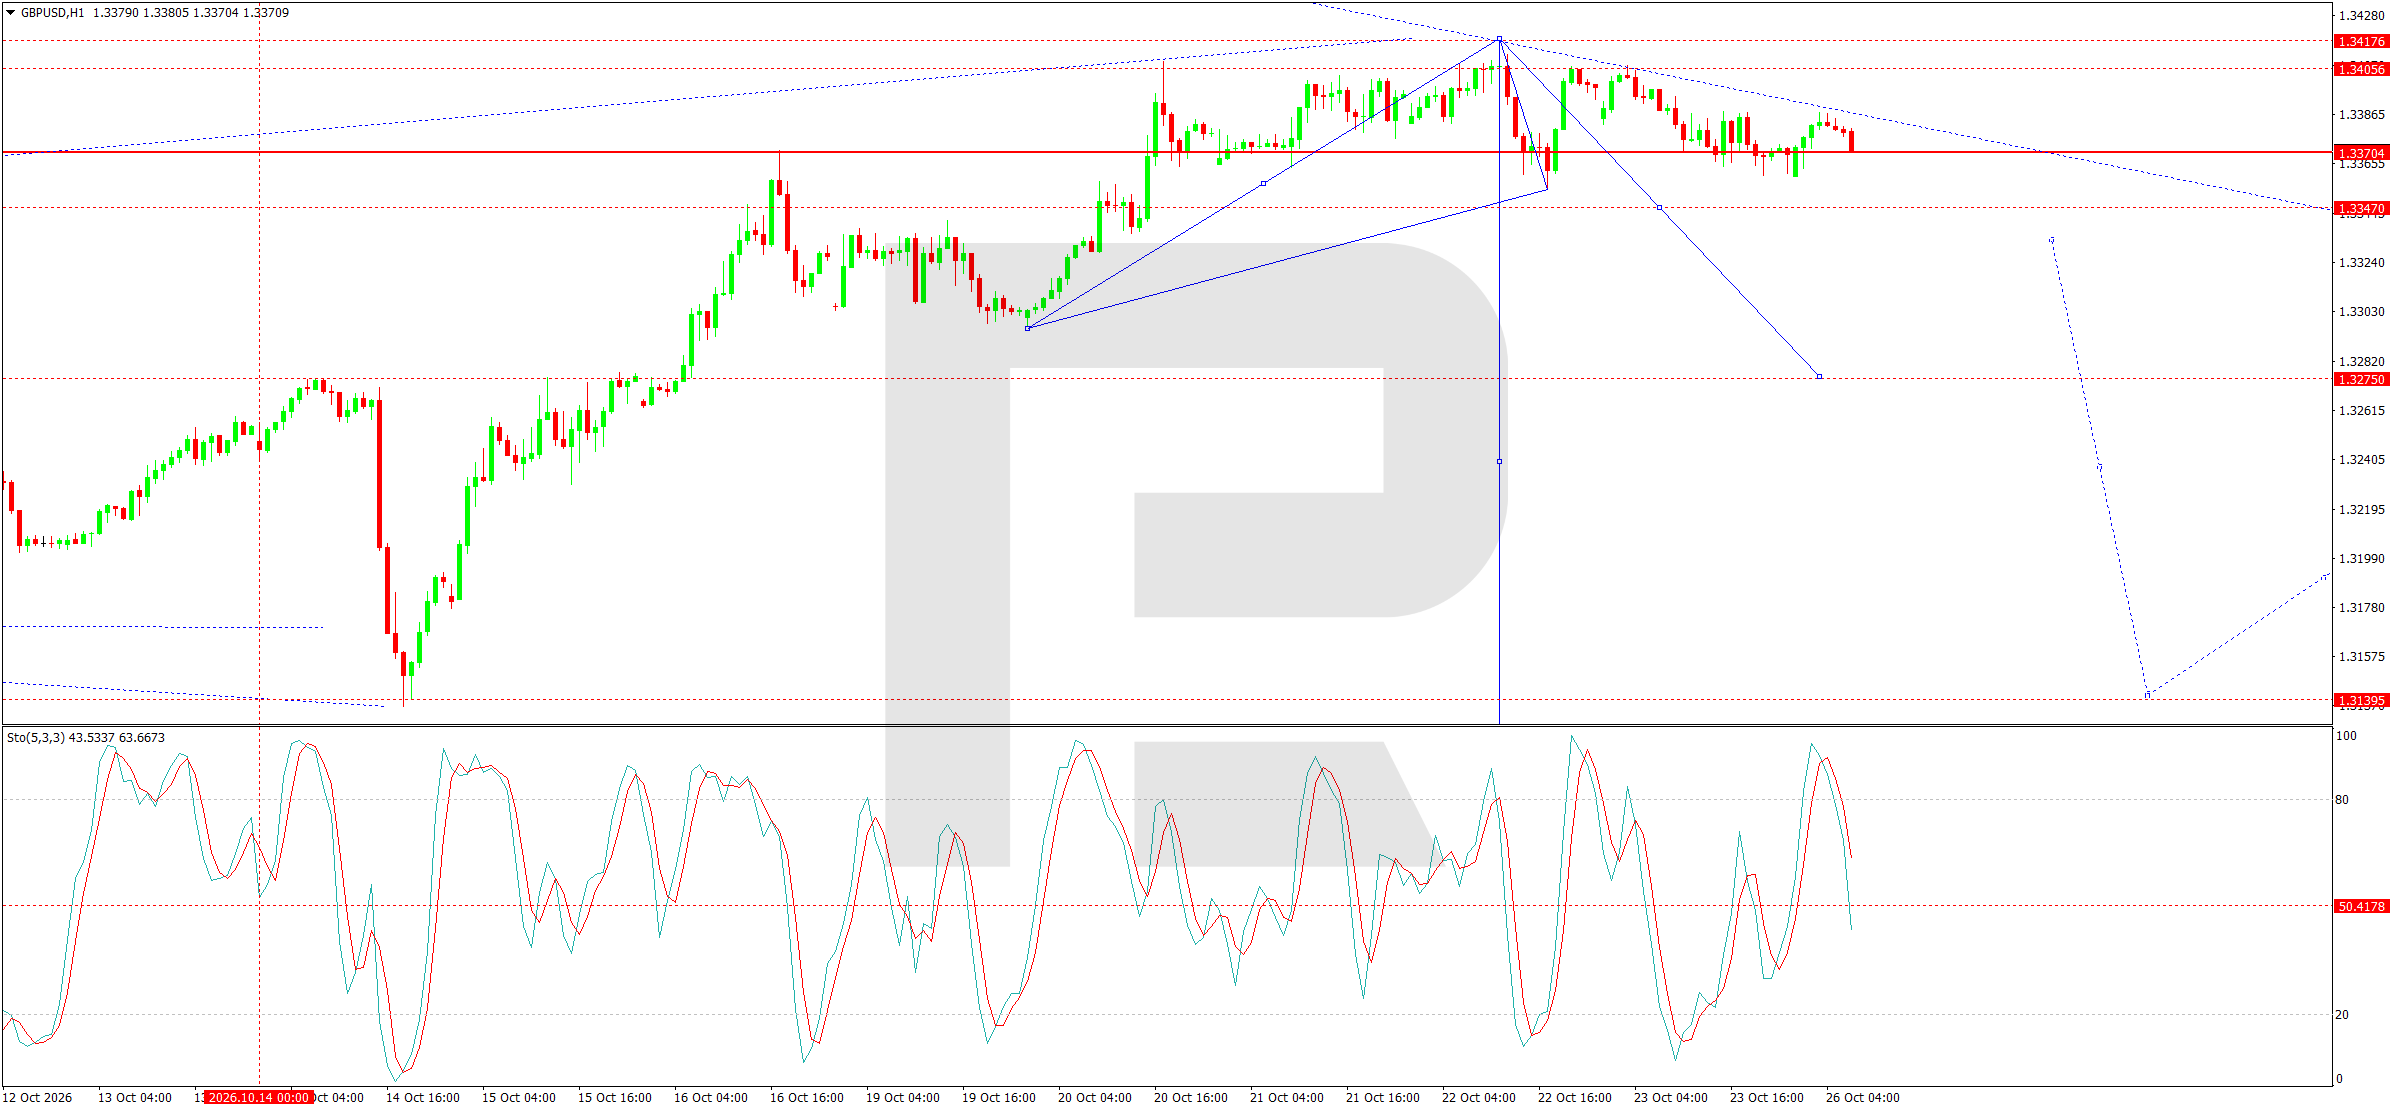
在英鎊/美元小時圖上,1.3387 附近形成了一個盤整區間。突破該區間後,市場測試了 1.3406 阻力位,並回落至 1.3370 支撐位。今天預計將跌破該水平,形成一波下行走勢,目標指向 1.3340。經過向 1.3355 的中間反彈後,走勢可能繼續下探至 1.3275,隨後是 1.3240。隨機指標確認賣方占優:其信號線已從超買區域掉頭向下,跌破 80,並正朝 20 方向運行。這增加了當前交易時段進一步下跌的可能性。另一種情景是匯價在 1.3417 上方盤整,這將暫時使下行情景失效,並為反彈創造條件。
結論
英鎊/美元仍接近月內高位,但隨著英國喜憂參半的數據描繪出相互矛盾的圖景,風險正在上升。更強勁的 PMI 和高企的通脹強化了市場對英國央行進一步收緊政策的預期,而疲弱的零售銷售和消費者信心的急劇下滑則凸顯出家庭部門承壓。即將公布的預算案以及 11 月 5 日的英國央行會議,將對英鎊能否維持漲幅至關重要。從技術面看,英鎊/美元在未能突破 1.3417 阻力位後似乎面臨下行風險,主要情景指向跌向 1.3340、1.3240,並可能進一步至 1.3060。只要位於 1.3406–1.3417 區間下方,賣方仍占優勢,不過若突破該區間,則需要重新評估看跌情景。
在您涉足外匯和股票市場之前,請務必記住,進行貨幣交易及其他投資活動本質上就是一種風險行為,且始終伴隨著相當大的風險。由於各種金融市場的波動,您不僅可能會使資金大幅增值,還可能會完全損失掉這些資金。因此,我們的客戶必須向羅博福瑞克斯公司保證,他們清楚此類風險的所有可能後果,了解所有有關投資產品的具體細節、規則和規定,包括公司事件所導致的標的資產變化。客戶明白存在影響價格、匯率和投資產品的特殊風險和特征。
編輯精選
歐元/美元在美元重新走強之下回落至1.1200下方
歐元/美元貨幣對在當天後半段失去動能,交投於1.1200下方略低位置。市場在本週關鍵的聯準會(Fed)與歐洲央行(ECB)政策會議前持謹慎立場,幫助美元(USD)在週一走強,並使該貨幣對進一步走低。
GBP/USD回落至1.3350,因投資者採取謹慎立場
在稍早時段出現溫和看漲走勢後,GBP/USD 在歐洲時段失去動能,並在 1.3350 附近於負值區間交易。在本週重要的聯準會政策會議以及關鍵宏觀經濟數據公布之前,投資者維持謹慎立場,使該貨幣對難以進一步走高。

黃金在接近4,000美元附近盤整,因在聯準會決議前復甦仍然脆弱
黃金(XAU/USD)週一在小幅上漲後盤整,因上週的急跌將金價推至3,975美元,為8月以來最低水平。油價回落提供支撐,因交易員對緩和中東緊張局勢的外交努力作出反應。
前3名價格預測:比特幣、以太坊、瑞波幣 – BTC跌破80,000美元,ETH和XRP空頭占據主導
比特幣(BTC)、以太坊(ETH)和瑞波幣(XRP)空頭仍占據主導,繼連續三週下跌後,週一繼續擴大跌幅。BTC 跌破80,000美元,而 ETH 和 XRP 跟隨 BTC 的走勢,分別交投於2,315美元和1.30美元附近。上述三大加密貨幣的價格走勢表明動能指標正在走弱,增加了更深度回調的風險。
未來一週 – 央行和財報盛宴可能攪動市場
在 9 月加入加息行列後,美聯儲似乎將在 10 月維持利率不變,等待評估更多數據後再決定是否再次加息。雖然這對央行來說並不罕見,但這在某種程度上與美聯儲主席 Kevin Warsh 關於數據依賴和零前瞻指引的新口號相矛盾。 在大肆強調市場應完全由數據而非美聯儲的評論來引導,而政策制定者又應反過來受市場預期引導的重要性之後,Warsh 在 CPI 和 PPI 衝擊後轉而讓其得力助手 John Williams 引導市場預期朝相反方向發展。