
今年以來,股市表現出驚人的韌性。它們成功應對了地緣政治動盪、能源價格飆升以及全球債券收益率飆升,而這正迅速推高借貸成本。美國藍籌股如今已處於牛市的第 4 年,不過,它們現在面臨著迄今為止第四季度最嚴峻的考驗,即最新的財報更新。
高預期
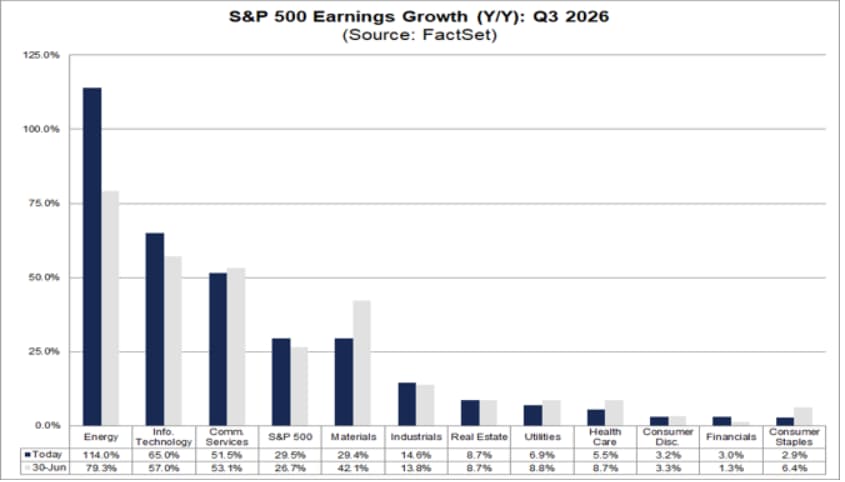
據 FactSet 統計,市場對標普 500 指數的整體盈利增長預期為 35%,對歐洲斯托克 600 指數的預期為 19% - 20%。這兩個盈利數據都在很大程度上依賴人工智能和能源板塊。例如,標普 500 指數中的能源板塊預計將增長 115%,歐洲則預計增長 98%。與人工智能相關的美國上市公司盈利增長預計將超過 65%。
盈利會繼續超出預期嗎?
如果標普 500 指數第三季度盈利增長確實超過 35%,這將標誌著連續第 8 個季度實現兩位數增長,也是連續第 3 個季度盈利增長高於 25%。在歐洲,盈利動能也很強勁。第二季度盈利增長超過 24%,創疫情後高點,市場預期這種可觀增長將繼續下去。盈利如此強勁,股市上漲也就不足為奇了。
為什麼盈利前景如此強勁?
隨著我們進入本財報季,美國的門檻比歐洲更高,如果盈利表現不佳,很難看出股市上漲如何能夠延續。但在一些重大財報公布之前,前景之所以強勁,有幾個原因:
- 自 6 月底以來,分析師一直在上調第三季度預期,這通常是財報季前的看漲信號。
- 企業自身對第三季度盈利前景也持樂觀態度。在第二季度發布指引的 113 家標普 500 成分公司中,有 72 家預計上季度盈利將實現正增長。
- 據 FactSet 統計,在過去 5 年中,標普 500 公司實際公布的盈利平均比預期高出 7.5% 以上。
- 標普 500 指數中沒有任何一個板塊預計會公布上季度負盈利,考慮到對利率敏感的市場板塊目前似乎仍在保持韌性,這一點非常驚人。
第三季度財報會讓市場重新關注"有"和"無"嗎?
財報故事已將美國藍籌股指數推至歷史高位。然而,市場一直抱怨上漲面過窄,儘管指數逼近歷史高點,上個月標普 500 指數中只有四分之一的公司錄得上漲。
如果剔除科技巨頭,那麼標普 500 指數的盈利增長大約為 20%,考慮到當前背景,這仍然是相當不錯的增長速度。
市場影響
我們認為,股市短期風險並不在於盈利,我們相信盈利將保持強勁,真正的風險來自整體背景,包括對利率上升和頑固通脹的擔憂。這些因素可能會終結股市的牛市趨勢。
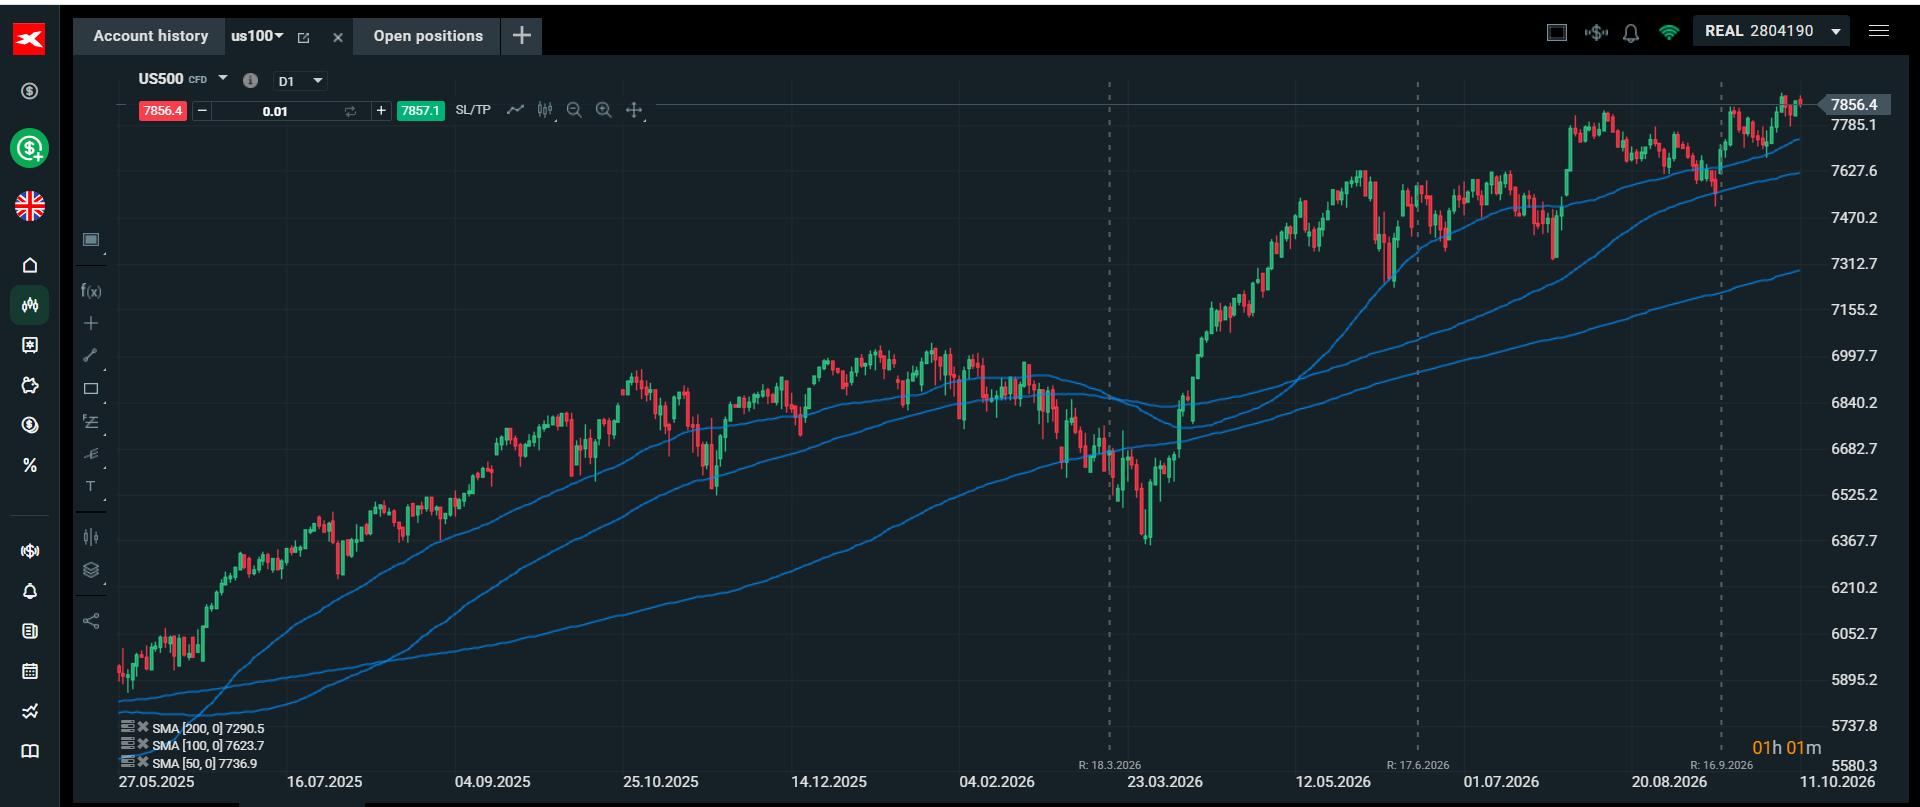
標普 500 指數邁向 8000 點的道路將取決於又一個季度的強勁盈利增長,不過,第四季度的預測也需要同樣驚艷。這要求很高,但目前分析師預計企業盈利將交出令人滿意的答卷。
在歐洲,強勁的盈利增長幾乎全部來自能源板塊。能源板塊盈利增長預計將超過 98%,如果剔除該板塊,第三季度盈利增速則更為溫和,為 9%-10%。
利率敏感型公司預計將拖累盈利。債券收益率飆升和利率上升預計將對歐洲房地產板塊構成重大拖累,分析師預計上季度盈利同比增長將下降 17%。
外匯影響
歐洲股市近幾個月的表現遜於美國股市,部分原因在於其缺乏 AI 曝光。全球儲蓄正流入 AI 交易,這也在提振美元。過去 3 個月,歐元兌美元下跌超過 3%,英鎊下跌 2%。我們預計,擁有大量出口業務的歐洲公司將報告因外匯因素和美元走強而對盈利造成拖累。這也可能使歐洲第四季度盈利前景蒙上陰影,未來幾週值得關注。
需要關注什麼:
- 維持並擴大利潤率在本財報季將至關重要。在 AI 建設不斷消耗現金的環境下,企業,尤其是美國的大型雲服務公司,需要確保維持利潤率,以便在年底前繼續給投資者留下深刻印象。預計標普 500 指數成分股盈利增速將是營收增速的兩倍,因此如果利潤率疲弱,這將在第三季度財報中顯現出來。
- 資本支出指引和 AI 支出 在本財報季將至關重要。預計主要大型雲服務公司今年將在資本支出上花費高達 8000 億美元,其中大部分將用於 AI 基礎設施。如果公司上調指引,這可能會加劇市場對 AI 建設成本及其可持續性的擔憂。
- 石油和天然氣 企業幾乎可以肯定將在第三季度交出驚人的盈利增長,原因是伊朗戰爭席捲大西洋兩岸。然而,投資者將關注它們對未來營收增長的看法,以及如果戰爭結束、能源價格回歸某種"正常化"水平時,利潤是否會大幅下滑。
- 第四季度指引 將是本財報季股市反應的關鍵。分析師已經預計第四季度財報季將表現強勁,標普 500 指數盈利增長預期已超過 27%。上調或下調企業指引將在未來幾週對股市至關重要。
- 銀行股將於本週開始公布財報,它們將成為觀察消費者的重要窗口,其業績也將為 Main Street 以及更廣泛的美國經濟健康狀況提供重要更新。
- 投資者還將尋找AI 之外的廣度。科技板塊之外的盈利是否保持良好,還是已經開始出現裂痕?在美國,剔除科技板塊後的盈利預計約為 20%,而在歐洲,剔除能源板塊後,第三季度盈利增長將驟降 50%,至 9%- 10%。週期性板塊或利率敏感板塊若出現較弱的財報,可能會加劇股市緊張情緒。
關鍵日期:
JP Morgan: 10月13日
ASML: 10月14日
TSMC: 10月15日
Shell: 10月29日
Meta: 10月28日
Alphabet: 10月27日
Apple: 11月2日
Nvidia: 11月25日
Amazon: 10月29日
Tesla: 10月21日
圖表 1:標普 500 指數,邁向 8,000 點的道路將取決於第三季度財報
圖表 2:標普 500 各板塊第三季度盈利增長預期
差價合約、期權和外匯是杠桿產品,可能會導致損失超過您的初始存款。這些產品可能不適合所有的投資者,如果有必要,你應該尋求獨立的建議。
最新新聞
推薦內容
歐元/美元因美元走弱而突破1.1200
EUR/USD 目前進一步加速,並在週二北美時段後段突破 1.1200 關口。該貨幣對的反彈,源於美元賣壓加劇,而紐約聯準會主席 J. Williams 的評論進一步放大了這一壓力,他排除了 2027 年升息的可能性。
GBP/USD 在接近 1.3250 的兩日高點附近徘徊
GBP/USD 週二重新獲得上行動能,並逼近 1.3260 附近的兩日高點區域。英鎊兌美元的明顯漲幅,源於與風險相關資產的整體情緒改善、美元重新轉為承壓,以及市場對美伊衝突的擔憂減弱。

黃金:空頭難以跌破 4,150 美元以下
黃金目前回吐了先前漲幅並重啟跌勢,週二再度回落至每金衡盎司4,160美元區域。儘管美元指數再度走弱,加上美國公債殖利率整體表現不一,以及地緣政治局勢緩和,這種貴金屬仍出現回調。
比特幣儘管近期宏觀壓力仍顯現築底跡象
週一,比特幣(BTC)仍在 82,000 美元上方區間震盪,因即將公布的美國經濟數據和鏈上指標拖累市場情緒。 加密交易公司 QCP Group 在週一的報告中表示,在市場最大單日清算事件過去一年後,比特幣一直保持更穩固的基礎。
9月非農就業數據將如何影響市場對10月聯準會決議的定價?
Nonfarm Payrolls (NFP) in the United States (US) rose by 29K in September, the US Bureau of Labor Statistics (BLS) reported on Friday.