
2026 年,政府再次未能穩定其公共債務占 GDP 比率,原因是財政赤字顯著以及增長低於通常水平。根據我們的分析,這一表現不佳是由特殊因素造成的。從結構上看,只要將預算赤字降至 GDP 的約 3%,法國仍然可以實現有助於公共債務比率穩定的增長。為實現這一目標,法國擁有顯著優勢:
1. 勞動力和能源成本方面的競爭力提升;
2. 服務業,尤其是通過新技術(包括 AI)的開發和應用;
3. 由航空、軍事支出和電氣化推動的工業復甦,這需要增加投資;
4. 加快企業創立,從而支持就業;
5. 對外國投資者的吸引力。
所有這些結構性驅動因素都應能推動法國增長反彈,並在 2027 年與預期中的歐元區加速增長同步。
法國政府將在總統選舉臨近之際提交 2027 年預算草案[1]。在這些重大事件到來之前,法國民眾似乎對法國前景非常悲觀。讓·饒勒斯基金會的最新調查顯示,近三分之二的人只使用負面詞彙,其中"擔憂"和"不確定性"最為突出。此外,四分之三的人預計國家狀況將惡化。
事實上,自今年年初以來,法國經濟已遭遇一系列挫折。上半年法國勉強避免衰退(第一季度 GDP 環比收縮 0.2%,第二季度停滯不前),這與歐元區形成鮮明對比,後者剔除愛爾蘭後增長保持穩定(每季度環比增長 0.3%)。
儘管這種表現不佳[2]背後有特殊因素,但它正在拖累公共財政(收入減少),就像另一個特殊因素:伊朗衝突[3]。因此,根據政府的說法,財政赤字預計將在 2026 年升至 GDP 的 5.4%(2025 年為 5.1%)。根據我們的預測,公共債務占 GDP 比率將在 2026 年達到 119%,而 2025 年為 115.7%。
在此背景下,法國創造增長的能力至關重要。然而,即便在財政整頓的情況下,這本質上應會拖累需求,我們仍可找出五個理由,相信法國經濟能夠實現顯著高於 2026 年結果的增長(根據我們的預測為 0.5%)。
1. 法國更具競爭力
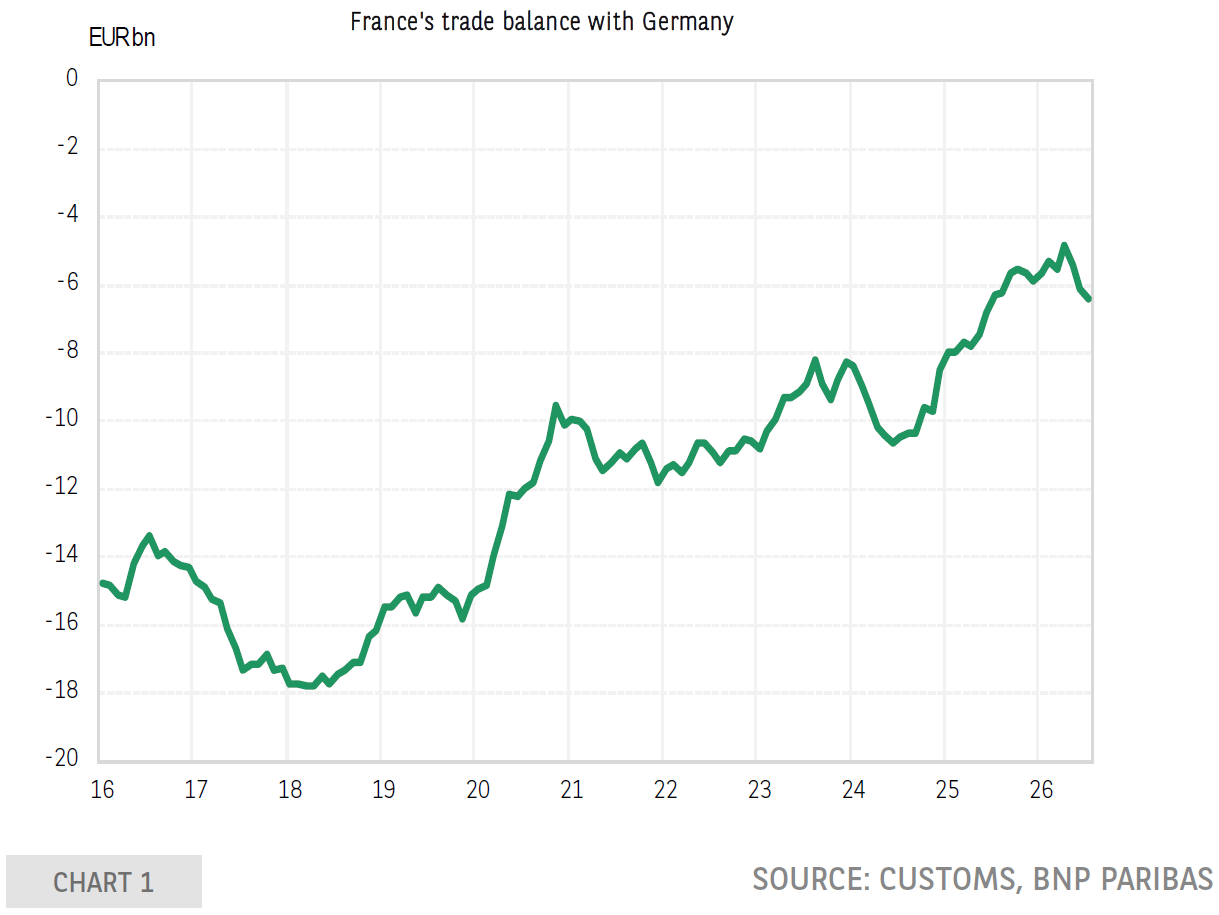
在歐元區危機期間(2012–13 年),法國通過競爭力與就業稅收抵免(CICE)實施了降低勞動力成本的政策。隨後,在埃馬紐埃爾-馬克龍首個任期開始時,該政策被 6 個百分點的社保繳費削減所取代。如今,這些勞動力成本方面的改善仍然存在,而過去十年歐洲其他地區的工資增長則有所加速,尤其是在德國。隨著法國勞動力成本相對改善,法國對德國的雙邊貿易赤字已顯著縮小。
法國對德國的貿易赤字已顯著縮小
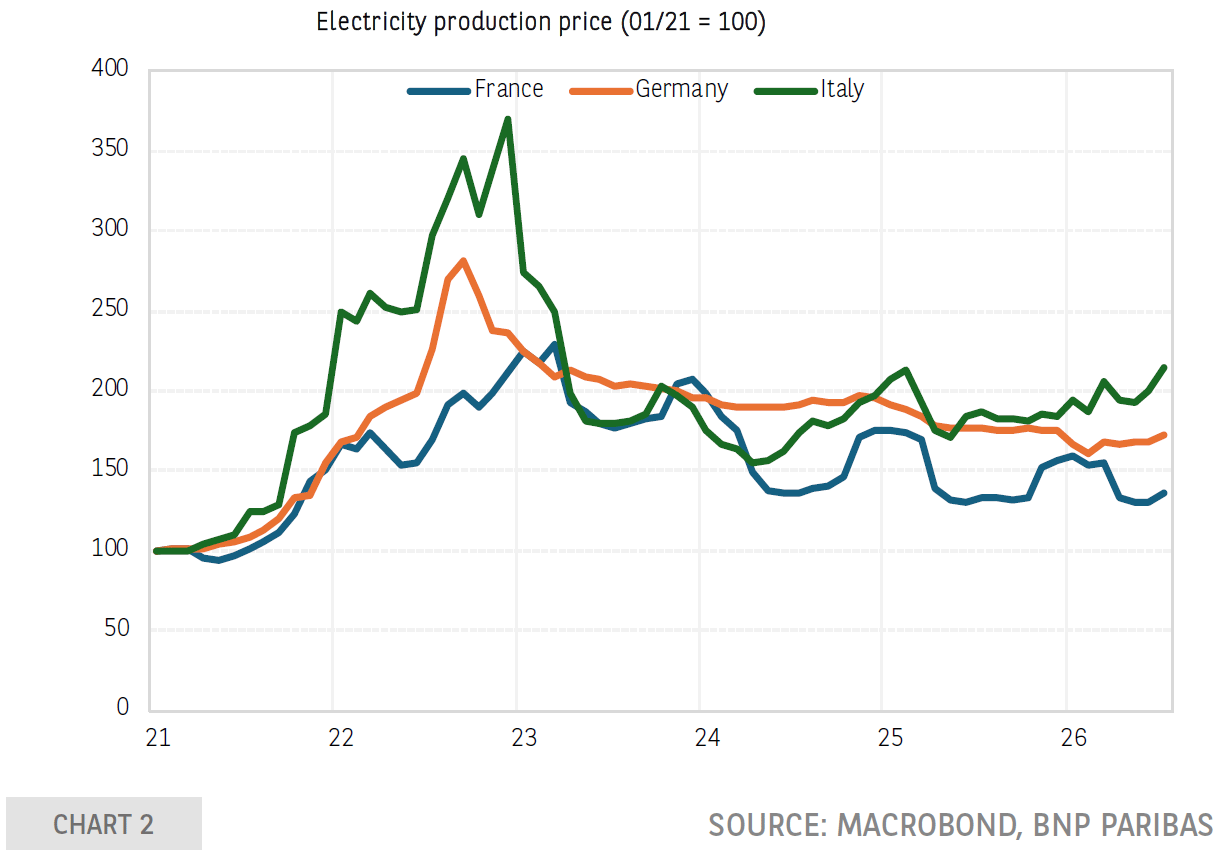
與此同時,法國受益於更便宜的電力,而且對碳氫化合物價格上漲的敏感度也更低,因為在 2025 年,近 95% 的電力由核能和可再生能源生產。此外,電力占法國能源消費的 27%,而歐洲平均水平為 24%。
法國生產更多且更便宜的電力
2. 法國:包括科技在內的服務業歐洲領先者,以及上修後的增長數據
服務業占法國 GDP 的近 80%,這一比例明顯高於其他主要歐元區國家。法國在歐盟多個行業中處於領先地位,包括金融服務、物流和科技。這使得服務貿易順差接近 GDP 的 1.7%,足以抵消商品貿易中相當規模的外部逆差。這也是法國在 2025 年對知識產權產品投資約占 GDP 的 5.5%的原因所在,這一比率在主要歐洲國家中最高。
此外,根據微軟 AI 經濟研究院的一項研究,如今法國幾乎每兩個人中就有一人使用 AI,而美國這一比例還不到三分之一。法國在這一領域位居全球第 4th。在歐洲,只有愛爾蘭(該行業許多公司集中於此)排名在其前面。法國在能源和數位文化方面的綜合優勢,使其成為歐洲人工智慧投資的領先目的地,尤其是在資料中心領域(最近一次 Choose France 峰會期間已宣布相關項目)。
此外,法國是最常上調增長數據的國家。在我們最近的一項研究中,我們表明,事後修正(因為國民帳戶要在一個日曆年結束後 30 個月才最終定稿)在法國相當顯著。這一現象可能與法國企業投資中科技權重較高有關,因為其對經濟活動的影響更容易隨著時間被衡量。
3. 供應限制暫時放緩工業復甦
法國工業反彈是真實存在的,尤其得益於法國在航空航天和電氣設備領域比較優勢的增強。其基礎在於全球對這些商品需求的上升,以及已連續數個季度加速的歐洲動能。因此,法國商品出口在 2026 年初幾個月較 2025 年同期增長了 5%。
然而,工業復甦正受到企業滿足需求困難的拖累。自 COVID-19 疫情結束以來,工業生產經歷了崎嶇不平的復甦。最近一輪產出激增幫助法國經濟在 2025 年第 2nd 至第 4th 季度表現優於預期,當時航空航天產量突然增加了近 20%。該行業主要企業提高交付目標本可能推動更強勁的增長。但這一情況並未實現,因為在已公布數據的最近三個月(5月–7月)裡,製造業產出較前 3 個月下降了 1.2%。
新的供應限制打斷了工業復甦
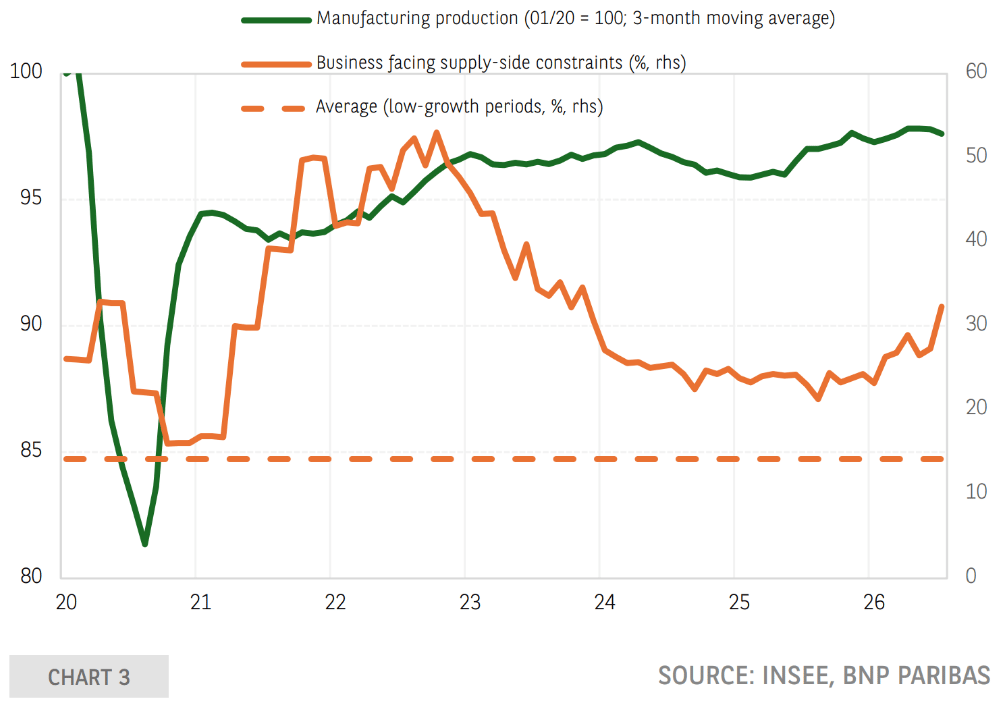
訂單最為充足的企業(航空航天、電氣和電子設備)的生產受到供應限制顯著上升的制約。由於熟練勞動力短缺以及生產線數量不足,工業企業的產能使其滿足需求的能力不如以往。這種情況要求增加投資。好消息是,根據 Insee 最新的季度調查,工業投資意向已顯著回升。
4. 強勁的企業創立支撐就業
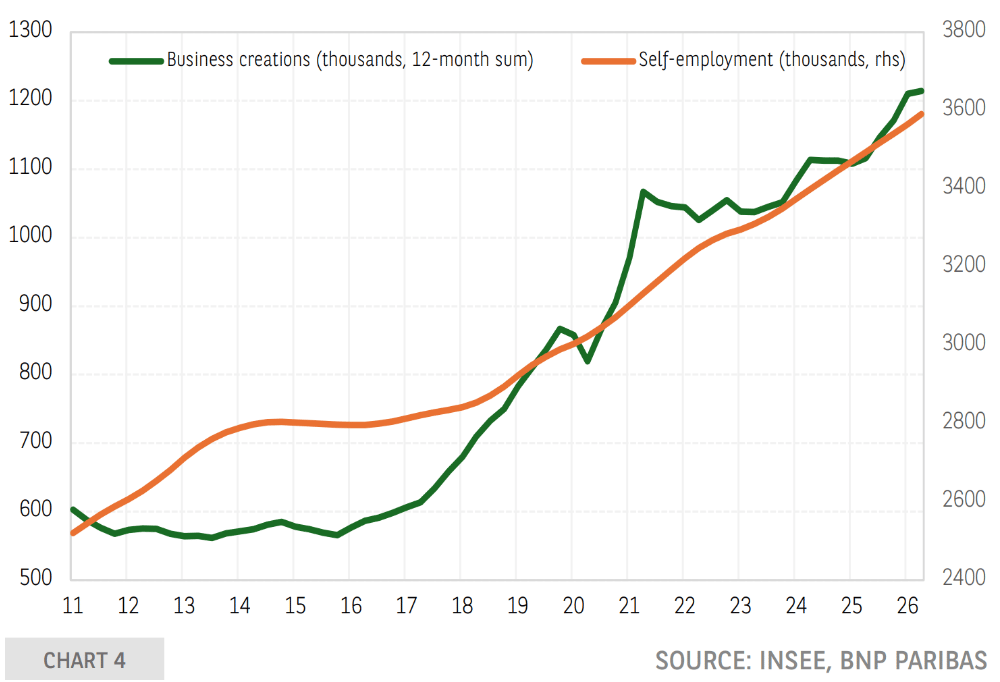
當法國經歷衰退或低增長時期時,企業創立也往往會大幅下滑。2010 年代上半葉歐元區危機期間就是如此,但 2026 年我們並未看到這種情況。自 2026 年初以來,企業創立的增長甚至有所加速,達到同比 +12%。在受 AI 相關創新浪潮推動的數位相關行業中,這一增幅更為顯著(同比 +46%)。不過,在貿易(+13%)和建築業(+9%)等其他領域也在增長。
企業創立的增速甚至快於企業破產(上半年同比 +5%),破產增加在很大程度上是由企業創立更強所推動的。
企業創立的增加在公司層面尤為明顯(+5%),在微型企業中則更為突出(+16%)。這反映出自僱人數的上升。儘管過去兩年工資就業略有下降(淨減少 80,000 個職位),但這一放緩部分與自僱人數增加有關(淨新增 204,000 個)。總體而言,法國仍在持續創造就業,且就業率已達到歷史高位。
企業創立與自僱的共同發展
5. 法國對外國投資仍具吸引力
儘管不確定性上升,法國仍保持了其吸引力。根據法國央行和 Insee 的估算,2024 年 6 月國民議會解散後,不確定性顯著上升。然而,法國在國際吸引力排名中仍位居歐洲國家前列。EY 年度晴雨表顯示,2025 年項目數量有所下降(-17%),但法國已連續第 7th 年保持第一的位置。此外,在歐洲背景下,每個項目對應的就業崗位數量大幅下降(-25%)之際,法國整體保持穩定(-4%)。這表明,儘管投資數量略有減少,但其對法國經濟的影響仍保持穩定。
法國的吸引力尤其得益於服務業的發展,以及其基礎設施和物流能力的品質(包括通常具有歐洲尺度的交通樞紐)。此外,儘管法國已經擁有較為發達的科技行業,但該國在吸引 AI 外國投資方面也具備良好條件(低能源成本和熟練勞動力)。
法國增長應在 2027 年回到更符合其優勢的水平(我們的預測為 1%)。鑑於當前利率環境,這是公共債務率得以穩定的必要條件,前提是政府成功將財政赤字降至 GDP 的 3%。
編輯精選
歐元/美元在美國數據公布前於1.1350附近掙扎
EUR/USD 週二持續承受溫和看跌壓力,交投於 1.1350 附近。受美國公債殖利率飆升以及聯準會官員鷹派訊號壓力,歐元兌美元跌至 7 月 28 日以來最低水平。交易員目前正等待美國 JOLTS 職位空缺數據以及週二稍晚的聯準會官員談話
英鎊/美元在美元走強下守住跌幅,低於1.3250
GBP/USD 在週一錄得小幅漲幅後,於 1.3250 下方走低。美國 10 年期公債殖利率穩穩站在 5% 上方,並處於數十年高位,為美元兌英鎊提供支撐。交易員正關注將於週二稍晚公布的美國就業數據以及聯準會官員談話。

比特幣價格預測:隨著拋售壓力緩解,BTC重回84,000美元附近
比特幣(BTC)在週二撰寫本文時收復84,000美元,此前一日小幅下跌。持續的機構和企業需求,以及週一較小的獲利了結活動,可能會緩解拋售壓力,並支持加密之王的反彈。 比特幣的機構和企業需求繼續支撐其價格。
今日外匯:美元守住陣地,市場等待美聯儲官員和美國數據的評論
以下是您需要在9月29日星期二了解的内容: 美元(USD)在周一交投清淡后,兑主要對手貨幣仍保持韌性。當天後半段,美國經濟日程將公布 9 月份消費者信心指數和 8 月份 JOLTS 職位空缺數據。此外,幾位美聯儲(Fed)決策者也將發表講話。