 Przemyslaw Radomski,特許金融分析師
Sunshine Profits
上週五有兩條評論值得在 Alert 中回應,而不是在帖子線程裡,因為兩條都在事實層面是對的,但其中一條在結論上是錯的。
第一條:我可能忽略了柴油市場正在發生的事情,那是一個供應問題,只要如此,WTI 期貨的報價就沒有意義。
第二條:金屬價格上漲是因為點陣圖把 2027 年的利率放在了 2026 年利率的終點位置,並將回到 2% 通膨的時間推遲到 2029 年,所以已經落地的 25 個基點並不重要,接下來的 25 個基點也同樣不重要。
兩條都值得單獨列出。
柴油是傳導渠道
第一個問題的觀點是對的,而且這反而強化了論點,而不是削弱它。
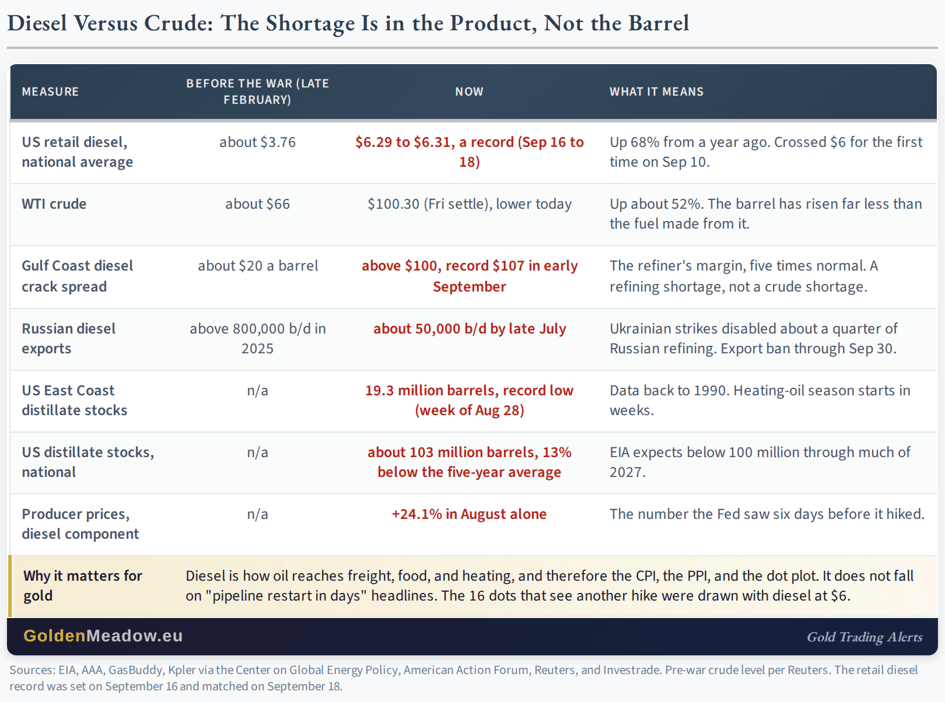
美國零售柴油價格在 9 月 16 日創下 6.31 美元的紀錄,並在週五持平,較一年前上漲 68%,也較戰爭前約 3.76 美元的水平大幅上升。同期原油價格上漲約 52%。
差異在於裂解價差,即煉油商在原油桶價與燃料之間的利潤,目前已超過 100 美元,而正常水平通常為 20 至 40 美元。這是煉油短缺的標誌,而不是原油短缺:霍爾木茲海峽使中東成品油出口退出市場,烏克蘭的襲擊使俄羅斯約四分之一的煉油能力癱瘓,並將其柴油出口從每天超過 80 萬桶壓縮至約 5 萬桶,而美國東海岸餾分油庫存已降至歷史低點,距離供暖季還有數週。
總統在 9 月 14 日表示,柴油價格上漲"主要是由俄烏戰爭造成的,不是伊朗",這等於說兩重供應衝擊正在疊加,而且兩者都不在他的控制之下。
這就是它對我們重要的原因。柴油是原油進入經濟的傳導方式:貨運、農業、建築和供暖都依賴它。正因如此,8 月 PPI 顯示柴油單月上漲 24.1%,商品價格上漲 1.1%;而在美聯儲加息前六天,美聯儲看到的正是這個數字,當時有 16 個點陣指向更高利率。WTI 在"管道將在數日內重啟"的標題下下跌,而且已經連續四個交易日如此。柴油卻不會,因為短缺出在煉油產能上,而這不是任何管道重啟就能解決的。所以,讀者說 WTI 報價"沒有意義"在某個特定意義上是對的:對於通膨數據、點陣圖和兩年期收益率而言,它的意義不如柴油,而這些才是決定金價的因素。
關於盤面再補一條註釋:我螢幕上 WTI 下跌 7% 主要是合約換月,而不是價格真正下跌。10 月合約週五結算價為 100.30 美元,明天到期,交易價格接近 98 美元,而報價已切換到 11 月合約,在這種現貨升水市場中交易價格接近 93.50 美元,比 10 月合約低約 5 美元。按其自身週五水平衡量,11 月合約下跌約 2%,與布倫特接近 102 美元的走勢一致。從這裡看,93.50 美元才是讀者將看到的 WTI 數字,而週五標題中的 7 美元差距是兩個合約之間的價差,而不是崩跌。
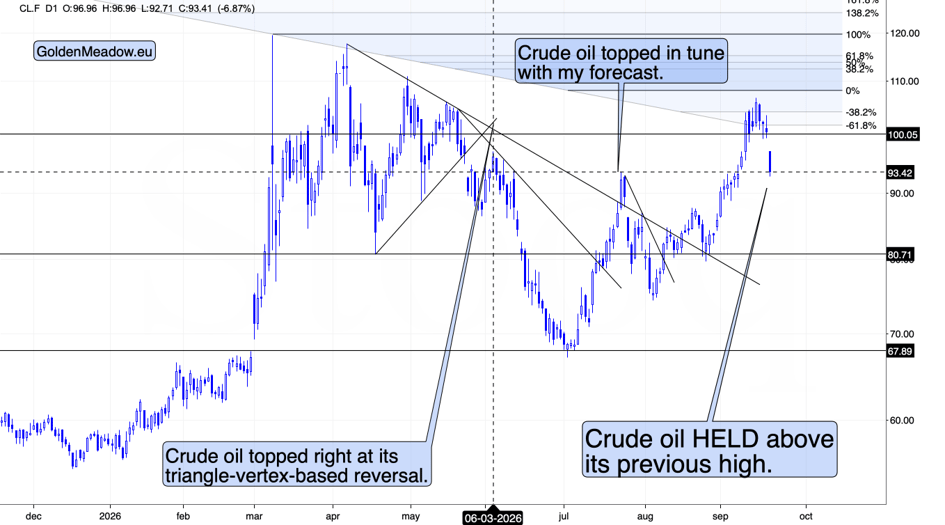
從技術面看,原油期貨(上圖為連續期貨合約)觸及前高後略有回升。這可能只是對突破該高點的確認。
點陣圖,兩種解讀
第二個問題的數據是對的。2027 年末聯邦基金利率中值為 4.1%,與 2026 年末相同,而且這些預測並未顯示通膨要到 2029 年才回到 2%。以下是完整表格,並新增了一列。
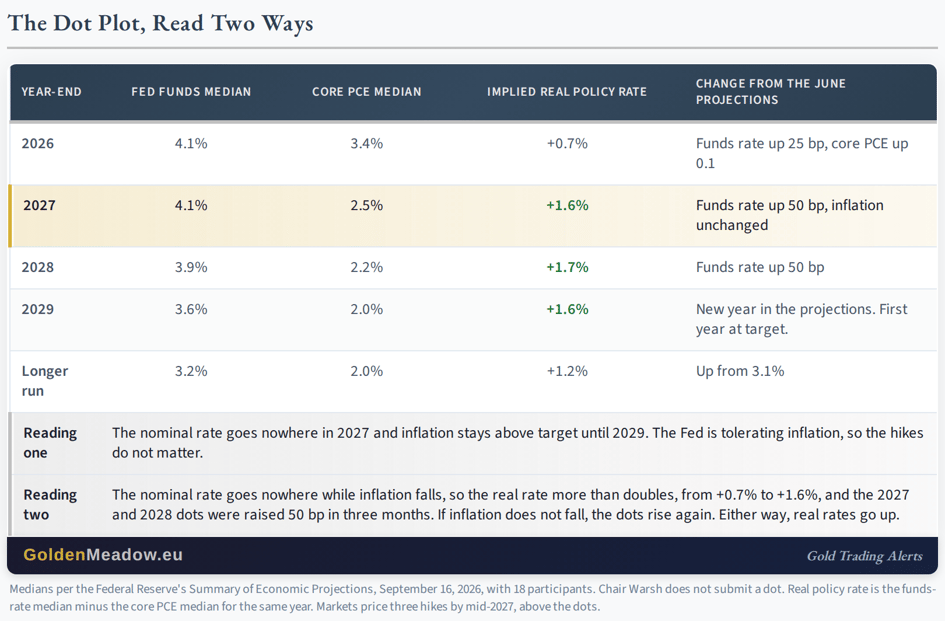
新增的一列是真實政策利率,即聯邦基金利率減去美聯儲對同一年通膨的預測。該利率從今年的 0.7% 上升至 2027 年的 1.6%,並在 2028 年升至 1.7%。這就是名義利率路徑保持平坦、而通膨被預測下降時會發生的情況:即便不再加息,實際利率也會收緊。聯邦基金利率原地不動,而核心 PCE 從 3.4 降至 2.5,這意味著實際利率將翻倍以上,而金價由實際利率決定,而不是由加息次數決定。
還有第二種分支,而這正是讀者隱含押注的方向:通膨不會下降。在這種情況下,點陣圖會像 9 月那樣調整,當時 2027 年和 2028 年的中值在三個月內上調了 50 個基點,原因是通膨上修了 0.1 個百分點。市場已經為這一分支定價,到 2027 年年中預計會有三次加息,而點陣圖只顯示一次。所以這兩種解讀最終指向同一個結論。要麼通膨下降,實際利率上升;要麼通膨不降,名義利率上升。
"美聯儲容忍通脹"這一說法也不會讓金屬上漲,而金屬也並未上漲:黃金週五收於美聯儲決議前水平上方 37 美元,但今早已回吐這些漲幅。
讀者最後一句"at this time"才是誠實的部分。就目前而言,這次加息對一隻已經在 140 美元區間內盤整了兩週的金屬並不重要。它的重要性將體現在與 6 月和 7 月前兩次加息相同的方式上,當時金屬沿著實際利率的方向突破了區間。
黃金:回到美聯儲決議前水平
黃金週五收於 4,424.90 美元,上漲 25.20 美元;白銀收於 67.15 美元,上漲 1.05 美元,這使得週五成為過去十個交易日中白銀領漲的第六個交易日。週五我寫道,白銀"在這裡明顯表現更好",並請讀者記住 9 月 9 日。
今早黃金下跌約 36 美元,至接近 4,389 美元,白銀基本持平,而 10 年期國債受到買盤支撐
最後這一點才是需要記住的:在收益率下跌、美元持平的情況下,黃金卻在下跌,這意味著在其兩個驅動因素都朝著正確方向運行的日子裡,黃金本身並沒有買盤支撐。週五的全部漲幅已經回吐,金屬價格距離美聯儲講話前的收盤價僅差 2 美元。
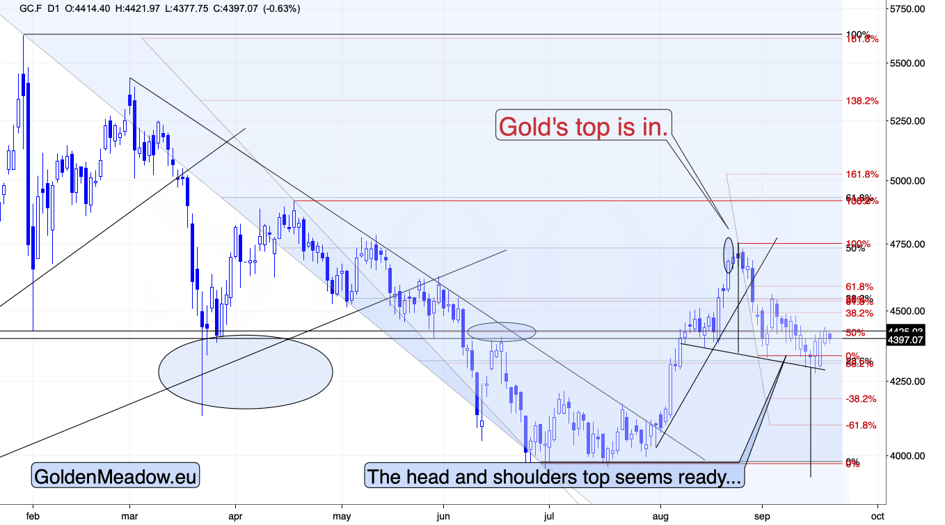
從技術面看,這張圖表……就是我們都知道的樣子。很無聊。
過去幾週它一直呈現同樣的情況。
在 4,400 美元附近來回波動。
在從 4,750 美元回落並形成頭肩形態之後,似乎正在形成第二個右肩。
這正是自 3 月底以來黃金一直處於的交易區間中部——介於 4,000 美元和 5,000 美元之間。
它真的會從這裡下跌嗎?會,這仍然是最可能的結果。美元指數已重新回到 100 上方。
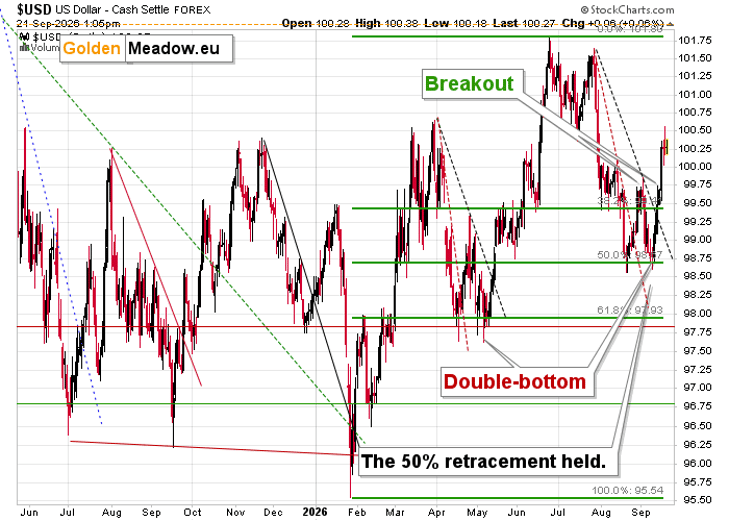
今天很可能是美元指數連續第三個交易日收於 100 上方——這意味著這輪反彈將得到確認。
還記得 6 月底發生了什麼嗎?當時我們看到美元指數從遠高於 101 的水平反彈。黃金價格從目前附近的水平下跌至約 4,000 美元。
這種情況可能——而且很可能——再次發生。
那之後會怎樣?也許美元指數——以及黃金——會喘口氣,然後繼續走向更遠的方向。美元指數——上漲,而黃金——下跌。
這會很快發生嗎?可能會,也可能不會,因為黃金的盤整可能還會持續一週。考慮到美元的突破今天很可能得到確認,我們似乎不需要等太久,但沒有人——包括我自己——能保證這一點。
Want free follow-ups to the above article and details not available to 99%+ investors? Sign up to our free newsletter today!
以上所有文章、研究和信息僅代錶Przemyslaw Radomski, CFA和Sunshine Profits的雇員和合夥人的分析和意見。因此,它可能被證明是錯誤的,併可能在沒有通知的情況下被改變。觀點和分析是基於各自文章作者在寫作時獲得的數據。盡管以上提供的信息是基於仔細的研究和被認為是准確的來源,但Przemyslaw Radomski, CFA和他的合夥人不保證所報告的數據或信息的准確性或徹底性。以上發錶的意見既不是購買或出售任何證券的提議,也不是建議。拉多姆斯基先生不是一個註冊證券顧問。通過閱讀Przemyslaw Radomski, CFA的報告,您完全同意他不會對您就這些報告中提供的任何信息所做的任何決定負責或承擔責任。在任何金融市場的投資、交易和投機可能涉及高風險的損失。Przemyslaw Radomski, CFA, Sunshine Profits的雇員和附屬機構以及他們的家庭成員可能在任何證券中持有空頭或多頭頭寸,包括在任何報告或文章中提到的證券,併可能在不通知的情況下對這些證券進行額外的購買和/或銷售。
編輯精選
澳元保持鎮定,美聯儲鷹派與澳洲聯儲加息押注相遇
本週初,澳元兌美元在 0.7119 附近持穩,儘管美聯儲官員的鷹派程度超出預期,但在本週晚些時候特朗普-習近平在美國舉行峰會之前,市場風險偏好依然積極。 上週,美聯儲一致將利率上調至 3.75%-4%,美聯儲主席沃什表示,他們正在撤回一部分"寬鬆"。決議公佈後,美國國債收益率飆升,因為點陣圖顯示至少還會再加息一次。
胡塞武裝推動控制也門高地
也門胡塞武裝週一推進奪取也門的戰略高地,試圖切斷紅海海岸與沙烏地支持的部隊仍控制地區之間的聯繫,此前有報導稱美國總統唐納德-特朗普在最後一刻取消了對該組織的美軍打擊,路透社報導。 利雅得顯然在週六遭到自局勢升級以來的首次襲擊,機場附近傳出爆炸聲並可見煙霧。胡塞武裝聲稱他們向沙烏地首都發射了飛彈。
黃金受美國債券收益率下跌提振;在美元看漲之下仍低於4,400美元
黃金在週二亞洲時段重新獲得正面動能,儘管缺乏看漲信心,仍低於4,400美元。油價下跌緩解通膨擔憂,拖累美國債券殖利率走低,並支撐這種不孳息的黃金。與此同時,聯準會的鷹派立場,加上中東緊張局勢升級,使美元維持在7月底以來的高點附近,並對金價構成壓力
今日外匯:美聯儲官員講話與每週 ADP 數據同台登場
美元(USD)本週開局表現積極,迅速擺脫連續兩個交易日的下跌,並在聯準會進一步升息的穩定押注以及地緣政治緊張局勢再度升溫之際,重新聚焦於近期區間的上沿。 美元指數(DXY)繼續守在心理關口 100.00 上方,因投資者持續計入聯準會進一步收緊政策的預期。美國 ADP 每週就業變動數據即將公布,聯準會的威廉斯、傑佛遜和巴金也將發表講話。