
美國10月消費者價格指數將於11月10日星期二公布,屆時金融市場正從通脹、就業和信貸狀況中接收到截然不同的信號。
9月份的通脹報告顯示,總體消費者價格環比上漲0.6%,而核心通脹上漲0.3%。總體數據顯著加速,主要受能源價格推動。
對於10月份,市場預計總體通脹將放緩至0.3%,核心通脹則回落至0.2%。
我們的預測略低於總體數據的市場共識。我們預計總體CPI環比上升0.2%,核心CPI也應大約上升0.2%。
這種區分很重要,因為最新經濟指標表明,通脹壓力並未消失。它可能只是以不同速度在經濟的不同部分傳導。
克利夫蘭聯儲告訴我們的信息
克利夫蘭聯邦儲備銀行的通脹即時預測模型提供了一個有用的起點。
其最新估計顯示,10月總體CPI環比為0.24%,核心CPI為0.21%。
如果基礎估計得以實現,這兩個數據四捨五入後都將約為0.2%。不過,總體通脹尤其接近報告值0.2%與0.3%之間的分界線,幾乎沒有預測誤差的空間。
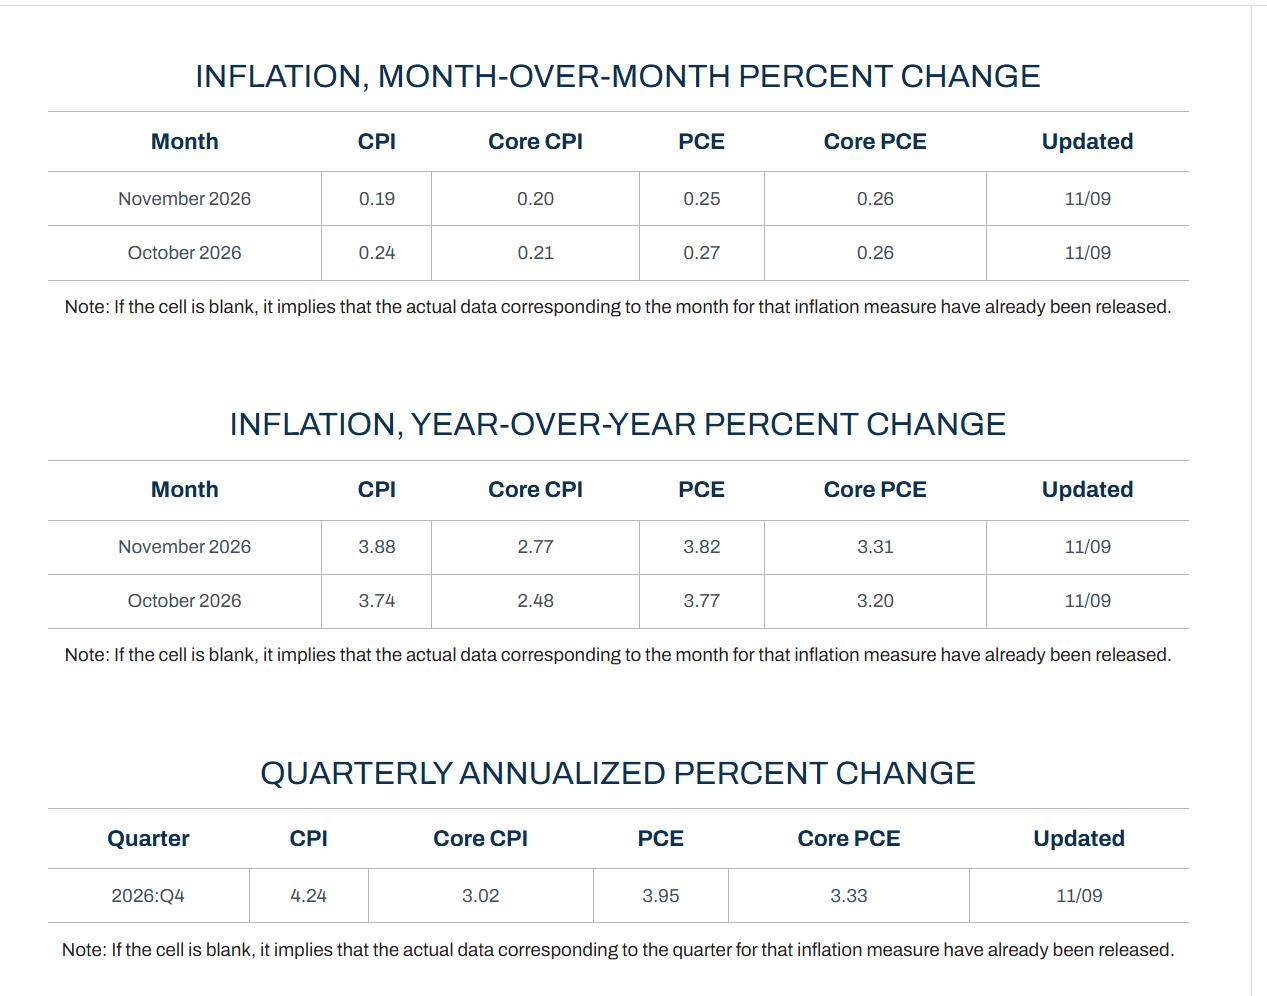
因此,克利夫蘭模型支持相對溫和的通脹讀數,但並未排除意外上行的可能性。
回顧此前公布的數據,8月總體CPI上漲0.4%,9月上漲0.6%。與此同時,核心通脹在這兩個月均上漲0.3%。
這表明,近期的加速並不完全局限於能源,儘管能源在9月份顯然發揮了主要作用。
問題在於,10月份的潛在價格變化是否足以維持這一動能。
生產者價格仍是一個擔憂
9月份生產者價格指數明顯強於預期。
總體生產者價格環比上漲1.3%,同比上漲6.3%。最終需求能源價格上漲10.8%,運輸和倉儲成本上漲3.4%。
這些數據表明,在最新CPI公布之前,企業就已經面臨相當大的成本壓力。
問題在於,更高的生產者價格並不會自動在下個月轉化為更高的消費者價格。
一些企業會將額外成本直接轉嫁給消費者。另一些則通過壓縮利潤率來消化成本,而某些行業則會在數月後才調整價格。
在分析與能源相關的通脹時,這一區分尤為重要。
例如,更高的柴油價格會增加製造商、農業生產者和零售商的運輸費用。即便原油價格最初的上漲已經逆轉,這些成本最終仍可能體現在消費品價格中。
因此,9月份PPI仍是一個通脹警示信號,但僅憑這一點還不足以證明10月份CPI應高於克利夫蘭聯儲的估計。
10月ISM數據呈現更複雜的圖景
10月份ISM調查提供了更多信息,因為它們反映的是CPI報告月份內的經濟狀況。
製造業支付價格指數從9月份的77.9降至10月份的75.2。
服務業支付價格指數也有所下降,從74.0降至73.0。
這兩個指標仍處於異常高位,表明價格上漲繼續影響著相當大一部分受訪企業。
不過,兩項指數的回落表明,報告價格上漲的廣度略有收窄。
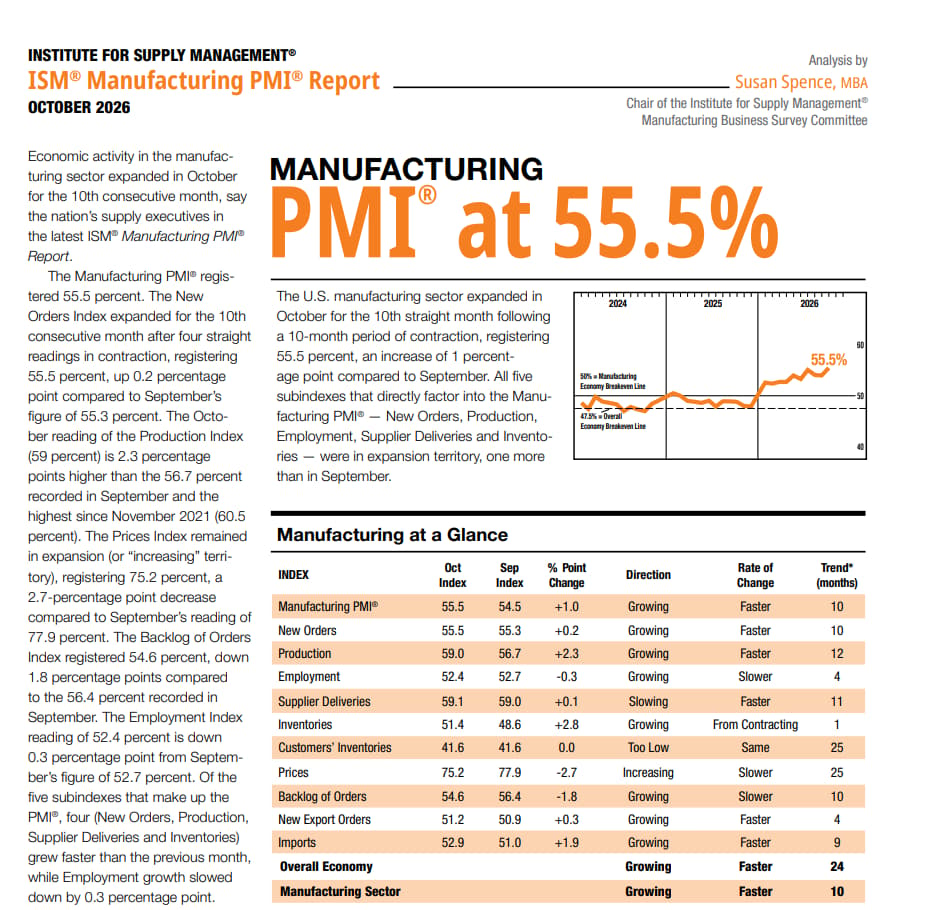
這並不一定意味著價格下跌。ISM價格指數衡量的是價格上漲的普遍程度,而不是其精確幅度。
服務業也出現了需求走軟的跡象。
服務業新訂單指數從59.8降至55.9,而商業活動指數從56.5降至53.8。
這一組合很有意思,因為企業仍在報告更高的投入成本,而需求增長似乎不那麼強勁。
從長遠來看,需求疲軟可能會使企業更難將額外成本轉嫁給客戶。
不過,就10月CPI而言,這些變化只提供了溫和的通脹降溫信號。它們並不能證明潛在通脹已經回到令人安心的水平。
能源可能是總體通脹放緩的主要原因
能源仍是我們預測中最重要的組成部分之一。
在此前的分析中,我們曾探討原油、柴油、液化天然氣和航空燃料價格上漲如何可能在能源部門之外引發通脹壓力。
這一擔憂仍然相關。
不過,10月份的價格數據表明,我們應當區分高企的能源成本與持續的價格加速。
美國普通汽油價格在10月份有所下降。根據美國能源信息署每週觀察數據,全國平均價格從10月第一週的每加侖約4.35美元降至最後一週的4.27美元。
我們的計算還表明,10月每週數據的平均值略低於9月平均值。
這很重要,因為汽油價格是9月總體CPI強勁讀數的主要貢獻因素之一。
因此,10月份汽油價格的回落可能會減少能源對總體通脹的貢獻。
不過,這種關係並不精確。官方CPI採用經季節性調整後的價格變化,而每週汽油數據並未進行季節性調整。
原油與成品油之間也存在重要差異。
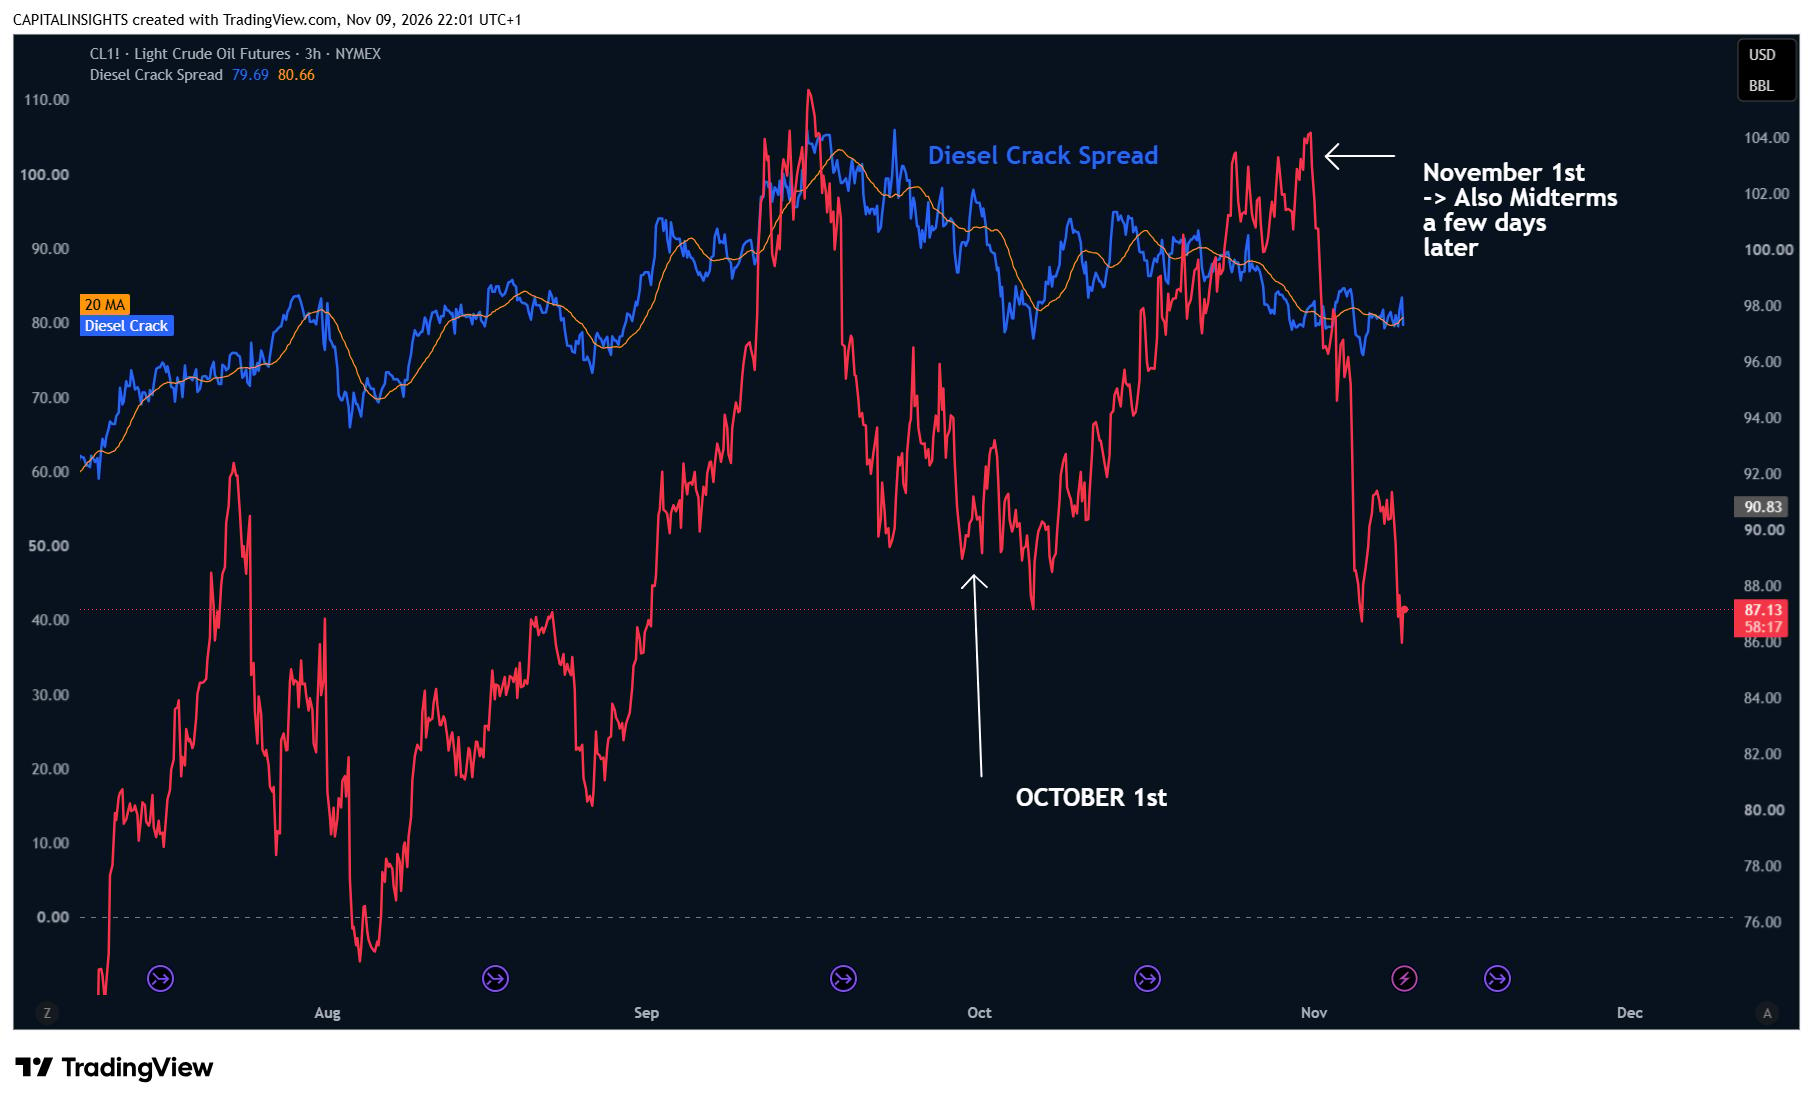
我們近期的市場觀察顯示,WTI原油波動顯著,而柴油煉油市場持續承壓。
即便原油價格下跌,煉油成本和運輸限制也可能阻礙燃料價格立即調整。
就目前而言,能源數據支持我們對總體通脹放緩的預期,同時也留下了這樣一種可能性:此前的成本上升仍在繼續傳導至其他消費價格。
住房仍是核心通脹的風險點
最新的 Zillow 觀察租金指數也值得關注。
根據截至 9 月的全國季調數據,掛牌租金環比上漲約 0.35%,同比上漲 2.88%。
2026 年大部分時間裡,月度租金增長速度明顯加快。
對大都會租賃市場的更廣泛考察也表明,這一上漲並未侷限於少數幾個主要城市。
這為未來的住房通膨帶來了潛在風險。
不過,Zillow 衡量的是進入租賃市場房產的掛牌租金。官方 CPI 住房分項還包括現有租約下支付的租金以及業主等價租金。
這些指標對市場租金變化的反應存在滯後。
因此,9 月 Zillow 租金增長更強,並不一定意味著 10 月官方住房通膨會立即加速。
就我們的預測而言,這些數據不支持假設住房相關通膨已經永久性走弱。
與此同時,它們也不足以促使我們大幅上調 10 月核心 CPI 預估。
通膨預期與美聯儲
更長期的通膨預期提供了另一種視角。
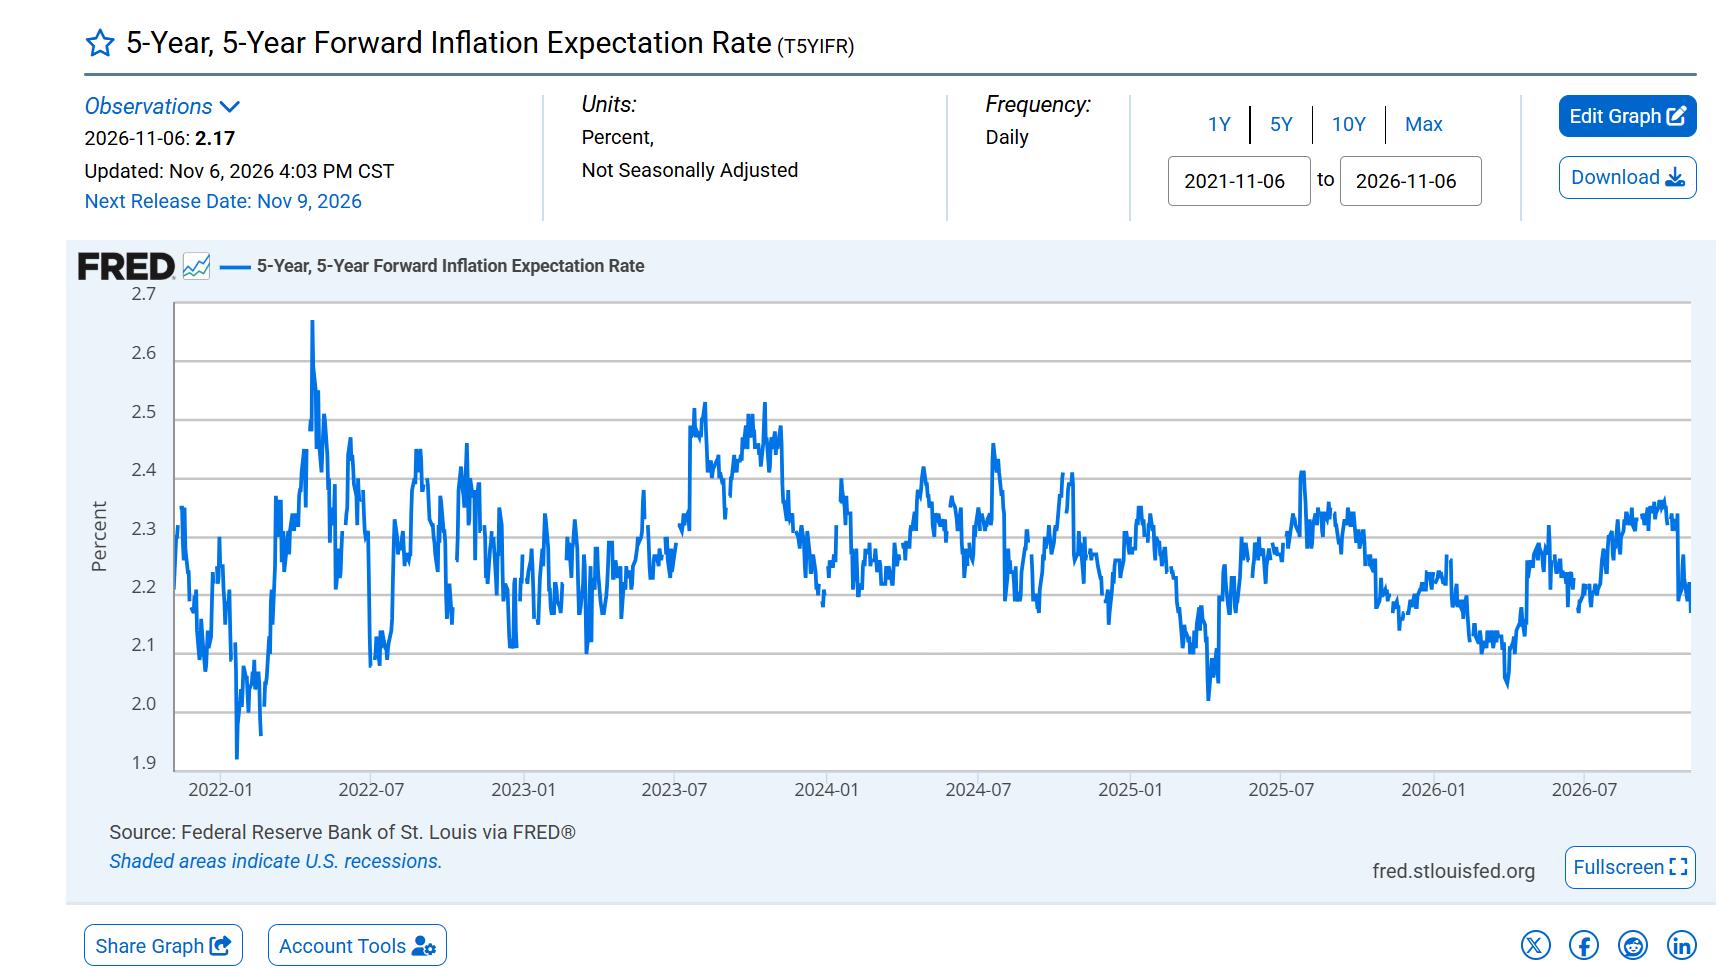
11 月 6 日,5 年期、5 年遠期通膨預期率為 2.17%。
這低於 10 月期間的平均水平,表明近期生產者價格的上升並未帶來長期市場化通膨補償的相應上升。
不過,該指標也反映通膨風險和流動性溢價,不應被解讀為對下個月消費者價格的直接預測。
美聯儲正面臨額外挑戰。
在 10 月會議上,美聯儲將目標區間維持在 3.75%–4.00%,而兩位政策制定者傾向於再次加息 25 個基點。
最新就業報告也使通膨前景更加複雜。
美國經濟在 10 月新增 165,000 個就業崗位,失業率維持在 4.1%。平均時薪環比增長 0.4%。
這些數據表明,儘管金融市場近期承壓,勞動力市場仍具韌性。
如果通膨保持高位而就業繼續穩健,美聯儲可能幾乎沒有理由放棄其緊縮立場。
一份偏弱的 CPI 報告可能會降低進一步收緊的緊迫性,但單次溫和的通膨讀數未必足以改變更廣泛的貨幣政策前景。
為何這次納斯達克的反應可能不同
10 月 CPI 報告發布之際,科技股正處於艱難時期。
納斯達克 100 指數經歷了大幅回調,企業信用利差擴大,投資者對人工智能行業的融資需求也變得更加謹慎。
在此前的分析中,我們討論過為何美債收益率下行並不總是股市的積極信號。
較低的國債收益率可以提升科技股等久期較長資產的估值。
不過,收益率下行的原因同樣重要。
如果美債收益率下降是因為通膨預期緩和,而經濟增長並未明顯惡化,這通常會對納斯達克形成支撐。
但如果收益率下跌是因為投資者尋求避險,而企業信用利差繼續擴大,那麼政府借貸成本的改善對面臨更高融資風險溢價的公司而言可能幫助有限。
這一區別對資本支出需求較大的企業尤為重要。
一份偏弱的 CPI 數據最初可能會通過降低利率預期來支撐科技股。
這種支撐能否演變為持續反彈,部分取決於信用市場、美元以及更廣泛的美債收益率曲線的反應。
我們對 10 月 CPI 的預測
我們的基準預期是整體 CPI 環比上漲 0.2%,略低於市場共識的 0.3%。
我們預計核心 CPI 環比上漲 0.2%,與共識一致。
整體 CPI 預測的主要依據是 9 月能源驅動的通膨上升之後,汽油價格有所緩和。
對於核心通膨而言,情況則更為平衡。
居高不下的生產者價格、持續的服務業投入成本以及更強的租賃市場趨勢,都指向通膨壓力仍在延續。
不過,ISM 價格分項走弱、服務業訂單增長放緩以及住房成本傳導滯後,表明 10 月核心 CPI 大幅加速並不是最有說服力的基準情景。
若核心 CPI 讀數達到 0.3%,將對這一判斷構成挑戰,並可能強化市場對美聯儲進一步收緊政策的預期。
相反,若整體 CPI 為 0.2%,核心通膨也為 0.2%,則相對於更廣泛的市場預測而言,將構成溫和的下行意外。
這可能最初支撐美債價格和利率敏感型股票,不過市場反應將取決於信貸環境是否穩定。
明天報告的一個不同尋常之處在於,由於去年政府停擺後所需的 2025 年 10 月參考數據不可用,勞工統計局將不會公布大多數 CPI 類別的標準 12 個月變動數據。
因此,月度數據和各類別的底層細節將顯得尤為重要。
結論
我們的預測指向 10 月通膨放緩,但這並不一定意味著近幾個月形成的通膨壓力已經結束。
能源分項可能帶來短期緩解,而更高的生產成本和持續的服務業定價壓力仍是未來數月的重要風險。
對美聯儲而言,挑戰在於通膨出現放緩跡象,但勞動力市場並未出現明顯走弱的明確證據。
對金融市場而言,挑戰則略有不同。
較低的 CPI 讀數將受到歡迎,尤其是在科技股近期回調之後。
但通膨只是當前市場環境的一部分。
美債收益率、企業信用利差以及人工智能相關投資的可持續性,將繼續影響投資者如何解讀這些數據。
一份偏弱的通膨報告可能為反彈創造條件。反彈能否持續,將取決於金融環境是否也開始隨之改善。
編輯精選
澳元在伊朗和平希望減弱、油價下跌之際反彈,市場靜待美國CPI
隨著華盛頓和德黑蘭可能接近達成協議的猜測升溫,美元失去部分漲幅,澳元出現逆轉,上漲 0.88%;與此同時,投資者正為美國消費者物價指數(CPI)數據的公布做準備。澳元/美元報 0.6924。 由於美國總統唐納德-特朗普表示,他"極不可能"下令對伊朗發動新的打擊,華爾街周一收盤上漲。
隨著美伊外交希望升溫,WTI 跌破85.50美元
週二亞洲早盤,美國原油基準西德克薩斯中質原油(WTI)交投於 85.30 美元附近。儘管該地區襲擊仍在持續,但圍繞結束中東戰爭的外交努力的樂觀情緒推動 WTI 跌至 8 月以來最低水平。交易員正準備迎接美國石油協會(API)將於週二晚些時候公布的每週原油庫存報告。
黃金從三週高點回落;在美國 CPI 公布前,4,150 美元阻力位守住
黃金在週二亞洲時段走低,回吐前一日強勁漲幅的一部分,前一日金價曾升至接近三週高點、約4,150美元關口,因美國與伊朗和平談判的混合訊號支撐避險美元。交易員現正關注關鍵的美國CPI報告,以尋找更多有關聯準會政策路徑的線索,這將推動美元並影響這種不孳息的貴金屬
紐約證券交易所選擇Avalanche用於代幣化證券的清算和結算
Avalanche(AVAX)週一逆勢於加密貨幣市場下跌,因宣布將為紐約證券交易所(NYSE)即將推出的代幣化證券交易平台提供核心帳本技術用於清算,AVAX上漲4%。 Avalanche背後的開發公司Ava Labs週一宣布,該區塊鏈將支撐NYSE關聯數位另類交易系統(ATS)的清算基礎設施。該平台正在開發中,旨在支持代幣化證券的全天候交易、清算和結算,但需獲得監管批准。
今日外匯:美國通脹成為焦點
美元(USD)已部分回吐週五的強勁漲幅,在有關美國-伊朗可能達成協議的猜測重新升溫後,再度承受下行壓力,這反過來又對原油價格造成沉重打壓。 美元指數(DXY)本週開局承壓,因美國國債收益率全線小幅下滑而回落至 102.00 下方區域,同時投資者在美國通脹數據公布前保持謹慎。NFIB 商業樂觀指數將率先公布,隨後是 ADP 就業變動週報、通脹率以及美國石油協會(API)每週美國原油庫存報告。