
- 澳元/美元從接近 0.6850 的數月低點反彈。
- 風險情緒改善之際,美元交投疲軟。
- 澳儲行的亨特警告稱,人工智能可能增加金融穩定風險。
澳元(AUD)在本週初恢復了一些鎮定,推動澳元/美元放棄連續兩個交易日的回調,同時重新收復關鍵的 0.6900 關口。
事實上,澳元買盤偏向的重新出現,源於美元走弱,因為市場參與者繼續評估有關美伊可能達成協議的重新升溫的猜測,這應會結束中東衝突
從更廣泛的角度看,澳元/美元仍低於接近 0.7060 的關鍵 200 日簡單移動平均線(SMA),要改善短期前景,需要令人信服地重返該水平上方。與此同時,澳大利亞持續高企的通脹應有助於限制更深幅度回調的空間,而澳儲行(RBA)持續謹慎的立場也將起到同樣作用。
澳大利亞的韌性面臨通脹考驗
在國內需求和積極的經濟增長支撐下,澳大利亞經濟繼續優於許多 G10 經濟體。持續的通脹也支持澳儲行謹慎、依賴數據的政策立場。
不過,在初步數據顯示製造業採購經理人指數(PMI)9 月份小幅改善至 49.5,而服務業 PMI 則從 49.6 和 51.9 分別放緩至 47.8 之後,商業活動似乎失去了一些動能。
貿易數據提供了另一個積極信號,9 月貿易順差擴大至 28.26 億澳元,較上月錄得的 1.84 億澳元順差進一步增加(此前修正為 4.95 億澳元)。
不過,增長數據則不那麼令人鼓舞。事實上,2026 年第二季度國內生產總值(GDP)季率增長 0.4%,高於前值 0.3%,而年率增長為 2.1%,低於此前 2.5% 的年度增幅。
然而,勞動力市場在 9 月令投資者失望,失業率維持在 4.7% 不變(8 月數據由 4.6% 上修至 4.7%),而就業變化減少 3.93 萬人,逆轉了 8 月增加 2.93 萬人(此前修正為 3.95 萬人)的局面。
在最新數據顯示,最受關注的截尾均值 CPI 在第三季度過去十二個月中錄得 3.7%,而總體 CPI 同比維持在 3.9% 後,通脹似乎重新獲得了一些動能。
墨爾本研究所的消費者通脹預期指標在 10 月升至 5.3%,進一步強化了這一趨勢。
這些數據使澳儲行的通脹任務尚未完成。政策制定者預計通脹要到 2028 年初才會回到目標區間,這意味著當前重點仍是耐心等待,而非迫在眉睫的政策轉向。
中國復甦仍缺少更強勁的動力
中國為澳大利亞經濟提供了穩定性,但並未提供此前擴張週期中支撐澳元的那種增長動力。不過,這種情況似乎正在逐步改善。
事實上,中國經濟在 7 月至 9 月期間同比增長 4.5%,工業生產同比增長 5.5%,年初至今增長 5.3%。同樣,最新貿易數據顯示,9 月順差為 1335.3 億美元,進口和出口均錄得強勁增長。進一步印證這一圖景的是,消費支出依然穩健,零售銷售過去十二個月增長 1.1%。
不過,商業調查給這一樂觀情緒潑了冷水:國家統計局(NBS)報告稱,上月製造業 PMI 和服務業 PMI 均回到收縮區間,分別從 50.1 和 50.2 放緩至 49.3 和 49.7。另一方面,儘管同樣顯示出一些動能減弱,RatingDog 等民間調查仍處於擴張區間,其中製造業為 52.0(前值 52.1),服務業為 50.8(前值 51.6)。
10 月通縮壓力似乎重新出現,CPI 同比上漲 0.7%(前值 0.9%),而月率持平(前值上漲 0.2%)。此外,生產者價格同比上漲 5.7%,高於初步估計,也高於上月錄得的 5.0%。
回到央行層面,中國人民銀行(PBoC)將一年期貸款市場報價利率(LPR)維持在 3.00%,五年期 LPR 維持在 3.50%,符合市場普遍預期。
綜合來看,最新中國數據為澳大利亞和澳元提供了一些鼓舞,儘管復甦尚未形成足以為該貨幣提供更持久、更有說服力提振的動能。
澳儲行再次收緊,但並不急於承諾
與初步預估一致,澳儲行在將通脹預測大幅上調後,以 6 比 3 的投票結果將現金利率上調 25 個基點至 4.85%。不過,總體 CPI 目前預計將在 4.5% 見頂,並在 2027 年末之前保持在 3% 上方,而截尾均值通脹預計在 2026 年第四季度為 3.6%,此後僅會逐步回落。
此外,央行表示,價格壓力不再局限於少數領域,國內產能約束、租金、服務和耐用品都在貢獻壓力,而更高的燃料成本也開始傳導至其他價格。與此同時,人工智能投資熱潮正對科技相關商品和全球需求帶來進一步壓力。
在例行新聞發布會上,行長米歇爾-布洛克表示,此次加息是必要的,不過她強調,經濟並未出現裂痕跡象,澳大利亞也沒有面臨工資-物價螺旋。
布洛克對下一步行動保持開放態度,因為可能還需要再次加息,但董事會希望先觀察最新一次加息如何傳導至經濟,再作決定。目前,澳儲行接受一定程度的增長放緩和更高的失業率,作為防止今天的通脹演變成明天問題的代價。
澳元/美元:上行之路依然艱難
基準展望
短期內不排除繼續橫盤整理的情緒。與此同時,從更廣泛的角度看,只要匯價仍低於接近 0.7060 的 200 日簡單移動平均線(SMA),該貨幣對仍面臨進一步下跌的穩定風險。
要恢復看漲偏向,可能需要強有力的催化劑,即風險偏好趨勢持續改善,或美元重新出現並持續走弱。
上行情景
若風險偏好持續改善,澳元/美元有望重新收復接近 0.7060 的 200 日簡單移動平均線(SMA)。若進一步上行,0.7140 的週高點(9 月 21 日)將成為下一個阻力,隨後是 2026 年高點附近的 0.7280(5 月 6 日)。
下行情景
如果空頭重新掌控澳元相關情緒,初步支撐應位於 0.6854 的 11 月低點(11 月 6-9 日)。若跌破該水平,將增加重新測試 0.6833 的 3 月低點(3 月 30 日)的可能性。
期權發出警告信號之際,澳元空頭加大防守
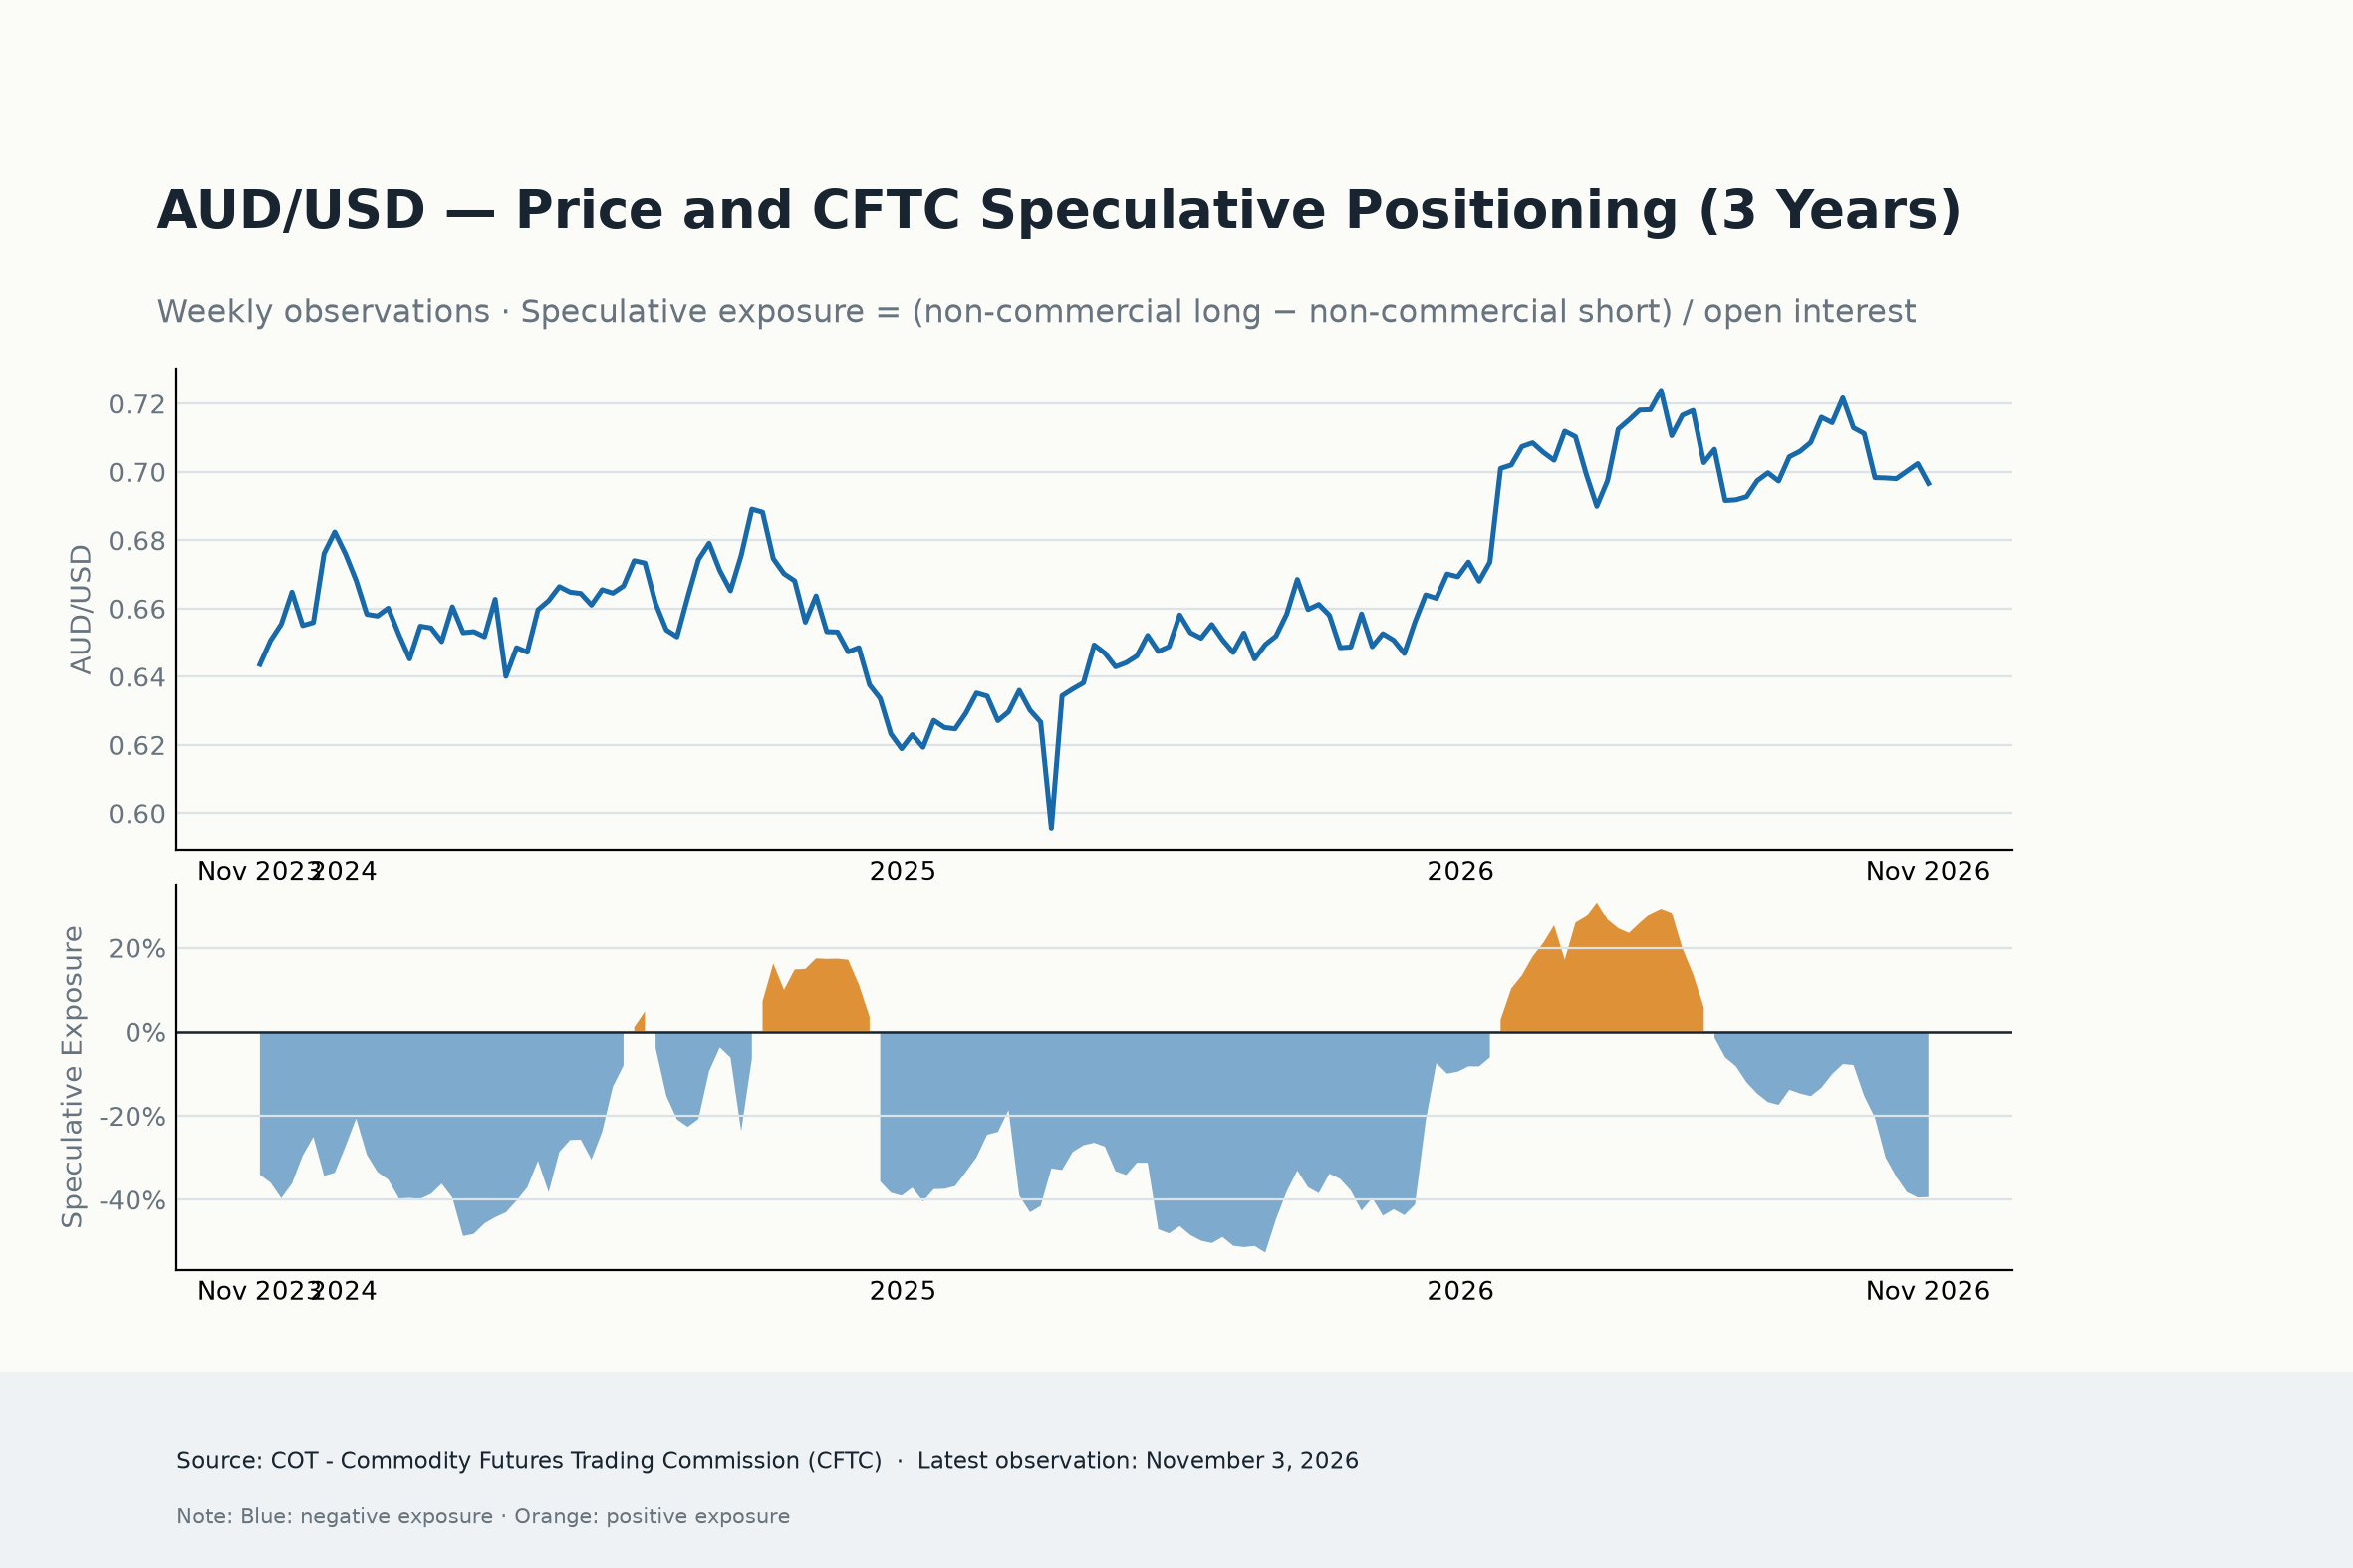
根據最新的美國商品期貨交易委員會(CFTC)報告,截至 11 月 3 日當週,澳元非商業看跌持倉總體保持不變。進一步數據顯示,四週變化顯著改善至 -30,869,前值為 -65,076,這表明更廣泛的看跌持倉節奏已開始放緩。
此外,未平倉合約增至約 328.6K 份合約,創兩週高點。儘管如此,隨著淨空頭略有加深且參與度上升,最新變動表明新增了一些溫和的看跌敞口。不過,週度變化相對較小,說明交易員在繼續增加空頭頭寸時變得不那麼激進。
投機性敞口幾乎沒有變化,維持在 -39.4%,其百分位數小幅升至 21.4。淨頭寸百分位數仍為 0.0,確認投機性淨空頭處於極端歷史水平。然而,較低的敞口百分位數表明,若以未平倉合約衡量,當前持倉並不算特別異常。
期權交易員轉向明顯更為防禦
與此同時,期權市場傳遞出明顯更偏空的信息。
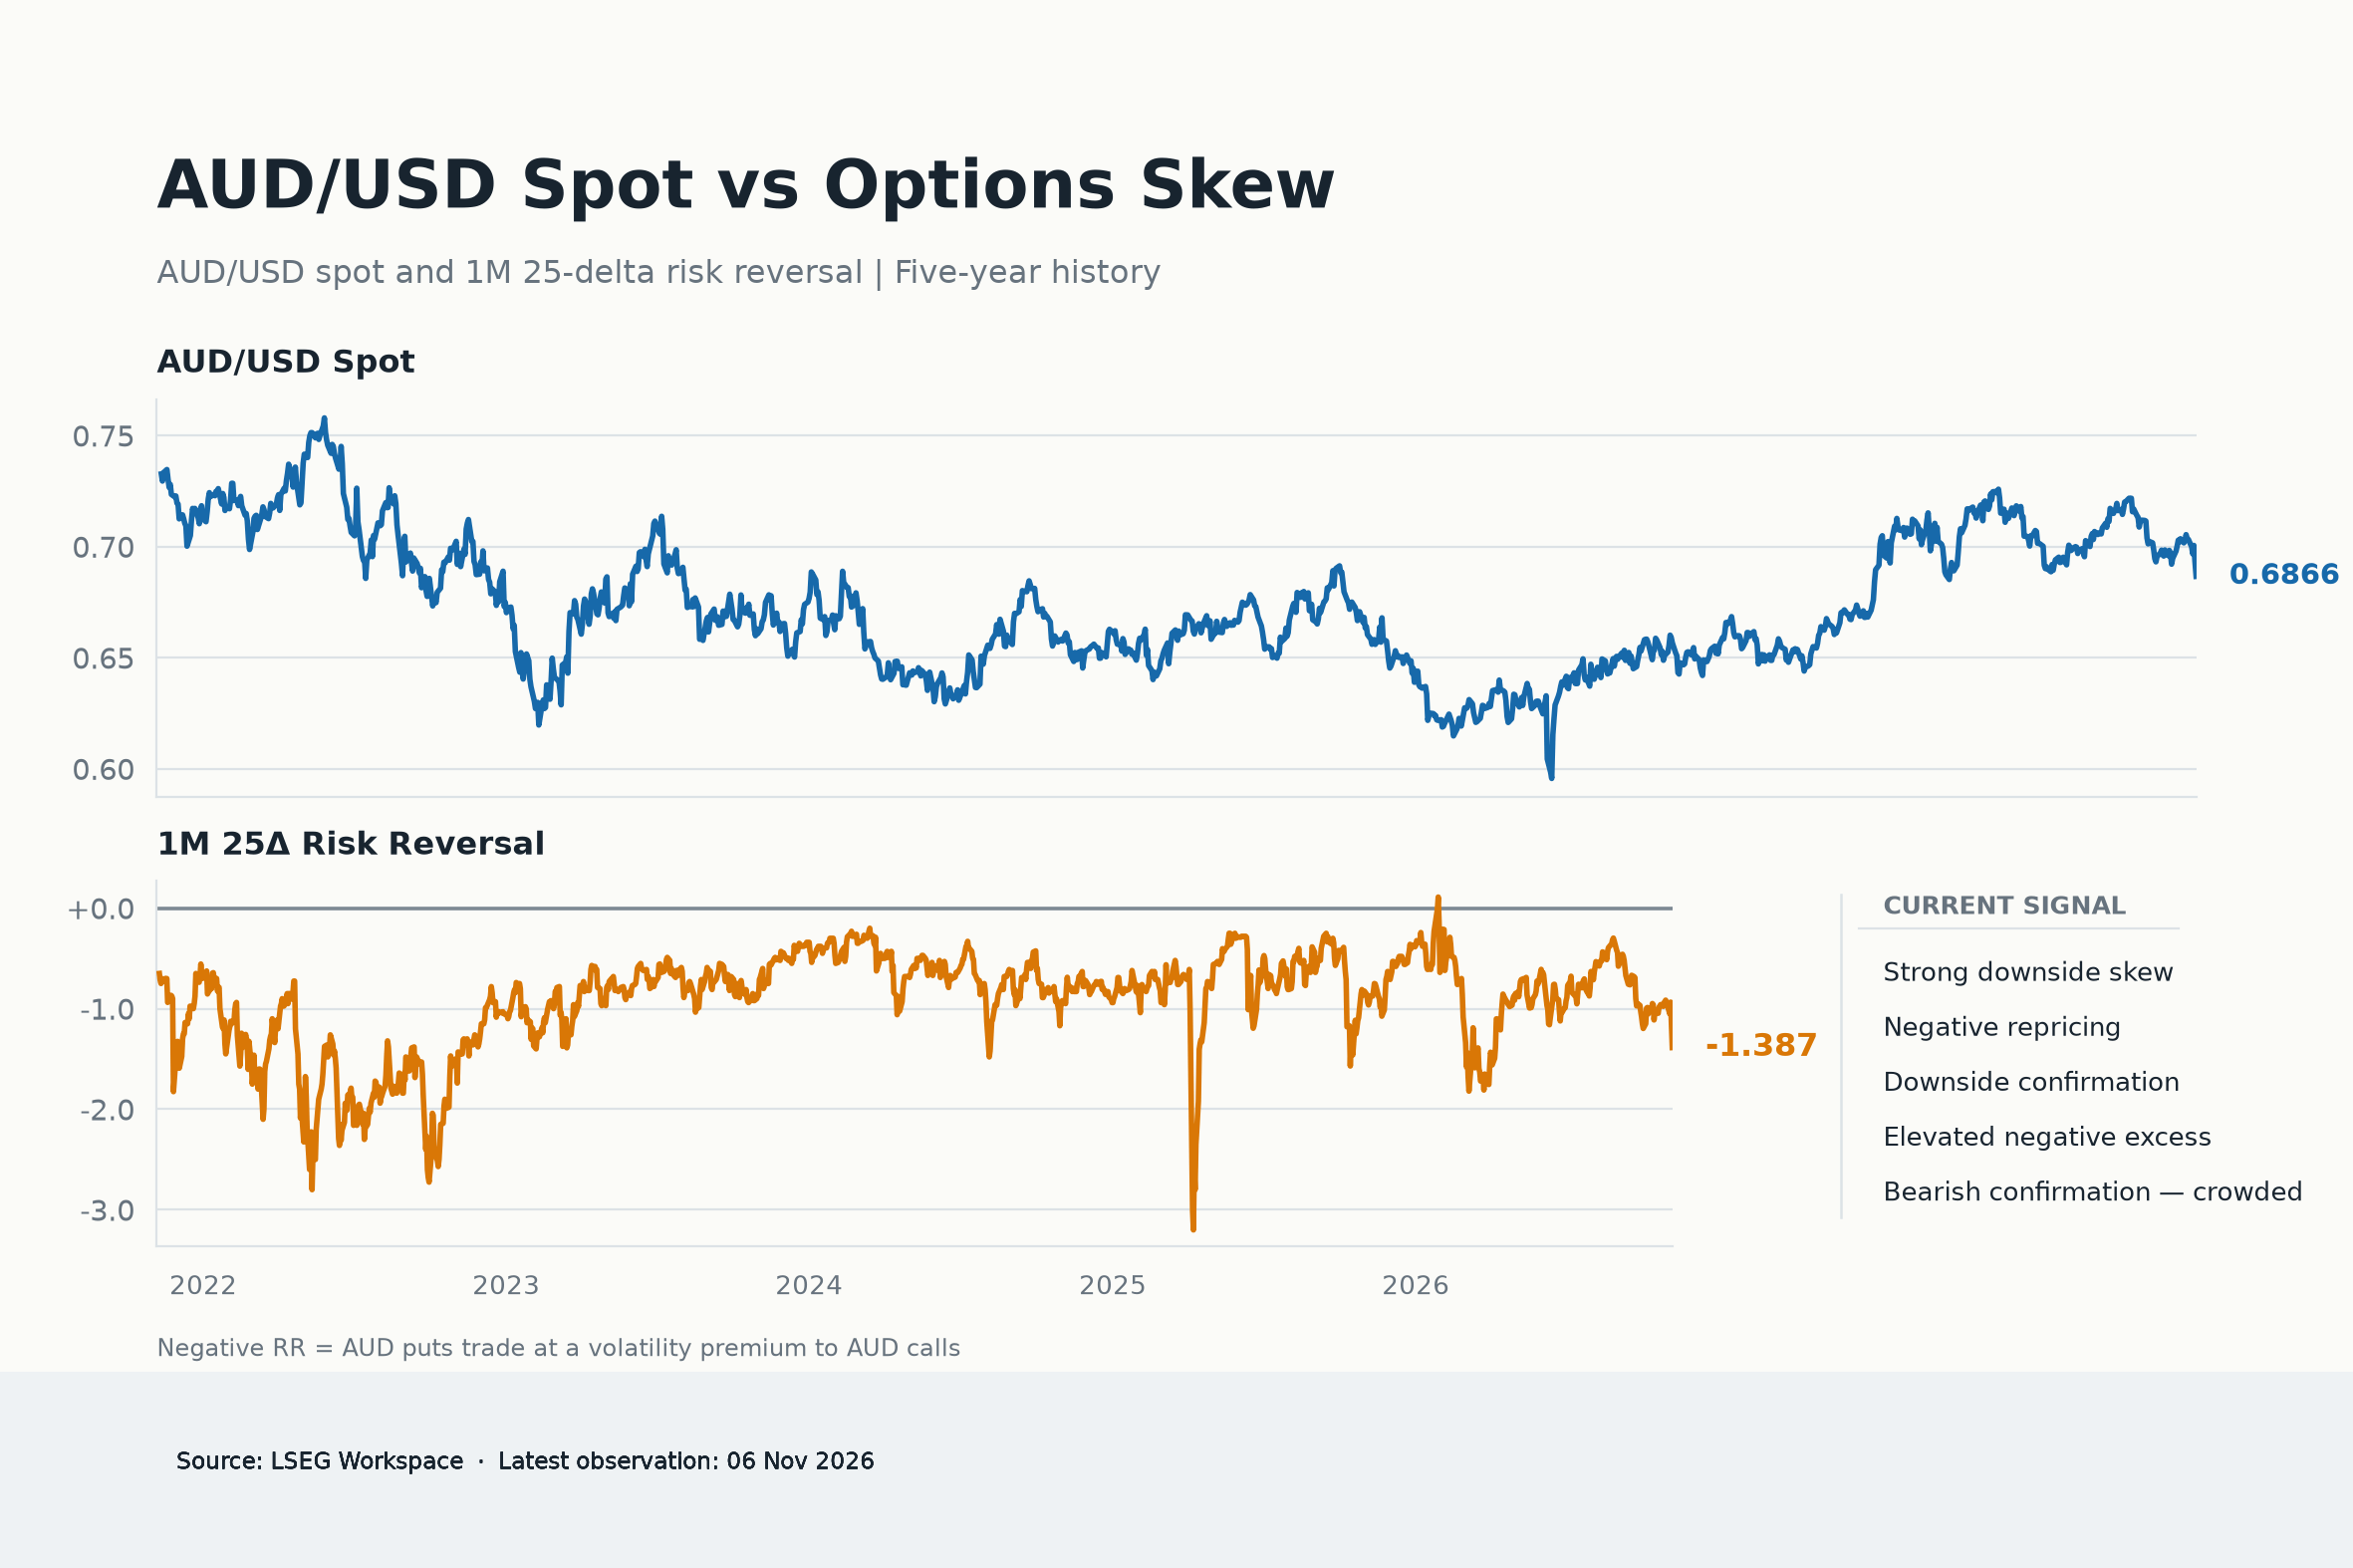
澳元/美元一個月期 25 Delta 風險逆轉指標於 11 月 6 日降至 -1.387 波動點,處於其五年分布的第 15.6 百分位,反映出對下行保護的明顯溢價。
重新定價的速度尤其引人注目:過去一週,風險逆轉指標惡化了 0.452 個波動點,這一變動僅處於可比五年變化的第 4.4 百分位。三個月內下跌 0.845 個波動點同樣不尋常,處於第 5.2 百分位。
這一惡化伴隨著現貨價格的急劇下跌,匯價近期重新回到 0.6860 區域。然而,期權市場的防禦性增強程度,已明顯超過單純從匯價表現所能推斷的水平。
過去一個月,澳元/美元回落超過 1.30%,按歷史經驗,這通常意味著風險逆轉指標大約下降 0.123 個波動點。實際惡化幅度為 0.335,留下 -0.212 個波動點的負殘差。
這一殘差處於歷史樣本外分布的第 22 百分位。因此,下行保護的重新定價幅度比現貨下跌通常所能解釋的更為激進,不過這種偏離並非歷史極端。
看跌確認,但擁擠持倉提高了風險
期貨持倉、現貨表現和期權定價之間的相互作用,與 10 月下旬形成鮮明對比,當時儘管投機性持倉已深度偏空,澳元/美元仍在飆升。
自那以後,這種背離已經消失。該貨幣對再次下跌,期權交易員為下行保護支付更高溢價,而期貨中的投機性持倉如今已處於五年來最偏空的水平。
當前環境指向看跌確認——持倉擁擠,即現貨走弱、防禦性期權定價以及歷史上延伸的空頭持倉共同作用。
不過,兩類市場之間存在一個重要差異。根據最新的 CFTC 數據,儘管期權交易員大幅增加了對下行保護的需求,但期貨中新看跌持倉增加的速度已明顯放緩。
這使澳元/美元處於一個尷尬位置。各項信號顯示其仍面臨進一步下行壓力;然而,空頭敞口的絕對規模也意味著,如果市場情緒改善或空頭開始回補,匯價同樣可能出現急劇反轉。
澳元接下來會怎樣
美元走勢、全球風險情緒以及地緣政治發展仍是澳元/美元短期內的主要驅動因素。
國內方面,接下來將公布西太平洋銀行(Westpac)和澳新銀行(NAB)追蹤的信心指標。美國方面,市場焦點將轉向消費者物價指數(CPI)所追蹤的關鍵通脹數據公布。
除此之外,主要風險預計將來自中國、持續謹慎的美聯儲、投資者風險偏好的惡化,或澳洲央行(RBA)當前政策立場的變化。
上述任何一種發展都可能迅速改變澳元前景。
技術分析
日線圖上,澳元/美元報 0.6914,維持看跌傾向,因為匯價仍位於 100 日、55 日和 200 日簡單移動平均線(SMA)下方,這些均線大致聚集在 0.7028 至 0.7057 區間。該貨幣對已從超賣狀態反彈,相對強弱指數(14)回升至 40 附近,而平均趨向指數(14, 14)滑向 25,這表明趨勢強度正在減弱,但只要價格仍受這些關鍵均線壓制,更廣泛的下行壓力依然存在。
上行方面,初步阻力位於 100 日 SMA 所在的 0.7028,隨後是 55 日 SMA 的 0.7052 和 200 日 SMA 的 0.7057,之後是 0.7079 附近的更強水平阻力;再往上,0.7278 和 0.7283 構成更寬的供給區,0.7661 位於其前方。下行方面,直接支撐出現在 0.6833 附近的水平底部,更深支撐位於 0.6660 和 0.6593,而若賣壓恢復,0.6414 和 0.6373 將標記出更遠的看跌目標區域。
(本篇技術分析由 AI 工具協助撰寫。了解更多。)
短期前景
就預測而言,看跌情景似乎是該貨幣對最有利的選項,但日益擁擠的看空交易也要求保持一定謹慎。
澳元受到澳大利亞頑固通脹以及澳洲央行維持緊縮貨幣政策意願的支撐,但國內動能減弱、中國復甦不均衡,以及市場對美元的持續需求,可能限制任何大幅反彈。
目前,重要分界線是 0.7060 附近的 200 日 SMA:若持續反彈並站上該水平,將改善技術面,並使 0.7100 阻力重新成為焦點;而進一步下跌則可能暴露 0.6800 中段附近的近期低點。
就目前而言,風險平衡仍偏向負面,投機性空頭已處於紀錄極值,期權市場也在計入更高的下行風險,但全球情緒改善或美元進一步走弱,可能引發劇烈的空頭回補反彈。
澳元常見問題(FAQ)
影響澳元(AUD)的最重要因素之一是澳大利亞儲備銀行(RBA)設定的利率水平。由於澳大利亞是一個資源豐富的國家,另一個關鍵驅動因素是其最大出口產品鐵礦石的價格。作為其最大的貿易夥伴,中國經濟的健康狀況,以及澳大利亞的通貨膨脹、經濟增長率和貿易平衡都是一個因素。市場情緒也是一個因素,即投資者是在買入高風險資產(風險偏好)還是在尋求避險(風險偏好),風險偏好對澳元有利。
澳大利亞儲備銀行(RBA)通過設定澳大利亞各銀行相互拆借的利率水平來影響澳元(AUD)。這影響了整個經濟的利率水平。澳大利亞央行的主要目標是通過上調或下調利率來維持2-3%的穩定通脹率。與其他主要央行相比,相對較高的利率支持澳元,而相對較低的利率則支持澳元。澳大利亞央行還可以使用量化寬松和緊縮政策來影響信貸狀況,前者對澳元不利,後者對澳元有利。
中國是澳大利亞最大的貿易夥伴,因此中國經濟的健康狀況對澳元(AUD)的價值有重大影響。當中國經濟表現良好時,它會從澳大利亞購買更多的原材料、商品和服務,從而提振對澳元的需求,推高澳元的價值。當中國經濟增長速度不如預期時,情況正好相反。因此,中國經濟增長數據的正面或負面驚喜通常會對澳元及其貨幣對產生直接影響。
鐵礦石是澳大利亞最大的出口產品,根據2021年的數據,每年的出口額為1180億美元,中國是其主要出口目的地。因此,鐵礦石價格可以成為澳元的驅動因素。一般來說,如果鐵礦石價格上漲,澳元也會上漲,因為對澳元的總需求會增加。如果鐵礦石價格下跌,情況則正好相反。較高的鐵礦石價格也往往導致澳大利亞更有可能出現貿易順差,這對澳元也是有利的。
貿易帳,即一個國家出口收入與進口收入之間的差額,是影響澳元價值的另一個因素。如果澳大利亞生產受歡迎的出口產品,那麽它的貨幣將純粹從尋求購買其出口產品的外國買家創造的剩余需求中獲得價值,而不是購買進口產品的支出。因此,凈貿易余額為正會增強澳元,如果貿易余額為負則會產生相反的效果。
本頁面資訊包含前瞻性陳述,涉及風險和不確定性。本頁所介紹的市場和工具僅供參考,不應以任何方式被視為購買或出售這些資產的建議。在做任何投資決定之前,你都應該做充分的調查。FXStreet不以任何方式保證該資訊沒有錯誤、錯誤或重大錯報。它也不保證這些資料是及時的。在公開市場投資涉及很大的風險,包括損失全部或部分投資,以及精神上的痛苦。所有與投資有關的風險、損失和成本,包括本金的全部損失,均由您負責。本文僅代表作者個人觀點,並不代表FXStreet或其廣告商的官方政策或立場。作者不對本頁連結的資訊負責。
如果文章正文中沒有明確提到,在撰寫本文時,作者在本文中提到的任何股票中都沒有頭寸,也沒有與文中提到的任何公司有業務關係。除了FXStreet,作者沒有收到撰寫這篇文章的報酬。
FXStreet和作者不提供個性化的建議。作者對該資訊的準確性、完整性或適用性不作任何陳述。FXStreet和作者將不承擔任何錯誤,遺漏或任何損失,傷害或損害由此資訊及其顯示或使用引起的。錯誤和遺漏除外。本文作者和FXStreet並非註冊投資顧問,本文內容無意提供任何投資建議。
編輯精選
歐元/美元飆升至日內高點,突破1.1200
EUR/USD 以正面姿態開啟本週,顯著上揚並突破關鍵的 1.1200 關口。受風險資產情緒改善以及美元大幅下跌帶動,該貨幣對得以部分收復上週五的急跌,這一切都源於市場對美國與伊朗達成協議的希望再度升溫
英鎊/美元因美元走弱而突破1.3400
GBP/USD 週一擺脫連續兩個交易日的跌勢,重新回到關鍵 1.3400 關口上方區域。英鎊兌美元的強勁反彈,源於在地緣政治前景再度出現樂觀情緒的背景下,美元面臨重新出現且強勁的賣壓。
比特幣價格預測:BTC面臨壓力,週度ETF資金流出達到12.8億美元
比特幣(BTC)週一仍承壓,延續連續五週跌勢後,交投於 50 週簡單移動平均線(SMA)75,222 美元下方。隨著上週現貨 BTC 交易所交易基金(ETF)淨流出 12.8 億美元,創下 6 月下旬以來最大的單週撤資規模,看跌情緒進一步增強。與此同時,強於預期的就業數據強化了市場對美國聯準會(Fed)可能在更長時間內維持較高利率的預期,對"加密貨幣之王"構成壓力。
今日外匯:非農數據引發的漲勢消退,美元回落
以下是您需要了解的 11 月 9 日星期一的情况: 美元(USD)在上周末尾出现看漲走勢後,於周一早盤失去強勢。歐洲經濟日曆將公布 11 月份 Sentix 投資者信心數據。當天晚些時候,美聯儲(Fed)多位決策者將發表講話。周二,美國 10 月份消費者物價指數數據可能會加劇市場波動。