
黃金(XAU/USD)在多次未能站穩 4,200 美元上方後,正難以借助美元(USD)走弱之勢。儘管一系列通常會支撐金價走高的因素同時出現,這種貴金屬仍被限制在相對狹窄的交易區間內。
上週美元回落,而隨著投資者重新評估美聯儲(Fed)的利率前景以及圍繞人工智慧(AI)投資日益加劇的擔憂,美國國債收益率也從近期高點大幅下滑。
在正常情況下,這種組合本應為黃金提供有力支撐。美元走弱會使這種金屬對國際買家而言更具吸引力,而債券收益率下降則會降低持有這種不生息資產的機會成本。
然而,黃金的反彈仍出人意料地受限。這種背離表明,投資者的目光已超越美元和美債收益率的即時回落。持續的通膨、對進一步貨幣緊縮的預期,以及對近期債券反彈可持續性的擔憂,正阻止買家更果斷地推動金價上行。
問題不再只是美元是否還能繼續下跌,而是推動其走低的力量是否足以抵消仍然壓制黃金的貨幣政策風險。
美元走弱,但黃金錯失良機
衡量美元兌六種主要貨幣表現的美元指數(DXY)在連續四週上漲後,上週收低,自年內高點附近的 102.95 回落。儘管美國通膨數據強於預期,通常會強化對更高利率的預期並支撐美元,但美元仍出現下跌。
與此同時,基準 10 年期美國國債收益率週五下跌,延續了此前的急劇回調,部分原因是市場對人工智慧相關投資前景和經濟增長的擔憂。
黃金最初受益於這一調整,從通膨數據公布後的拋售中反彈至 4,200 美元附近。然而,金價未能令人信服地延續漲勢,並繼續在這一心理關口下方掙扎。反應有限尤其耐人尋味,因為傳統上影響黃金的兩大主要金融變數都朝著有利於黃金的方向變動。
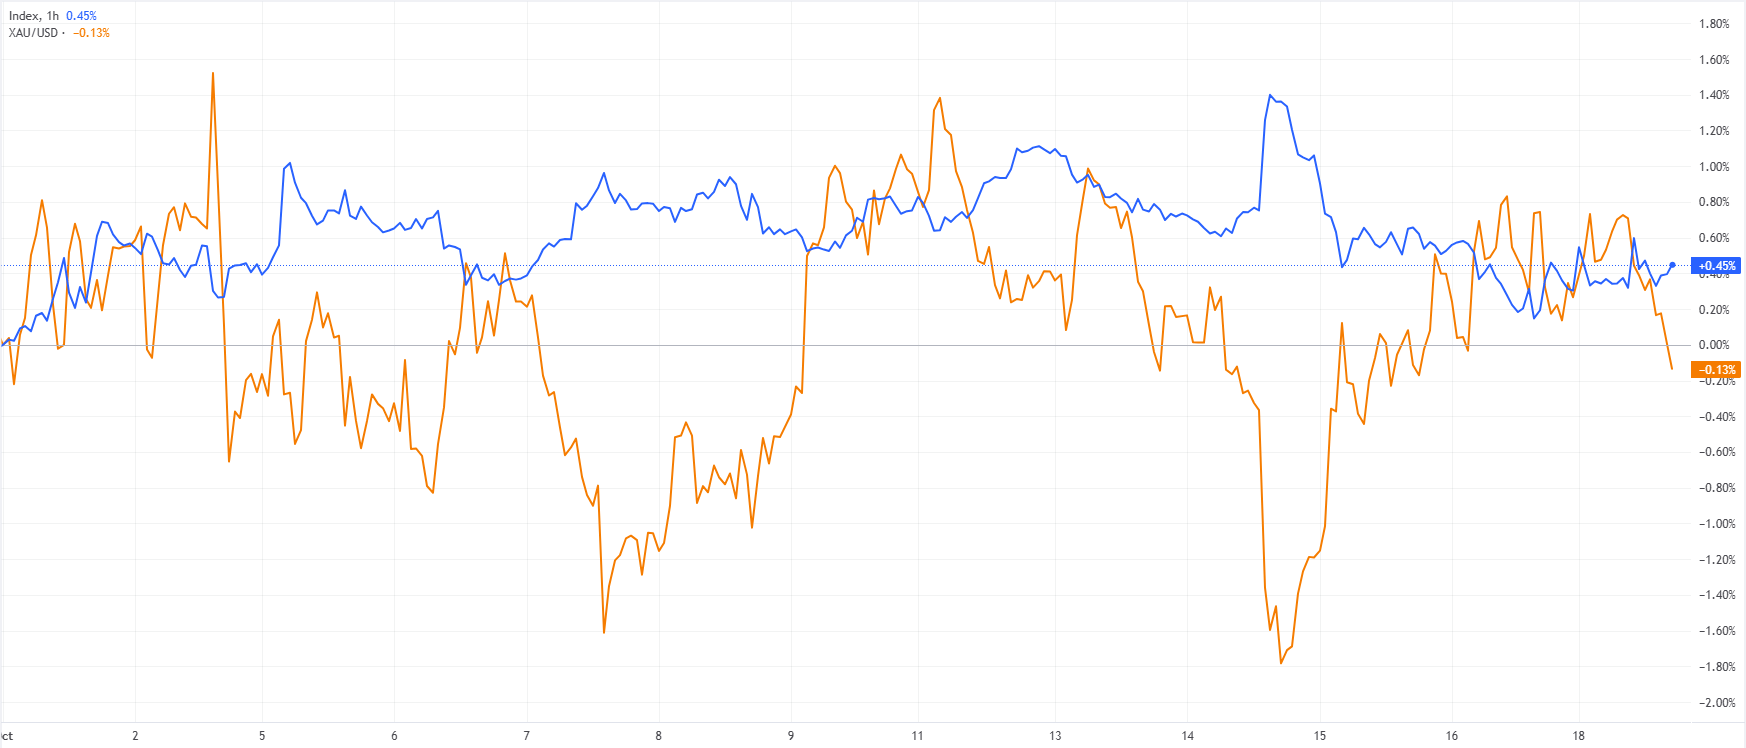
但黃金、美元和美債收益率之間的關係並非機械式的。利率變化背後的原因與變化方向本身同樣重要。
在這種情況下,收益率下跌部分反映的是市場對金融市場和未來經濟活動的擔憂加劇,而不是明確顯示通膨正回到美聯儲目標附近。這一區別有助於解釋為何投資者仍不願大幅增加對這種貴金屬的敞口。
美聯儲仍是黃金無法忽視的問題
最新美國通膨數據為黃金的猶豫提供了重要解釋。9 月消費者物價指數(CPI)年率上升 3.7%,高於預期的 3.6%,也高於 8 月的 3.4%。與此同時,生產者物價指數(PPI)年率上升 6.3%,顯著高於 5.3%的市場共識。這些數據表明,通膨壓力依然頑固,使美聯儲恢復物價穩定的努力更加複雜。
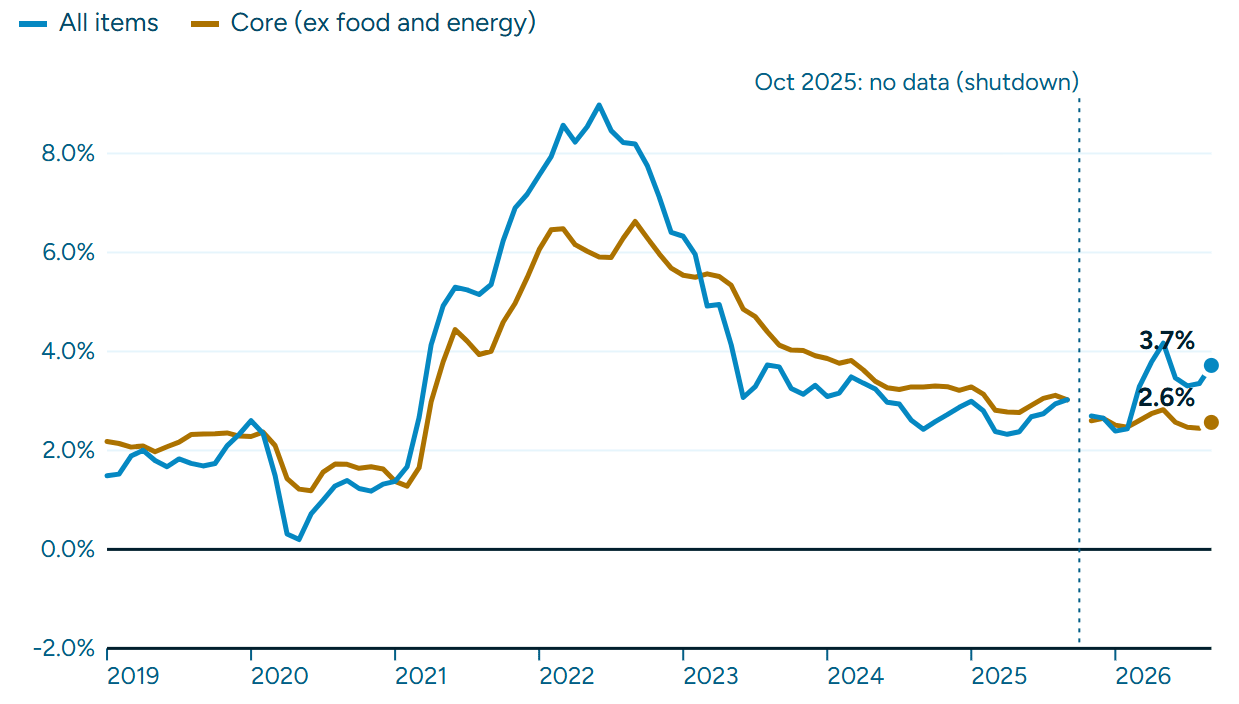
儘管投資者已大幅降低對 10 月 27-28 日會議再次加息的預期,但他們仍預計年底前還會有進一步緊縮。根據 CME FedWatch 工具,市場認為 10 月加息的概率約為 17%,而 12 月加息的概率仍接近 90%。
這給黃金帶來了不利環境。即便美元短期走弱,更高利率的前景也會限制持有不生息資產的吸引力。此外,若美債收益率再次上升,黃金的反彈可能會迅速受挫。
Nordea 分析師對貨幣政策前景持明顯鷹派看法,稱他們"仍預計今年還會再加息一次,明年還會再加一次,且風險偏向上行"。該行還認為,"對於當前這種經濟狀況而言,貨幣政策看起來仍不夠具有限制性",並強調通膨仍顯著高於美聯儲目標。
對於黃金投資者而言,這一含義很重要。美元的短暫下跌並不一定意味著持續寬鬆週期的開始。只要美聯儲仍傾向於進一步緊縮,黃金就可能難以將美元走弱轉化為持久漲勢。
債券收益率下跌可能傳遞了錯誤信號
美國國債市場已成為另一大不確定性來源。上週美國政府債券收益率下跌,起初似乎對黃金構成支撐,尤其是在投資者因擔憂人工智慧投資熱潮的可持續性而轉向更安全資產之後。
據德意志銀行稱,"當天的主題是全球利率大幅反彈,因為人工智慧增長放緩的前景推動各期限收益率全面走低。"該行指出,儘管經濟數據繼續指向持續的通脹,美國10年期國債收益率仍下降12.7個基點至5.06%。
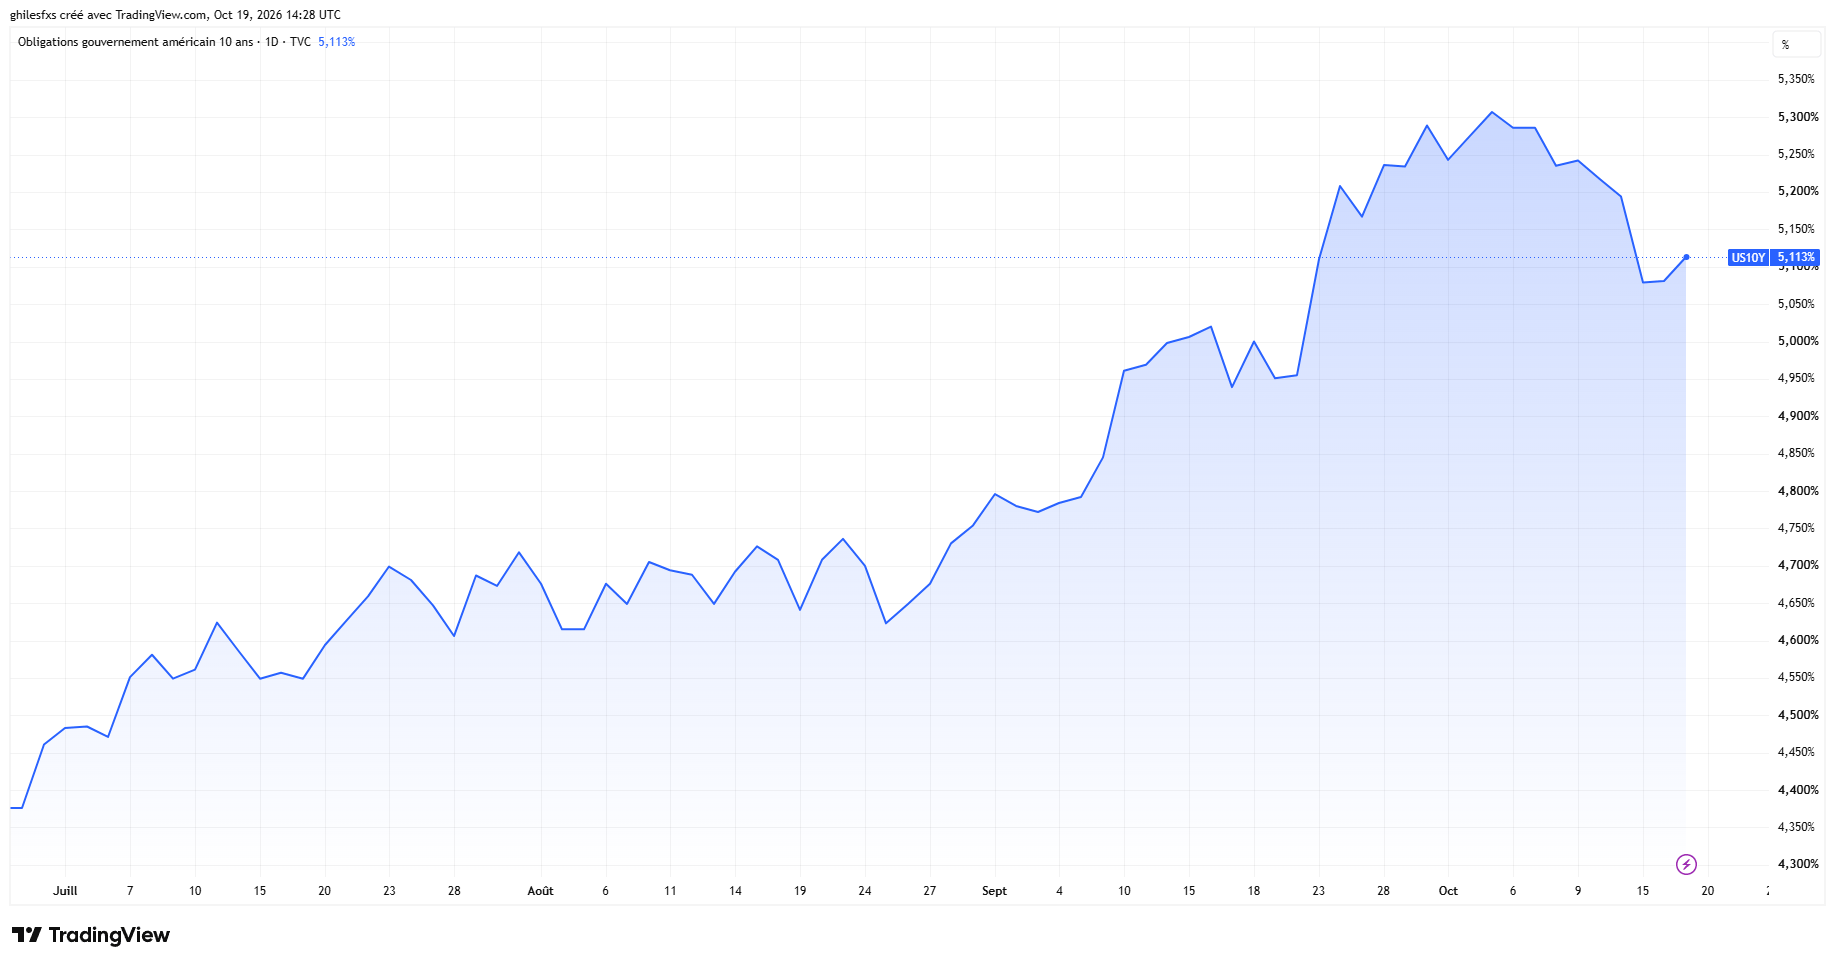
這種表面上的矛盾對黃金很重要。較低的名義債券收益率通常會支撐這種貴金屬,但其影響也取決於通脹預期和實際收益率,後者代表投資者可獲得的經通脹調整後的回報。如果美國國債收益率下跌是因為通脹預期下降速度快於名義收益率,那麼實際收益率的上升反而可能限制黃金的吸引力。相反,實際收益率持續下降將為這種金屬提供更強的基本面支撐。
華僑銀行(OCBC)的分析師很好地把握了這一區別,他們將最新的反彈描述為"再次提醒人們,黃金交易的是債券市場對美國數據的反應,而不是數據本身。"該行還警告稱,"潛在通脹壓力仍然居高不下,近期收益率下跌部分是由避險情緒推動,而非通脹基本面改善。"
這表明,如果美國國債收益率企穩或重新上行,黃金近期的反彈可能仍然脆弱。因此,關鍵問題不只是收益率是否在下降,而是這種下降是否反映了對無收益資產而言更有利的金融環境出現了持久改善。
黃金的韌性是真實的,但缺乏信心也同樣真實
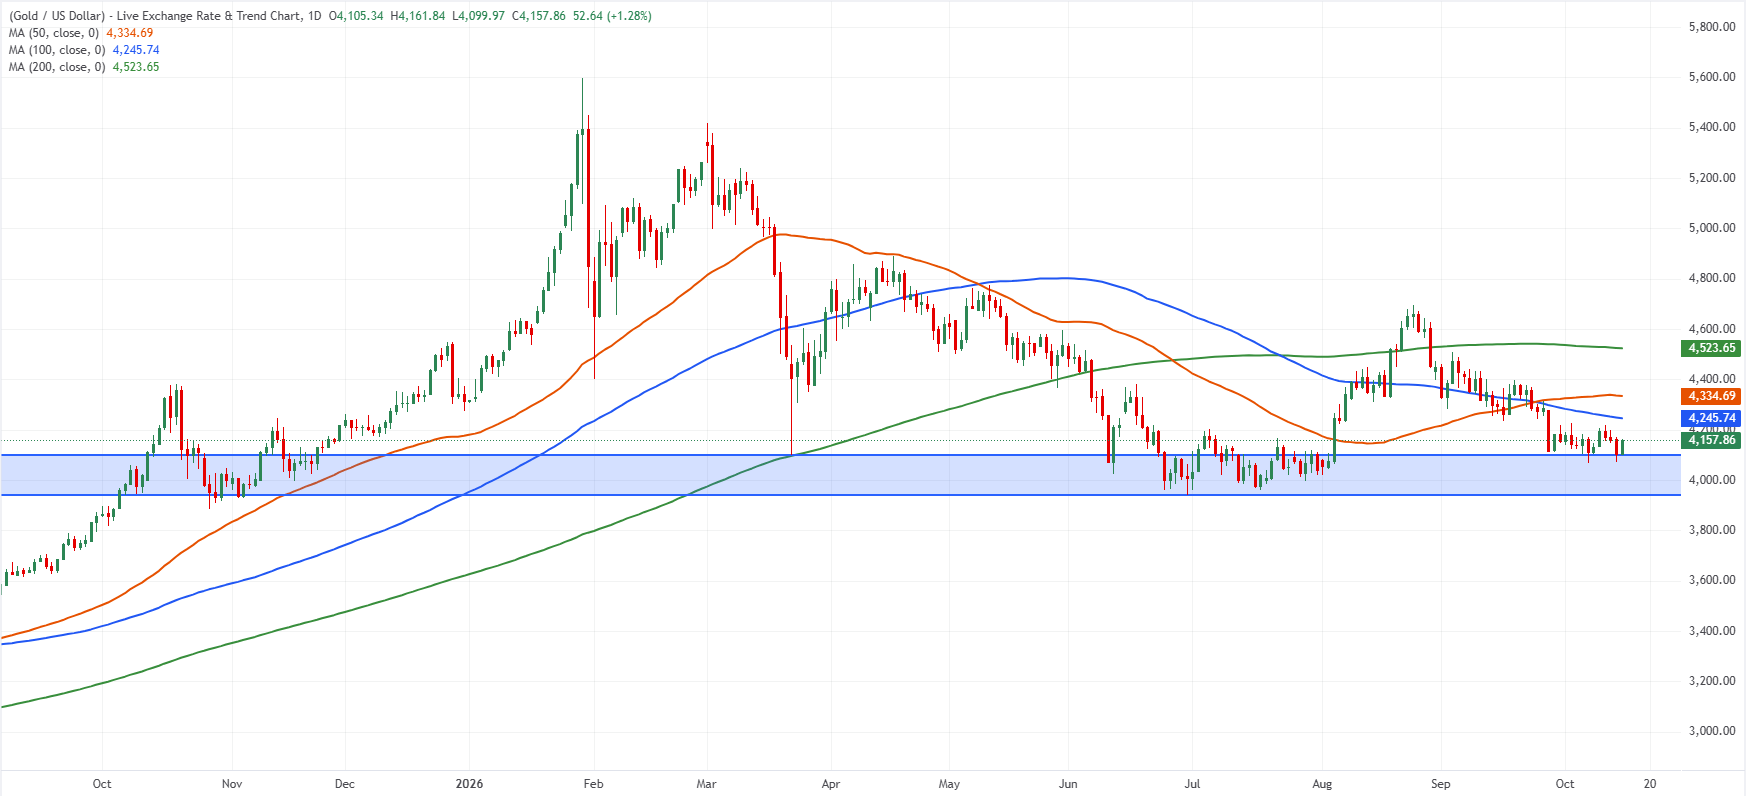
儘管黃金未能突破4200美元,但需求並未出現全面崩塌。這種貴金屬已從近期跌向4073美元的走勢中反彈,表明買家仍願意在較低價格吸收拋壓。
這種韌性與道明證券(TD Securities)強調的投資流向一致。該行指出,"宏觀主動倉位仍然偏高,而ETF資金流入和央行需求也依然強勁。"據其分析師稱,這些資金流"最終為黃金提供了強勁支撐",並預計"尤其在4000-4100美元/盎司區域,這種支撐將保持穩健。"
這就形成了一個重要區別:一類市場缺乏足夠動能去上漲,另一類則是需求結構性惡化。短線投資者仍對通脹意外、美國國債收益率變化以及貨幣政策預期轉變保持敏感。與此同時,長期投資需求似乎更具韌性。
因此,黃金可以在獲得支撐的同時,不一定形成持續上升趨勢。當前的價格表現或許反映了兩類投資者之間的博弈:一類擔心進一步收緊貨幣政策,另一類則願意將黃金作為長期投資組合資產進行配置。雙方都尚未取得決定性優勢。
下一步走勢取決於美元下跌之後會發生什麼
美聯儲即將於10月27-28日舉行的會議將是對黃金的重要考驗。隨著決策者進入靜默期,投資者將更少有機會通過官方講話重新評估央行意圖。
因此,市場關注點將轉向美國國債收益率、地緣政治發展以及即將公布的美國經濟指標,尤其是初步採購經理人指數(PMI)數據。
可能出現三種大致情景。如果美國國債收益率繼續下降,且市場進一步下調對貨幣政策收緊的預期,黃金或許終於能更明確地受益於美元走弱。
如果收益率因通脹擔憂持續而反彈,即便美元難以恢復,黃金也可能繼續承壓。
第三種可能是,與人工智慧相關的擔憂加深,同時削弱美國股市和美元,並促使更多資金買入美國國債。在這種環境下,黃金的方向將很大程度上取決於實際收益率下降和避險需求是否會壓過持續通脹的擔憂。
近期市場反應已經表明,僅靠美元走弱並不足以保證金價上漲。黃金仍在吸引潛在需求,但投資者仍不願忽視美聯儲進一步收緊政策的可能性。
歸根結底,最值得關注的發展並不是美元下跌,而是黃金未能借此受益。這種猶豫表明,市場仍將近期美國國債收益率下跌視為可能只是暫時現象,而非更有利貨幣環境已經得到確認。
在這種認知改變之前,黃金可能會繼續在回調中獲得買盤,但難以形成強勁反彈所需的持續動能。美元已經給了黃金一個機會。債券市場和美聯儲將決定它能否最終把握住這個機會。
本頁面資訊包含前瞻性陳述,涉及風險和不確定性。本頁所介紹的市場和工具僅供參考,不應以任何方式被視為購買或出售這些資產的建議。在做任何投資決定之前,你都應該做充分的調查。FXStreet不以任何方式保證該資訊沒有錯誤、錯誤或重大錯報。它也不保證這些資料是及時的。在公開市場投資涉及很大的風險,包括損失全部或部分投資,以及精神上的痛苦。所有與投資有關的風險、損失和成本,包括本金的全部損失,均由您負責。本文僅代表作者個人觀點,並不代表FXStreet或其廣告商的官方政策或立場。作者不對本頁連結的資訊負責。
如果文章正文中沒有明確提到,在撰寫本文時,作者在本文中提到的任何股票中都沒有頭寸,也沒有與文中提到的任何公司有業務關係。除了FXStreet,作者沒有收到撰寫這篇文章的報酬。
FXStreet和作者不提供個性化的建議。作者對該資訊的準確性、完整性或適用性不作任何陳述。FXStreet和作者將不承擔任何錯誤,遺漏或任何損失,傷害或損害由此資訊及其顯示或使用引起的。錯誤和遺漏除外。本文作者和FXStreet並非註冊投資顧問,本文內容無意提供任何投資建議。
編輯精選
儘管法國局勢動盪,歐元仍守住1.1200上方漲幅
週二歐洲早盤時段,歐元/美元維持在 1.1215 附近的正值區域。然而,由於法國暴力抗議加劇了市場對該國財政前景惡化的擔憂,該貨幣對的上行空間可能有限。德國 ZEW 調查和美國 ADP 就業報告將於週二稍晚公布。 BBC 週一報導稱,在全國週末發生騷亂和搶劫之後,法國當局已在巴黎市中心部分地區及其他城市實施夜間宵禁。
在中國央行利率維持不變後,澳元維持跌幅
澳元/美元在連續兩日上漲後小幅回落,週二亞洲時段交投於0.6970附近。由於澳元(AUD)在中國人民銀行(PBOC)最新利率公告後維持跌勢,該貨幣對整體仍表現低迷。週二,中國央行決定維持基準貸款市場報價利率(LPR)不變,將一年期LPR維持在3.00%,五年期LPR維持在3.50%。

黃金在美國公債殖利率居高不下之際跌破4,150美元
黃金價格在週二亞洲早盤跌至約4,135美元。儘管能源價格下跌,貴金屬仍延續跌勢,因美國債券殖利率維持在高位。交易員持續評估美國利率前景,等待下週聯準會政策會議
以太坊價格預測:ETH守住2,400美元,BitMine繼續買入
週一,以太坊(ETH)交投於 2,400 美元附近,儘管數位資產財庫公司 BitMine Immersion(BMNR)增持了更多 ETH 代幣,但其仍回吐了亞洲早盤時段的溫和反彈。 這家總部位於拉斯維加斯的公司上週購買了 12,535 枚 ETH,將其每週買入力度延續至 2025 年 6 月 30 日以來。
今日外匯:英國就業數據成為焦點
美元(USD)已設法恢復一些平靜,在美國國債收益率上升以及法國社會/政治擔憂重新升溫的幫助下,擺脫了連續兩個交易日的下跌。 美元指數(DXY)週一重新站上關鍵的 102.00 關口上方,部分收復了上週的跌幅。接下來將公佈 ADP 就業變動週報,其後是成屋待完成銷售、房屋開工、建築許可以及美國石油協會(API)每週美國原油庫存報告。