在過去幾天的劇烈波動中,美元(USD)在本週初以接近關鍵的110.00障礙的新週期高點開盤,這得益於唐納德·特朗普總統宣布對來自加拿大和墨西哥的進口商品徵收25%的關稅,同時對來自中國的商品徵收10%的稅。
然而,在特朗普總統決定推遲對加拿大和墨西哥商品的關稅以換取關於邊境控制的談判後,圍繞美元的所有樂觀情緒迅速消散。然而,對亞洲巨人的措施仍然存在,等待特朗普和習近平之間的通話。
在美國貿易政策缺乏明確性的情況下,美元指數(DXY)已開始大幅回調,目前似乎在107.00區域附近遇到了一些不錯的支撐。
美國基本面和美聯儲支撐建設性前景
鑑於正在進行的關稅問題,包括未來不久可能對歐盟(EU)採取的措施,預計美元將繼續受到白宮不確定語調的影響。
然而,美國經濟仍然"處於非常好的狀態",因此預計美元將在外匯市場中保持買盤。
儘管非農就業報告(NFP)顯示1月份經濟新增就業人數少於之前估計的+14.3萬,但失業率下降至4.0%,平均時薪(作為工資通脹的代理)意外上升,過去十二個月增長了4.1%。
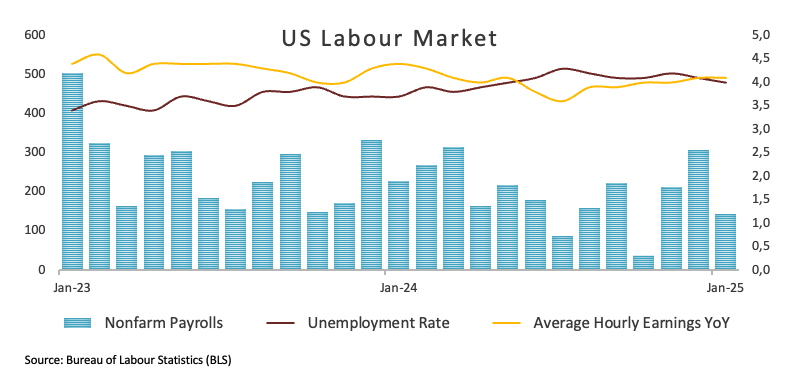
堅實的勞動力市場與頑固的通脹數據和穩健的經濟活動相結合,未來將為美元提供來自實體經濟的堅實支撐。
儘管重要,但下週發布的消費者價格指數追蹤的通脹數據不太可能改變美聯儲的貨幣政策,除非出現明顯的意外。
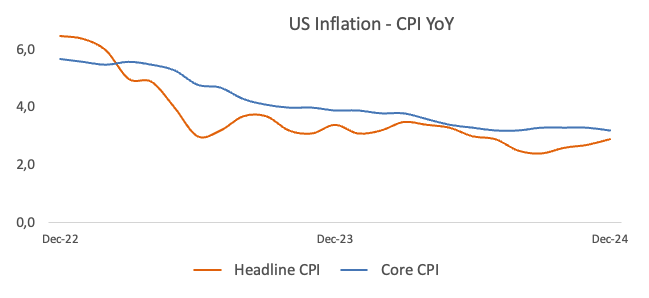
在最新的非農就業數據發布後,市場參與者現在預計美聯儲將在夏初恢復其寬鬆週期。
謹慎的美聯儲也支撐美元
美聯儲(Fed)在1月29日的會議上選擇將利率維持在4.25%至4.50%的目標區間內,標誌著在2024年末連續三次降息後的暫停。雖然這一決定反映了對經濟韌性的信心,但政策制定者警告稱通脹仍然"有些高",表明未來仍面臨挑戰。
在例行的會後新聞發布會上,美聯儲主席傑羅姆·鮑威爾強調,央行不急於改變其政策立場,理由是經濟的持續強勁。他強調了在美聯儲監測不斷變化的經濟狀況時採取謹慎態度的重要性。
鮑威爾還談到了關稅的不確定性,描述了其潛在影響的高度不可預測性。他指出了許多未知因素,包括關稅的持續時間、規模和目標、可能的報復以及這些因素如何通過經濟影響消費者。
本週的利率制定者也揭示了美聯儲在關稅陰影下的進一步謹慎:波士頓聯儲主席蘇珊·柯林斯表示沒有立即降息的必要,而芝加哥聯儲主席奧斯汀·古爾斯比指出,政策不確定性——尤其是可能提高價格的關稅——支持放緩降息步伐。
舊金山聯儲主席瑪麗·戴利提到,美聯儲可以花時間研究經濟數據和最近政策變化的影響,然後再決定下一步行動,美聯儲副主席菲利普·傑斐遜也表達了類似的觀點,他表示中期內可以繼續進一步降息而不急於求成。
里士滿聯儲主席湯姆·巴爾金預測,第一季度通脹將顯著下降,並認為近期沒有加息的理由。達拉斯聯儲主席洛麗·洛根認為,即使通脹接近美聯儲的目標,只要勞動力市場保持強勁,她也傾向於暫時維持利率不變。最後,明尼阿波利斯聯儲主席尼爾·卡什卡利表示,如果通脹進一步下降,他將支持在年底前適度降息,除非關稅或其他政策行動帶來重大意外。
從倉位角度的警告
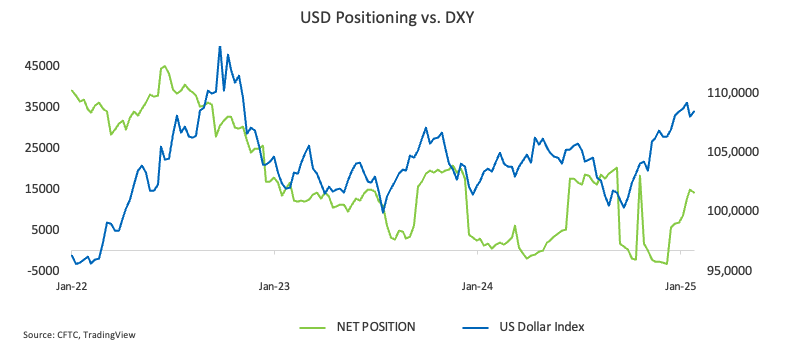
自去年11月以來,非商業玩家,也就是投機者,一直在增加其美元持倉。根據截至1月31日的最新CFTC定位報告,淨多頭頭寸已達到2024年9月以來的水平——遠高於14K合約。
擁擠的多頭頭寸預計更容易受到來自美元環境的負面消息的影響,這可能會迅速平倉並加劇指數的任何回調。
即將到來的關鍵事件
展望下週的美國日程,美國通脹率的公布和主席傑羅姆·鮑威爾的證詞將成為焦點,始終伴隨著美聯儲官員的評論和日常經濟數據。
美元指數技術展望
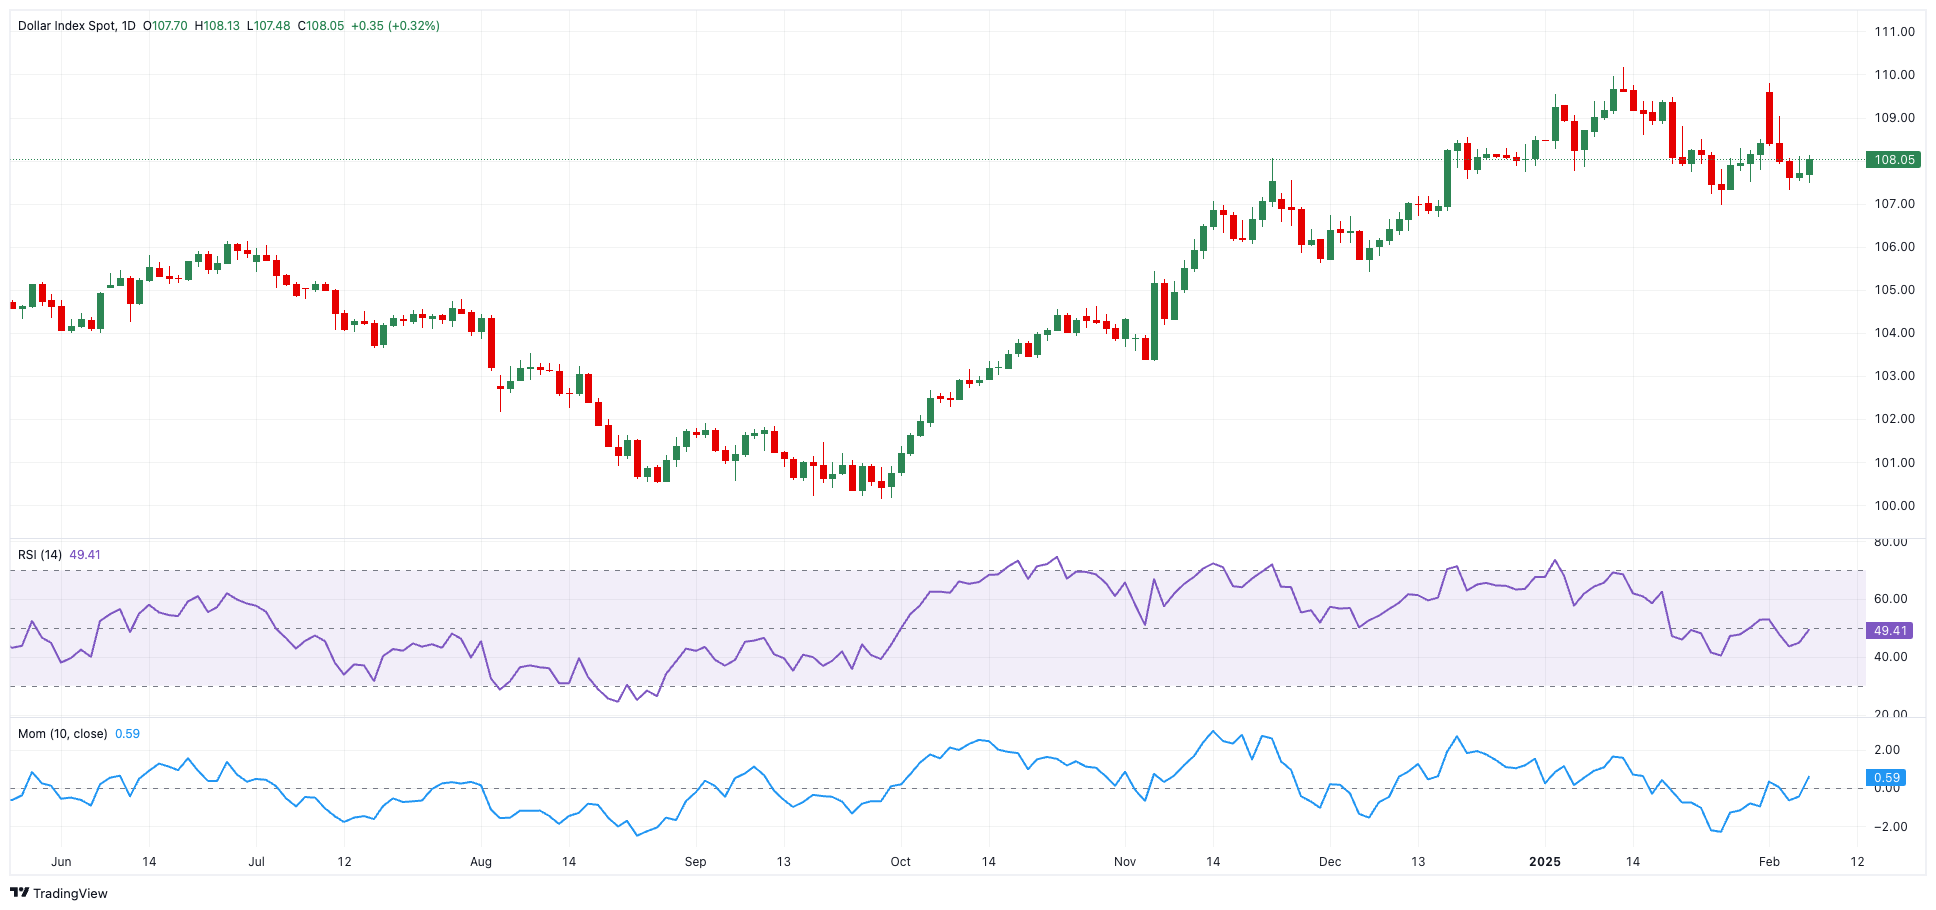
如果賣方重新佔據上風,美元指數(DXY)面臨初步支撐位於1月27日的2025年低點106.96,然後是2024年12月低點105.42,以及關鍵的200日SMA在104.83。
只要指數保持在後者之上,看漲前景仍然完好。
偶爾的強勢可能會使指數重新測試2月3日的2月高點109.88,緊接著是1月13日的週期高點110.17。突破這一水平將為挑戰2022年9月28日的峰值114.77鋪平道路。
動量信號發出混合信息。日線RSI加速並接近50,表明上行潛力增加,但ADX約為17,反映出趨勢強度較弱。
DXY日線圖
美聯儲 FAQs
「美國的貨幣政策是由美聯儲製定的。美聯儲有兩項使命:實現物價穩定和促進充分就業。它實現這些目標的主要工具是調整利率。當物價上漲過快,通脹超過美聯儲2%的目標時,美聯儲就會提高利率,從而增加整個經濟的借貸成本。這導致美元(USD)走強,因為它使美國成為對國際投資者更具吸引力的投資場所。當通貨膨脹率低於2%或失業率過高時,美聯儲可能會降低利率以鼓勵借貸,這將給美元帶來壓力。」
美聯儲每年召開八次政策會議,由聯邦公開市場委員會(FOMC)評估經濟狀況並做出貨幣政策決定。聯邦公開市場委員會由12名美聯儲官員參加,其中包括7名理事會成員、紐約聯邦儲備銀行行長,以及其余11名地區儲備銀行行長中的4名,這些地區儲備銀行行長的任期為一年,輪流擔任。」
「在極端情況下,美聯儲可能會采取量化寬松政策(QE)。量化寬松是美聯儲在陷入困境的金融體系中大幅增加信貸流動的過程。這是一種非標準的政策措施,在危機或通脹極低時使用。這是美聯儲在2008年金融危機期間的首選武器。它涉及到美聯儲印刷更多的美元,並用這些美元從金融機構購買高評級債券。量化寬松通常會削弱美元。」
量化緊縮(QT)是量化寬松的反向過程,即美聯儲停止從金融機構購買債券,不再將其持有的到期債券的本金再投資於購買新債券。這通常對美元的價值是有利的。
作者

Pablo Piovano
FXStreet
Born and bred in Argentina, Pablo has been carrying on with his passion for FX markets and trading since his first college years.





