 Carolane de Palmas
ActivTrades
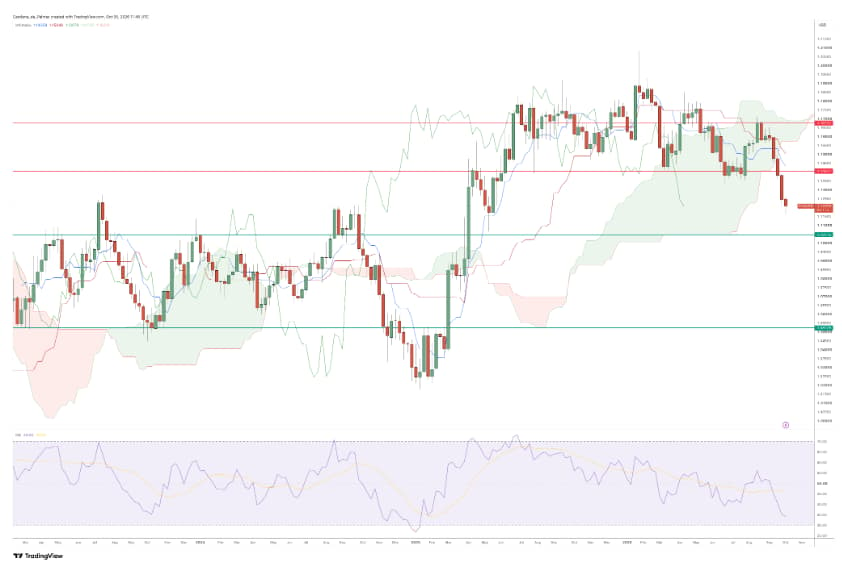
歐元再次交易得彷彿財政碎片化比歐洲經濟的相對強勁更為重要。根據 Activtrade 的交易數據,歐元/美元外匯貨幣對於 10 月 5 日跌至約 1.1160 美元,創下自 2025 年 5 月以來的最低水平,原因是市場對法國公共財政的擔憂再度升溫,同時西班牙的政治不確定性也在加劇。該貨幣對今年以來已下跌約 4.60%,這重新引發了人們將其與 2010 年代初歐元區主權債務危機相比較的討論,當時政府借貸成本上升、利差擴大以及對單一貨幣完整性的擔憂,使歐元承受了巨大壓力。
當然,這種比較不應被字面理解。與 2010-12 年相比,如今歐元區在制度上更有能力應對衝擊,而且目前也沒有出現當時那種銀行業和主權融資危機的直接跡象。不過,金融市場往往會記住舊有脆弱性。當政府債券利差擴大、政治分歧加劇,且投資者開始質疑政府能否拿出可信的財政調整方案時,貨幣本身可能再次成為這些擔憂的傳導機制。
因此,對於歐元/美元交易者而言,重要的問題並不是歐洲是否正走向另一場主權債務危機,而是歐洲風險溢價上升與相對更具吸引力的美元是否正在形成一種新的、相互強化的歐元疲弱來源。
法國將財政可信度重新置於歐元故事的核心
法國目前正處於市場擔憂的中心。其公共債務已升至約占 GDP 的 119%,而 2019 年這一比例為 97.9%,與此同時,政府在控制赤字措施上面臨日益加大的政治阻力。利息支出也正成為公共支出的一個日益重要的組成部分。
金融市場面臨的問題不僅僅是法國債務規模本身,而是如何將財政整頓與政治現實相協調。法國正準備迎接 2027 年總統選舉,而政府同時面臨來自左翼和右翼的反對。未來政府可能傾向於減少歐洲一體化、降低對歐盟預算的貢獻,或加強對政策的國家控制,這些可能性為原本只是傳統財政討論的問題增添了政治維度。
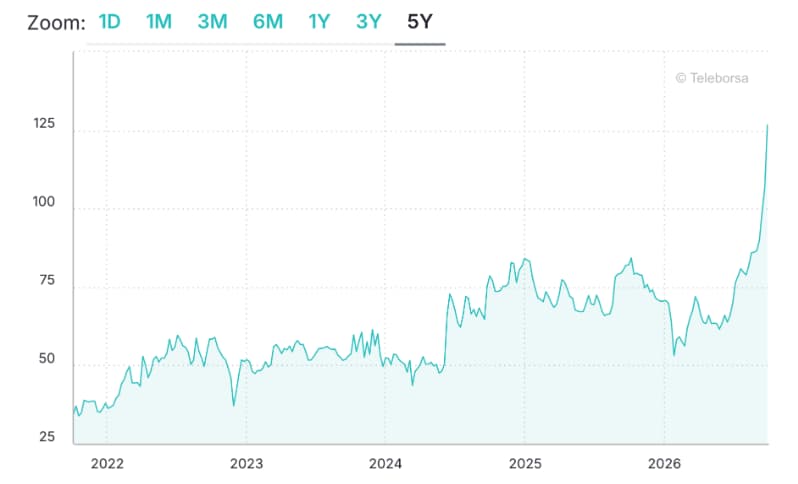
債券市場已經反映出部分不確定性。法國與德國 10 年期收益率之間的利差已升至接近歐元區危機時期的水平,而法國政府債券收益率上周已突破 5%。
西班牙如今又為這一局面增添了另一層因素。首相佩德羅-桑切斯(Pedro Sánchez)在政府因住房措施在議會遭遇挫敗後,已宣布將於 11 月 29 日提前舉行選舉。西班牙的財政狀況與法國並不相同,其相對於德國的債券利差仍明顯更窄。但對於貨幣交易者而言,關鍵在於政治不確定性不再只集中於歐元區某一個主要經濟體。
這一區別很重要,因為歐元是一種由貨幣聯盟發行、但由各國財政政策支撐的共同貨幣。在平靜時期,這種安排看起來相對不那麼重要;而在壓力時期,投資者就會開始審視兩者之間的聯繫。這正是 2011-12 年記憶重新變得相關的地方。
為何當下的擔憂與舊債務危機相似——但並不相同
在歐元區主權債務危機期間,市場質疑的不僅僅是個別政府是否能夠償還債務,而是整個貨幣聯盟是否能夠存續。其反饋循環極具威力。
更高的主權收益率提高了政府融資成本。持有大量本國政府債務的銀行變得更加脆弱。更緊的金融條件削弱了經濟活動,進而進一步損害公共財政。與此同時,投資者開始為部分國家可能退出歐元定價,歐洲央行後來將這種風險稱為重新計價風險。
結果就是碎片化。德國資產受益於避險需求,而其他地區的融資條件則急劇惡化。2012 年,儘管基本面變化相對有限,西班牙和意大利政府債券相對於德國的利差仍大幅飆升。歐洲央行最終推出了直接貨幣交易(OMT)框架,旨在應對過高的風險溢價,並維護貨幣聯盟內貨幣政策傳導的完整性。
如今的情況在幾個重要方面有所不同。
歐元擁有更強的制度框架,銀行體系也更具韌性,而且歐洲央行在應對碎片化主權債券市場方面積累了更多經驗。該央行還擁有旨在防止無序市場碎片化的工具。這些機制的存在,使歐元區危機的直接重演可能性大大降低。
但這些工具並不能消除潛在的政治問題。
歐洲央行可以防止無序的市場動態演變為系統性風險,但它無法決定國家預算、消除政治分歧或迫使各國政府實施不受歡迎的改革。該央行在上一輪危機中的自身經驗表明,貨幣政策可以提供後盾,但財政信譽最終必須來自各國政府。
這就是為什麼即將到來的歐洲政治日程對歐元/美元交易員很重要。
法國將於 2027 年舉行總統選舉,而義大利和波蘭也將在同年晚些時候面臨選舉。德國在 2029 年之前沒有全國大選安排,但德國選擇黨的崛起已經加大了對總理弗里德里希-默茨政府的政治壓力。臨近選舉的政府更沒有動力去推進會帶來短期成本的改革,尤其是當這些改革涉及更大的財政協調或部分國家主權轉移時。
這給投資者帶來了一個潛在的重要問題:市場可能恰恰會在歐洲政府最缺乏政治空間提供財政紀律的時候要求財政紀律。
美國經濟繼續為美元提供若干支撐理由
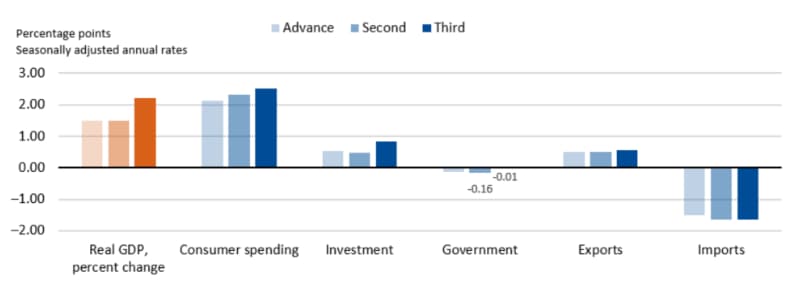
經濟增長數據表現出令人意外的韌性,美國經濟在 2026 年第二季度按年率增長 2.2%,較第二次估值上修 0.7 個百分點,此前第一季度增長 2.5%。人工智慧領域強勁的企業投資正在強化市場預期,即生產率和科技支出可能會在當前週期之外繼續支撐美國經濟。強勁的人工智慧支出,尤其是在半導體、資料中心和雲端基礎設施領域,已成為更廣泛投資敘事中的重要組成部分。
與此同時,美國經濟數據並非全面強勁。最新就業報告明顯提醒市場,勞動力市場正在失去一些動能,9 月非農就業增長顯著低於預期,僅新增 29,000 個職位。一些市場參與者現在預計聯準會將進一步寬鬆,而不是假設美國利率將無限期維持在更高水平。
然而,疲軟的就業狀況並不足以決定性地打壓美元。美國國債收益率仍接近多年高位,反映出市場對通膨、政府借款需求以及公共財政長期前景的擔憂。歐洲政府債券收益率也維持在高位,這凸顯出債券市場已不再為投資者提供相對於美國資產的明顯低收益替代選擇。這為歐元/美元創造了一個重要動態。即便市場對聯準會政策的預期變得不那麼鷹派,只要美國收益率仍相對具有吸引力,且投資者繼續將美元資產視為流動性和安全性的來源,美元仍可保持支撐。
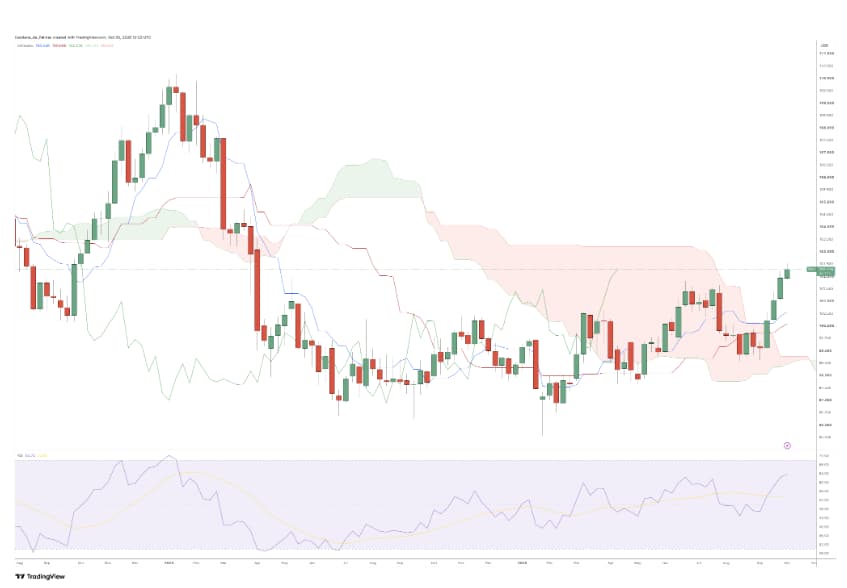
與此同時,歐元面臨著美元在同等程度上並不需要面對的額外負擔:貨幣聯盟內部的政治和財政碎片化。因此,借貸成本上升不僅被置於利差的框架下解讀,也被置於對各國政府財政信譽以及歐洲一體化未來方向的疑問之中。
這也是當前環境不同於單純利率交易的原因。如果聯準會轉向更低利率,但歐洲財政擔憂同時加劇,歐元可能難以從美歐利差收窄中受益。美元收益率優勢的下降,可能會被歐元計價資產所附加的更高風險溢價所抵消。
結論
因此,歐元區並不需要重演 2010 年代初的主權債務危機,投資者就會重新記起其脆弱性。政府債券利差擴大、對財政整頓的抵制、政治不確定性,以及各國政府是否願意推進更深層次歐洲一體化的疑問,都足以對共同貨幣施加壓力。
關鍵區別在於,如今的風險不再是歐元的即時生存問題,而是貨幣聯盟的韌性問題。自債務危機以來建立的制度性保障,使得 2010 年代情景的直接重演不太可能。然而,市場仍在測試歐元區能夠吸收多少財政和政治分歧,才會讓投資者要求更高的風險溢價。就目前而言,這種溢價在歐元/美元貨幣對中已越來越明顯。
只要美國增長和投資保持相對韌性、美國國債收益率維持高位、歐洲財政擔憂仍未解決,美元就應繼續占據優勢。因此,歐元要想建立持久復甦,可能需要的不僅僅是聯準會轉鴿或風險偏好的短暫回升。它可能首先需要讓投資者相信,歐洲的財政和政治緊張局勢能夠得到控制,而不會重新打開曾一度威脅單一貨幣根基的裂痕。
差價合約(CFD)是一種複雜的金融工具,由於槓桿作用,存在快速虧損的高風險。66%至79%的零售投資者帳戶在使用該平台進行CFD交易時會蒙受損失。您應考慮自己是否了解CFD的運作機制,以及是否能夠承擔可能損失資金的高風險。ActivTrades PLC已獲得英國金融行為監管局(Financial Conduct Authority)授權並受其監管,註冊號為434413。ActivTrades PLC是一家在英格蘭和威爾斯註冊的公司,註冊號為05367727。ActivTrades Corp已獲巴哈馬證券委員會(The Securities Commission of the Bahamas)授權並受其監管,該公司是巴哈馬英聯邦註冊的國際企業,註冊號為199667 B。ActivTrades Corp是ActivTrades PLC的子公司。ActivTrades Europe SA有限公司(Public Limited Company)已獲盧森堡金融監管局(Commission de Surveillance du Secteur Financier, CSSF)授權並受其監管,註冊號為B232167。ActivTrades Europe SA是ActivTrades PLC的子公司。
編輯精選
今日外匯:美元在中級數據發布前維持看漲立場
以下是您需要在 10 月 6 日星期二了解的內容: 美元(USD)週二早盤繼續保持韌性,美元指數在週一錄得小幅上漲後仍處於積極區域。稍晚時段,歐盟統計局(Eurostat)將公布歐元區 8 月零售銷售數據。在美國時段,加拿大和美國的貿易帳數據將成為經濟日曆的焦點。投資者還將繼續密切關注歐洲央行(ECB)和美聯儲(Fed)政策制定者在當天後半段的講話。
黃金在4100美元附近獲得支撐;收復早前失地,脫離兩個月低點
黃金(XAU/USD)從4100美元附近,即本週二早些時候觸及的兩個月低點,溫和反彈,但上行空間似乎有限。美元(USD)在9月月度波動低點以來近期強勁上漲後暫歇喘息,並為這種貴金屬提供了一些支撐。除此之外,市場對美聯儲(Fed)10月加息的押注降溫,也利好這種不生息的金屬。

在美元走強、美國債券收益率上升之際,黃金似乎在兩個月低點附近顯得脆弱
黃金在進入歐洲時段前維持溫和的盤中跌幅,不過仍守在 4,100 美元關口上方,此前在本週二稍早曾觸及兩個月低點。美元維持看漲基調,並持續削弱對這項商品的需求。然而,市場對聯準會 10 月升息的押注降溫,為這種不孳息的貴金屬提供支撐,並有助於限制進一步跌勢。
CFTC主席推動加密貨幣監管,機構就擬議規則徵求公眾意見
美國商品期貨交易委員會(CFTC)主席邁克爾-塞利格表示,在國會未能推進一項本可為數位資產建立更廣泛框架的立法後,該機構將繼續推進加密貨幣市場監管。 塞利格週一在紐約福特漢姆法學院區塊鏈監管研討會上表示,他對國會未能推出《清晰法案》感到失望。不過,他認為,CFTC 仍可在不等待新立法的情況下,為加密貨幣市場的部分領域建立聯邦監管路徑。
今日外匯:美元在中級數據發布前維持看漲立場
以下是您需要在 10 月 6 日星期二了解的內容: 美元(USD)週二早盤繼續保持韌性,美元指數在週一錄得小幅上漲後仍處於積極區域。稍晚時段,歐盟統計局(Eurostat)將公布歐元區 8 月零售銷售數據。在美國時段,加拿大和美國的貿易帳數據將成為經濟日曆的焦點。投資者還將繼續密切關注歐洲央行(ECB)和美聯儲(Fed)政策制定者在當天後半段的講話。