 Przemyslaw Radomski,特許金融分析師
Sunshine Profits
銅生產商在2026年上半年通過增產銅來回應接近每噸14,000美元的價格,而他們的生產方式意味著,來自供應全球逾四分之一白銀的礦山的白銀短缺並未得到緩解。
銅有兩種生產方式。傳統路線是將礦石破碎、浮選出精礦並運往冶煉廠,岩石中的白銀會隨精礦一起被帶走,並在精煉過程中回收。另一種路線則是將硫酸澆淋在氧化礦上,直接將銅鍍到板材上,岩石中的其他成分不會隨之產出。今年上半年,第一種路線萎縮,第二種路線增長。這對全球第二大礦產白銀來源來說是錯誤的方向,並在一個限制條件下強化了白銀的供應面邏輯。
9月16日尾盤,白銀報每盎司62.57美元,黃金報4,240.10美元,金銀比為67.8。此前,美聯儲將利率上調25個基點至3.75%至4.00%,這是自2023年以來的首次加息,並預計在年底前還會再加一次。白銀較2026年初下跌約12%,較1月創下的121.58美元峰值下跌約48%。自8月底以來,白銀下跌5.8%,黃金下跌4.1%。在此期間,海上戰爭一度推動布倫特原油升破105美元,沙烏地阿拉伯關閉了其主要出口管道。按常理,這些事件都應被視為對白銀利多。但在2026年,它們被解讀為通膨,通膨意味著更高利率,而更高利率對這種不生息金屬不利。這就是價格所在。供應卻在朝相反方向變化,而本文所依據的 Golden Meadow® 研究已連續兩年跟蹤這一副產品問題。
銅精礦下降2.6%,浸出陰極銅上升4.3%,而只有其中一種攜帶白銀
國際銅業研究組織(International Copper Study Group)8月公布、9月9日報導的2026年上半年數據顯示,全球銅礦產量同比下降1.1%,而4月的預測為增長1.6%。這一數據內部的分化對白銀至關重要。精礦產量下降2.6%。浸出陰極銅,即酸浸路線,上升4.3%。智利下降6.6%,在格拉斯伯格礦仍受限制的情況下,印尼精礦產量下降32%,而剛果民主共和國在卡莫阿-卡庫拉礦遭受地震損害後,精礦產量下降34%。摩根士丹利現在預計,2026年將成為自2017年以來銅礦產量首次下降的一年。
根據 Metals Focus 和白銀協會(Silver Institute)的數據,銅礦在2025年供應了2.373億盎司白銀,占全部礦產白銀的28.0%,是僅次於鉛鋅礦的第二大來源。如果副產品白銀與精礦噸位一一對應,那麼在這一基數上下降2.6%,按全年計算大約相當於620萬盎司,或已記錄半年的約310萬盎司。與上一期所暗示的鉛鋅產量下降對應的650萬至750萬盎司相比,這兩大副產品白銀來源合計帶來的敏感度接近1300萬盎司,而2026年預計短缺為4630萬盎司。該句中的每一個數字都是推斷得出的。研究機構衡量的是銅、鉛和鋅;實際測得的白銀數據要到明年的調查中才會公布。
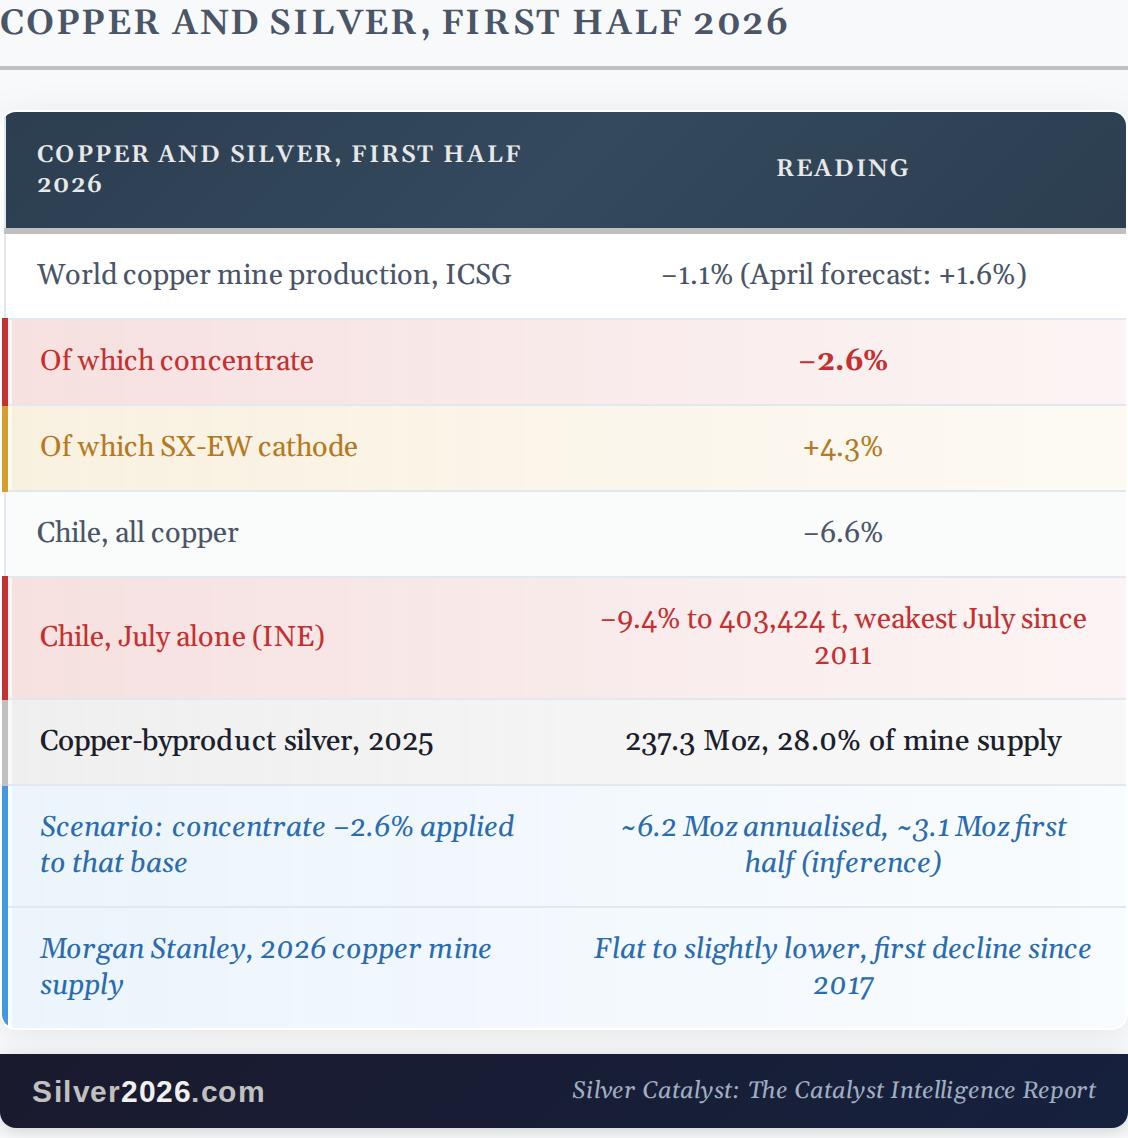
來源:MINING.COM,2026年9月9日 | MINING.COM,INE 7月數據 | MINING.COM,2026年9月1日 | Capstone Copper,2026年第二季度業績 | 《2026年白銀調查報告》,Metals Focus 和白銀協會
智利 7 月份的數據既是天氣事件,也是品位事件。智利北部的嚴重風暴和檢修將全國產量從一年前的 445,322 噸降至 403,424 噸,創下 2011 年以來最疲弱的 7 月。全球最大銅礦埃斯孔迪達(Escondida)產量下降 22.1%,智利國家銅業公司(Codelco)下降 5%,而科亞瓦西(Collahuasi)則增長 12.3%。智利在 2025 年生產了 42.7 Moz 白銀,其中很大一部分是銅的副產品,因此,如果每一盎司都與銅同步變動,那麼單月下降 9.4% 將相當於約 0.33 Moz,而智利銅業委員會(Cochilco)預計全年降幅接近 2.5%,則約相當於 1.1 Moz。兩者都只是上限,因為智利部分白銀來自 Salares Norte 等金礦。
一場風暴會逆轉局面。工藝分化不會隨著天氣而逆轉,儘管各個礦山的方向正在分化。隨著銅價接近每噸 14,000 美元,Collahuasi 正在考慮重啟一座閒置的酸浸廠,券商 SP Angel 預計明年目標產量接近 6,000 噸陰極銅,即便自戰爭爆發以來,海灣地區硫酸價格已從每噸 155 美元升至 400 美元。Capstone 的 Mantoverde 礦則走向相反方向。其第二季度報告稱,由於在當前酸價下,高碳酸鹽氧化礦石無利可圖,公司有意削減堆浸,預計 2026 年陰極銅產量將減少約 5,000 噸,並將礦山計劃轉向硫化物精礦,即攜帶白銀的工藝。總體來看,研究機構的數據顯示,浸出陰極銅仍在增長,而精礦則在收縮。在單個礦山層面,酸價如今正在決定哪種工藝運行,而不同礦山的選擇也各不相同。
這對白銀投資者意味著什麼
從 12 個月的視角來看,這對白銀是利好,儘管這是推斷而非直接測量得出的結論。《Silver Rising》中的論點是,大多數白銀只是"順帶"開採出來的,作為鉛、鋅和銅的副產品,因此更高的銀價無法催生更多白銀,因為挖掘這些金屬的人追求的是別的東西。上半年銅數據又增加了第二層含義:當邊際新增產量來自浸出而非浮選時,更高的銅價可以催生更多銅,卻不會帶來任何額外白銀,而總體數據正顯示出這一點。如今,無論哪種金屬價格上漲,都幾乎不會帶來額外白銀。
限制在於:這裡的每一個盎司數據都是根據銅、鉛和鋅的噸位估算出來的,而不是直接統計得出。合計約 13 Moz 約占預計礦山供應量 844.1 Moz 的 1.5%,而 9 月上半月下跌 5.8% 的市場並未對這些因素進行定價。如今,兩家研究機構都顯示,約占已開採白銀 57% 的礦石類型在上半年出現下降,而銅價帶來的總體供應反應則通過浸出實現,而浸出並不產銀。這些都是事實。與之對應的盎司數在 Metals Focus 和白銀協會明年春季公布 2026 年副產品數據之前,都只是估算值。
有兩件事會改變這一判斷。如果銅研究機構 10 月份的預測將今年礦山增長率上調至 1%以上,或者如果明年的調查顯示 2026 年來自銅礦的白銀持平或更高,那麼上面的換算就過於粗略,我會如實說明。與此同時,白銀的長期邏輯仍建立在 Metals Focus 和白銀協會預計 2026 年將出現 46.3 Moz 的缺口之上,這將是連續第六年出現缺口,而過去兩週在價格下跌的同時,也為這一缺口的供應端提供了新的證據。
Want free follow-ups to the above article and details not available to 99%+ investors? Sign up to our free newsletter today!
以上所有文章、研究和信息僅代錶Przemyslaw Radomski, CFA和Sunshine Profits的雇員和合夥人的分析和意見。因此,它可能被證明是錯誤的,併可能在沒有通知的情況下被改變。觀點和分析是基於各自文章作者在寫作時獲得的數據。盡管以上提供的信息是基於仔細的研究和被認為是准確的來源,但Przemyslaw Radomski, CFA和他的合夥人不保證所報告的數據或信息的准確性或徹底性。以上發錶的意見既不是購買或出售任何證券的提議,也不是建議。拉多姆斯基先生不是一個註冊證券顧問。通過閱讀Przemyslaw Radomski, CFA的報告,您完全同意他不會對您就這些報告中提供的任何信息所做的任何決定負責或承擔責任。在任何金融市場的投資、交易和投機可能涉及高風險的損失。Przemyslaw Radomski, CFA, Sunshine Profits的雇員和附屬機構以及他們的家庭成員可能在任何證券中持有空頭或多頭頭寸,包括在任何報告或文章中提到的證券,併可能在不通知的情況下對這些證券進行額外的購買和/或銷售。
編輯精選

隨著通脹壓力加大,日本央行料將加息
日本央行(BoJ)的貨幣政策會議將於週五落幕,這一週央行決議密集,市場尤其關注能否確認鷹派轉向的預期;這一預期在9月份推動了日元(JPY)的強勁反彈。 期貨市場幾乎已完全計入本次加息25個基點,這將把日本央行的基準利率推升至約31年來的最高水平,背景是通膨上升、工資增長以及美國財政部長斯科特-貝森特(Scott Bessent)的壓力。
澳元在石油回落之際找到支撐,美元的控制力減弱
週四,澳元兌美元收復部分失地,此前美聯儲週三公布貨幣政策決議,宣布加息0.25%,並為進一步收緊政策鋪平道路。澳元/美元在從50日和100日簡單移動均線交匯處反彈後,交投於0.7110。 盤中,市場情緒因中東衝突可能降級而轉向樂觀。因此,隨著沙烏地阿拉伯表示其原油產量將在數日內恢復至一半產能,油價走低,因其密切相關性,美元隨之走弱。

黃金維持在約4,350美元,因美國公債殖利率走軟限制美元走勢
黃金連續第二個交易日維持正向偏向,並在週五亞洲時段徘徊於4,350美元附近,儘管上行似乎受限。美國公債殖利率在油價回落之際脫離多年高點,限制美元走勢並支撐這種不孳息的貴金屬。然而,聯準會的鷹派立場與地緣政治風險限制了美元跌勢,使XAU/USD維持在週四創下的本週高點下方
標普全球將收購OpenZeppelin,擴大鏈上安全業務
S&P Global(SPGI)已同意收購區塊鏈安全公司 OpenZeppelin,隨著這家金融數據和分析公司擴大其鏈上風險評估能力。 該收購於周四宣布,將把 OpenZeppelin 的智能合約安全服務、開發工具和開源庫納入 S&P Global 現有的數位資產和風險評估業務。
今日外匯:美元在日本央行決議前走軟
美元(USD)周四收盤走軟。美元指數(DXY)在本周早些時候升至七周高點後,目前徘徊在 100.00 關口上方。橫盤走勢出現在美聯儲(Fed)周三自 2023 年以來首次加息之後。此次加息一度提振美元,但隨著能源價格從高位回落,以及美國總統唐納德-特朗普重申其對大幅降息的要求,這一漲勢逐漸消退。 美聯儲的表態明顯偏鷹派,主席凱文-沃什(Kevin Warsh)暗示今年仍可能再次加息,這應會為美元提供支撐。黃金大幅反彈、股市基調更為穩健,表明隨著交易員轉向由日本央行(BoJ)主導的繁忙周五,市場風險偏好有所增強。