
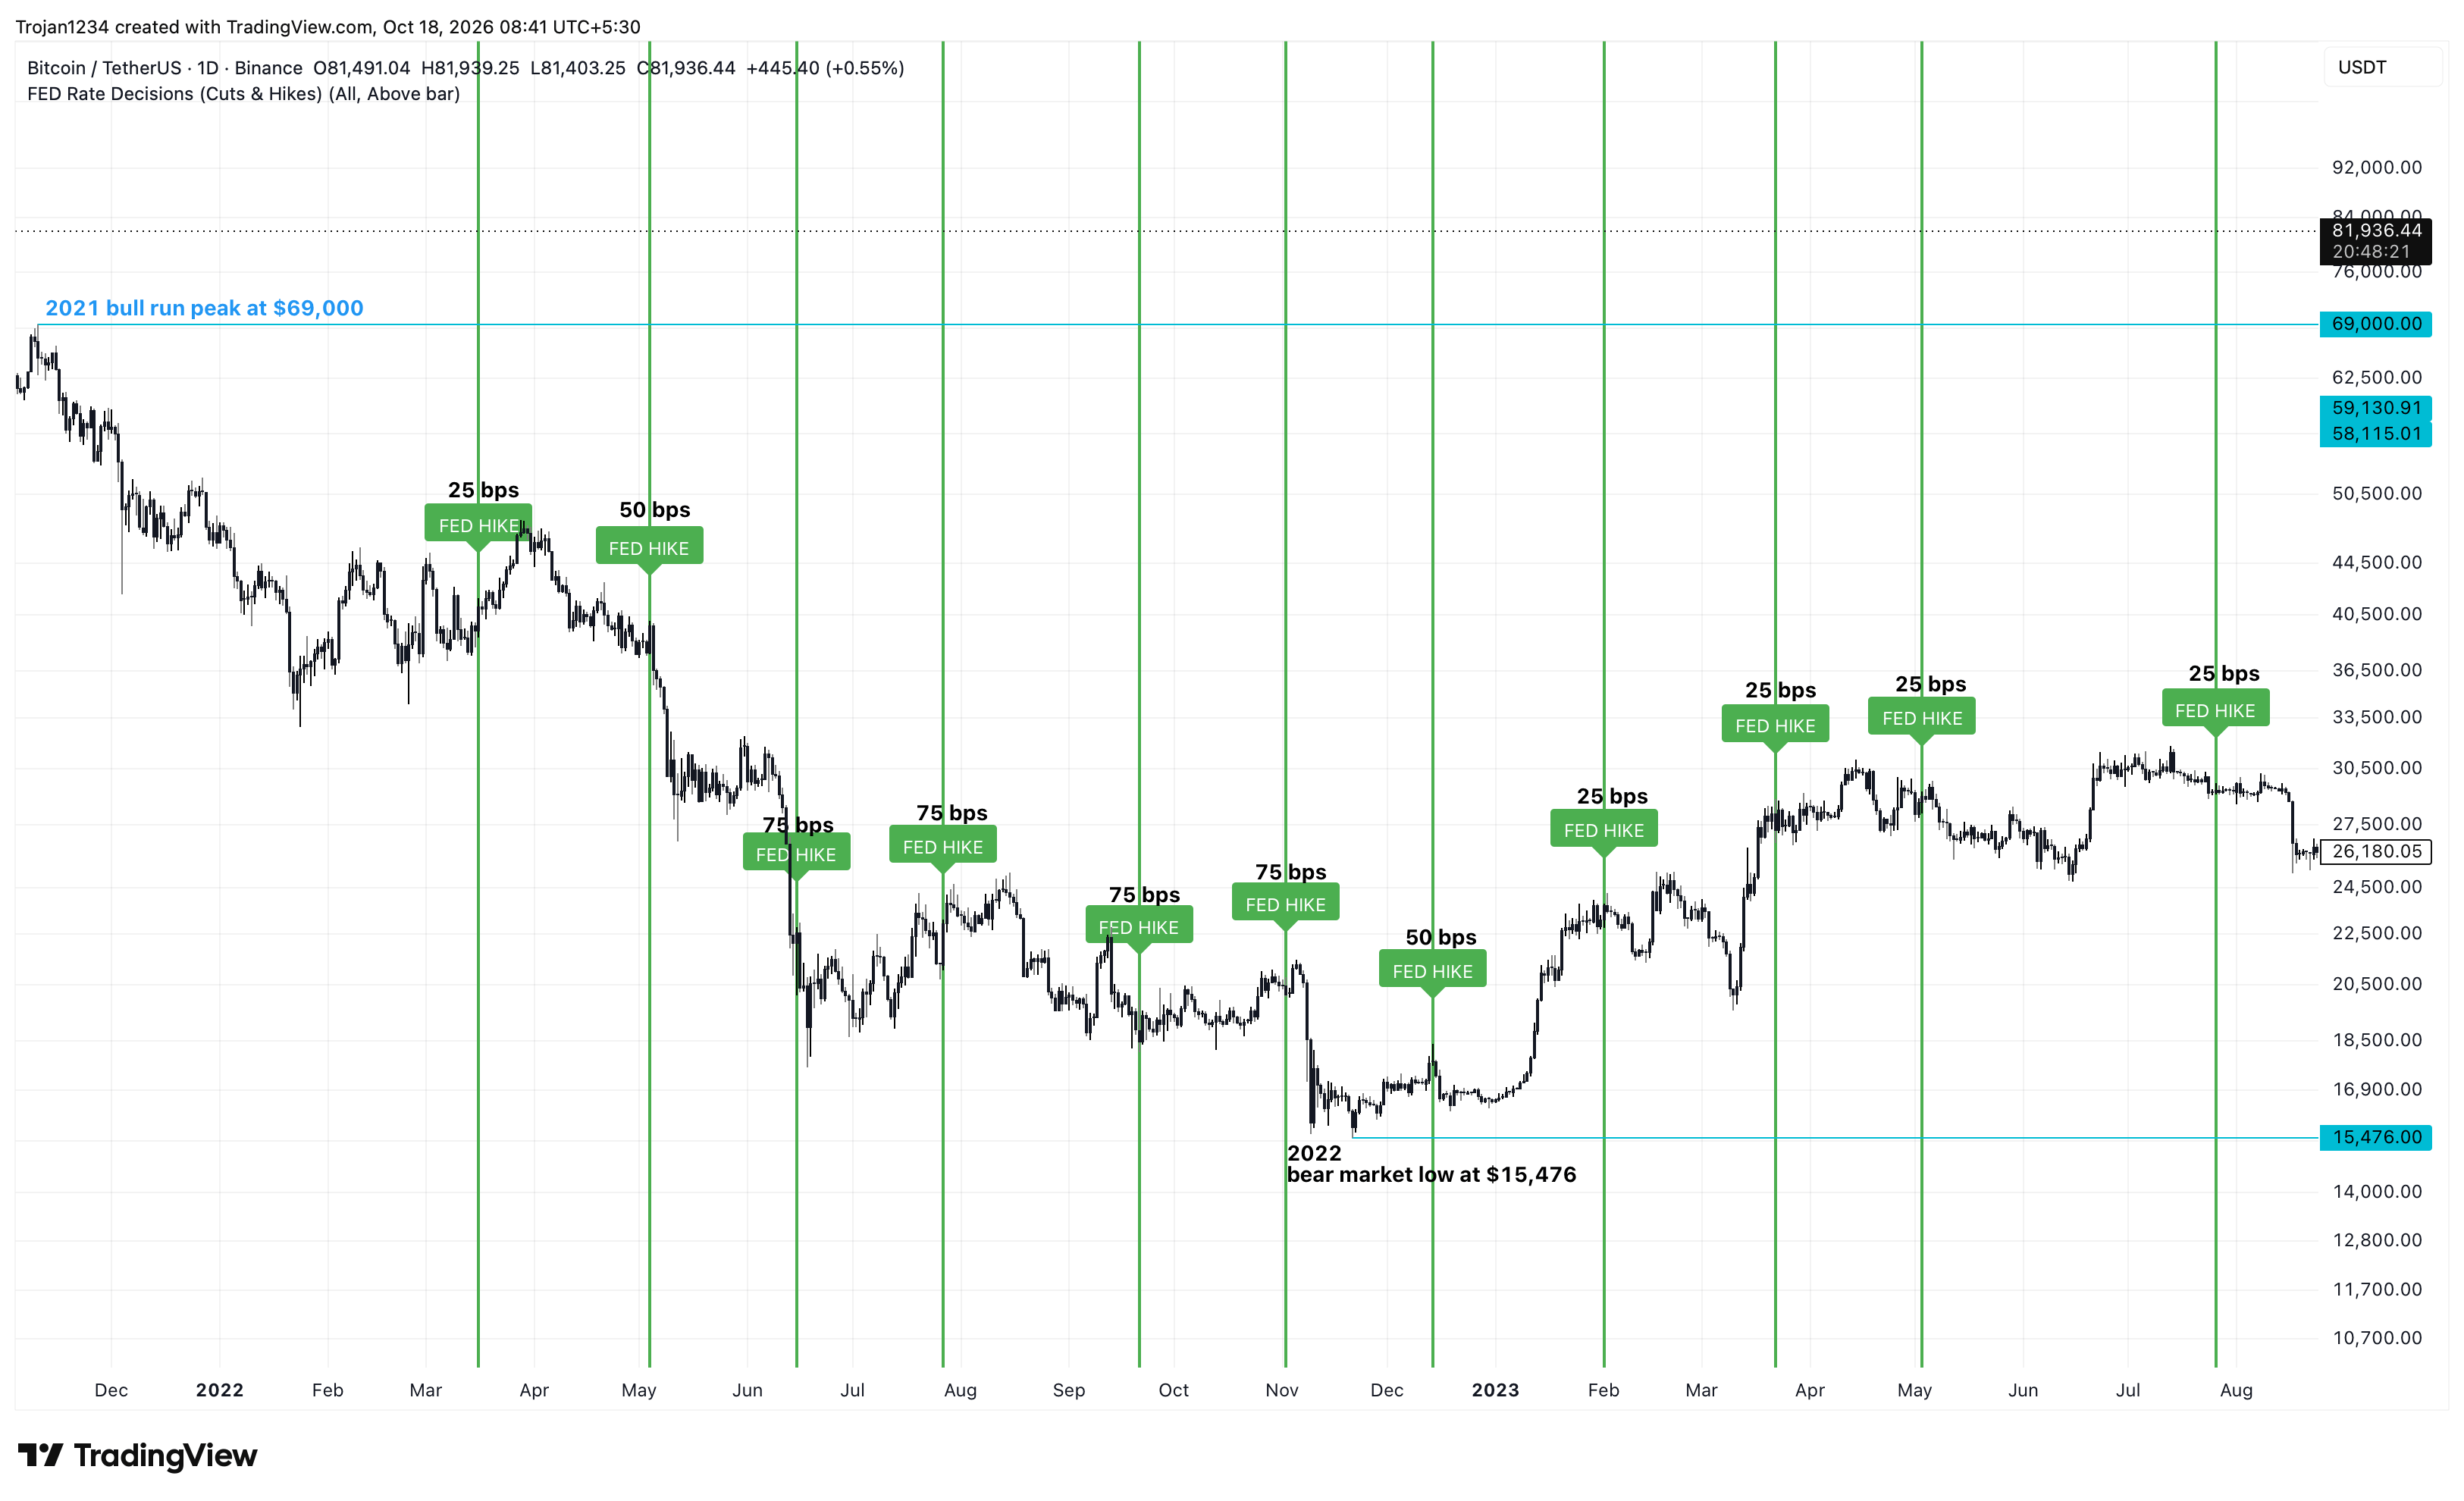
美國聯邦儲備委員會(Fed)在三年後於9月加息,以遏制令人擔憂的通脹數據,這重新引發了對流動性收緊拖累比特幣(BTC)的擔憂,類似於2022年的熊市。
通脹擔憂可追溯至2月28日開始的美伊戰爭後布倫特原油價格上漲,該戰爭持續擾亂霍爾木茲海峽的運輸,直接影響全球市場和投資者情緒
為抑制不斷上升的通脹,美聯儲被迫加息,這會減少消費者和生產者層面的市場流動性和需求。因此,投資者的風險偏好下降,拖累股票、加密貨幣和其他高風險資產
儘管戰爭已被市場廣泛消化,但美聯儲未來可能再次加息,類似於2022年的週期,這引出了一個問題:比特幣會重啟熊市週期嗎?
地緣政治擔憂可能讓時間倒回到2022年3月
更廣泛的市場擔心,比特幣2022年的熊市可能會再次上演,當時布倫特原油價格突破每桶130美元,促使美聯儲在數月內多次上調聯邦基金利率
9月16日,美國聯邦儲備委員會被迫在三年內首次加息25個基點,市場緊張情緒上升。聯邦基金利率被上調至3.75%至4.00%的目標區間。美國消費者物價指數(CPI)9月同比升至3.7%,高於8月的3.4%,而月度通脹加速至0.6%
然而,10月28日美聯儲維持基準利率不變,10票對2票的決定暗示未來仍有進一步加息。持續的價格壓力可能使金融條件保持緊縮,並限制可用於投機性資產的資本。
2022-23年的週期展示了比特幣與加息之間這種複雜關係。BTC價格從2021年11月約69,000美元跌至2022年11月約15,476美元,跌幅接近78%,而美聯儲則將利率從接近零上調至4.25%–4.50%。
2022年連續四次75個基點的加息,夾在三次較小幅度加息之間,加速了貨幣緊縮。再加上Terra生態系統崩潰、加密貨幣借貸機構倒閉以及FTX破產案,這些加息進一步加劇了拋售壓力。
然而,儘管美聯儲繼續以較慢速度加息,並最終在7月將利率升至5.25%–5.50%,比特幣在2023年仍然反彈。此次反彈凸顯了市場預期、倉位和需求如何能夠超過加息的即時影響。
機構需求可能抵消通脹壓力
與比特幣2022年的熊市相比,2026年比特幣的市場結構有所不同,現貨比特幣交易所交易基金(ETF)和企業BTC國庫已成為重要的機構需求來源。比特幣的四年週期表明,2026年可能出現看漲反轉,正如FXStreet此前報導的那樣
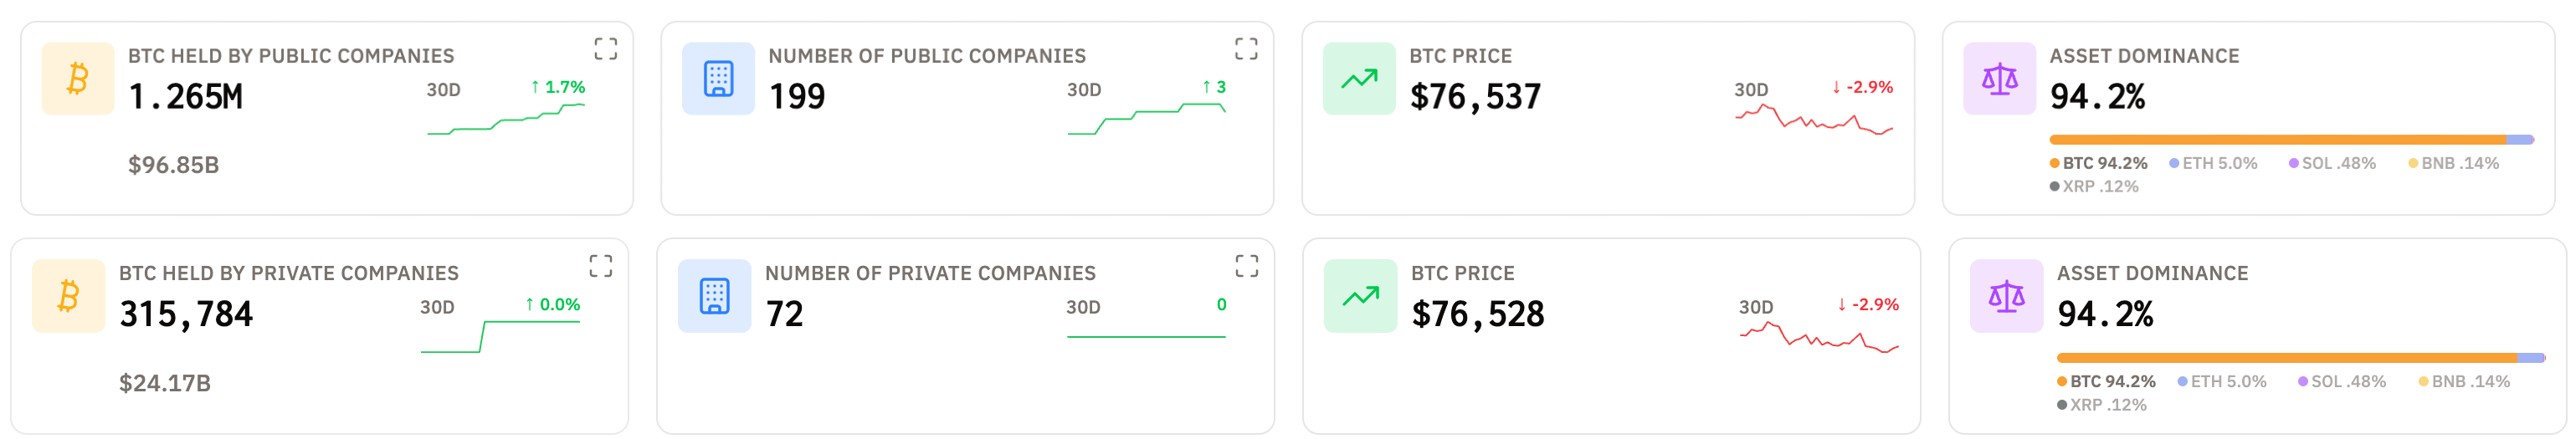
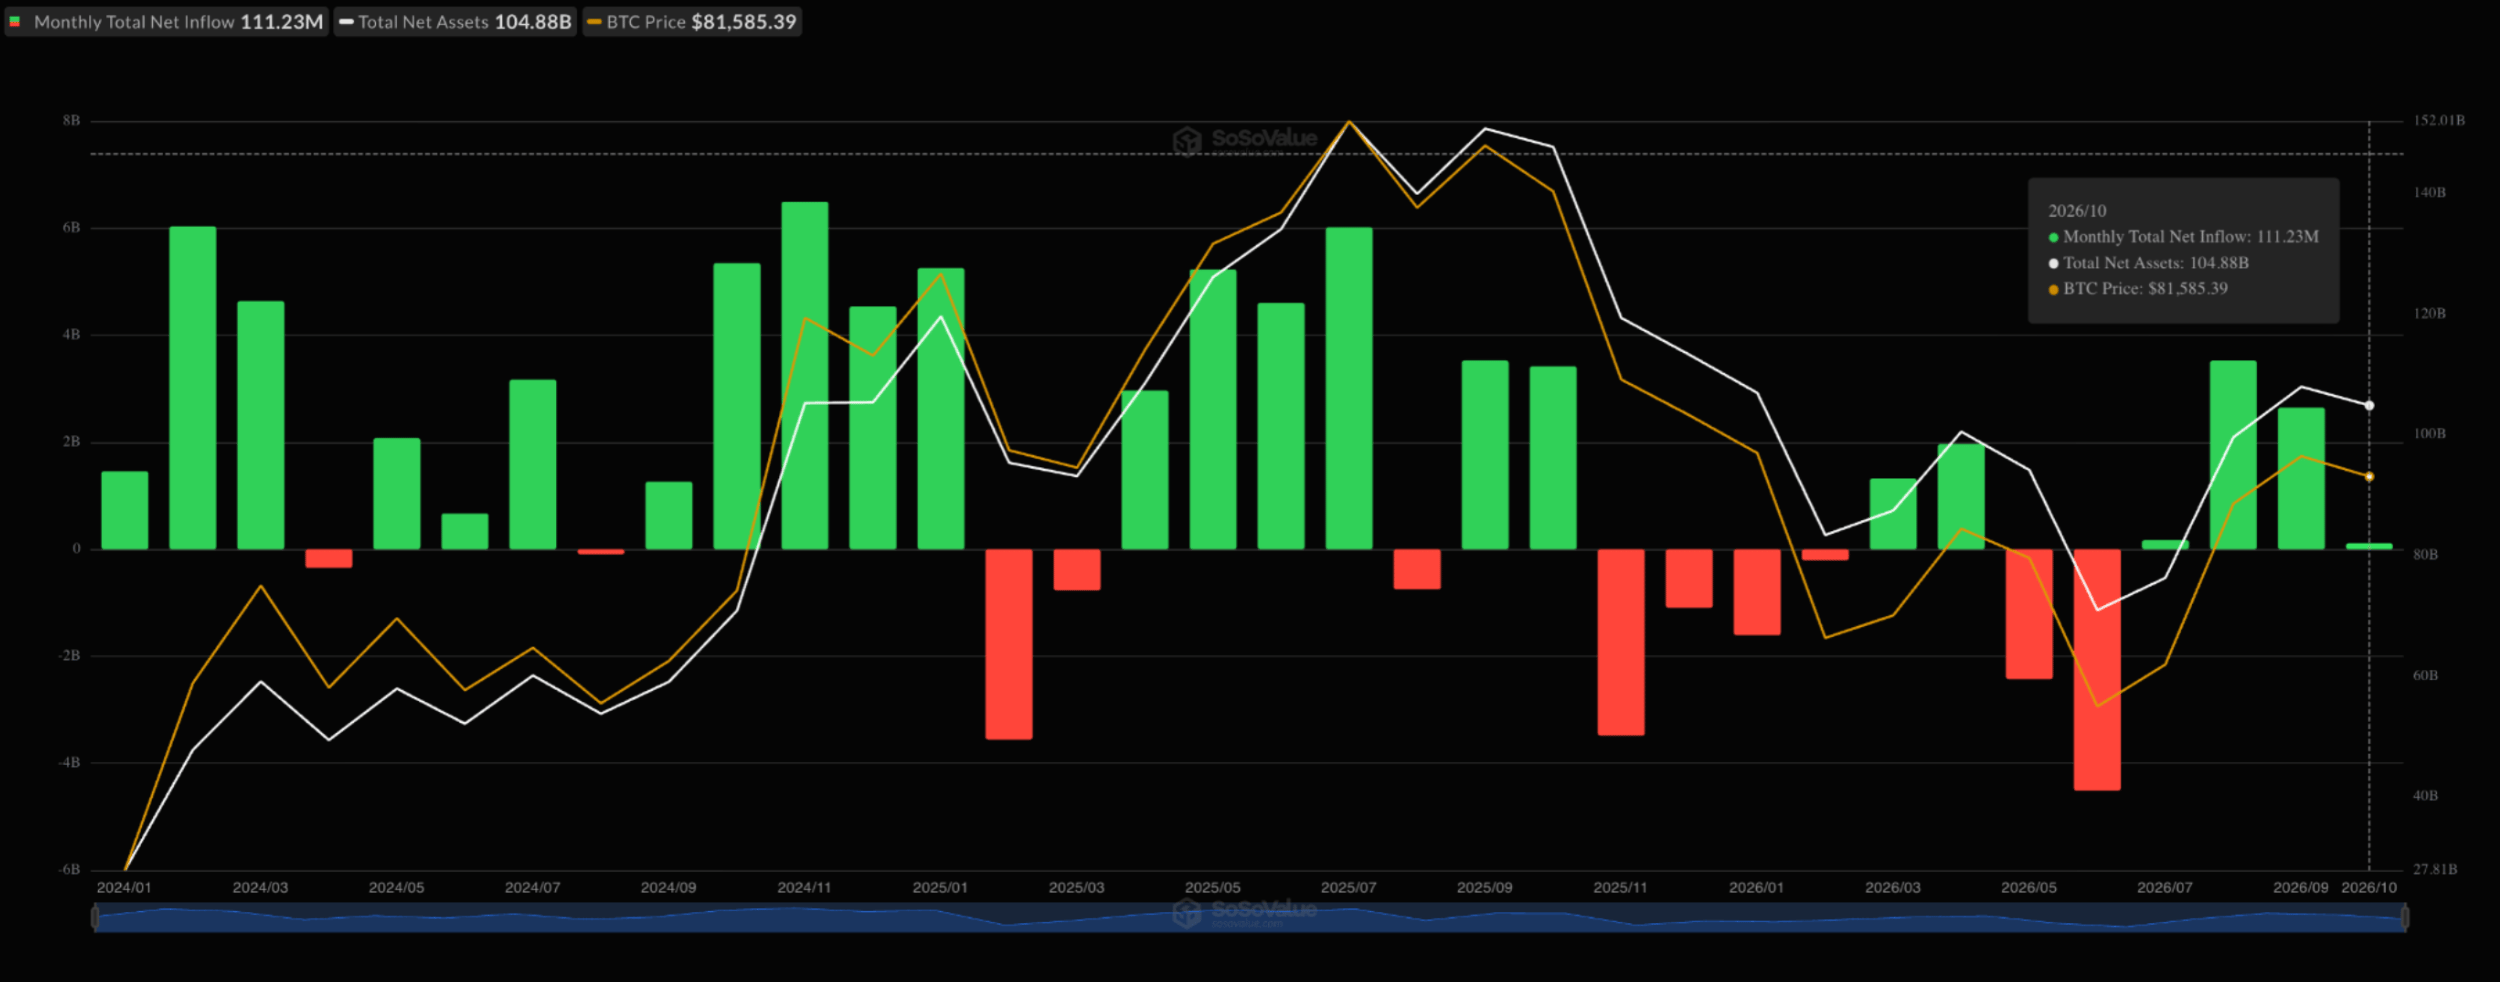
截至10月28日,自2024年1月推出以來,美國現貨比特幣ETF已錄得22個月度資金流入和11個月度資金流出,累計淨流入達1049億美元。與此同時,私人和上市公司分別持有1037億美元和228億美元的比特幣。這些由ETF和企業公司持有的大量倉位,其中部分購買通過發行股票、債務或優先證券融資,為需求提供了支撐
不過,比特幣若持續回調,可能削弱它們的持有意願,正如近期Strategy為現金儲備而拋售部分BTC所見。潛在的一波加息可能限制這些機構可獲得的流動性,放緩其增持,甚至使這些持倉轉變為供應來源
專家展望:WisdomTree 數字資產研究主管談比特幣在 ETF、AI 風險下的韌性
在接受 FXStreet 獨家採訪時,我向 WisdomTree 數字資產研究主管 Dovile Silenskyte 詢問了她對比特幣的展望,因為更廣泛的市場環境仍不確定。
- 比特幣的四年週期表明熊市可能在 2026 年末結束,但在美聯儲利率和地緣政治風險受到關注之際,市場面臨下行壓力。比特幣現貨交易所交易基金(ETF)、企業 DAT 和政府層面的持倉能否抵消這些宏觀風險?
本輪週期的不同之處在於需求如何流入比特幣。成熟的投資組合、企業資產負債表和主權策略如今提供了渠道,可能幫助其抵禦宏觀經濟壓力。
現貨 ETF 讓投資者更容易通過熟悉的市場基礎設施進行配置。企業金庫可以帶來更長期的戰略性需求,而主權持倉如果得以保留,可能會減少潛在的拋售壓力。鑑於比特幣供應有限,通過這些渠道持續買入並持有,即便利率不確定性和地緣政治緊張局勢打壓風險偏好,也可能支撐價格。
然而,結構性支撐並不能消除週期性風險。ETF 資金流可能逆轉,企業買盤仍對融資條件敏感。更廣泛的投資者基礎為比特幣在情緒改善時提供了更多潛在需求來源;但這並不意味著價格有了底部。
因此,2026 年末見底仍然只是一個情景,而不是可靠的預測。更強的看漲邏輯建立在機構採用[combined]與全球流動性改善的基礎上。如果實際收益率下降、貨幣條件放鬆,比特幣可能受益於結構性需求和更有利的宏觀背景。
- 與 AI 相關的債務發行預計將在 2026 年達到 5000 億美元,這引發了人們對債券和信貸市場壓力加大的擔憂。AI 投資熱潮是否會收緊金融條件、將資本從投機性資產中分流,並拖累比特幣?
短期內,AI 投資可能與比特幣爭奪資本,但兩者的增長未必是相互排斥的。投資者可以在為 AI 建設提供資金的同時,增加對比特幣的敞口。
直接風險在於融資條件。為 AI 基礎設施提供資金而進行的大規模借貸,如果債務供給超過投資者需求,可能會推高融資成本。不過,更多發行並不一定自動意味著金融條件收緊。募集資金會用於投資,並在經濟中流通。關鍵在於市場能否消化這些債務,以及項目能否產生足以證明借貸合理性的回報。
從長遠來看,更重要的機會在於生產率提升。如果 AI 帶來效率提升,從而提高產出並緩解通脹壓力,它可能為包括比特幣在內的投資創造更有利的背景。這是一種合理的結果,而不是 AI 支出必然帶來的紅利。
比特幣的投資邏輯也建立在不同的基礎之上。它提供的是對稀缺數位資產的敞口,而不是企業盈利或發行人償債能力。因此,它的吸引力超越了科技支出週期。
關鍵要點:你需要知道什麼
在考慮所有看空因素之前,比特幣展現出強勁韌性,在更廣泛的市場不確定性中守住了關鍵支撐位。比特幣下一輪潛在加息週期中的關鍵區別在於機構需求,這可能支撐下一輪可持續上漲。
不過,隨著市場預期在 2026 年底前還會再加息 25 個基點,這些資金可能無法在長期加息環境下守住陣地
因此,真正的考驗在於,比特幣的機構化能否承受下一次流動性衝擊,而不重演前幾個週期中的極端回撤。
本頁面資訊包含前瞻性陳述,涉及風險和不確定性。本頁所介紹的市場和工具僅供參考,不應以任何方式被視為購買或出售這些資產的建議。在做任何投資決定之前,你都應該做充分的調查。FXStreet不以任何方式保證該資訊沒有錯誤、錯誤或重大錯報。它也不保證這些資料是及時的。在公開市場投資涉及很大的風險,包括損失全部或部分投資,以及精神上的痛苦。所有與投資有關的風險、損失和成本,包括本金的全部損失,均由您負責。本文僅代表作者個人觀點,並不代表FXStreet或其廣告商的官方政策或立場。作者不對本頁連結的資訊負責。
如果文章正文中沒有明確提到,在撰寫本文時,作者在本文中提到的任何股票中都沒有頭寸,也沒有與文中提到的任何公司有業務關係。除了FXStreet,作者沒有收到撰寫這篇文章的報酬。
FXStreet和作者不提供個性化的建議。作者對該資訊的準確性、完整性或適用性不作任何陳述。FXStreet和作者將不承擔任何錯誤,遺漏或任何損失,傷害或損害由此資訊及其顯示或使用引起的。錯誤和遺漏除外。本文作者和FXStreet並非註冊投資顧問,本文內容無意提供任何投資建議。
推薦內容
編輯精選
用最快速的財經日歷來交易這些事件
通過查看我們的經濟日歷來了解外匯市場的動態——從當前的經濟事件到經濟指標——我們涵蓋了來自世界各地的1000多個事件。
在日本央行利率決議後,澳元對日元維持跌勢
週五亞洲時段,澳元/日圓連續第二個交易日走弱,交投於 110.80 附近。由於日本央行(BoJ)董事會成員在為期兩天的貨幣政策審議會議結束後決定將短期利率維持在 1.25% 不變,日圓(JPY)繼續走強,該貨幣對因此承壓。 澳元/日圓的下行空間可能受到限制,因為澳元(AUD)受到市場對澳大利亞儲備銀行(RBA)進一步收緊政策預期的支撐。
通過FXStreet的專家預覽來了解市場走向
用我們的預測調查來達到妳的目標,這是壹種情緒工具,強調了主要市場專家對近期和中期價格的預期。這是壹張獨壹無二的匯率熱點圖,顯示了市場情緒和預期的走向。